国产算力链,机会更确定了

本文作者 | 哥吉拉
数据支持 | 勾股大数据(www.gogudata.com)

最近这几天,A股的算力板块的情绪明显提高了不少。
本周5日,国产芯片方向,以及设备、封测、整机等配套环节,近几日来资金关注度明显抬升。
其中燧原科技飙涨54.62%,盛科通信、寒武纪涨超20%,沐曦股份、摩尔线程等巨头涨超10%,其他多只细分龙头也收获明显涨幅。
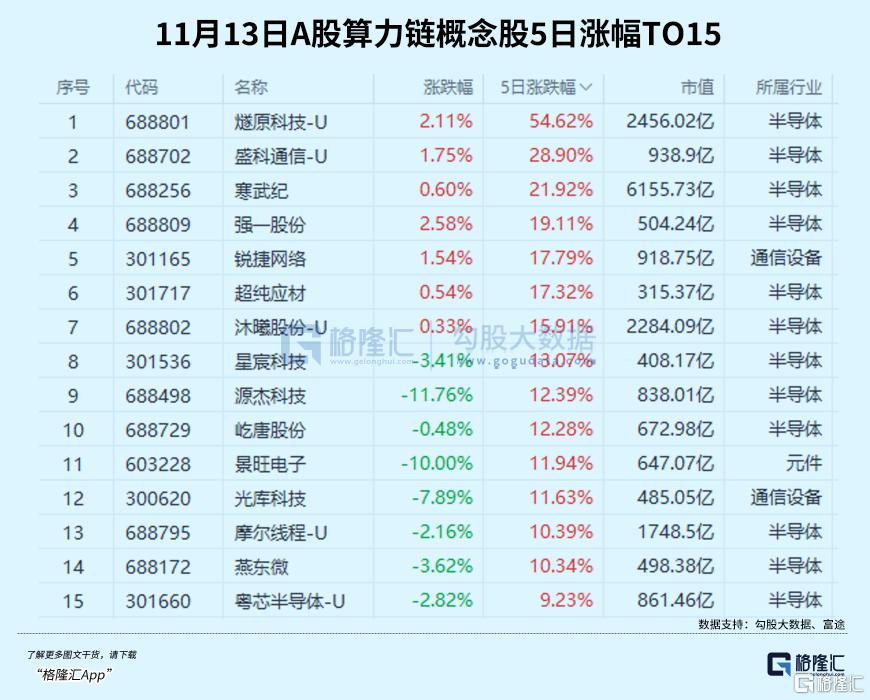
触发这轮情绪的直接催化剂,不仅来自英伟达黄仁勋事件的风波刺激,更有国内算力链行业本身的几个重要利好驱动。
在国产算力板块经历了前期震荡、估值分化之后,本周国产算力链的走强,究竟是情绪借题发挥,还是基本面确实走到了拐点?
01
英伟达黄仁勋事件爆发后,国产替代叙事确实重新获得不少资金的关注,但行业另一个更硬的内在驱动逻辑是,今年以来,国产算力市场份额是实实在在地向国内厂商迁移。
IDC出货口径的数据显示,2025年中国整体AI加速器或加速卡出货量约400万张,国内厂商仅占41%,约165万张,其余以英伟达卡为主,少量来自AMD等海外厂商,海外与国内大致是六比四的格局。
但到2026年上半年,格局已经明显变化。国内AI芯片总出货量约200万颗,英伟达份额降至34%,出货量约68万颗;国内五家重要厂商份额合计超过47%。
拆开内部排名来看:
昇腾以28%的份额、约57万颗出货量,排在国产厂商第一;
平头哥(阿里)份额7%,约14万颗,国产第二;
寒武纪份额5%,约10万颗,国产第三;
百度昆仑芯份额4%,约8万颗,国产第四;
海光信息份额约3%,约6万颗,国产第五。
值得注意的是,国产算力内部并非一条同质化赛道,目前已经走出两条并行路线。
一条是独立商用GPU、DCU厂商,如海光、寒武纪,面向政企和互联网客户做通用算力产品,订单来自市场化竞标,需要适配不同场景。
另一条是云厂商自研ASIC,平头哥、昆仑芯属于这一序列,优先服务集团内部大模型训练推理,先满足自家算力池建设,成熟之后再逐步对外输出。
当然,国内市场在高端训练芯片、HBM供给、CUDA生态迁移方面,仍是中长期很难快速跨过的门槛,目前份额提升更多先发生在推理集群和中等规模训练场景,超高规格的大训练集群验证周期更长。
02
如果国内的算力需求底座不够扎实,单纯的海外供给收窄腾出来的空间只会带来脉冲式行情,是很难持续的。
好在今年一个明确的变化是,有两股体量巨大的资金,同时在算力线上加码:一边是互联网大厂,另一边是三大运营商。
国内互联网大厂这边,今年的资本开支,是在已经不低的基数之上继续提速。
腾讯上半年资本开支847亿元,同比增长82%;
阿里巴巴上半年945亿元,同比增长50%;
字节跳动全年资本支出预计约700亿美元,折合人民币4000亿至5000亿元,同比增长约136%。
外媒另有报道,字节2027年资本开支可能从700亿美元增至1000亿美元,高基数下仍是不错的增长水平。
另外,百度也在加大AI的资本投入,二季度单季资本开支同比增幅接近200%。
采购偏好上,互联网大厂重心偏向高端训练和大模型推理集群,是国产高端GPU、高速交换芯片、高性能整机最核心的买方,对芯片性能和集群互联能力要求更高,订单验证门槛也更高。
另一股资金,是三大运营商,也是今年内需逻辑里增量最值得重视的部分。
过去几年,市场反复听到运营商从"通信管道商"向"算力运营商"转型的说法,但很长一段时间停留在战略口号层面,资金认可度始终有限。
原因很简单:大多只有方向表态,没有明确的预算数字、招标节奏和园区落地时间表,很难跟踪验证。
这一次中国移动披露的2027年采购规划,和以往完全不同。
总采购规模突破5000亿元,其中算力专项投资超过1000亿元;明确未来两年计算能力连续翻番,今明两年合计落地5个吉瓦级智算园区。
这是很显著且确定的增量,也是为什么燧原科技、盛科通信等通信设备商本周股价大涨的直接原因。
中国电信、中国联通也在同步倾斜算力资源。
2026年中国电信算力基础设施投资255亿元、同比增长26%,占总投资比重升至35%,AIDC投资增长28%;
中国联通资本开支约500亿元,算力投资占比超35%、金额超175亿元,且比例随行业发展持续提升。
运营商的采购偏好偏向标准化、大规模智算集群,面向政务和行业客户,追求稳定成熟,订单批次清晰、交付节奏可预期,对服务器、整机、液冷、交换芯片、电源机柜的需求会持续释放。
简单说,互联网大厂在买"尖端算力"跑大模型,运营商在铺"规模化普惠算力"搭建行业底座。
两股资金需求互补,共同构成接下来两年国产算力硬件的需求底盘。
03
有供给份额转移,有需求资金托底,最后一步还是要回到财报,看看产业链利润兑现走到了哪一步。
刚披露完的2026三季报,可以清晰地看到整条算力链的兑现度沿上下游分层:
半导体设备:北方华创营收314.7亿元、归母净利53.9亿元;中微公司营收103.3亿元、归母净利41.3亿元,净利同比增长241.3%;拓荆科技营收52.2亿元、归母净利24.3亿元,净利同比增长336.8%;华海清科营收41.8亿元、归母净利10.0亿元,净利同比增长26.6%;盛美上海营收57.4亿元、归母净利10.7亿元,净利同比小幅回落15.4%。
材料与零部件:江丰电子营收44.7亿元、归母净利8.1亿元,净利同比增长102.4%;安集科技营收24.5亿元、归母净利13.7亿元,净利同比增长125.8%;正帆科技营收38.4亿元、归母净利2.7亿元,净利同比增长281.1%;
国产芯片:寒武纪营收95.3亿元、同比增长106.8%,归母净利37.1亿元、同比增长131.5%;海光信息营收149.5亿元、同比增长57.6%,归母净利28.5亿元、同比增长45.1%。但赛道内部差距巨大,仍有不少芯片厂商处于投入期,尚未盈利。
整机服务器:浪潮信息营收1293.3亿元、归母净利39.3亿元,净利同比增长165.3%;工业富联营收9414.1亿元、归母净利403.7亿元,净利同比增长79.5%;中科曙光净利同比增长78.5%;紫光股份净利同比增长97.5%。
封装:通富微电营收248.9亿元、归母净利30.6亿元,净利同比增长255.7%;长电科技营收309.5亿元、归母净利16.2亿元,净利同比增长69.6%。
整体来看,上游半导体设备、材料零部件兑现力度最强,利润增速普遍较高,在手订单充足,后续仍有持续结转收入的空间;
而先进封装赛道弹性突出,受益于Chiplet和高算力芯片封装需求拉动;
另外,在服务器整机环节,AI机型占比持续提升,带动毛利结构改善。
预计四季度,这些核心环节的景气增长还会进一步加强。
其中,如果用业绩确定性来进行排序,排在靠前位置的,是晶圆制造。
中芯国际、华虹宏力的三季报显示收入与毛利率都超出了公司指引。华虹2026年平均提价10%至15%,预计2027年平均再提价10%至15%;Q4指引收入10.8至10.9亿美元、毛利率25%至26%。中芯国际Q4指引收入环比增长4%至6%,毛利率26%至28%。
紧随其后的是封测和测试环节,直接受益国产芯片出货上量,代表方向包括长电科技、通富微电、伟测科技、利扬芯片,部分标的需留意限售解禁带来的筹码压力。
弹性空间最大、但验证门槛最高的,仍是国产GPU/ASIC。
这些赛道客户绑定特征比较明显,字节较大订单涉及寒武纪、天数智芯;阿里较大订单涉及海光、壁仞;腾讯较多订单涉及昆仑芯、燧原科技;昇腾生态则带动华丰科技等配套厂商。
还有整机、液冷、电源、交换机这类环节,招标最先落地、订单兑现最快,但这些领域的短板也很明显,参与者多、同质化竞争激烈,毛利容易被压薄。
04
结语
回到这次盘面,国产算力链的走强,传递的是压抑已久的情绪在看到一个可能性之后的集中释放。
英伟达人事震荡是真实的,国内份额向厂商迁移是真实的,大厂与运营商双轮加码的资本开支是真实的,上游设备、材料、封测和头部芯片的财报兑现也是真实的。
国产算力链已经走过单纯讲故事的阶段,逐步进入订单验证、集群验证、财报验证叠加的周期。后续的确定性机会,将会越来越多。(全文完)
SH 燧原科技 SH 盛科通信 SH 寒武纪 SH 沐曦股份 SH 摩尔线程 US 英伟达 SH 海光信息 SH 中国移动 SH 中国电信 SH 中国联通 SZ 北方华创 SH 中微公司 SH 拓荆科技 SH 华海清科 SH 盛美上海 SZ 江丰电子 SH 安集科技 SH 正帆科技 SZ 浪潮信息 SH 工业富联 SH 中科曙光 SZ 紫光股份 SZ 通富微电 SH 长电科技 SH 中芯国际 SH 华虹宏力 SH 伟测科技 SH 利扬芯片
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。