国金证券:海外AI云厂商融资现状研究

核心观点
近期,市场对于AI云厂商的信用风险较为关注。我们选取甲骨文、Meta、亚马逊、谷歌、微软和CoreWeave这6家公司的5年期债券作为信用风险的研究对象,认为AI云厂商发行债券的的信用利差与费城半导体指数大致呈反向走势;信用评级越高的债券,在费城半导体走弱的时候,信用利差变化越小;近期集中发债预期越高,信用利差越倾向于扩大。此外,Meta虽然债券信用评级高于亚马逊,但信用利差高于亚马逊,我们认为可能由于Meta没有对外云业务,AI投入的回报率相对间接,且未来Meta的融资迫切性较亚马逊更高。部分AI云厂商以自身信用为下游AIDC融资背书,通常被背书的AIDC债券评级较AI云厂商自身评级低一个等级,且债券信用利差走势与关联AI云厂商的债券走势大致同步。
除了大型AI云厂商之外,我们还统计了15家NeoCloud和AIDC公司的融资情况。这部分公司2026年至今债权融资762亿美元,较2025年全年增长126%。与五大AI云厂商(甲骨文、Meta、亚马逊、微软、谷歌)债权净融资额相比,2026年NeoCloud及AIDC债权融资额达到五大云厂债权净融资额的33.4%,2025年该比例为37.4%,比值大致保持稳定。如果计入部分AI云厂商披露的隐性表外融资,则2026年以来NeoCloud+AIDC+CSP隐性表外债权融资金额至少为1,298亿美元,占2026年五大AI云厂商债券净融资额的56.8%。2026年Q3这部分公司债权融资价增量跌的情况表明NeoCloud及AIDC融资市场变差。IREN披露其与微软GPU租赁合同的IRR约13.6%。当前IREN 7年期债券收益率达到12.7%,CoreWeave 5年期债券收益率已达16.3%,若加息持续、或半导体行情下行,则云厂商利润空间被挤压,可能出现经营回报率低于借贷利息的情况。
2025年以来,AI云厂商净借债及净融资增长明显。2026年至今,五大AI云厂商债务净融资额约为3,425亿美元,较2025年的903亿美元同比增长379%;综合净融资额约为4,275亿美元,较2025年的3,133亿美元同比增长136%。在资本开支压力之下,Meta、谷歌暂停了股票回购,当前仅微软处于债务净偿还、分红回购正常进行的状态。表内融资之外,AI云厂商还通过租约担保、残值担保等方式为第三方数据中心或非控股合资公司进行融资增信,规避大规模表内借债对信用评级和融资成本的影响。假设NeoCloud、AIDC、表外数据中心的债务融资额为大型AI云厂商债务融资额的60%,测算2026年至今AI数据中心相关债务融资额约为5,480亿美元,约占今年美国公司债新发市场的23.4%。
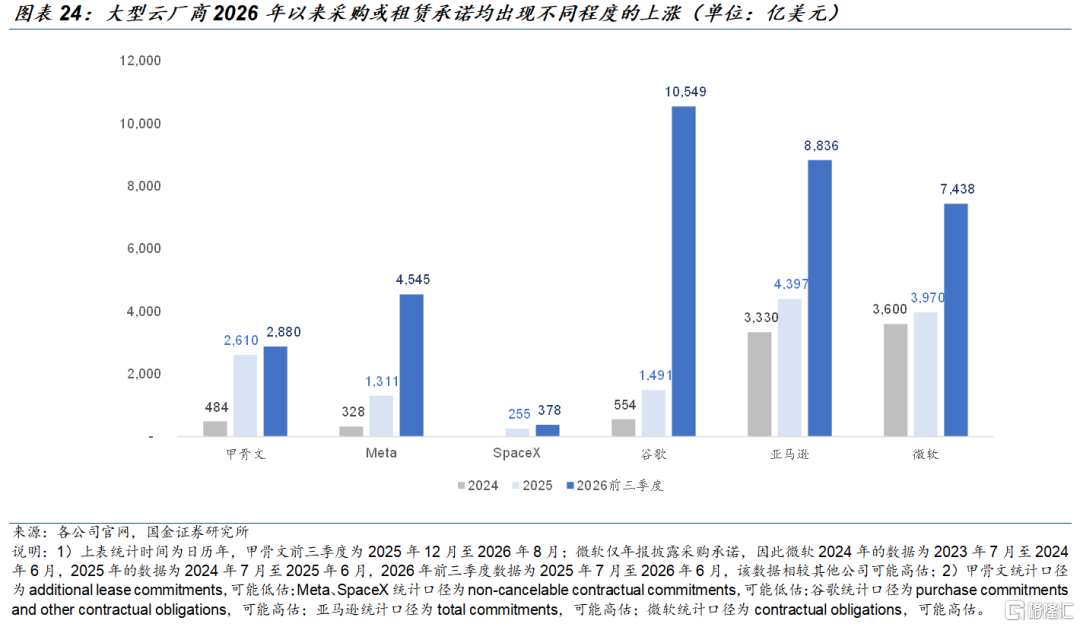
至最新一期财报,五大AI云厂商可动用存量资金合计约3,766亿美元,仅微软近年来季度自由现金流持续为正,但经营净现金/资本开支也呈下滑趋势。根据近期公布的资本开支计划,五大AI云厂商2027年预期自由现金流合计为 -894亿美元。参考Bloomberg经营活动现金流量金额一致预期,2027年预计仅微软自由现金流为正。至2026年最新一期财报,五大AI云厂商的合同承诺达3.42万亿美元,较2025年的1.38万亿美元增长149%。如果合同承诺顺利按计划执行,预计AI云厂商2028年仍将面临较高的外部融资需求。
投资建议:在头部AI云厂商中,微软、谷歌相对信用评级高、预期未来自由现金流或当前可动用存量资金较为健康。NeoCloud及AIDC相关公司中,融资成本较高的CoreWeave、Galaxy Digital、IREN和CleanSpark在加息环境之下预计受到融资挑战。
风险提示:全球宏观及流动性风险,AI行业发展或变现不及预期的风险,数据中心建设或交付不及预期的风险,外部融资风险。
正文
1.AI云厂商信用利差自10月以来明显走阔,AIDC融资2026Q3价增量跌
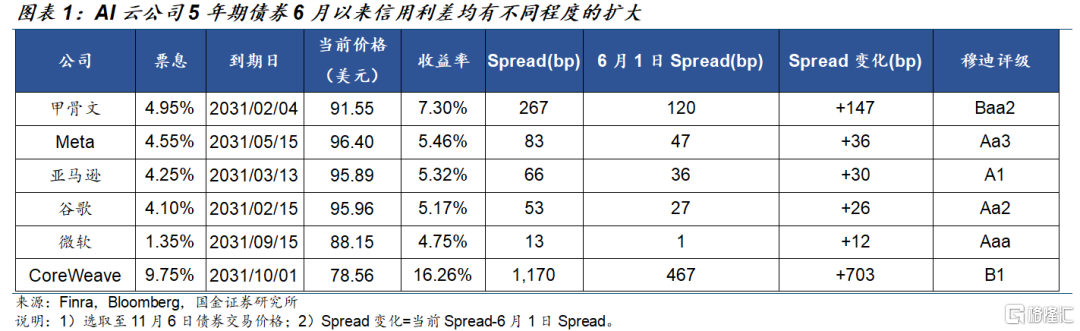
近期,市场对于AI云厂商的信用风险较为关注。我们选取甲骨文、Meta、亚马逊、谷歌、微软和CoreWeave这6家公司的5年期债券作为信用风险的研究对象,认为AI云厂商发行债券的的信用利差与以下因素相关:
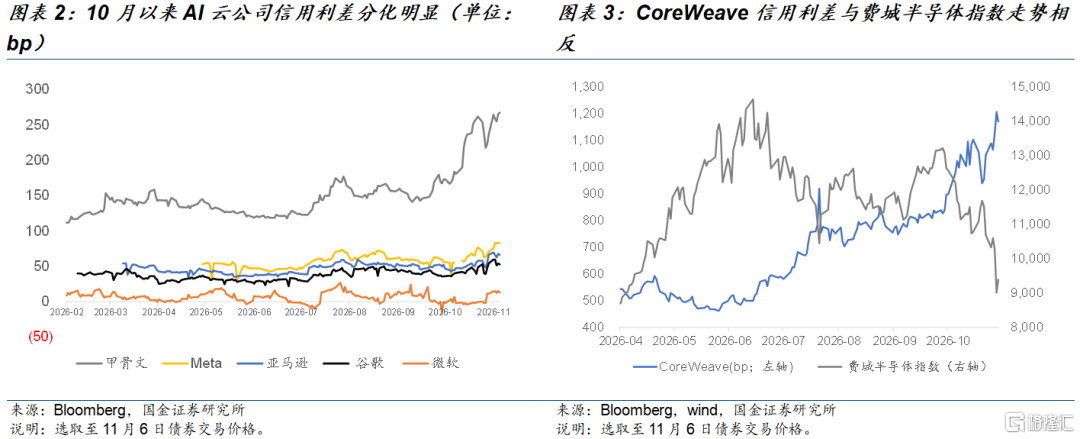
AI云厂商债券的信用利差与费城半导体指数大致呈反向走势,但相关性并不对称;信用利差对股价上涨敏感度较低,但对股价下跌带来的潜在融资能力趋弱较为敏感。2026年4~6月,费城半导体指数上涨,期间云厂商的信用利差经历了短暂上涨再缩窄的过程,整体缩窄幅度并不大;2026年7月之后费城半导体指数开始下跌,下跌期间AI云厂商信用利差大幅走阔。如果公司采用股权或者可转债等形式融资,股价下跌隐含股权融资潜力降低。
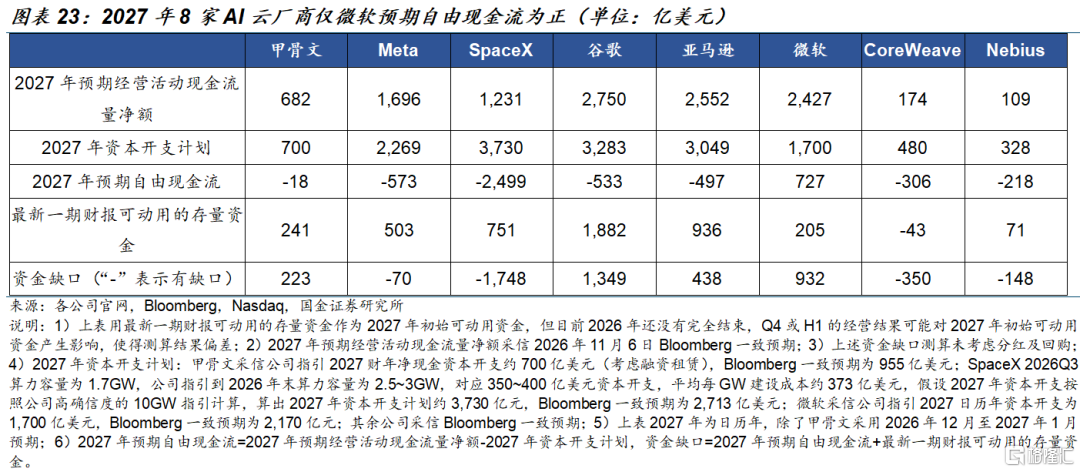
信用评级越高的债券,在费城半导体走弱的时候,信用利差变化越小。6月至今,信用评级最高的微软债券信用利差仅扩大12bp,甚至在费城半导体指数承压的7月、10月出现了负利差。我们认为主要系微软债券的信用评级较美国国债高1个等级,当信用风险整体扩大、投资者又不想离开企业债市场时,高信用评级的债券可能需求上涨,息差反而缩窄。此外,据下文图表20、图表23测算,大型AI云厂商中,目前仅微软最近一期财报自由现金流为正、且2027年预期自由现金流为正。与之相反,投机级的CoreWeave债券在行情走弱时信用利差扩大更明显。
2026年7月,标普将甲骨文的长期发行人评级从BBB下调至投资级最低档的BBB-,标普估计甲骨文的剩余履约业务中,约有一半与OpenAI相关,单一客户带来较高信用风险;穆迪未调降评级,但展望维持“负面”。2026年10月,标普将Meta的信用评级展望从“稳定”下调至“负面”。“负面”展望意味着2年内评级被下调的概率上升。整体而言,信用评级高的微软、谷歌债券可能在半导体行情走弱时成为避险资产。
近期集中发债预期越高,信用利差越倾向于扩大。谷歌的信用评级高于亚马逊,但在11月2日有欧元债发债预期时,Spread扩大至与亚马逊接近。
另一个值得注意的点是,Meta债券的信用评级高于亚马逊,但今年以来的信用利差基本都高于亚马逊。我们认为可能由于Meta没有对外云业务,AI建设主要用于训练自己的大模型或优化广告算法,AI投入回报率相对间接,因此要求更高的回报率。彭博社报道Meta正在开发一项名为Meta Compute的云业务,考虑将算力出租给外部用户。此外,根据图表23的2027年预期资金缺口测算,现有资本开支计划下,Meta 2027年大概率需要融资,而亚马逊资本金相对更加充足。可能未来融资预期越高,当前债券的信用利差越大。
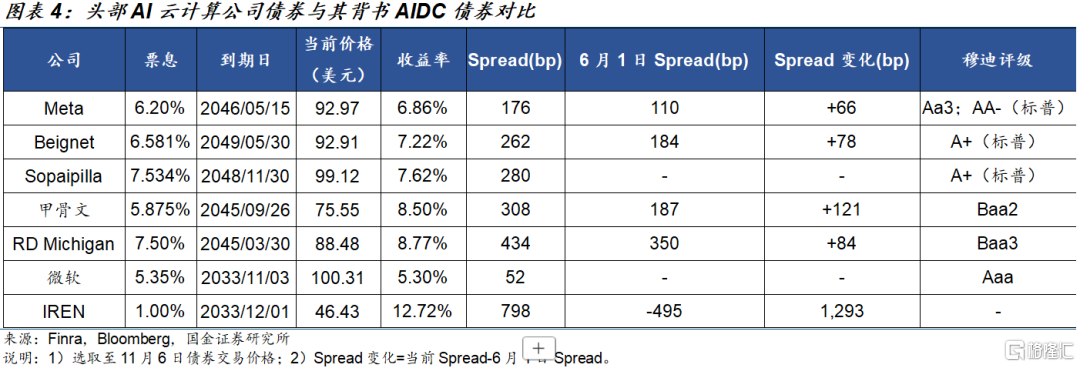
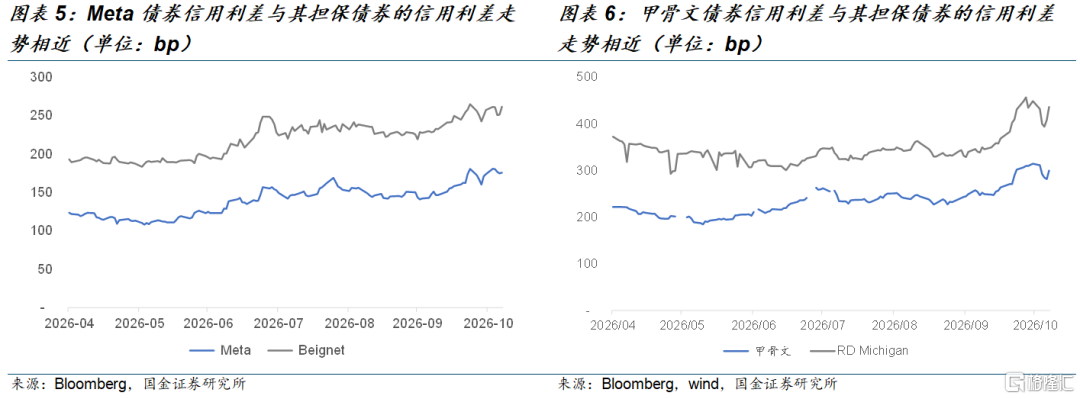
部分AI云厂商除了为下游AIDC提供租约、缴纳预付款,还以自身信用为下游AIDC融资背书,并提供残值担保,通常被背书的AIDC债券评级较AI云厂商自身评级低一个等级。如Meta与Blue Owl的关联公司共同成立合资公司Beignet,由Beignet发行24年期273亿美元的债券,并由Meta提供残值担保。Beignet债券的信用利差涨跌走势与Meta债券大致同步,平均而言Beignet债券的信用利差较Meta债券高79bp。甲骨文也为数据中心出租方RD Michigan发行的140亿美元债券提供担保,这两家公司发行债券的信用利差走势也大致相同,RD Michigan债券的信用利差平均较甲骨文高111bp。
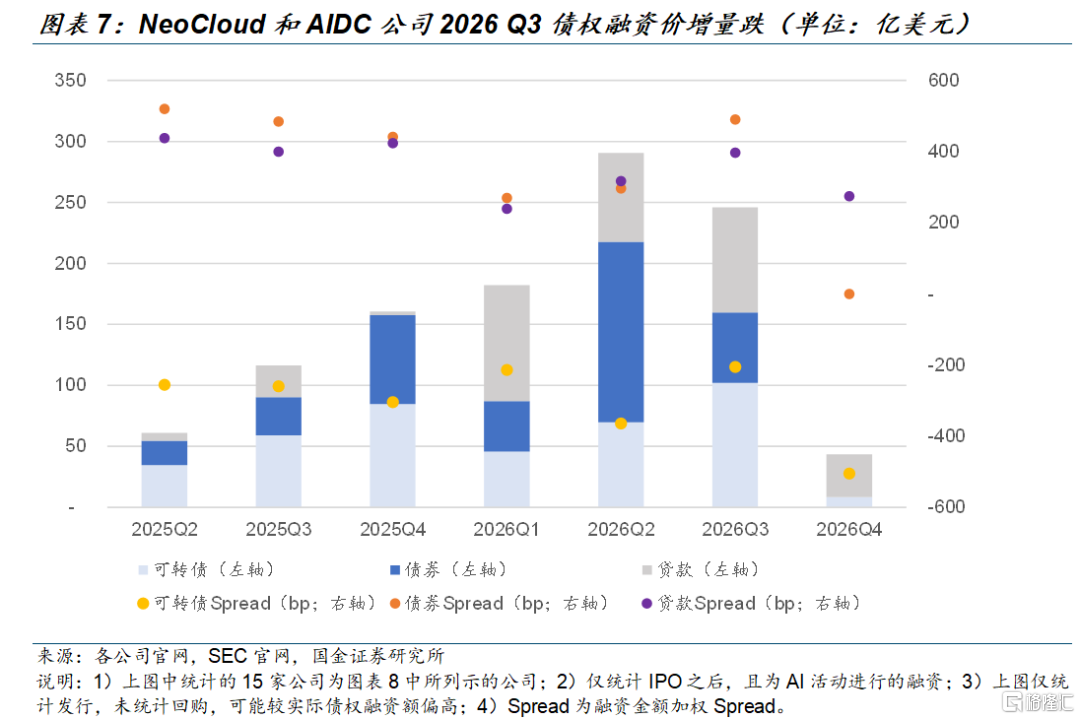
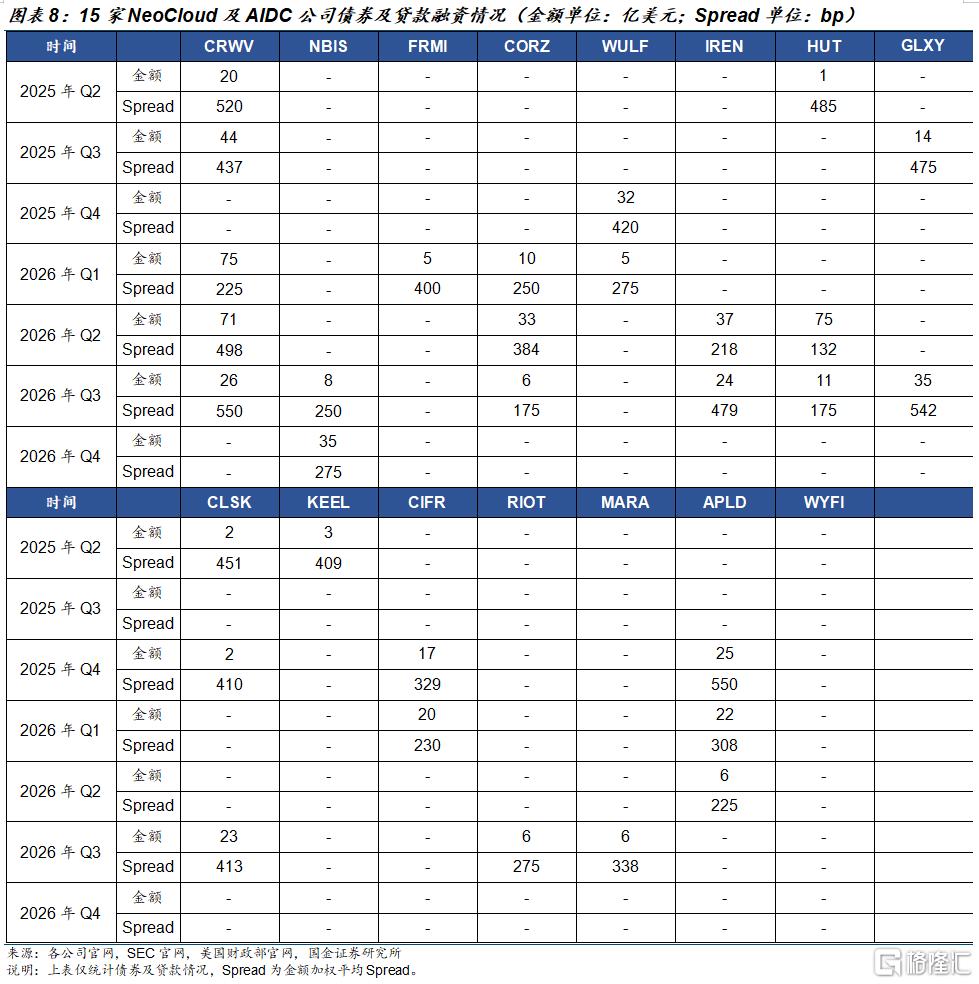
除了大型AI云厂商之外,我们还统计了15家NeoCloud和AIDC公司(名单见图表8)的融资情况:这些公司由于市值较小、以债权融资为主,2026年至今债权(包括可转债、债券、贷款)融资762亿美元,较2025年全年增长126%。与五大AI云厂商(甲骨文、Meta、亚马逊、微软、谷歌)债权净融资额相比,2026年NeoCloud及AIDC债权融资额达到五大云厂债权净融资额的33.4%,2025年该比例为37.4%,比值大致保持稳定。如果计入部分AI云厂商披露的隐性表外融资,则2026年以来NeoCloud+AIDC+CSP隐性表外债权融资金额至少为1,298亿美元,占2026年五大AI云厂商债券净融资额的56.8%。
2026年第二季度,这15家被统计公司的债权融资额达到近2年季度最高值291亿美元,2026年第三季度债权融资额降至246亿美元。融资成本方面,2025年Q2以来这些公司整体债券与贷款的信用利差持续缩窄,直到2026年Q1见底,2026年以来持续走阔;至2026年Q3,债券与贷款的信用利差加权平均值约435bp。2026年Q3债权融资价增量跌的情况表明NeoCloud及AIDC融资市场变差。
此外,我们认为这些公司的融资信用利差与下游客户没有必然联系。以近期融资情况来看,CoreWeave、Galaxy Digital、IREN、CleanSpark等公司信用利差较高,Core Scientific、Hut 8融资利率相对较低。下游客户除了为AIDC提供租约增信、残值担保、预付款之外,近期Riot与Anthropic合作的项目中,规定Riot若不能为数据中心项目成功引入外部融资,Anthropic将为Riot提供12%年息的融资,利率高于现有的AIDC平均融资成本。
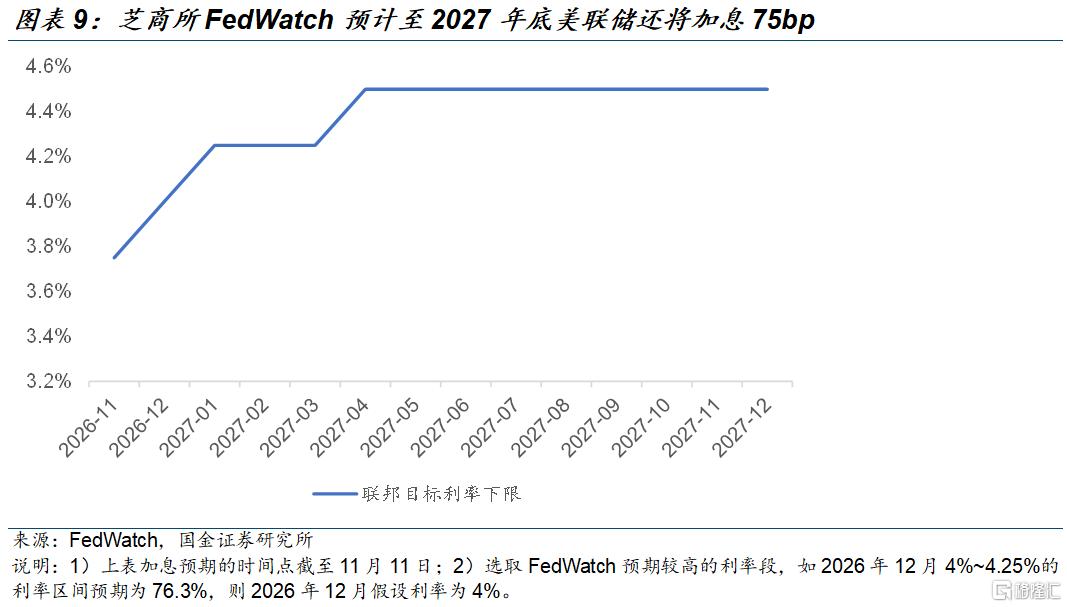
目前,芝商所FedWatch预计至2027年底美联储还将加息75bp;若费城半导体指数进一步走弱,则信用评级较低、营收来源较为单一的的AI云厂商或AIDC公司可能面对更高的债权融资成本,同时股价下跌也会削弱股权融资能力。据《The Information》报道,甲骨文AI云服务租赁平均利润率约16%。上市公司中,仅IREN披露过其与微软的GPU租赁合同:5年期GB300租赁合同总金额为97亿美元,对应200核心MW;2026年起租、20%预付,预付款抵扣第3~5年的租金,预计ARR为19.4亿美元,85% EBITDA Margin;GPU及其辅助设备开支预计58亿美元,建设成本预计0.14~0.16亿美元/核心MW。若建筑按20年折现、GPU按6年折现,则该合同IRR约为13.6%。当前IREN 7年期债券收益率达到12.7%,CoreWeave 5年期债券收益率已达16.3%,若加息持续、或半导体行情下行,则云厂商利润空间被挤压,可能出现经营回报率低于借贷利息的情况。
2.2025年以来AI云厂商净融资增长明显,预计未来2年仍将有较高的外部融资需求
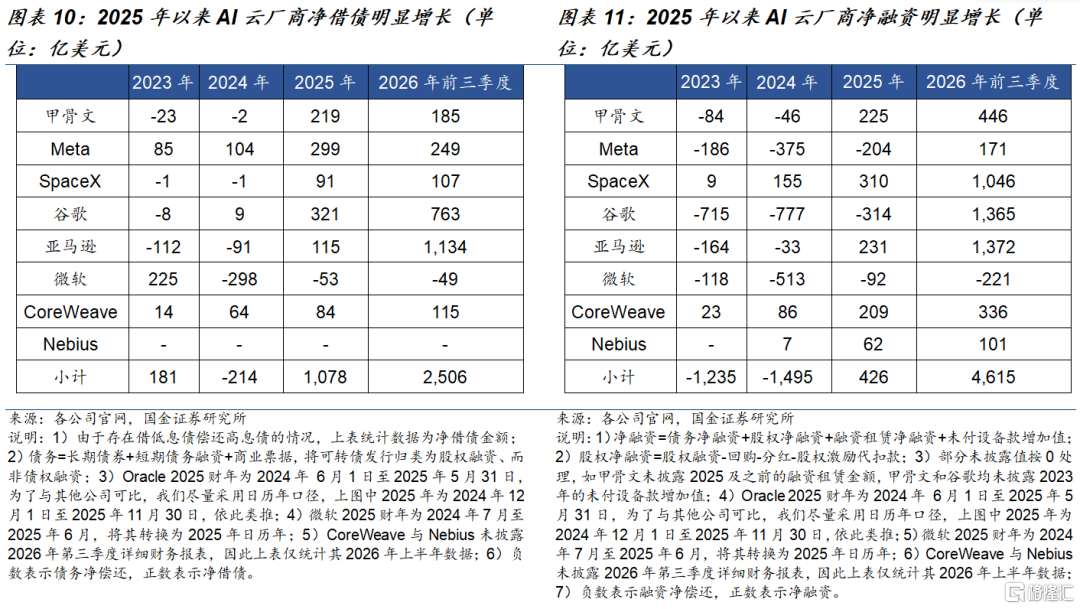
2025年以来,AI云厂商净借债及净融资增长明显。五大头部AI云厂商(甲骨文、Meta、谷歌、亚马逊、微软)2024年整体处于债务净偿还状态,但2025年净借债高达903亿美元,2026年前三季度净借债进一步增长至2,284亿美元。若考虑股权融资、融资租赁、未付设备款增加值等融资方式,2024年AI云厂商分红回购金额超过融资额,而2026年前三季度这五大头部AI云计算厂商已至少向市场融资3,133亿美元。
在资本开支压力之下,Meta、谷歌暂停了股票回购,当前仅微软处于债务净偿还、分红回购正常进行的状态。表内融资之外,AI云厂商还通过租约担保、残值担保等方式为第三方数据中心或非控股合资公司进行融资增信,规避大规模表内借债对信用评级和融资成本的影响,如谷歌2026年三季度末对外部公司的财务背书及担保达到985亿美元,较2025年末的226亿美元大幅增长。若第三方数据中心无力继续建设,AI云厂商可能收购该项目并继续开发,将表外资本开支转到表内,如近期Crusoe将未完工的数据中心出售给谷歌,由谷歌继续投资170亿美元进行开发。
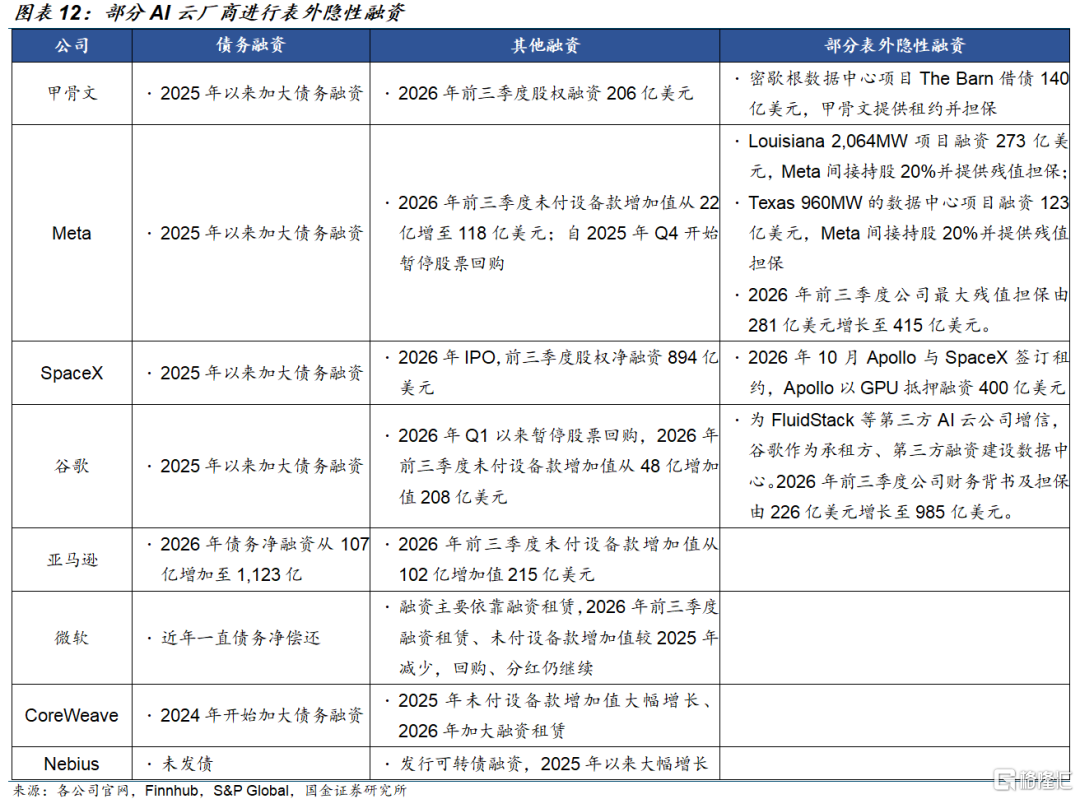
2026年四季度以来,AI云厂商进一步加大融资。甲骨文、Meta、谷歌、微软第四季度至今约融资1,142亿美元,微软时隔9年之后重启了大规模投资级美元债的发行;Meta、谷歌等公司选择发行利率更低的欧元债。
2026年至今,五大AI云厂商(甲骨文、Meta、谷歌、微软、亚马逊)债务净融资额约为3,425亿美元,较2025年的903亿美元同比增长379%;综合净融资额约为4,275亿美元,较2025年的3,133亿美元同比增长136%。假设NeoCloud、AIDC、表外数据中心的债务融资额为大型AI云厂商债务融资额的60%,测算2026年至今AI数据中心相关债务融资额约为5,480亿美元;根据SIFMA统计,2026年1~10月美国公司债新发23,426亿美元,则AI数据中心相关融资约占今年美国公司债新发市场的23.4%。
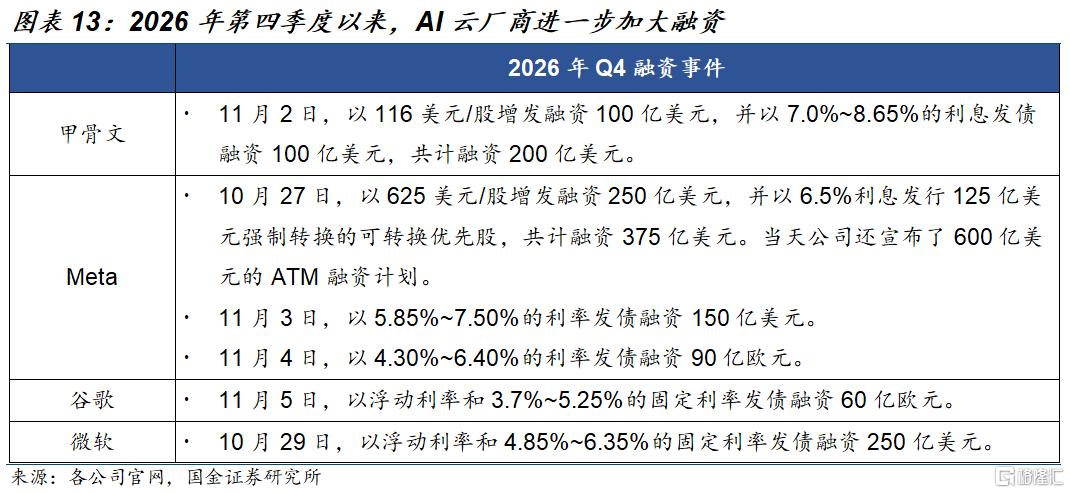
至最新一期财报,五大AI云厂商可动用存量资金合计约3,766亿美元,其中谷歌持有的1,882亿美元存量资金中包含752亿美元限售的SpaceX股权;CoreWeave在手的现金及现金等价物低于未付设备款余额,需要通过融资维持公司运转。
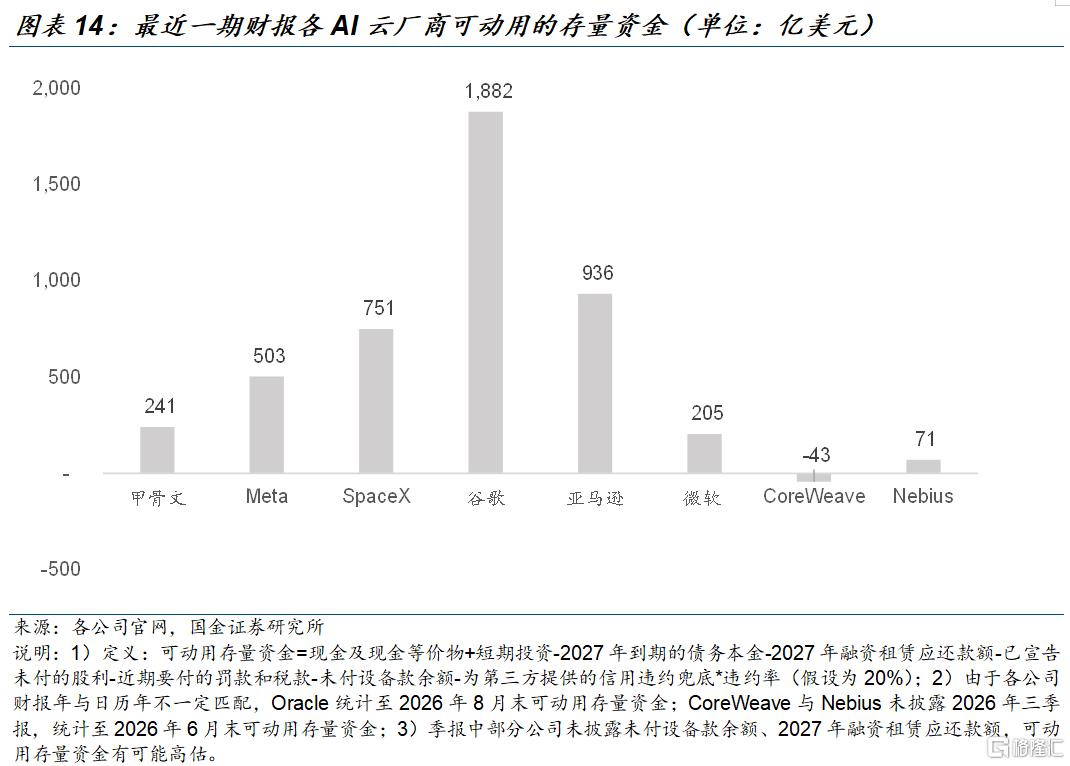
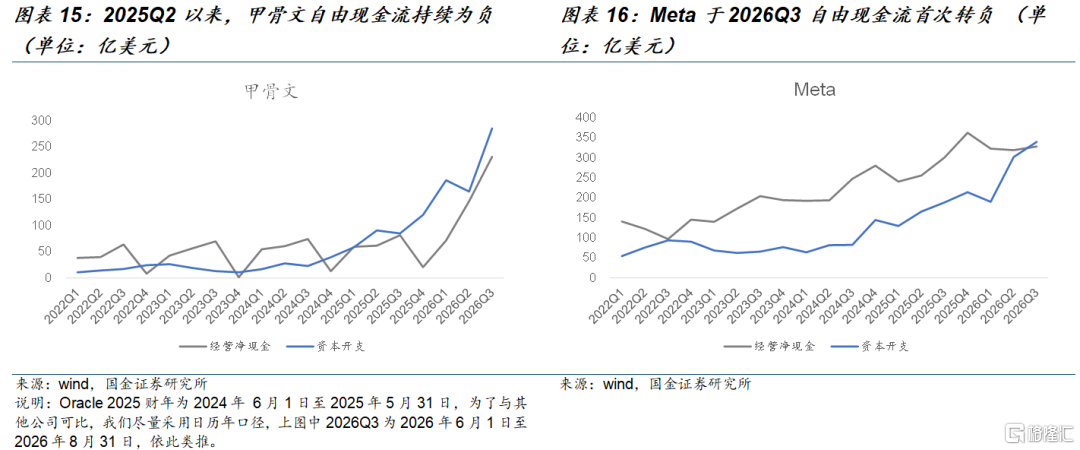
至最新一期财报,大型AI云厂商中仅微软近年来季度自由现金流持续为正,但经营净现金/资本开支也呈下滑趋势。Meta于2026Q3自由现金流首次转负、谷歌于2026Q2自由现金流转负,SpaceX、CoreWeave、Nebius自由现金流近年一直为负,其中CoreWeave和Nebius的经营净现金2026年以来未明显增长。
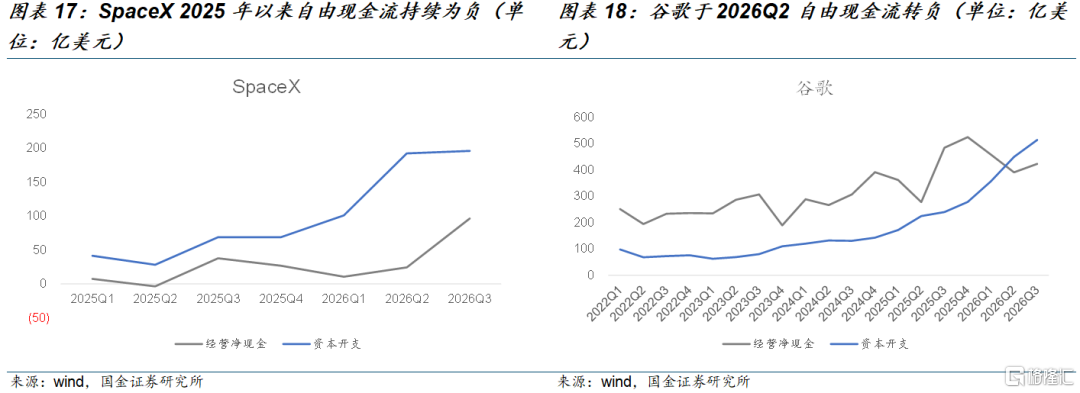
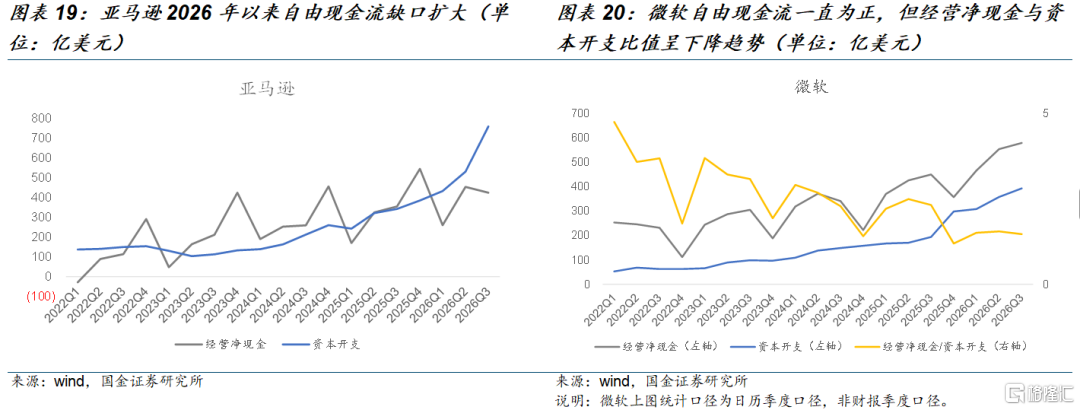
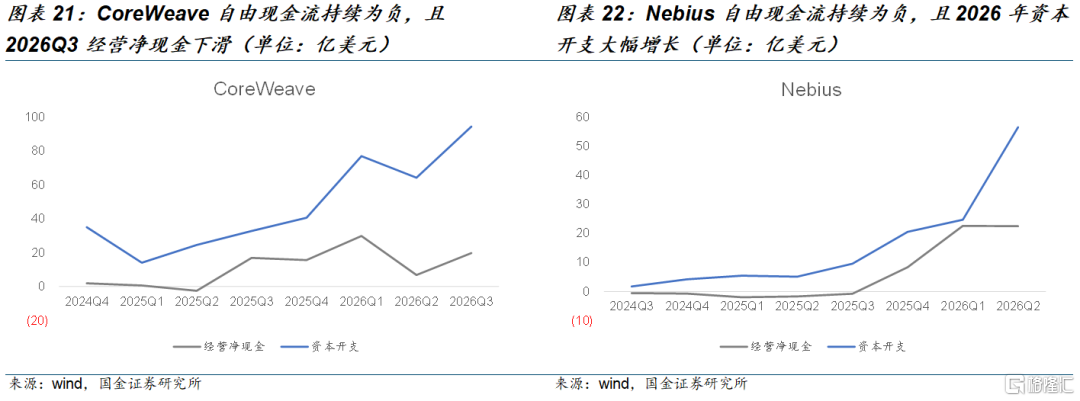
按近期公布的资本开支计划,五大AI云厂商2027年预期自由现金流合计为-894亿美元,参考Bloomberg经营活动现金流量金额一致预期,2027年预计仅微软自由现金流为正。SpaceX若按照2027年10GW资本开支的指引进行建设,预计自由现金流为-2,499亿美元。结合公司最近一期财报可动用存量资金,预计谷歌、微软、亚马逊、甲骨文融资急迫性相对较弱,而SpaceX、CoreWeave、Nebius、Meta融资急迫性较高,否则难以完成资本开支计划。
下游AIDC交付期限的不确定性带来了资本开支计划完成的不确定性。据彭博社和华尔街见闻报道,微软正在加强对Nebius、IREN和Nscale部分数据中心的监督,退出其认为风险较高的项目,并在内部讨论是否继续签署新的NeoCloud交易。面对交付不确定性,一方面微软主动退出了Nscale多个项目,不再扩大双方在德克萨斯州的可做,并不再计划租用Nscale位于西弗吉尼亚州1.35GW的算力;另外一方面微软向Nebius新泽西州的项目、Nscale和IREN在德克萨斯州的项目派驻员工。此前由于IREN德克萨斯州园区发生事故导致交付延迟,IREN已将原本2026年末40亿美元的ARR预期推迟至2027年1月末。
至2026年最新一期财报,五大AI云厂商的采购及其他合同承诺达3.42万亿美元,较2025年的1.38亿美元增长149%。谷歌、亚马逊、微软采购的大幅增长主要来自于AI基建及数据中心租约的增长。如果合同承诺顺利按计划执行,预计AI云厂商2028年仍将面临较高的外部融资需求。
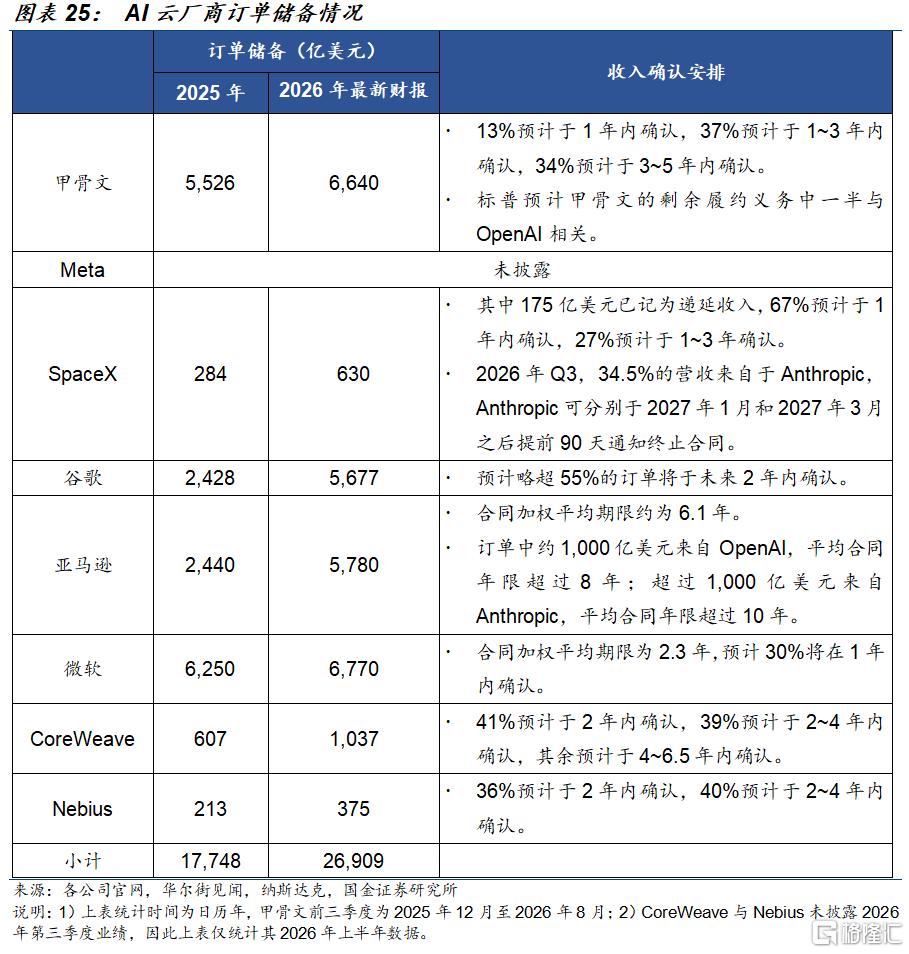
至2026年最新一期财报,四大AI云厂商(Meta未披露)剩余履约义务约2.49万亿美元,较2025年末增长49.4%;其中预计5,403亿美元将于1年内确认为收入,占比21.7%。微软、甲骨文的剩余履约义务增长较慢,SpaceX 2026年Q3约34.5%的收入来自于Anthropic,而Anthropic于2027年Q1开始具有合同提前终止权,为SpaceX的云业务带来不确定性。
3.小结及投资建议
在头部AI云厂商中,微软、谷歌相对信用评级高、预期未来自由现金流或当前可动用存量资金较为健康。NeoCloud及AIDC相关公司中,融资成本较高的CoreWeave、Galaxy Digital、IREN和CleanSpark在加息环境之下预计受到融资挑战。
4.风险提示
全球宏观及流动性风险
若美联储或其他全球主要经济体财政预算收紧、量化紧缩、社会通胀较高,可能对全球流动性或加息预期产生影响,从而影响AI云厂商的外部融资环境。
AI行业发展或变现不及预期的风险
若AI行业发展不及预期,可能外部投资者参与行业投资意愿会减弱;若AI经济变现能力不及预期,可能上游模型厂商或客户采购意愿减弱,导致现有合同取消
数据中心建设或交付不及预期的风险
若数据中心因电力申请、项目审批、建设进度等原因导致交付不及预期,AI云厂商没有足够算力交付下游客户,导致收入或订单疲弱,可能会对未来AI云厂商持续融资能力产生影响。
外部融资风险
随着AI数据中心建设相关债券占美国企业债券融资比重提升,部分数据中心获取融资的能力可能减弱。若外部金融机构不能提供足量金额、合理利率的融资,数据中心可能不能按时进行项目建设,或者项目出现亏本。产业链传导之下,AI云厂商可能会兑现财务担保,甚至将外部数据中心收归体内进行自主建设,从而使得AI云厂商自身资产负债表恶化。
注:本文来自国金证券2026年11月11日发布的《海外AI云厂商融资现状研究》,报告分析师:王倩雯 S1130525070010,樊志远 S1130518070003
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。