如何看待当前债市的逆风与保护?


主要观点
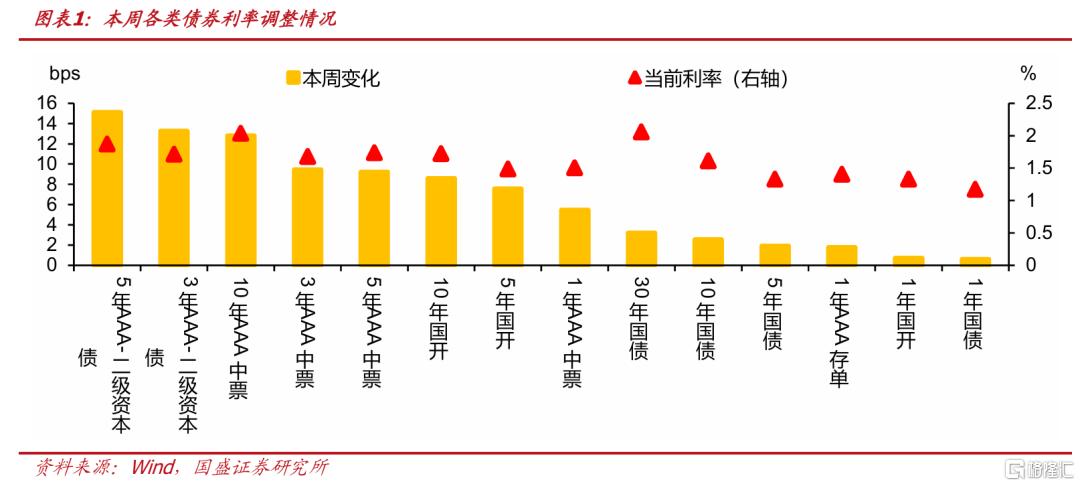
本周债市大幅调整,各类利率普遍上行。其中国开债、二永债和普信债上升最为明显。10年国开利率从1.64%上升至1.72%,单周上升8.6bps。5年二级资本债、10年AAA中票单周分别上升15.1bps和12.8bps。相对来说,政府债和短债上升幅度相对有限,10年和30年国债分别上升2.6bps和3.2bps至1.61%和2.06%,1年AAA存单小幅上升1.75bps至1.41%。
本周债市调整是多重因素叠加的结果。其一,资金面边际收紧。一方面,税期来临,另一方面,前期利率较快下行之后,央行投放相对有限,资金价格持续上升。本周DR001最高攀升至1.33%的水平,资金的收紧引发市场对流动性趋紧的担忧。其二,政府债免税取消预期升温。央行发布的《2026年三季度货币政策执行报告》在"国际利率水平比较"专栏中明确提出"对相关利率进行分析和比较时需还原税收因素的影响",税收统一需求之下,市场担忧政府债免税或存在取消风险。这意味着国债新券需以更高票息补偿税负、收益率中枢上移,比价上具有一致性或相关性的政金债、二永债和信用债更为直接的受到影响。其三,信用事件增加提升信用风险担忧。华发舆情持续反复,叠加地产基本面走弱与地方财力压力,市场对城投及涉房主体的风险补偿要求系统性抬升,信用利差全曲线走阔,并经由赎回渠道向利率品种传染。
市场的持续调整又引发赎回压力担忧,特别是担忧理财赎回公募引发反馈循环。市场调整带来理财等机构对公募债基的赎回增加。据财联社消息,截至今年3季度,理财持有公募基金约3万亿元,较去年年末增加1.14万亿元左右。市场担心债市调整引发理财对净值回撤防范,存在集中赎回公募风险。而这可能导致市场进一步调整,并发生类似于2022年的赎回潮风险。
我们认为,当前不具备发生大规模赎回潮的基础。一方面,资金中枢未有明显上升,这决定了包括现金管理类在内的短债产品净值的稳定。这与2022年Q4不同,在赎回潮之前,R007月均值已经从1.5%左右上升到1.8%,资金率先收紧;另一方面,理财对赎回的应对能力也有所加强。封闭式和现金管理类产品占理财近一半。同时,根据最新数据理财资产中现金和存款占比在28.1%(2026Q2),对负债端赎回压力有足够的抵御能力。理财赎回更多是预防性行为。
当前资金或难趋势性收紧。当前资本市场并不稳定,股市偏弱环境下,央行或难趋势性收紧流动性;同时,换锚之后资金价格大幅偏离政策中枢(隔夜逆回购利率1.25%)也不符合政策目标——三季度货政报告已确认DR001作为短端核心锚的地位,如果DR001持续运行于1.33%以上并非合意状态。周五央行已重启7天逆回购并开展1000亿元国库现金定存,单日净投放2800亿元,呵护意图明确。若央行维持加码投放,资金有望逐步企稳。
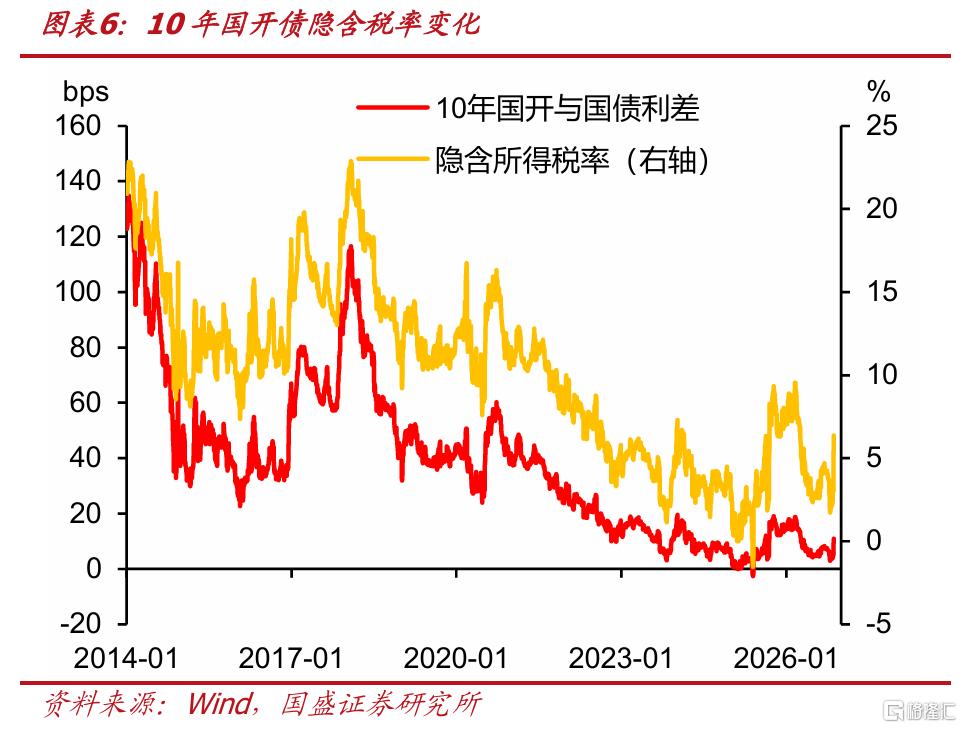
政府债免税的定价担忧或已反应接近到位。免税区间不能简单以25%所得税率乘以利率定价,这会显著高估冲击:税收成本在供需两端分摊——财政作为发行人可部分承担,而其他机构增加新政府债购买,减少证金债、二永债和普信债购买同样能够分担一部分。我们11月13日报告中运用分摊的方法进行测算,估计首年冲击中枢或在9.1bps。而按本周10年国开和国债利差拉大6bps来看,或已反应大部分冲击。
信用风险短期通过金融产品放大,中期或带来信用分化。华发等信用事件导致信用风险上升、引发机构抛售,根源在于地产等基本面变差以及地方政府财力不足下的融资不畅,城投风险上升、信用风险加大是中期变量。短期经由信用债ETF和其他基金向整个市场传染(赎回—抛售—净值回撤—再赎回)。但在资金稳定的情况下,中期更应表现为分化而非整个信用市场的系统性调整。
下周资金是核心关注点,我们预计随着资金平稳,修复依然会从利率和短债开始,逐步向二永等传递,而普通信用债层面最终更会分化。股债都偏弱环境下,我们认为资金或恢复宽松以呵护国内稳定。而资金平稳将有助于债市逐步修复,理财尚未发生负债端赎回压力情况下,预防性赎回或也需考虑市场位置以及资产品种。同时,利率上升也会吸引配置型机构更多进入,包括银行和保险。随着资金稳定,短债和长利率有望率先获得企稳支撑。而后机构行为稳定之后二永有望随之修复。虽然普通信用债也会随之修复,但由于基本面变化,弱资质区域和行业主体依然承压,普通信用债或出现持续的信用分化。我们短期建议配置长国债+短信用,而后市场平稳之后逐步向二永拓展。我们继续维持年内各利率低点如下判断:1年期同业存单有望降至1.35%—1.4%,10年期国债1.55%—1.6%,30年期国债1.95%—2.0%。调整后或给予配置机会。
风险提示:
外部风险超预期;货币政策超预期;风险偏好恢复超预期;测算误差风险。
报告正文
本周债市大幅调整,各类利率普遍上行。其中国开债、二永债和普信债上升最为明显。10年国开利率从1.64%上升至1.72%,单周上升8.6bps。5年二级资本债、10年AAA中票单周分别上升15.1bps和12.8bps。相对来说,政府债和短债上升幅度相对有限,10年和30年国债分别上升2.6bps和3.2bps至1.61%和2.06%,1年AAA存单小幅上升1.75bps至1.41%。
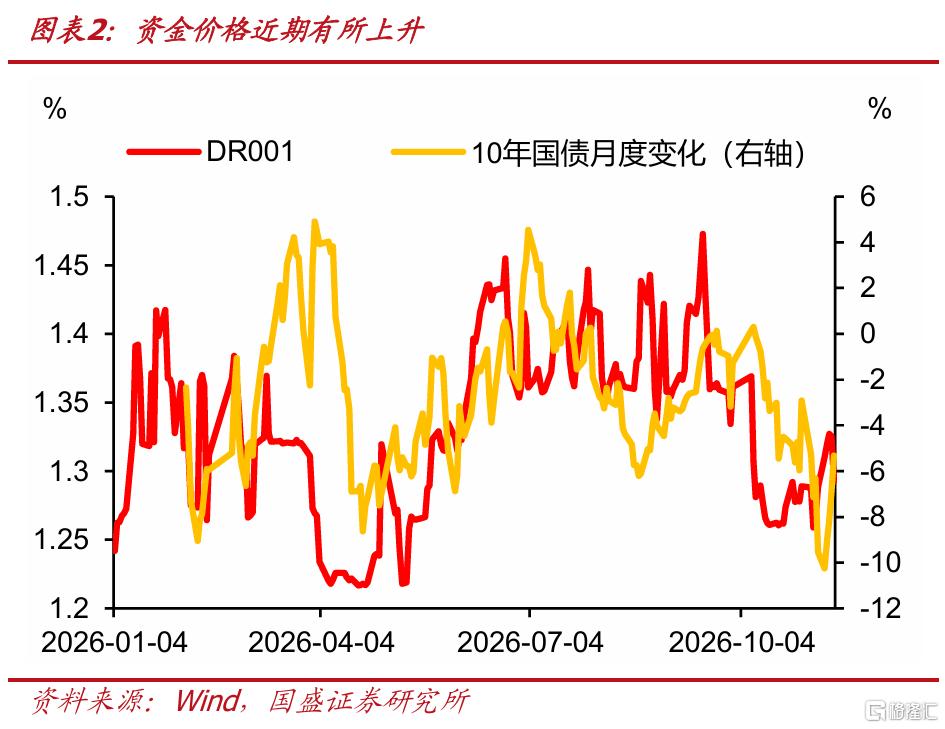
本周债市调整是多重因素叠加的结果。其一,资金面边际收紧。一方面,税期来临,另一方面,前期利率较快下行之后,央行投放相对有限,资金价格持续上升。本周DR001最高攀升至1.33%的水平,资金的收紧引发市场对流动性趋紧的担忧。其二,政府债免税取消预期升温。央行发布的《2026年三季度货币政策执行报告》在"国际利率水平比较"专栏中明确提出"对相关利率进行分析和比较时需还原税收因素的影响",税收统一需求之下,市场担忧政府债免税或存在取消风险。这意味着国债新券需以更高票息补偿税负、收益率中枢上移,比价上具有一致性或相关性的政金债、二永债和信用债更为直接的受到影响。其三,信用事件增加提升信用风险担忧。华发舆情持续反复,叠加地产基本面走弱与地方财力压力,市场对城投及涉房主体的风险补偿要求系统性抬升,信用利差全曲线走阔,并经由赎回渠道向利率品种传染。
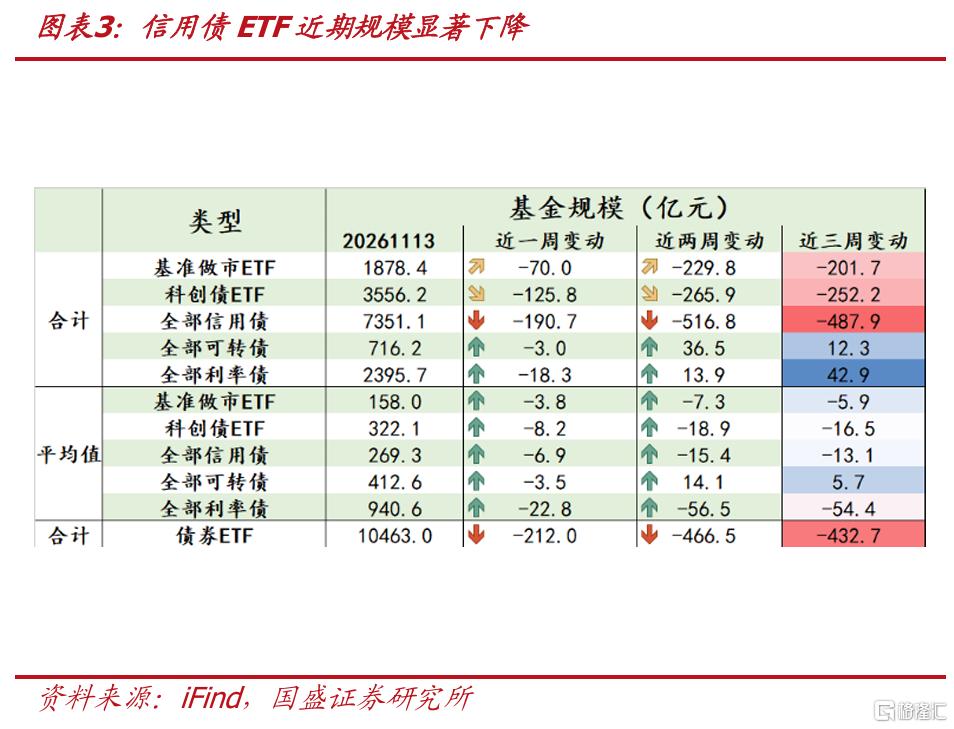
市场的持续调整又引发赎回压力担忧,特别是担忧理财赎回公募引发反馈循环。市场调整带来理财等机构对公募债基的赎回增加。据财联社消息,截至今年3季度,理财持有公募基金约3万亿元,较去年年末增加1.14万亿元左右。市场担心债市调整引发理财对净值回撤防范,存在集中赎回公募风险。而这可能导致市场进一步调整,并发生类似于2022年的赎回潮风险。
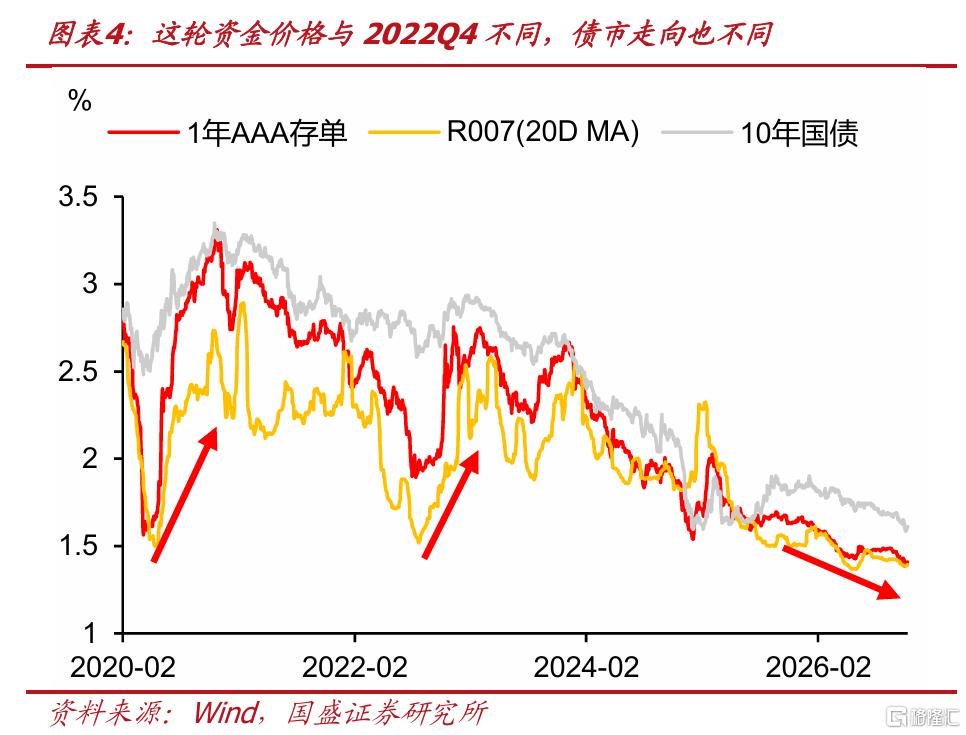
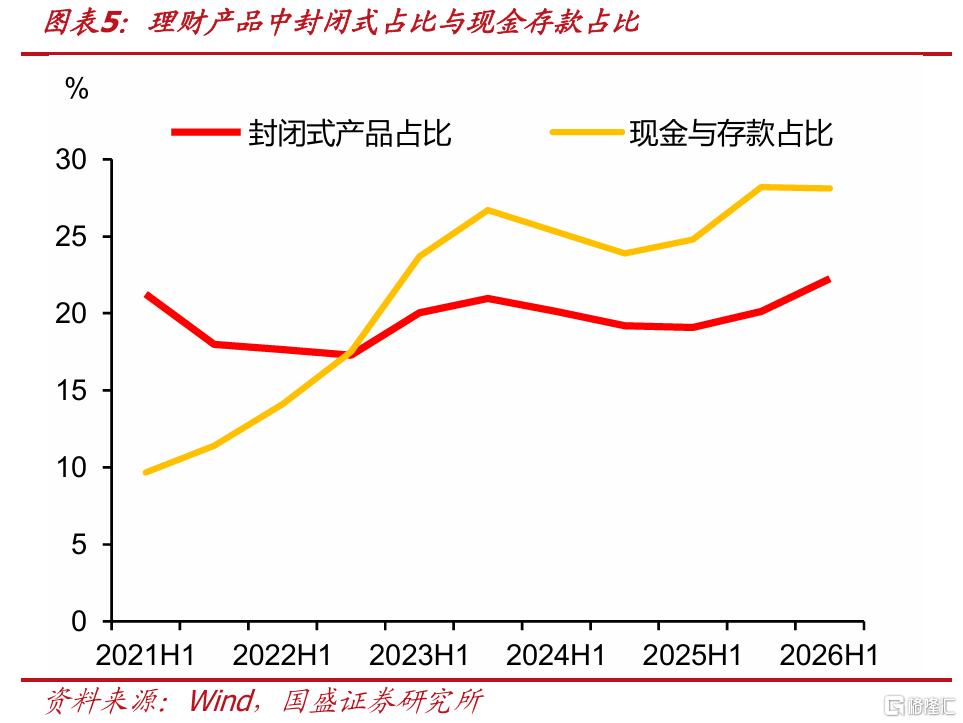
我们认为,当前不具备发生大规模赎回潮的基础。一方面,资金中枢未有明显上升,这决定了包括现金管理类在内的短债产品净值的稳定。理财由于负债端久期较短,大部分直接投资资产久期不高,特别是现金管理类产品。这意味着只要资金稳定,短端回撤风险有限,大部分产品的净值回撤压力则相对可控。这与2022年Q4不同,在赎回潮之前,R007月均值已经从1.5%左右上升到1.8%,资金率先收紧;另一方面,理财对赎回的应对能力也有所加强。今年年中,理财产品中封闭式产品占比22.3%,现金管理类今年年中占比在18.0%,这意味着近一半理财产品不存在赎回反馈循环压力。同时,根据最新数据理财资产中现金和存款占比在28.1%(2026Q2),对负债端赎回压力有足够的抵御能力。理财赎回更多是预防性行为。
当前资金或难趋势性收紧。当前资本市场并不稳定,股市偏弱环境下,央行或难趋势性收紧流动性;同时,换锚之后资金价格大幅偏离政策中枢(隔夜逆回购利率1.25%)也不符合政策目标——三季度货政报告已确认DR001作为短端核心锚的地位,如果DR001持续运行于1.33%以上并非合意状态。周五央行已重启7天逆回购并开展1000亿元国库现金定存,单日净投放2800亿元,呵护意图明确,若央行维持加码投放,资金有望逐步企稳。
政府债免税的定价担忧或已反应接近到位。免税区间不能简单以25%所得税率乘以利率定价,这会显著高估冲击:税收成本在供需两端分摊——财政作为发行人可部分承担,而其他机构增加新政府债购买,减少证金债、二永债和普信债购买同样能够分担一部分。我们11月13日报告中运用分摊的方法进行测算,估计首年冲击中枢或在9.1bps。而按本周10年国开和国债利差拉大6bps来看,或已反应大部分冲击。
信用风险短期通过金融产品放大,中期或带来信用分化。华发等信用事件导致信用风险上升、引发机构抛售,其根源在于地产等基本面变差以及地方政府财力不足下的融资补偿需求,城投风险上升、信用风险加大是中期变量。短期经由信用债ETF和其他基金向整个市场传染(赎回—抛售—净值回撤—再赎回)。但在资金稳定的情况下,中期更应表现为分化而非整个信用市场的系统性调整。
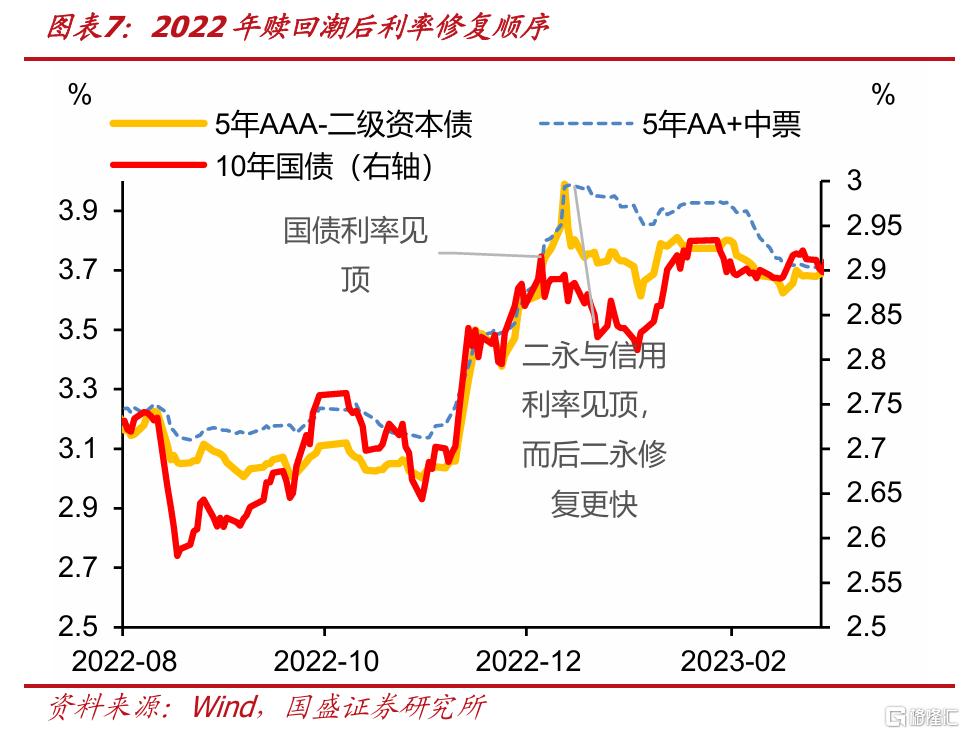
下周资金是核心关注点,我们预计随着资金平稳,修复依然会从利率和短债开始,逐步向二永等传递,而普通信用层面最终更会分化。股债都偏弱环境下,我们认为资金或恢复宽松以呵护国内稳定。而资金平稳将有助于债市逐步修复,理财尚未发生负债端赎回压力情况下,预防性赎回或也需考虑市场位置以及资产品种。同时,利率上升也会吸引配置型机构更多进入,包括银行和保险。随着资金稳定,短债和长利率有望率先获得企稳支撑。而后机构行为稳定之后二永有望随之修复。虽然普通信用债也会随之修复,但由于基本面变化,弱资质区域和行业主体依然承压,普通信用债或出现持续的信用分化。我们短期建议配置长国债+短信用,而后市场平稳之后逐步向二永拓展。我们继续维持年内各利率低点如下判断:1年期同业存单有望降至1.35%—1.4%,10年期国债1.55%—1.6%,30年期国债1.95%—2.0%。调整后或给予配置机会。
风险提示:
外部风险超预期;货币政策超预期;风险偏好恢复超预期;测算误差风险。
注:本文节选自国盛证券研究所于2026年11月15日发布的研报《如何看待当前债市的逆风与保护?》,分析师:杨业伟S0680520050001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。