十大券商最新研判:“阻断式反弹”开启,市场或震荡筑底


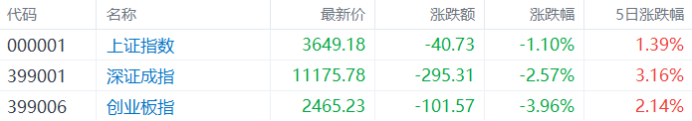
上周,A股三大指数集体上涨。创业板指累涨2.14%,深证成指累涨3.16%,上证指数累涨1.39%。板块上,光伏设备、影视院线、贵金属等板块领涨,光芯片、覆铜板、油气开采等板块下挫。
本周重要财经事件:(1) 中美10月CPI、PPI数据等数据将出炉;(2)俄美乌三方会谈将在阿布扎比举行;(3)中芯国际、Coreweave等半导体与AI巨头发布最新财报。
后市市场将如何演绎?且看最新十大券商策略汇总。
1. 中信建投:全球风险偏好收敛,A股进入结构重估阶段
上周稳市政策持续发力成为行情的核心支撑:近期回购增持再贷款利率下调,大幅降低产业资本入市成本,叠加资本市场配套优化举措落地,市场底部支撑得以进一步夯实。海外方面,民主党在中期选举中大胜后,市场担忧更严格的AI监管、数据中心审批限制以及地方层面的“新建禁令”或将放缓美国AI基础设施建设节奏。
后续可关注三条主线:一是科技硬件,核心看半导体,上涨之后不追高,冲高回落或回调时逢低布局;二是美国中期选举受益方向,以光伏为主,同样不宜追高;三是跨年题材,优先 AI 应用,以短线博弈为主。
2. 申万宏源策略:讨论反弹结构
先做好大波段调整中的超跌反弹:短期历史极高性价比 + 稳定资本市场预期发力,A股反弹自有其规律。但科技赛道基本面仍逆风,短期筹码结构承压,都不支持大波段反弹。可参考的历史经验:向上反弹的幅度和时间可能有限,但不再创新低的时间可能较长。结构上,主题行情和独立逻辑行业占优,机构重仓的科技赛道资产可能跑输。
讨论反弹结构:在主题轮动和独立逻辑的线索中,行业比较排序相对靠前的方向:1. 基本面研究有效性恢复,关注基本面预期超过26年中,27年预期好于26年的方向,重点是国产半导体和PCB。2. AI应用端产业和一级市场关注度较高的未来方向是具身智能、医疗AI和AI安全。3. 民主党横扫交易的持续也是验证主题行情强弱的信号。新能源和半导体占优 + 算力链调整,这本身也是市场结构性机会的一部分。这三类结构中,仍有保持强势的方向,也是反弹波段犹在的佐证。相反,若三类结构都走弱,后续轮动主题方向,可能更加弱势,构成反弹行至尾声的信号。
3. 方正策略:由守转攻
市场在上周企稳反弹,过程虽一波三折,但最差的时候已经过去,由守转攻的契机到来。
配置策略建议:市场企稳看科技,形成趋势看内需,中期维度关注三方面配置机会,一是科技成长的超跌反弹,主要包括具备产业催化的机器人、新能源、军工、AI应用和医药;二是重视内需与顺周期板块的配置价值,包括地产基建链以及部分消费品;三是对于货币政策变化反应最为直接、低估值、能够稳指数的非银金融。
4. 华金策略:大级别底部形成的条件
复盘历史,A股大级别底部出现主要受重大政策出台、估值情绪极低、基本面改善等因素驱动。当前来看,A股大级别底部可能逐步出现,短期继续震荡磨底。短期部分科技成长、周期和低估值蓝筹等行业表现可能相对占优。
行业配置:短期均衡配置部分科技成长、周期和低估值蓝筹等行业。(1)电子、通信、商贸零售、有色金属等行业三季报业绩较好。(2)当前成长二级行业中半导体、其他电子、通信设备等估值性价比较高。(3)短期建议均衡配置:一是政策和产业趋势向上且超跌的医药(AI制药)、电新(储能)、有色金属、电子(国产半导体)、传媒(AI应用、游戏)、计算机(AI应用)、机械(机器人)、通信(AI硬件)、军工(商业航天)等;二是券商、消费、电力等低估值蓝筹行业。
5. 光大证券:外部扰动与政策托底拉锯,市场或震荡筑底
短期来看,市场或进入筑底蓄势阶段。目前市场最核心的问题是AI资本开支持续性短期无法证伪、经济基本面弹性有限,因此指数缺乏反转条件;但美国中期选举后地缘缓和预期带来的国际油价回落、中长期资金的积极托底、国内稳市场政策的持续加码,可能会催生一些阶段性的反弹行情。整体来看,市场大概率将进入筑底蓄势阶段。
关注三条均衡配置方向。方向一,政策链,即沿着政策发力的重点方向进行布局,涵盖基建链、地产链、消费链以及各类细分领域。方向二,硬科技赛道。聚焦半导体、AI、高端制造等具有核心技术壁垒与国产替代逻辑的领域,这些板块既受益于全球科技产业周期的上行,也契合国家科技创新与自主可控的政策导向,具备较强的成长确定性与估值弹性。方向三,有自下而上景气的其他板块,例如农林牧渔、医药、非银金融等,这些行业更多依靠自身基本面逻辑驱动而走出独立行情,不依赖宏观政策的强刺激,能够在市场震荡中提供一定的超额收益。
6. 国金策略:市场重构的开始
考虑到中国资产内生的稳定性依然牢固,叠加近期维稳政策力度的加强,中国资产的吸引力正在加强。AI减速下资本成本下降之路已经清晰,前半段冲击来自于资本回报的同步下降,后半段全球将迎来机遇。部分业绩韧性与边际改善信号已经出现,我们建议从宏观+行业两条线上寻找防御配置线索。
具体配置建议:第一,美国实际利率见顶回落,黄金有望迎来机遇,后续关注美伊地缘烈度是否回升,然而中期的底部正在确立;第二,对于能源链(煤炭,石油,油运)而言,短期价格下跌后的压力测试期过后,将继续受益于全球对能源的补库需求,事实上能源链本身也是资本成本波动与地缘冲突下的韧性资产;第三,财报视角下建议关注:①高景气延续:医疗服务、航运港口,以及有色、化工中的细分领域等;②困境反转策略:纺织服装的细分领域,以及造纸、炼化及贸易、医疗器械、快递、乳制品等。
7. 中银证券:海外AI重定价、国内稳市升级
当前市场的内外分化在于:海外科技资产在重定价AI监管方向,国内权益资产在定价尾部风险下降+制度性缓冲。在这一框架下,AI产业链方面,定价锚从资本开支增速切换至现金流可见度与监管免疫度。直接暴露于数据中心建设审批风险、电力成本转嫁风险和潜在加税风险等环节,需要更高的风险补偿;而国产算力链等方向短期有望获益。而国内稳市机制的制度化,为A股的中期配置价值提供了比此前更坚实的底部支撑。最后,海外利率路径是短期最大的跨资产扰动源。
8. 招商证券:中选后的市场主线与配置方向
美国中期选举后,民主党夺回国会两院,但受总统否决权约束,政策变化将更多体现为约束增强”而非“方向反转”,主要通过拨款、国会监督和州级行政裁量实现。产业层面,医疗服务边际受益于保障扩围,药企面临控费压力;数据中心承担新增电网成本成为两党共识,电网投资确定性高于清洁能源补贴;对华科技限制和关键矿产供应链重构仍具连续性。另外,AI监管趋严引发资本开支回报担忧,海外交易重点由云厂商现金流转向上游硬件EPS下修。强劲非农约束短期宽松预期,AI投资降温则压低长期利率。
A股配置建议围绕“关键矿产资源、高现金流、自主可控“,关注半导体设备与材料、国产算力和信创,稀土、铜及小金属,变压器和电网设备,以及创新药与高股息银行。
9. 华安证券:反弹已至,坚定信心
反弹已至,坚定信心。一方面海内外三季报、中期选举、FOMC会议等扰动因素近期皆落地,二方面存在监管坚决稳市场、APEC峰会会晤、中央经济工作会议预期等潜在提振,三方面机构年末业绩排名冲刺和春季躁动行情交易共识正在凝聚。民主党AI限制性提案仅为短期快速冲击,真正落地难度极大,不影响当下反弹格局。
配置上,本次年末反弹对应成长产业景气周期第二阶段尾声加速上涨,超跌AI上中游硬件仍是首选,此外具备景气或催化的强α方向如AI应用和农产品链条亦可配置。再次提醒红利资产在市场超跌反弹以及股息率消化至临界点情况下,性价比已然较低。
10. 浙商策略:“阻断式反弹”开启,低点已确认、继续看反弹
总体来看,上周“阻断式反弹”的出现,大概率确立了市场的阶段性低点,后续仍有希望继续震荡反弹。配置方面,基于“市场反弹阻断颓势,低点或确认、继续看反弹”的判断,我们建议:择时方面,仓位重者仍可以继续持有、等待反弹之后再行处理,仓位轻者可以在回调过程中分批加仓、若遇新低则视为机会。行业方面,一方面可以操作双创的超跌反弹,另一方面则注意逢低把握恒科、传媒、证券、军工、地产、中字头等“环科技行业”的反弹机会。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。