数字能源 + 机器人!扭亏之后,科大智能再闯港股仍有三道考题


作者/星空下的番茄
编辑/菠菜的星空
排版/星空下的乌梅
从亏损1.71亿元到半年盈利1.11亿元,科大智能实现了业绩反转,却仍未摆脱现金流压力。
近日,科大智能(300222.SZ)再次向港交所递交上市申请。招股说明书显示,2026年上半年,公司实现净利润1.11亿元,但经营活动现金流净流出1.59亿元,应收账款净额高达16.66亿元,占总资产的三分之一。
作为一家横跨数字能源与智能机器人的技术型企业,科大智能在多个细分市场排名靠前,但2025年营收仍未恢复至2023年的水平,机器人业务也尚未重回历史高点。
盈利修复、增长承压、现金流背离。二度冲刺港股,科大智能需要向市场证明的,已不只是扭亏能力,更是持续增长的质量。
一、业绩修复背后,基本面仍存现实约束
科大智能成立于2002年,2011年在深交所创业板挂牌上市,早期依托工业自动化业务起家,后续通过多笔并购切入电力设备赛道,逐步迭代形成数字能源、智能机器人两大核心业务板块。
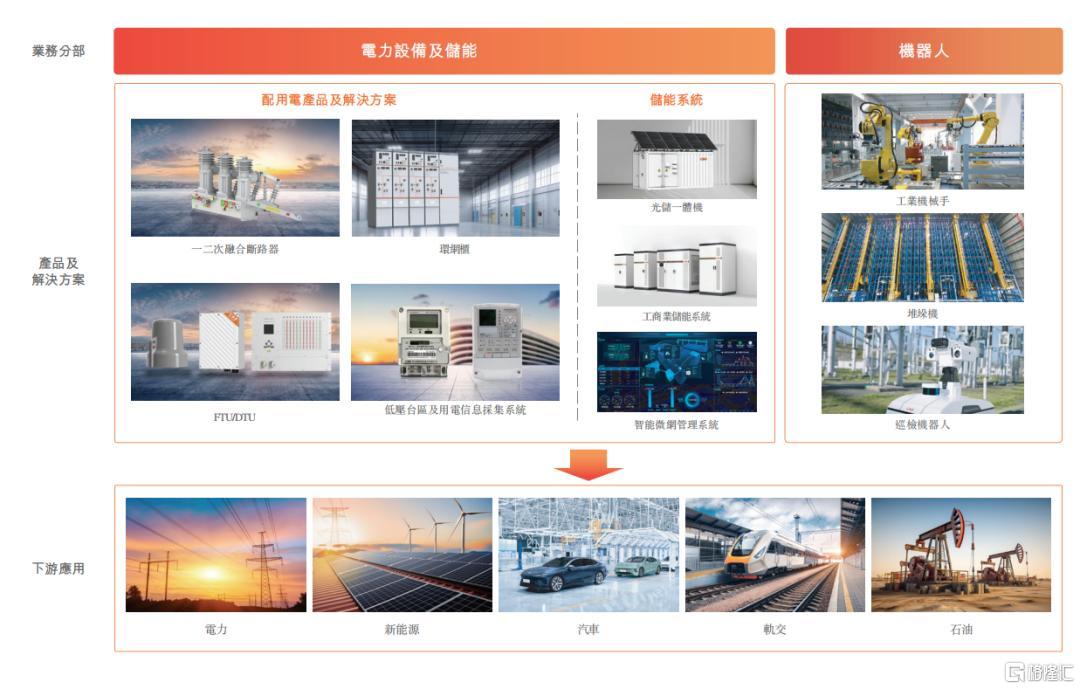 主营业务分类 摘自《招股说明书》
数字能源作为公司基本盘,覆盖智能配用电设备、新型储能系统,面向电网体系以及高耗能工业客户提供硬件产品与综合解决方案;智能机器人板块则包含工业机械手、锂电行业堆垛机、多场景巡检机器人,面向新能源、汽车、轨道交通等行业提供自动化装备,构成公司第二增长曲线。
根据《招股说明书》披露的过往记录期财务数据,2023‑2025年公司营业收入分别为30.25亿元、26.87亿元、30.15亿元,营收整体处于平台震荡区间,2024年出现阶段性下滑,2025年才重回接近 2023年的收入水平,2026年上半年实现营收15.24亿元,同比增长15.2%,短期收入端出现回暖信号。从增长驱动来看,数字能源业务是业绩修复的核心支柱,该板块收入占整体营收比重长期维持七成以上,2026年上半年占比73%,板块毛利率提升至23.32%,较前期有所改善;反观智能机器人业务,虽在锂电堆垛机等细分品类拥有行业地位,但整体收入恢复节奏偏慢,两大业务营收差距持续拉大,2025年数字能源业务收入已经达到机器人业务的3.3倍,业务结构不均衡的特征较为突出。
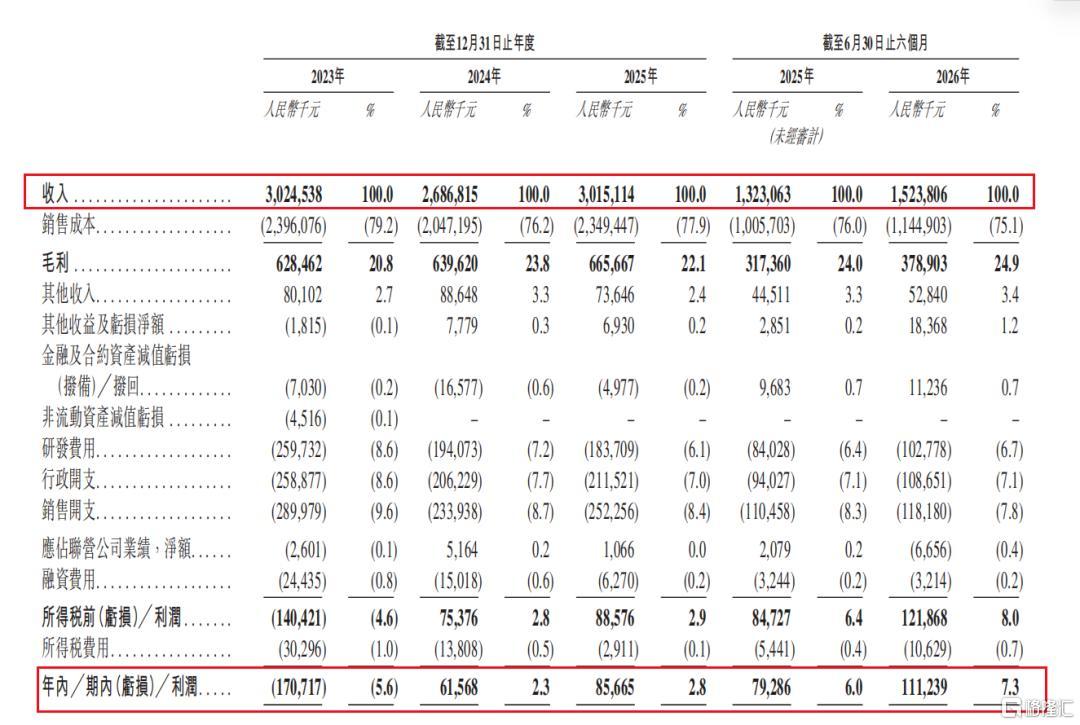 经营业绩情况 摘自《招股说明书》
盈利端则呈现明显反转,2023年公司录得净亏损1.71亿元,2024年、2025年净利润分别回升至0.62亿元、0.86亿元,2026年上半年净利润进一步达到1.11亿元,账面盈利实现连续改善。利润修复一方面来自数字能源业务规模与毛利率提升,另一方面源于历史资产减值压力释放、内部管理降本增效。但盈利质量层面存在值得关注的信号,公司经营现金流呈现极强的季节性特征,年度层面现金流整体为正,但上半年普遍出现大额净流出,2026年上半年经营活动现金流净额净流出1.59亿元,反映出面向大型国企客户开展业务存在显著垫资压力与回款周期问题。
而截至2026年6月末,公司总资产49.81亿元,总负债30.25亿元,资产负债率处于相对高位;应收账款净额16.66亿元,占总资产比重达到33.4%,应收账款规模持续抬升,对公司营运资金形成占用;现金及现金等价物仅2.63亿元,货币资金规模承压,对外部融资存在较强诉求。
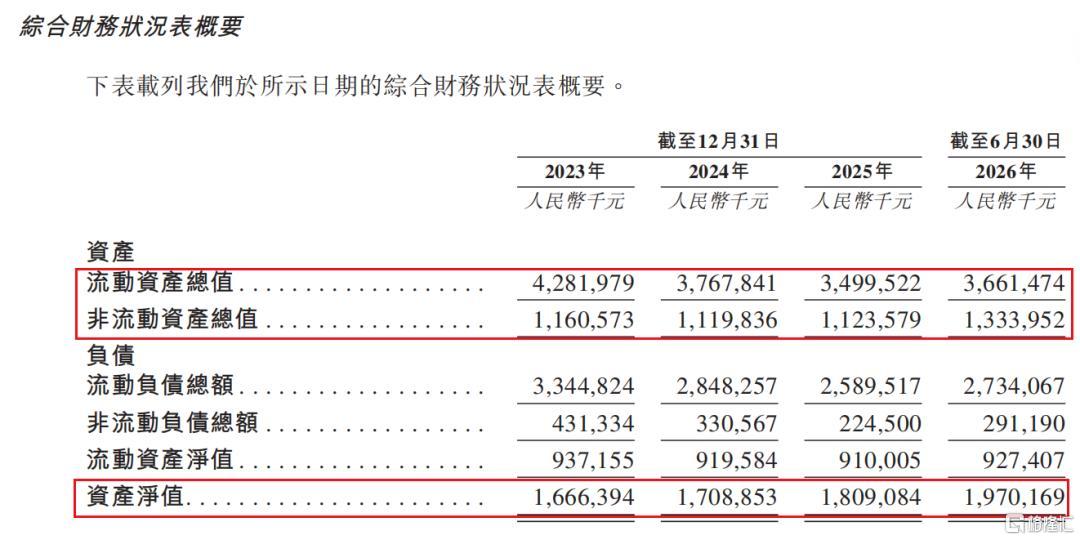 资产负债情况 摘自《招股说明书》
整体来看,公司主业盈利能力得到重建,但营收天花板、现金流波动、应收账款压力,仍是现阶段基本面当中无法回避的现实约束。
二、双赛道红利显现,多元玩家同台博弈
科大智能身处两条高景气赛道,数字能源受益于国内新型电力系统建设,配电网自动化改造持续推进,一二次融合设备渗透率不断提升。弗若斯特沙利文数据显示,国内一二次融合断路器市场规模自2020年89亿元增长至2024年127亿元,赛道保持稳健扩容态势;工商业储能市场伴随分布式新能源普及,同样打开增长空间。而工业机器人赛道,国内锂电、汽车制造业自动化改造需求持续存在,但行业竞争激烈,价格压力长期存在。不过两条赛道均并非寡头垄断,整体呈现大市场、多玩家的竞争格局,细分赛道集中度分化明显。
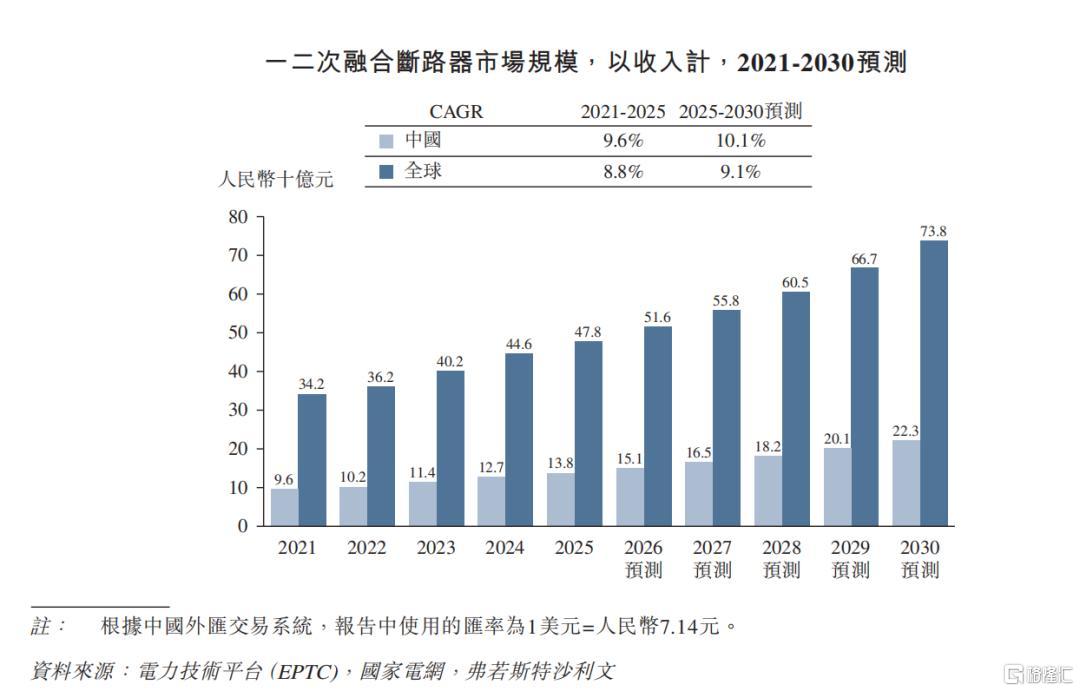 市场规模情况 摘自《招股说明书》
从细分市场地位看,援引弗若斯特沙利文统计,以2025年收入口径,科大智能在中国一二次融合断路器市场位列第二、环网柜市场第六、馈线终端FTU市场第二、配电终端DTU市场第四;机器人领域,2020‑2025年公司工业机械手累计收入国内第一,锂电行业存取堆垛机累计收入国内第一,工商业储能系统出货量跻身全国前十,在多个细分赛道占据靠前席位,但整体全品类市占率并不高,反映赛道整体较为分散。
放眼整个市场,赛道参与者大致可以分为如下几类。
第一类是国网系国有电力设备巨头,以许继电气(000400)、平高电气(600312)为代表,这类企业背靠电网体系,资质齐全、供应链资源雄厚,具备完整全品类产品矩阵,在大型电网招标项目当中具备天然优势,短板在于部分细分新品迭代节奏偏慢,市场化灵活度不足。
第二类则是民营综合电力设备厂商,科大智能属于这一类,同时兼顾配网硬件、储能系统,向下延伸布局工业机器人,技术路线灵活,市场化响应速度快,但整体规模弱于国企巨头,受大客户招标周期影响业绩波动较大。
此外还有专注单一细分赛道的专精型民营厂商以及跨界入局的产业资本,依托自身下游应用场景切入配用电、机器人赛道,资金实力雄厚,但对电力行业准入资质、电网供应链生态积累相对有限。
三、数字能源撑起七成收入,机器人能否成为第二引擎?
对比赛道同行,科大智能的核心竞争壁垒首先来自跨赛道的技术协同优势。公司同时掌握电力一次硬件设备、二次智能终端的研发制造能力,完整覆盖源网荷储产品体系,在固态变压器、构网型光储一体机等前沿产品上已经开展落地实践,一二次融合的技术积累,区别于很多只做单一环节的同行企业。
其次在细分产品已经形成规模化验证,在FTU、一二次融合断路器、锂电堆垛机等品类拿到可观市场份额,积累大量来自电网、新能源工厂的落地项目案例,产品经过大规模场景检验。此外双业务之间存在协同,电力行业巡检机器人,就可以复用数字能源板块对电网场景的理解,形成跨业务的技术复用。
但对标行业参与者,公司的短板与潜在风险同样清晰。首先是客户集中度偏高,最大客户来自国网体系,2026上半年前五大客户收入占比46.7%,单一最大客户占比达到34.5%,业务受电网投资预算、招标节奏影响显著,一旦电网资本开支出现波动,公司收入将直接承压,相比部分客户结构更加多元的同行,抗风险能力偏弱。其次,业务结构失衡,机器人第二增长曲线尚未完全复苏,机器人板块年度收入尚未回到历史高点,两大业务规模差距持续拉大,双轮驱动更多停留在战略定位层面,尚未真正实现均衡贡献业绩,若机器人业务长期修复不及预期,公司增长将高度绑定电网投资周期。同时报告期研发投入绝对值出现下滑,在行业技术迭代加速背景下,持续研发投入的可持续性,是资本市场重点观察的指标。
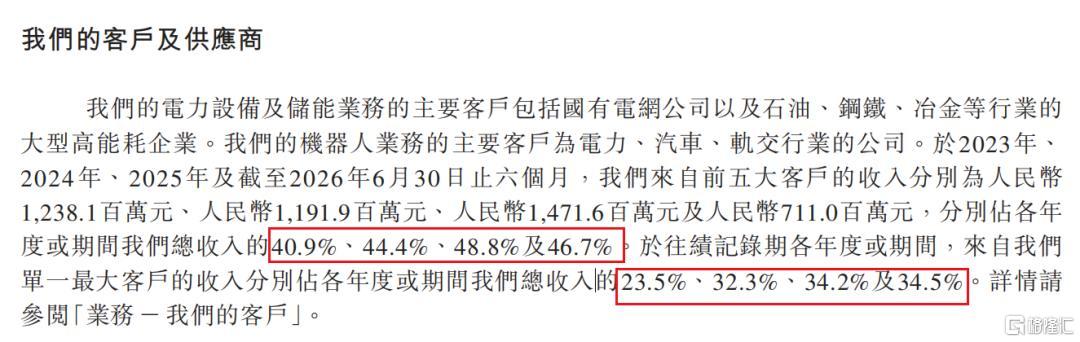 前五大客户和第一大客户占比情况 摘自《招股说明书》
站在当前节点,新型电力系统建设、储能产业扩张、工业自动化升级,为科大智能打开中长期的行业红利窗口,细分赛道已经证明自身产品具备市场竞争力,业绩也已经从历史亏损泥潭中修复。
但资本市场的顾虑同样真实:营收增长乏力、客户集中、现金流波动、机器人业务复苏不确定性,都是横亘在企业面前的现实考题。未来公司能否把募资转化为产能释放、海外市场落地、机器人业务重回增长轨道,能否改善客户结构与现金流质量,仍需要持续观察《招股说明书》规划的落地成效。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。