10月美联储议息会议点评:美联储“鹰派暂停”,年内加息或仍继续

摘要
北京时间2026年10月29日凌晨2:00,美联储发布议息会议利率决议,随后在2:30,沃什召开新闻发布会。总结下来,我们认为本次FOMC利率决议和沃什发言,主要有五处边际变化:
第一,美联储对美国经济边际更加乐观。一方面,在美联储利率决议中,2026年以来关于经济的表述都是“以稳健的步伐扩张”,但是这次改为“以强劲的步伐扩张”,表述更为强化;另一方面,沃什预计2026年三季度美国经济增速进一步上升,得益于强劲的消费支出和企业投资,高科技投资正在引领增长。
第二,美联储强调通胀问题依然严重,重申2%的PCE通胀目标制,不断强调这是美联储的职责。利率决议中表述“通胀水平依然偏高”,而且沃什也表示通胀仍处高位,不存在宽松或隐含通胀目标,实现PCE同比2%的水平是美联储的职责。
第三,本次议息会议维持利率不变,但是利率决议存在反对票,而对未来利率路径仍在避免任何前瞻性指引。2026年10月美联储议息会议“按兵不动”,联邦基金利率目标维持在3.75%-4%,但是本次利率决议10:2通过,有两位官员投票反对。沃什极力回避当前利率是否足够的问题,尽力避免前瞻性指引。
第四,推进美联储会议制度改革,专项工作组即将发挥作用。沃什宣布从2027年秋季起,FOMC仍每年举行8次,但是其中1次用于讨论货币政策战略,不进行利率投票,而2028年货币政策战略会议将增加至2次,相应地利率决议将降至6次。
第五,沃什排除本次议息会议受中期选举等政治因素影响,强调美联储独立性。
我们预计美联储短期暂停加息后,12月大概率仍将继续加息。10月美联储“按兵不动”,我们认为是短期的“鹰派暂停”,之所以暂停加息,一是美联储认为短期金融条件已经趋于收紧;二是美联储面临经济与通胀的平衡,近期就业数据有所下滑;三是能源价格是一个快变量,美联储需要保持灵活。我们预计12月份大概率仍将加息25BP,一方面,美国联邦基金利率期货市场当前12月加息预期已经达到80%左右;另一方面,短期美国供求两端(能源和AI需求等)对通胀的冲击未见反转迹象,通胀短期难以顺畅下行,或仍需要加息抗通胀。但是2027年美联储货币政策仍存在较大不确定性,我们认为如果地缘缓和、中期选举后进入分治政府状态下,或将迎来流动性反转的拐点。
市场短期在定价“鹰派暂停”后仍将加息抗通胀的预期,当天表现为短端利率先下后上,长端利率先上后下,美股受压制后反弹。我们认为如果美伊缓和、政府分治,则后续很可能迎来流动性宽松拐点,则看好美债和美股科技。如果中期选举后,美国进入分治政府,且后续可见美伊缓和的窗口期,则我们认为大概率会在2027年迎来流动性宽松的拐点,则美债和美股科技或将仍值得期待。
风险提示:美伊冲突走向仍存在很大不确定性;美国中期选举结果可能引发市场短期波动。
1
美联储“按兵不动”,但重申坚定抗通胀
北京时间2026年10月29日凌晨2:00,美联储发布议息会议利率决议,随后在2:30,沃什召开新闻发布会。总结下来,我们认为本次FOMC利率决议和沃什发言,主要有五处边际变化:
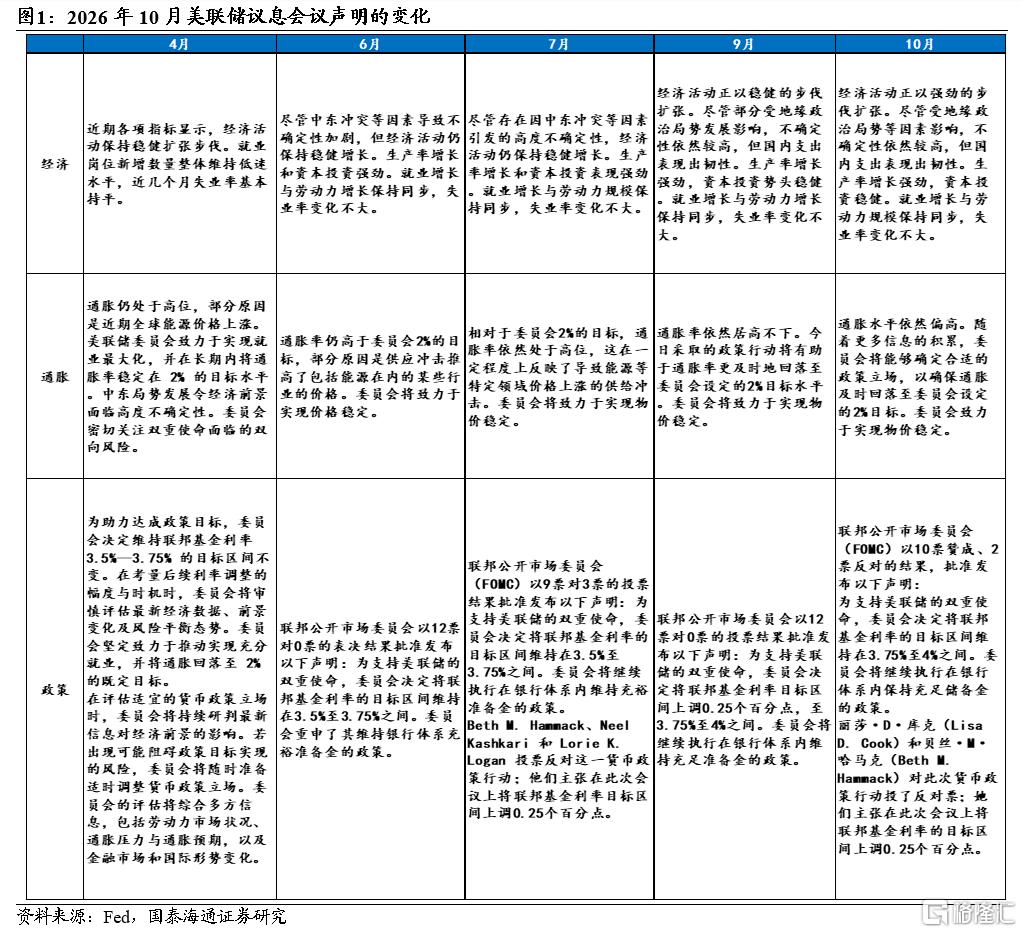
第一,美联储对美国经济边际更加乐观。一方面,在美联储利率决议中,2026年以来关于经济的表述都是“以稳健的步伐扩张”(expanding at a solid pace),但是这次改为“以强劲的步伐扩张”(expanding at a strong pace),表述更为强化,并且重申国内支出表现韧性,生产率增长强劲,资本投资稳健,就业增长与劳动力增长保持同步,失业率变化不大;另一方面,沃什预计2026年三季度美国经济增速进一步上升,初步预计三季度GDP增速可能超过3%,此前,一季度和二季度美国GDP环比折年率分别是2.50%和2.20%,沃什认为经济增长“更为迅速”得益于强劲的消费支出和企业投资,高科技投资正在引领增长。
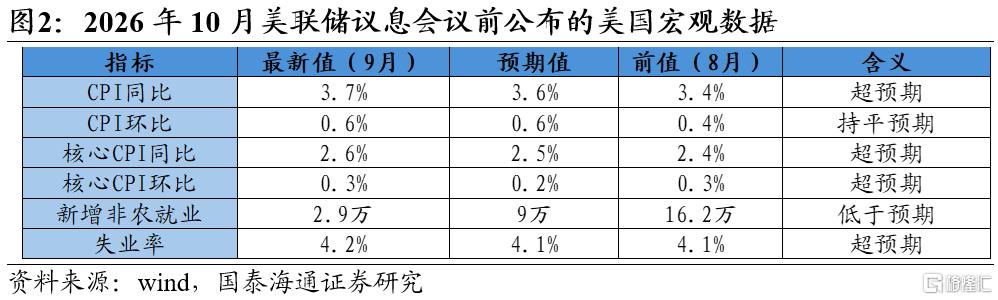
第二,美联储强调通胀问题依然严重,重申2%的PCE通胀目标制,不断强调这是美联储的职责。利率决议中表述“通胀水平依然偏高”,而且沃什也表示通胀仍处高位,不存在宽松或隐含通胀目标,美联储的通胀目标就是实现PCE同比2%的水平,这是美联储的职责。2026年9月美国CPI同比3.7%,高于预期值3.6%和前值3.4%;CPI环比0.6%,持平预期值0.6%,高于前值0.4%;核心CPI同比2.6%,高于预期值2.5%和前值2.4%;核心CPI环比0.3%,高于预期值0.2%,持平前值0.3%。总体来看,美国通胀形势依然严峻。
第三,本次议息会议维持利率不变,但是利率决议存在反对票,而对未来利率路径仍在避免任何前瞻性指引。2026年10月美联储议息会议“按兵不动”,联邦基金利率目标维持在3.75%-4%,但是本次利率决议10:2通过,有两位官员投票反对,一位是美联储理事库克,另一位是克利夫兰联储银行行长哈马克,他们认为应该加息25BP,反映出美联储内部的撕裂,对后续进一步加息的预期产生一定引导。此前,在6月份沃什上台后的第一次议息会议上,利率决议12:0通过,但是7月份继续按兵不动,导致9:3,有3票反对,认为应该加息25BP,紧接着9月份议息会议以12:0顺利加息25BP。所以美联储内部的分裂具有较强的指引意义。沃什极力回避当前利率是否足够的问题,与此前一致,尽力避免前瞻性指引,表示此前行动已经显现一定成效,但对于未来是否还需进一步加息尚未得出明确结论。沃什避免政策前瞻性指引,但是对抗通胀表达了更大决心。
第四,推进美联储会议制度改革,专项工作组即将发挥作用。沃什宣布从2027年秋季起,FOMC仍每年举行8次,但是其中1次用于讨论货币政策战略,不进行利率投票,所以当年利率决议减少至7次;而2028年货币政策战略会议将增加至2次,相应地利率决议将降至6次。沃什更加注重美联储的中长期改革。此前,其所建立的五个专项工作组(政策沟通、资产负债表、数据来源、生产率与就业,以及美联储通胀分析框架),已经开始工作,11月16日生产率与就业专项工作组将召开听证会,探讨人工智能因素短期、中期、长期对就业、生产率等的影响,初步给各个工作组设定了2026年底的报告截止时间,但并非强制。这些工作组主要研究中长期改革问题,沃什表态对于短期政策基本不会起到太大影响。
第五,沃什排除本次议息会议受中期选举等政治因素影响,强调美联储独立性。沃什强调中期选举等政治考量在本次利率决议中没有发挥任何作用,在为期两天的审议中,没有听到任何政治、中期选举等相关词汇。进一步展现美联储的独立性。
2
预计美联储短期“鹰派暂停”后,年内或仍将继续加息
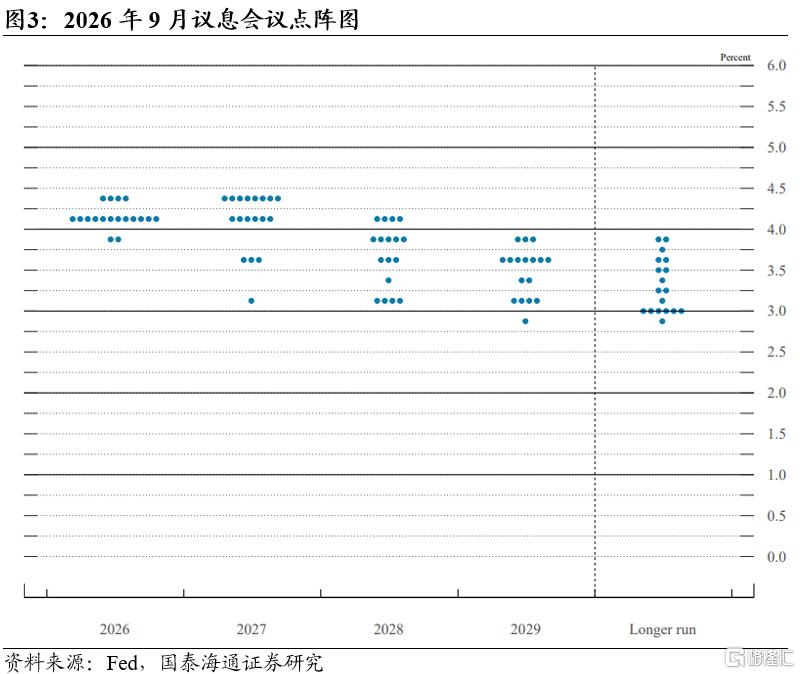
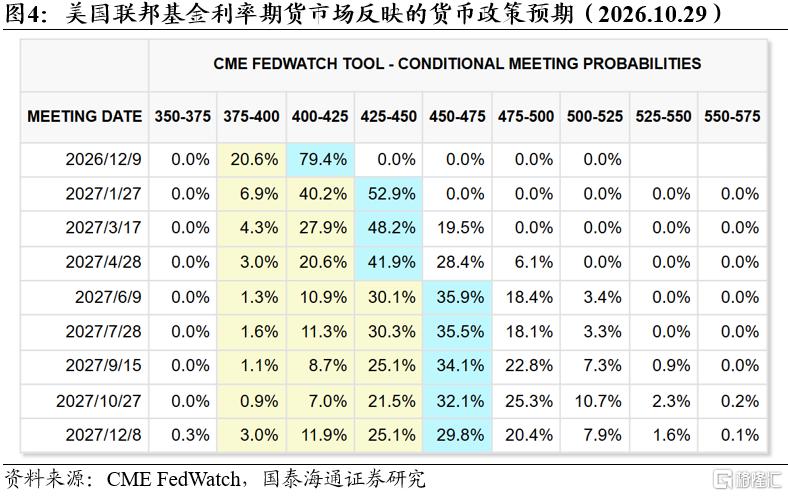
我们预计美联储短期暂停加息后,12月大概率仍将继续加息。10月美联储“按兵不动”,我们认为是短期的“鹰派暂停”,之所以暂停加息,一是美联储认为短期金融条件已经趋于收紧,比如9月份之后美债长端利率已经整体明显上行;二是美联储面临经济与通胀的平衡,虽然美联储不断强调经济韧性和就业强劲,但是2026年9月美国新增非农就业2.9万人,低于预期9万人,失业率意外上升0.1个百分点至4.2%,作为“数据依赖性”主席,不得不考虑这些数据对加息的掣肘;三是美国通胀既有需求端因素的影响,也有能源价格上涨的供给冲击,而能源价格与地缘局势紧密相关,这是一个快变量,所以美联储需要不断根据最新形势调整政策节奏。我们预计12月份大概率仍将加息25BP,一方面,根据9月议息会议点阵图,预计2026年内加息50BP,所以9月加息25BP后,仍有25BP空间,而且美国联邦基金利率期货市场当前12月加息预期已经达到80%左右;另一方面,短期美国供求两端(能源和AI需求等)对通胀的冲击未见反转迹象,通胀短期难以顺畅下行,或仍需要加息抗通胀。
但是2027年美联储货币政策仍存在较大不确定性,我们认为如果地缘缓和、中期选举后进入分治政府状态下,或将迎来流动性反转的拐点。9月份美联储点阵图中位数显示2027年不加息,也不降息,但是当前美国联邦基金利率期货市场显示预期2027年加息2次,如果后续加息周期持续,则全球流动性或将仍有扰动。但是我们认为2027年,可能会迎来一个流动性观点的窗口期,一是美国11月3日中期选举后,民主党大概率掌控国会至少一院的控制权,则美国2027年初开始成为“完全分治政府”或“局部分治政府”,分治掣肘将会有利于美国控制赤字,以及政府停摆风险提升,相对降低经济动能,且财政可持续性担忧下降,美债利率大概率相对下行;二是中期选举后,美伊冲突缓和可能迎来新的窗口期,特朗普多次有过相关的表述,但是实际落地行动仍存在很大的不确定性。如果美伊缓和、分治政府落地,则我们认为2027年很可能不加息,从而迎来一个全球流动性反转的拐点。
3
市场短期定价“鹰派暂停”,全球流动性拐点值得期待
市场短期在定价“鹰派暂停”后仍将加息抗通胀的预期。美联储利率决议发布后,3个月期美债利率相对下行,而后在沃什讲话后略有抬升;10年期美债利率则演绎相反的走势,在利率决议发布后一波上行,而后在沃什讲话后则震荡下行;美股三大指数则在利率决议发布后集体下挫,而在沃什讲话后重新反弹,最终均以翻红收盘,道琼斯工业指数涨0.19%,纳斯达克指数涨0.27%,标普500指数涨0.28%。短期加息暂停,对于短端流动性利好,但是长期通胀预期反而可能上行,所以3月期美债利率下、10年期美债利率上,但是当沃什重申坚定抗通胀的时候,本质是在重塑美联储独立性和公信力,未来加息预期进一步强化,则3月期美债利率上、10年期美债利率下。美股则演绎了流动性冲击后担忧缓和的定价,表现为先下后上。
我们认为如果美伊缓和、政府分治,则后续很可能迎来流动性宽松拐点,则看好美债和美股科技。如前所述,如果中期选举后,美国进入分治政府,且后续可见美伊缓和的窗口期,则我们认为大概率会在2027年迎来流动性宽松的拐点,则美债和美股科技或将仍值得期待。
风险提示:美伊冲突走向仍存在很大不确定性;美国中期选举结果可能引发市场短期波动。
注:本文来自国泰海通证券发布的《美联储“鹰派暂停”,年内加息或仍继续——2026年10月美联储议息会议点评》,报告分析师:汪浩 S0880521120002,于博 S0880526070017
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。