A股半年业绩全景图:复盘与展望


摘要
2026年二季度A股盈利进入加速修复阶段,利润率和经营效率改善是重要驱动力,盈利改善正向更多行业扩散。
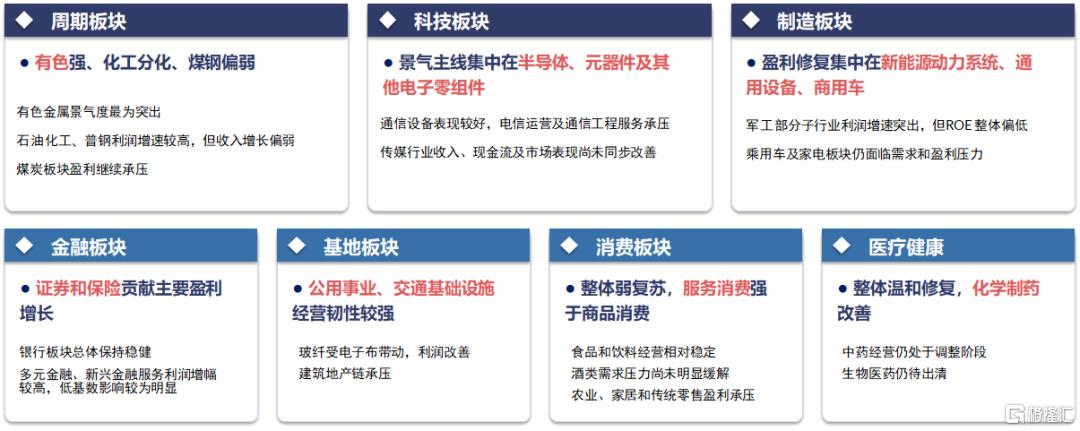
板块景气高度分化,盈利修复集中于资源、科技与制造,消费、基地承压。
①科技板块的景气主线集中在半导体、元器件,通信板块设备表现较好,电信运营商相对承压;②周期板块呈现“有色强、化工分化、煤钢偏弱”特征;③金融板块的盈利增长主要由证券和保险贡献,银行板块总体保持稳健;④基地板块延续明显分化,公用事业、交通基础设施的经营韧性总体强于建筑地产链,地产关注企稳信号,商业地产聚焦运营能力突出的稀缺资产;⑤消费板块整体仍处于弱复苏阶段,商品消费与服务消费表现有所分化,后者明显更强;⑥医疗健康板块整体呈现温和修复,创新药放量是核心线索;⑦制造板块的盈利修复主要集中在新能源动力系统、通用设备、商用车等方向,家电行业需求仍偏弱。
A股整体盈利修复,板块景气分化明显
2026年二季度,全A归母净利润同比+10.5%,营业收入同比+4.5%,全A非金融利润同比+7.8%,营业收入同比+3.9%,利润率和经营效率改善是重要驱动力;同期ROE改善的中信二级行业占比由一季度的43.5%升至61.1%,盈利改善正在向更多行业扩散。
四象限行业分布
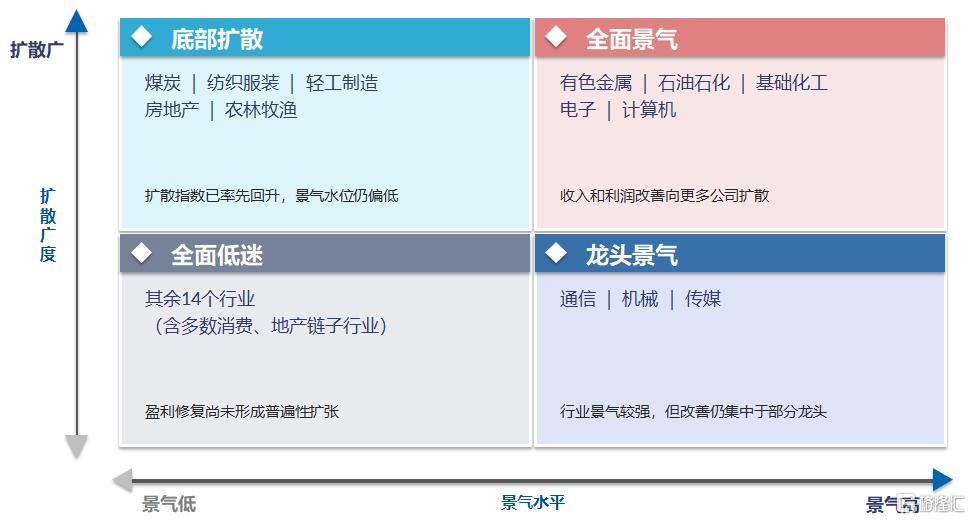
资料来源:中信证券研究部。注:金融板块无法计算毛利率和存货周转率,故无行业景气数据
板块方面,周期、科技板块净利润增速分别高达34.9%和33.7%,消费、基地板块净利润分别下降43.5%和27.3%。盈利修复主要集中在资源、科技与制造方向。
板块内部景气分化明显
资料来源:中信证券研究部
产业半年业绩复盘及展望
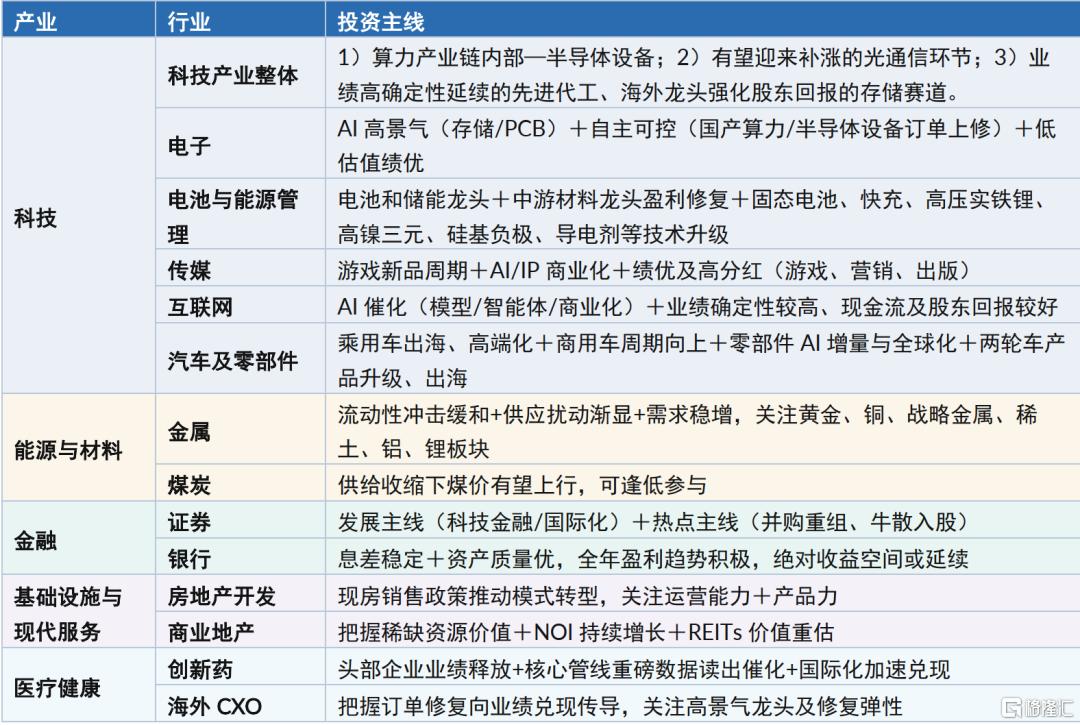
产业投资机会梳理
资料来源:中信证券研究部
科技产业
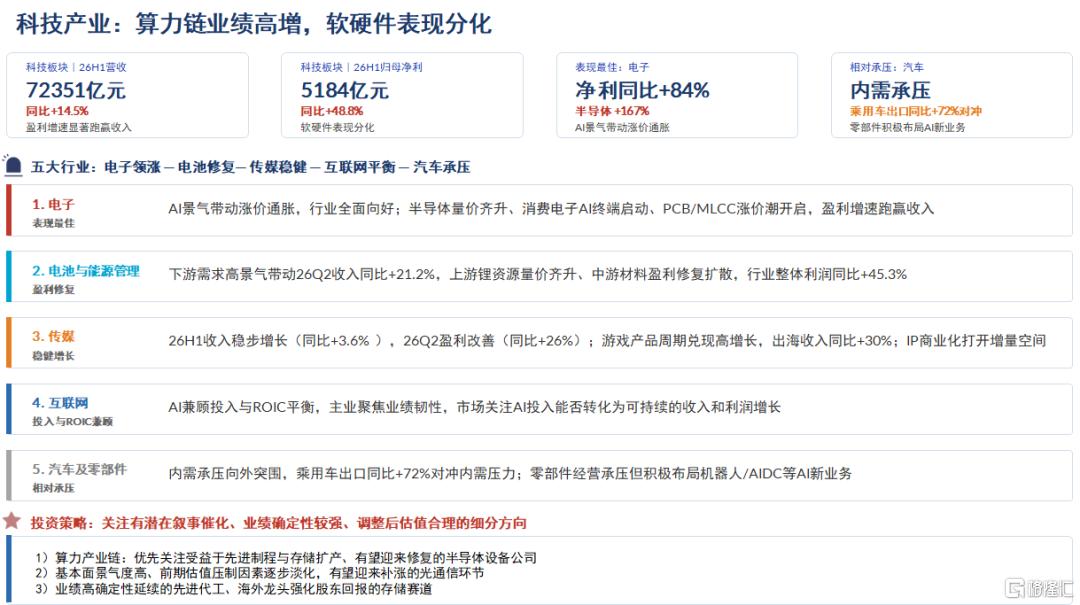
【全面景气】电子 计算机 【龙头景气】通信 传媒 【全面低迷】汽车
2026年上半年科技板块业绩高增、利润增速显著跑赢收入,核心驱动力是AI算力需求爆发带来的全产业链量价齐。
建议坚持硬件与软件/云再平衡、扩产链+技术升级链>涨价链、结构重于仓位:硬件板块首推景气度仍在加速的半导体设备,其次业绩向好、估值合理的国产存储与先进代工龙头,以及大光(NPO+小光大幅反弹后补涨性价比)等。
科技产业半年业绩复盘
资料来源:Wind,中信证券研究部
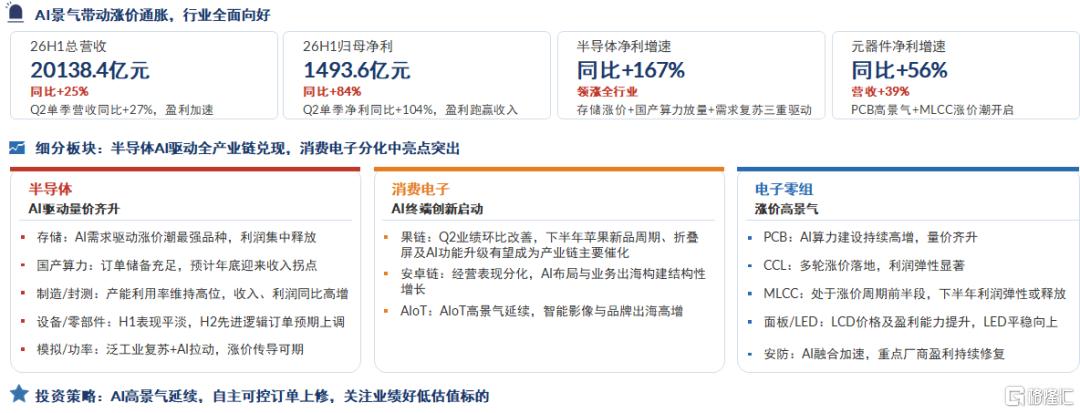
电子:利润增速远超收入增速,核心驱动力是AI需求带来的全行业价格通胀。
展望2026年下半年,国内半导体设备、国产算力上行拐点明确,全球AI趋势下的电源相关、PCB、存储景气持续强劲,同时AI产业链行情开始发散,我们坚定看好电子板块后续表现。
建议关注AI方向高景气、自主可控、业绩好低估值三条主线。
电子行业半年业绩复盘
资料来源:Wind,中信证券研究部 注:如未特别说明,均为26H1数据
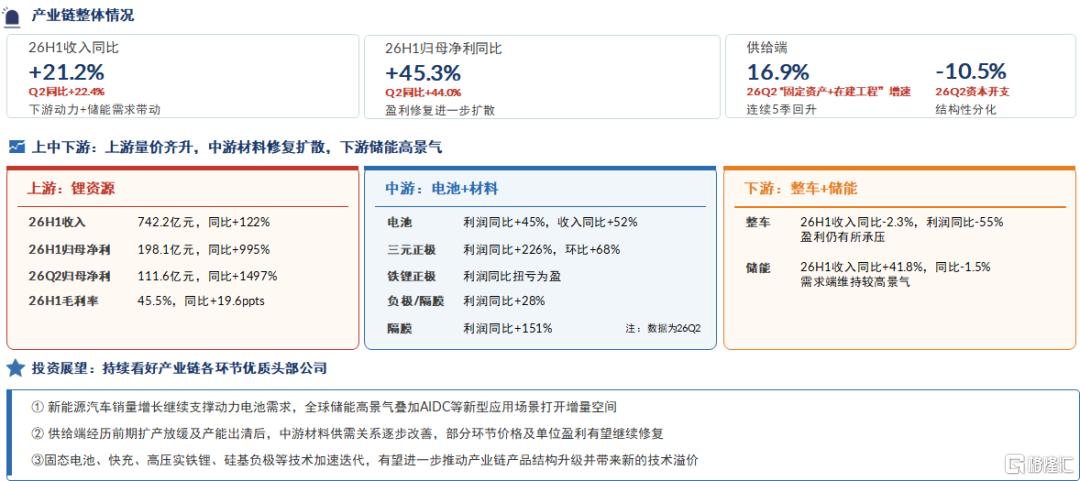
电池与能源管理:下游需求保持高景气,产业链多数环节收入实现增长,盈利修复进一步向中上游扩散。
考虑到中国锂电产业链全球竞争优势显著、海外布局逐步完善及固态、快充等新技术持续迭代,头部企业有望凭借技术、成本及全球化优势进一步扩大份额和盈利优势,持续看好产业链各环节优质头部公司。
电池与能源管理行业半年业绩复盘
资料来源:Wind,样本上市公司公告,中信证券研究部
能源产业
【全面景气】金属 石油石化 【底部扩散】煤炭
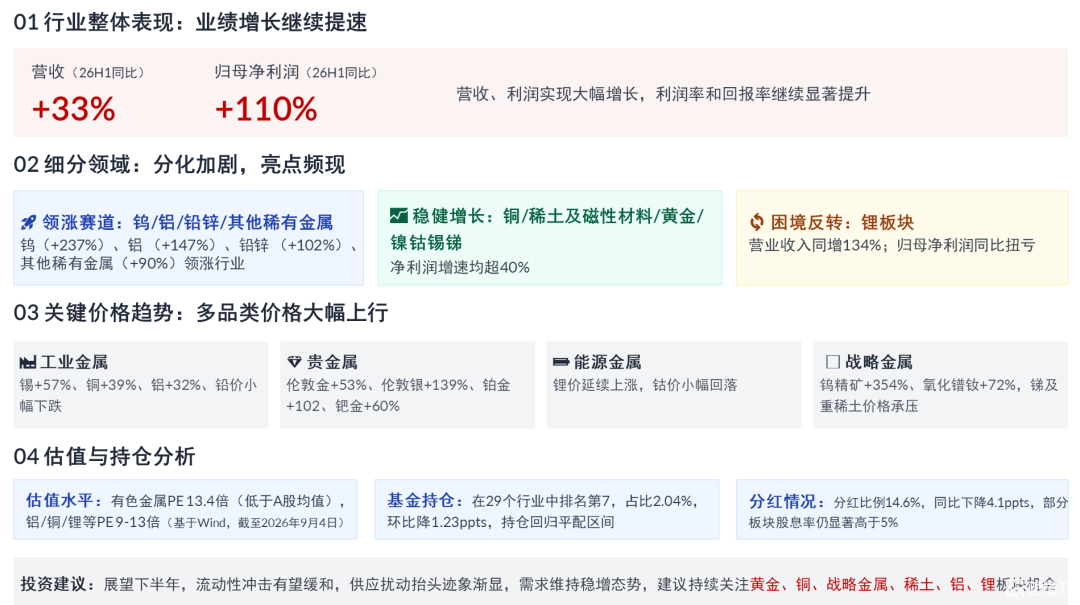
金属:2026年上半年业绩增长继续提速,钨、铝、铅锌、其他稀有金属领涨,铜、稀土磁材、黄金、镍钴锡锑亦实现出色增长,锂板块实现扭亏。
展望下半年,流动性冲击有望缓和,供应扰动抬头迹象渐显,需求维持稳增态势,建议持续关注黄金、铜、战略金属、稀土、铝、锂板块机会。
金属行业半年业绩复盘
Wind,中信证券研究部 注:如无特殊说明,均为26H1数据
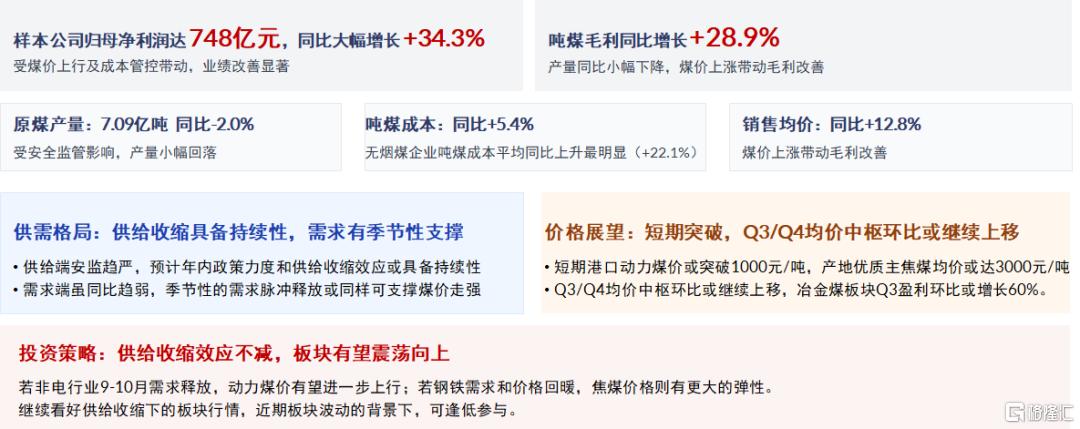
煤炭:近期板块供给收缩的效应持续显现,各类煤价逐步创出年内新高。
展望后市,若非电行业9-10月需求释放,动力煤价有望进一步上行;若钢铁需求和价格回暖,焦煤价格则有更大的弹性。继续看好供给收缩下的板块行情,近期板块波动的背景下,可逢低参与
煤炭行业半年业绩复盘
资料来源:Wind,中信证券研究部 注:如无特殊说明,均为26H1数据
金融产业
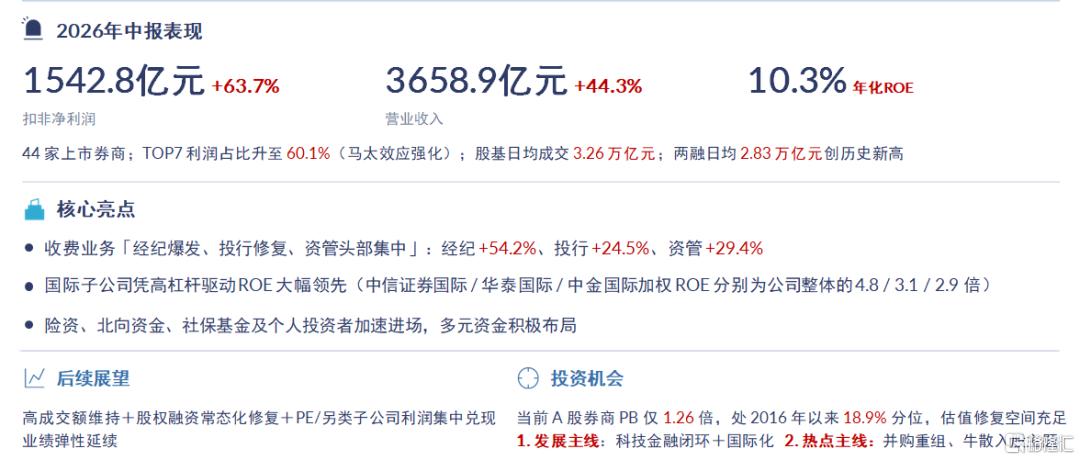
证券:2026年上半年,44家上市券商营收增速创近年新高。头部集中度大幅跃升,TOP7利润占比升至60.1%。
展望2026年下半年,建议围绕科技金融项目储备与兑现能力,国际化布局与高杠杆ROE提升,“并购重组、牛散入股”等主题性机会相关标的进行布局。
证券行业半年业绩复盘
资料来源:Wind,中信证券研究部 注:如无特殊说明,均为26H1数据;TOP7按照2026H1加权平均ROE计算
银行:2026年中期息差表现乐观,资产质量稳定,营收整体乐观但存在分化,盈利增速延续修复格局。
展望三季度,预计息差和资产质量等核心变量保持稳定,全年盈利趋势积极,叠加宏观叙事等长逻辑仍在继续演绎,预计全年绝对收益仍将延续。
银行业半年业绩复盘
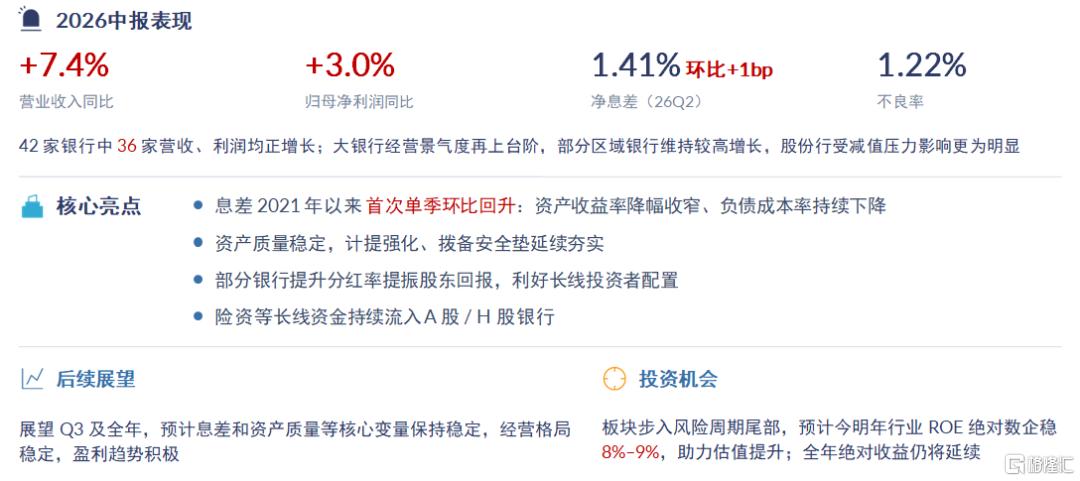
资料来源:Wind,42家上市银行财报,中信证券研究部
基础设施与现代服务产业
【底部扩散】房地产 【全面低迷】电力及公用事业 交通运输等
商业地产:2026年上半年头部企业仍获得领先市场的同店销售额增长。我们认为能够持续提升购物中心吸引力,实现NOI持续增长的优质企业具备长期价值。
房地产开发与服务:现房销售料将带来新增供给缩量提质,更多城市房价有望在2027年实现企稳。建议关注持有大规模优质业态的投资性房地产且运营水平高的企业,以及具备开发优质产品、获取产品溢价能力的发展商。
房地产开发与服务行业半年业绩复盘
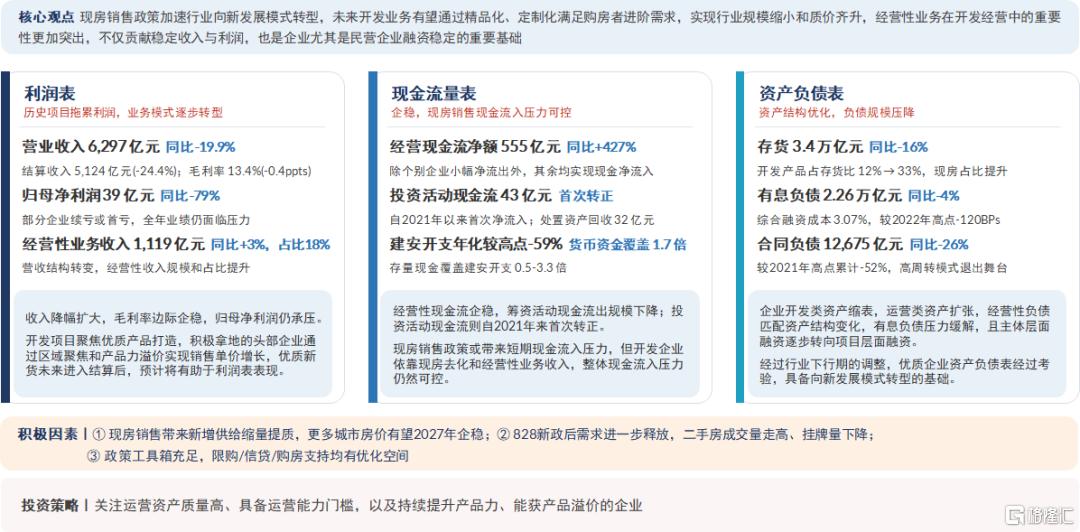
资料来源:Wind,中信证券研究部
医疗健康产业
【全面低迷】医药
创新药:我们认为中国创新药进入全球价值兑现阶段,建议关注:1)头部国际化创新药企业有望迎来产品全球价值兑现期;2)头部创新药企业产品放量进入新的成长阶段;3)具有全球潜力的管线资产国际化有望加速兑现。
创新药半年业绩复盘
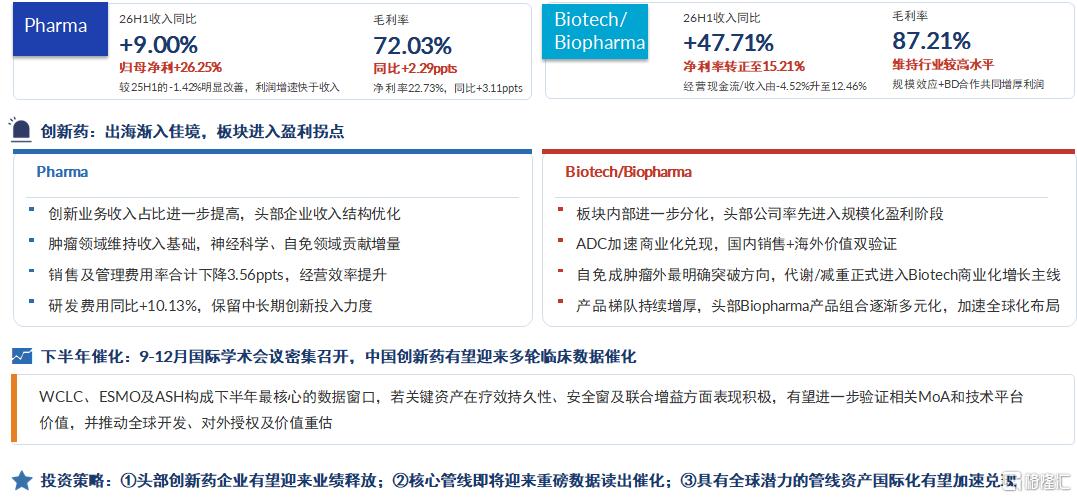
资料来源:Wind,各公司公告,中信证券研究部
海外药品产业链:聚焦订单改善向业绩兑现的传导,综合梳理两条投资主线:1)优选订单及需求、收入、利润和指引同步改善的高景气标的;2)布局前瞻指标率先修复、具备后续业绩弹性及长期竞争优势的行业龙头。
海外药品产业链半年业绩复盘
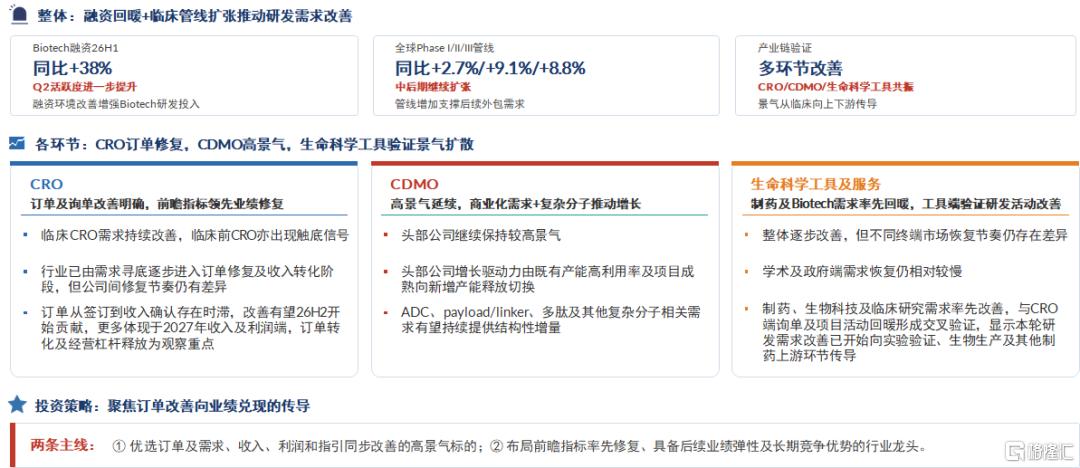
资料来源:各公司 2Q/H126 Earnings Release、Earnings Presentation、Earnings Call、SEC filings,Citeline Pharmaprojects,动脉网,中信证券研究部
风险因素
海外经济衰退的风险;海内外宏观流动性超预期收紧;俄乌、中东等地区冲突进一步升级; 中美科技、贸易、金融领域摩擦加剧;全球利率水平上升风险;汇率大幅变动风险;我国政策力度、实施效果或经济复苏不及预期;行业政策超预期变化所带来的风险; A股市场成交额下滑风险;投资交易波动风险;费率下行与竞争加剧风险;科技金融兑现不及预期风险;资本市场改革不及预期风险;信用业务风险暴露。银行资产质量超预期恶化;区域经济发展不及预期;各公司发展计划执行不及预期;高估值股票回落的风险;企业核心技术、产品研发进展不及预期;AI应用落地速度不及预期;云厂商资本支出不及预期;宏观经济增长乏力导致国内政府与企业IT支出不达预期;我国房地产库存消化不及预期;市场尚未企稳,房价惯性下行可能导致企业资产负债表继续承压;现房销售政策出台后,传统高周转模式难以为继,企业在转型过程中面临短期现金流压力的风险;部分企业项目开发质量不够凸出,难以获取产品溢价,利润率持续下行的风险;企业加速去化老货,短期面临进一步计提资产减值损失风险;部分业态经营性资产供给过剩,租金和出租率表现不佳,运营状况恶化的风险;用电量增速超预期下滑;上网电价超预期下调;来水不及预期;煤价大幅上行;风光造价上行;风光消纳不畅。油价、汇率扰动超预期;快递价格竞争超预期。金属价格大幅下跌的风险;上游供给增长速度超预期风险;企业海外资产的经营风险;企业新增产能建设进度不及预期的风险;安监、环保形势严峻程度超预期的风险;地缘冲突缓和、海外煤炭减产不及预期,导致国际煤价系统性下跌;宏观经济波动,影响煤炭需求和煤价;供给收缩政策执行力度不及预期、安监力度有所放松,导致供给增加;能源结构加速调整、节能减碳力度加大,增加煤炭消费压力;天气因素扰动或影响煤价预期。国补对家电消费的推动效应不及预期;原材料供给与成本大幅异动;国内消费市场复苏进度不及预期;地缘政治风险;自然灾害风险;特定国家或市场关税提升风险;地产销售和交付改善不达预期;猪价不达预期;粮食价格超预期波动;相关产业政策不达预期的风险;行业监管程度超预期的风险;行业竞争加剧超出预期风险;跨境电商受到海外超预期本土保护或监管风险;国际物流成本超预期上涨风险;食品安全问题;企业新业务投资导致利润与现金承压的风险;公司业务扩张不及预期;新客户拓展不及预期;大客户压低公司产品销售单价的风险;新药研发进度不及预期或失败的风险;新药审批进度不及预期或不通过的风险;新药上市后疗效和安全性不及预期的风险;产品商业化不及预期以及销售不利的风险;医药政策超预期变化的风险;统计数据偏差风险;一级市场生物制药企业融资热度下降风险;医疗AI发展不及预期风险等。
注:本文来自中信证券研究部2026年9月24日发布的《主题(2026年第19期)—A股半年业绩全景图:复盘与展望》
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。