最惨赛道,跑出四倍大牛股!

2025年,只有30.2%的家庭电视在统计时段内被打开过,超过七成的电视常年处于休眠状态。
然而,在电视销量逐年下滑之际,行业内的龙头——海信视像,近几年却走出了一波逆势行情。
2022年至今,海信视像股价从最低点的5.78元附近起步,如今已然涨至27.98元,股价暴涨超400%,逐渐逼近2015年的历史最高点。
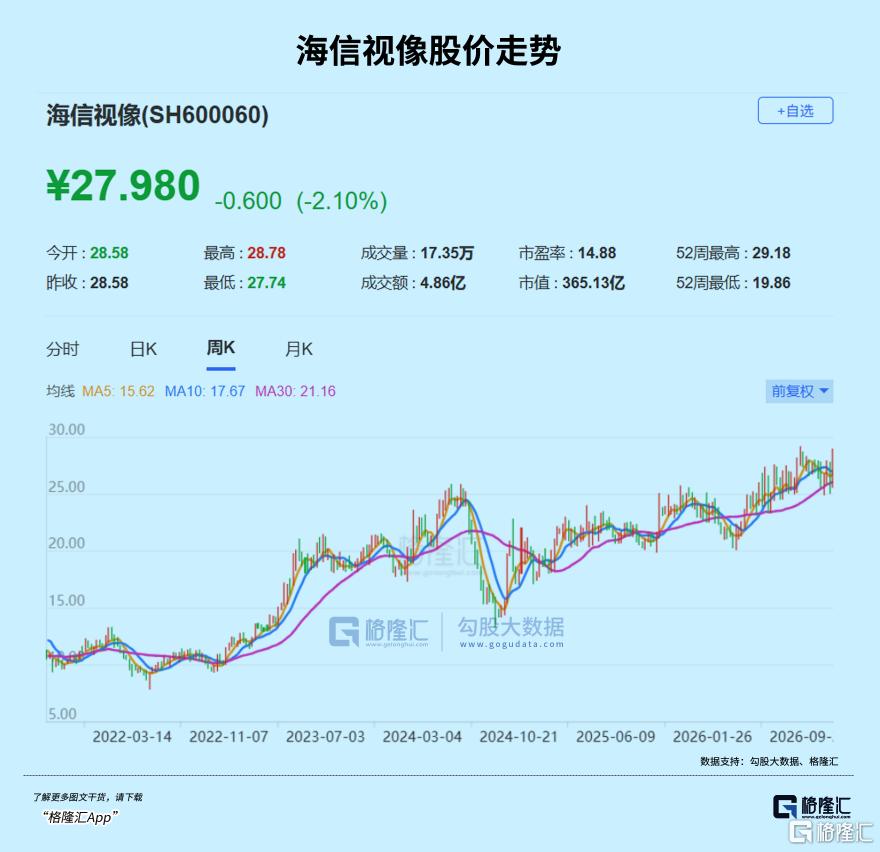
一个被无数人判定为夕阳行业的赛道里,居然跑出了一只四年4倍的股票。
01
现在,是一个注意力稀缺的时代。
手机和平板正在接管大部分人的大部分碎片时间,京东调研中,超过45%的用户因为手机平板更方便而放弃购买电视。
与此同时,电视自身的使用体验,如开机广告关不掉,会员体系层层嵌套,操作界面对中老年人不够友好等等弊端,也在将观众逐渐推开。
重重因素叠加,电视退到客厅墙角吃灰,几乎是必然的。
2024年,在国补的刺激下,彩电走出过一波两位数增长,全年零售额1271亿元,同比回升15.7%,但零售量反而微跌1.8%。
量额背离本身就说明问题,果不其然,到了2025年下半年,补贴额度见底、刺激效果退坡,市场迅速翻脸,下半年零售量同比暴跌20.0%。
2025年双十一大促期间,全渠道零售额同比下滑22.9%。
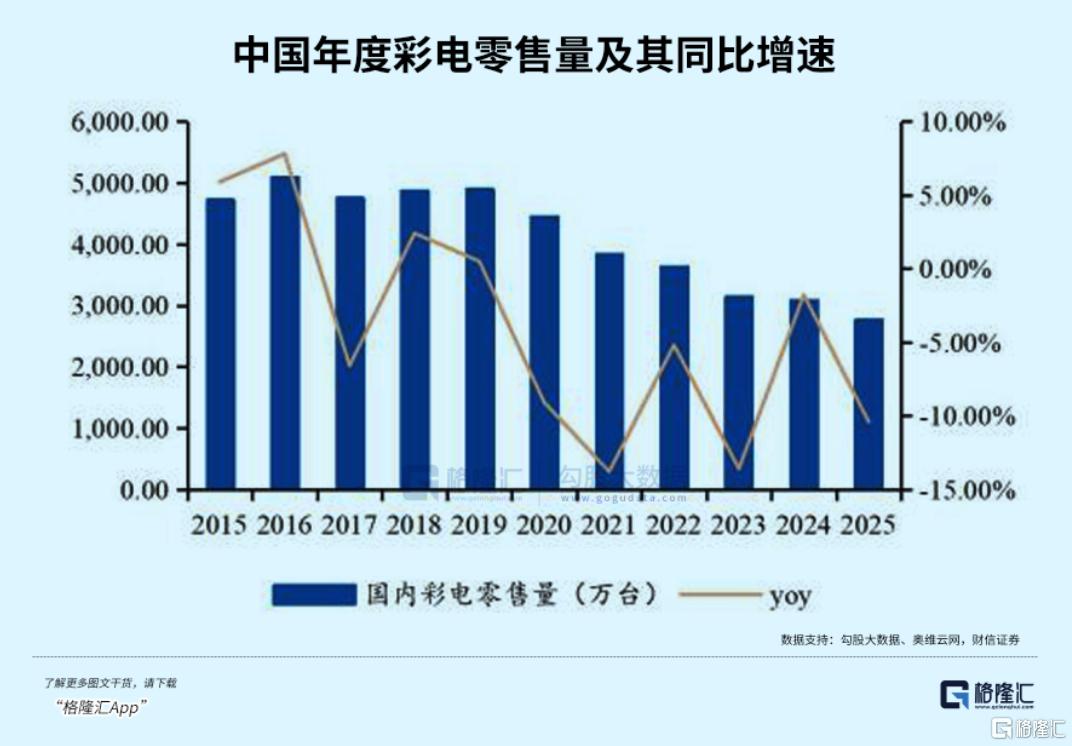
这也就导致,2025年中国彩电零售量2763万台,同比下滑10.4%,近十年首次跌破3000万台。
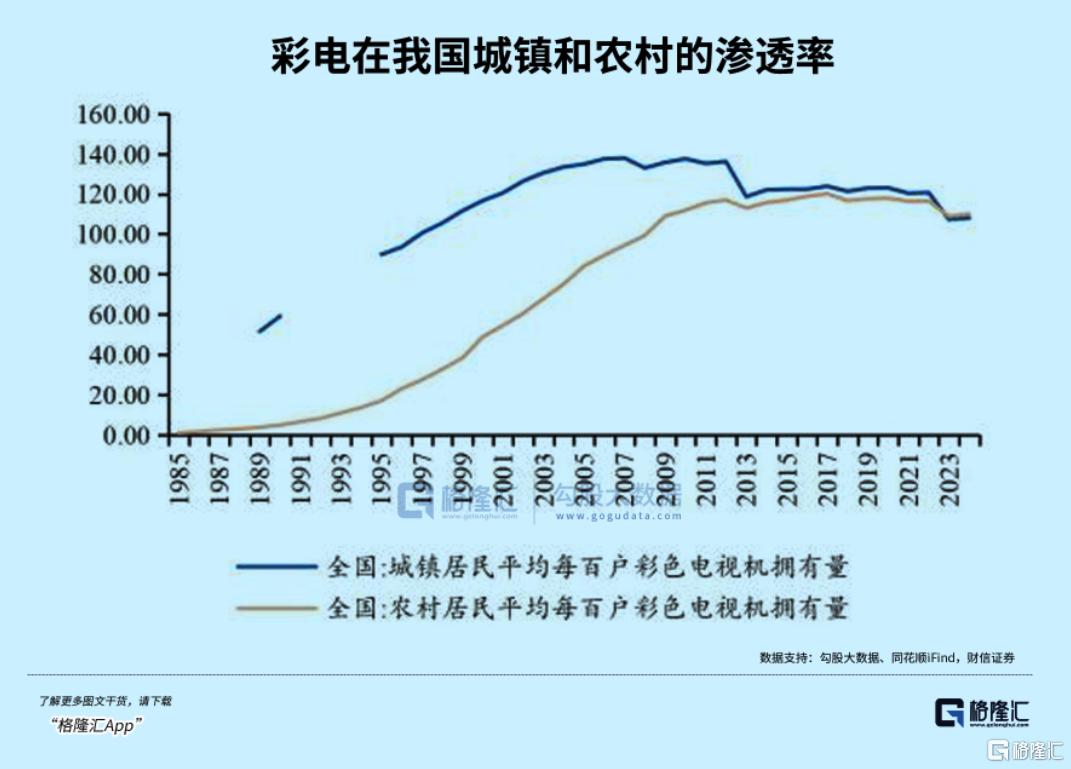
彩电在中国家庭的保有量也已经饱和,每百户108.7台,上海、江苏、浙江更是逼近150台,农村和城镇居民彩电拥有量均已逼近峰值。
七到八年的更新周期也意味着,年更新规模已经触及天花板。
但这些数据的另一面,彩电市场已然开始发生变化。
奥维云网的数据显示,2025年彩电零售量下滑10.4%,零售额只下滑了7.3%。量跌得比额更狠,意味着每一台卖出去的电视,均价在往上走。
同样在2025年,MiniLED电视在中国市场的零售量占比冲到了31.8%,零售额占比更是高达55.4%。
换句话说,每卖出三台电视,就有一台是MiniLED。
也是在这一年,彩电4000元以下价格段的零售量份额下滑了2.5个百分点,4000—10000元价格段份额提升1.8个百分点,10000元以上高端市场的份额也在扩张。
行业平均尺寸逼近65英寸,75英寸、85英寸电视逐渐突出重围。
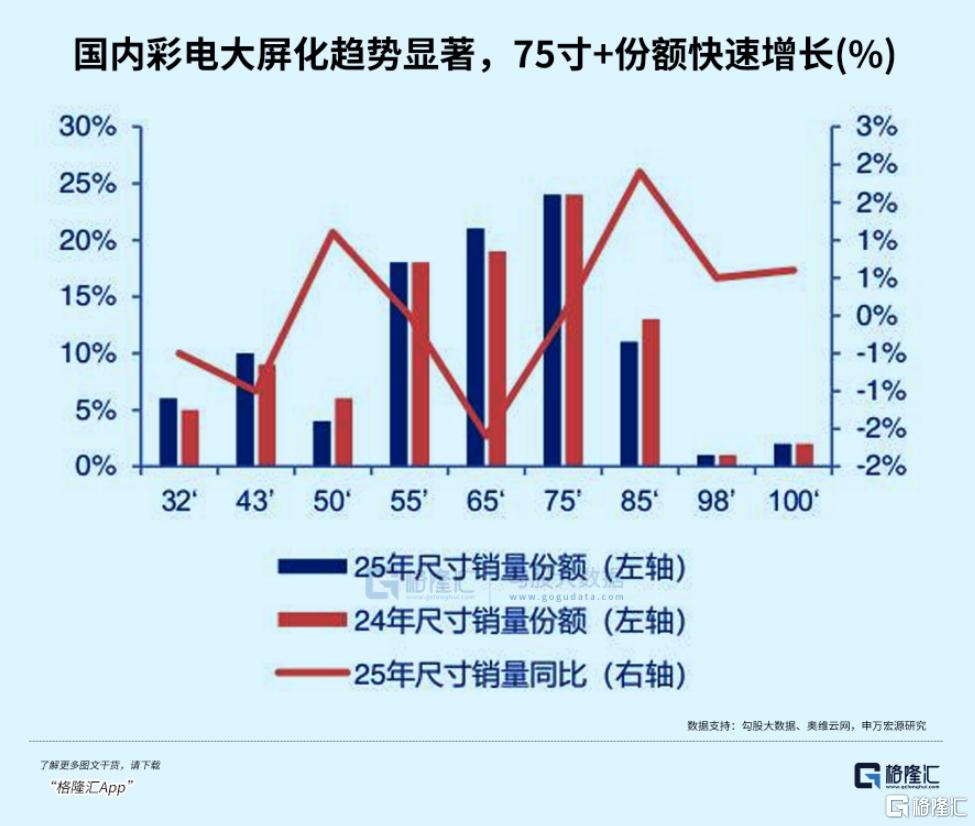
换句话说,买电视的人或许在变少,但换机的人反而更愿意为更大的屏、更好的画质掏更多的钱。
放到这个背景里再看海信视像,它这几年的股价和业绩表现就不再突兀。
02
过去两年间,海信视像业绩中最重要的变化,是高端化转型带来的产品结构升级。
2025年公司营收576.8亿元,同比只微降了1.5%,但归母净利润24.5亿元,同比增长9.2%,毛利率从15.66%拉到16.7%。
2026年前三季度,利润端的斜率更是明显变陡,公司营收仅增长3.7%,归母净利润增速却拉到了13.23%。
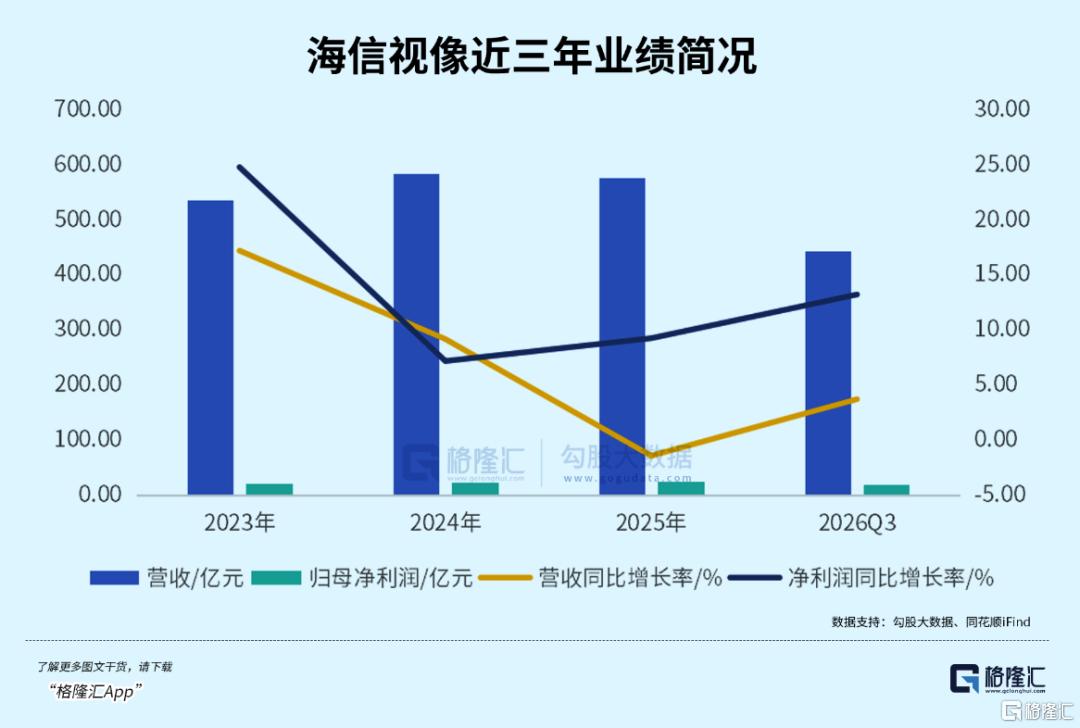
营收和利润增速之间的剪刀差,正是产品结构变化的具象体现。
奥维云网数据显示,2026年前三季度,海信 RGB-Mini LED 电视销量较 2025 年全年增长 10 倍以上,100 英寸及以上大屏销售量同比增长 47.4%,市场份额 51.9%。
但光有产品结构升级,还不足以解释海信逆势增长的全部。
中国市场的零售量在收缩,海信在国内的销量份额却还在提升,这意味着它在存量市场里吃掉了别人的份额。
而更大的增量来自海外——
2025年海信电视全球出货量占有率达到14.56%,与三星的份额差距从2.9个百分点收窄到2.7个百分点。
全球彩电市场2025年整体出货量微跌0.7%,海信的出货量却实现了1.4%的正增长。
在一个零和博弈的市场里,中国品牌的份额增长,就意味着日韩品牌的份额下滑。
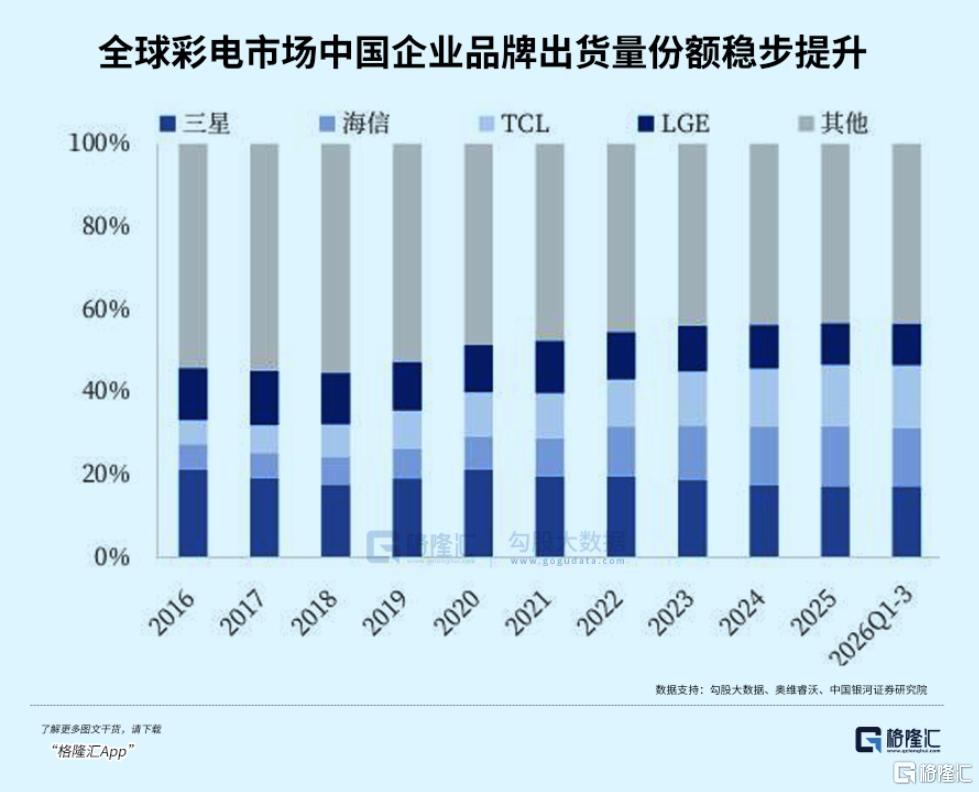
过去几年,三星在MiniLED和OLED之间摇摆、LG对OLED的过度专注,给了海信在MiniLED这条技术路线上建立代际差的时间窗口。
海信2025年率先量产RGB-MiniLED,从单色背光跳到三色背光,三星和索尼随后跟进。
在一个技术路线尚未锁死的行业里,能够把一项有感知差异的技术做到量产和成本可控,也构成了独属于自己的技术壁垒。
而随着miniLED的量产,彩电行业过去被诟病的核心问题,恰恰在这里被部分消解了。
长期以来,黑电估值牢牢被压在白电之下,一个绕不开的原因是商业模式太惨。
面板成本占比高,品牌溢价薄,净利率常年趴在个位数,行业格局又比白电分散得多。
一台电视卖出去,大部分钱交给了上游面板厂,品牌商赚的只有辛苦的组装和渠道钱。
但MiniLED的规模化却让这一情况发生了改变——
因为消费者对于背光分区数、峰值亮度、色域控制等参数更加敏感,并且愿意为此付费,品牌的定价权也就由此发生了改变。
而家电板块的估值逻辑,或许也会就此发生转变。
03
过去很多年,彩电股在资本市场上的定价逻辑带有很强的周期色彩——
面板价格涨,整机厂毛利承压;面板价格跌,利润弹性释放。
销量的大幅波动主导了盈利预期,估值也随之起伏。
奥维云网预测,2026年国内彩电市场规模约2700万台,较2016年峰值近乎腰斩,总量的低增长甚至微跌将成为常态,行业总量或在2700万台附近找到新的弱平衡。
在这样的总量背景下,彩电行业不太可能回到靠销量增长驱动的年代,但这不意味着没有投资叙事。
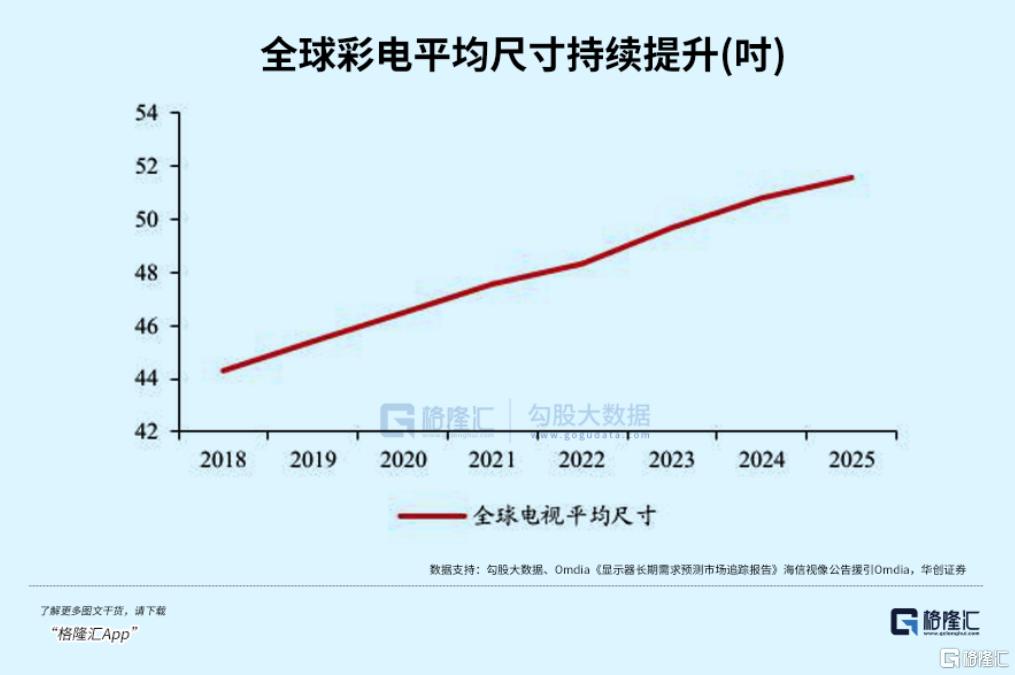
目前,中国彩电平均尺寸64.8英寸,对比全球的54.1英寸已经领先。
但对比消费者客厅墙面的物理空间,75英寸以上乃至85英寸的渗透仍有可见的空间,这意味着大屏化的天花板远未触及。
MiniLED的渗透率从2025年的28.9%向40%逼近的过程中,RGB-MiniLED又在次高端价格带打开新的ASP提升通道。
过去市场给黑电低估值,是因为黑电没有差异化、利润集中在上游、终局格局高度不确定,但如今,情况正在从多个方面发生改变。
大屏和MiniLED的单台价值量远高于普通液晶,当这两类产品在收入中的权重上升时,即使总销量没有增长,利润的底盘也会被抬高,整机厂的利润也不再完全由面板价格的边际波动决定。
海信视像2025年在收入几乎持平的情况下做到利润近两位数增长,已经证明了这种缓冲的存在。
其次,竞争格局正在收敛。
此前,全球电视市场三星一家独大,中国品牌陪跑。
而如今,三星、TCL、海信三强差距急剧缩小,中国品牌在MiniLED、大尺寸、激光显示上形成了局部的技术话语权。
广电总局推动的一体化电视政策也逐渐进入规模化推广期,机顶盒功能以软件形态内置,通用遥控器一键直达直播,开机广告和层层嵌套收费被清理。
如果这一轮体验修复能落地,对开机率和换机意愿或许会产生一定拉动。
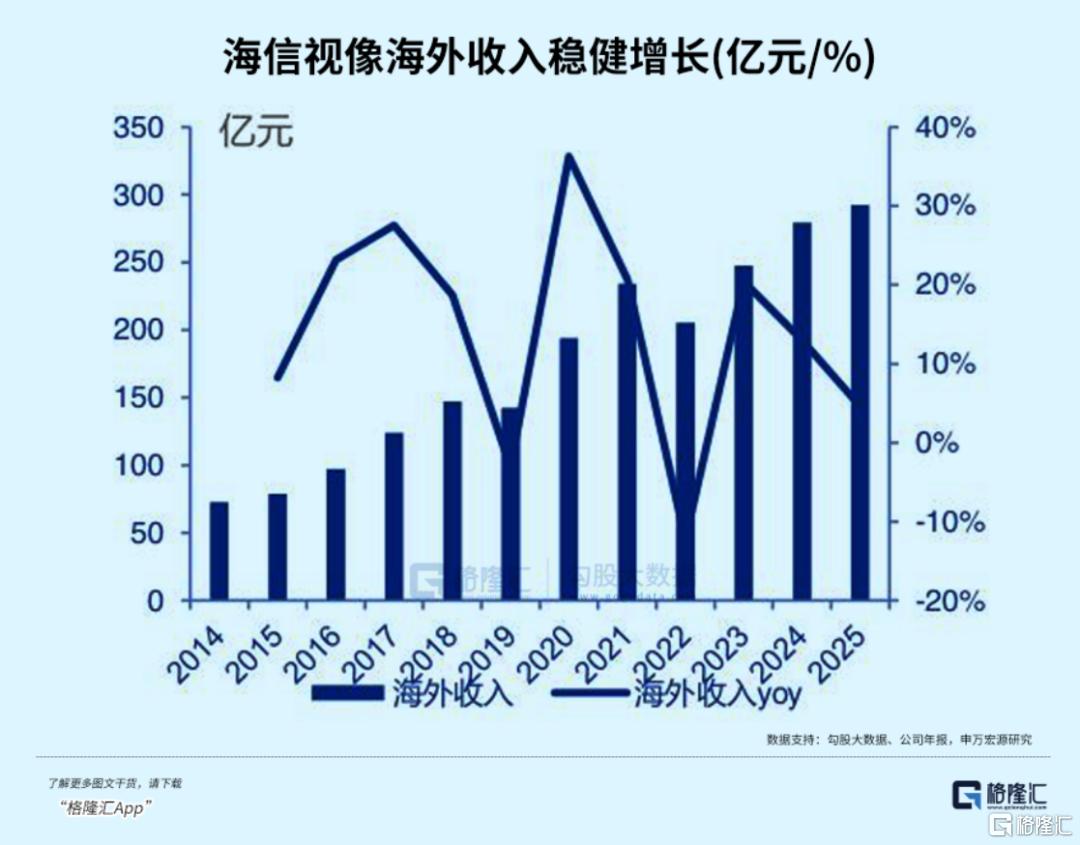
海外市场也在带来更为确定的增量。
2026年美加墨世界杯,海信作为连续三届官方赞助商和VAR显示技术合作伙伴,品牌海外认知度已经从37%提升到58%。
近几年来,海信的海外收入也正在稳步增长。
不过目前,黑电行业整体PE的中枢并不低。
申万黑色家电PE约28倍,看起来并不便宜,原因在于板块内包含部分盈利基数较低、或业务结构差异较大的公司拉高了整体均值。
如果以海信视像、TCL电子这类整机龙头为锚,板块龙头的实际PE运行区间在12-15倍。
过往,行业总量低景气导致估值被压低,而结构升级和海外拓展,导致龙头过去被压到极致的估值,存在修正的空间。
但这样的空间也在逐渐收窄。
2025年下半年国补退坡后,国内零售量单半年跌了20%,2026年国内出货量预计还要再降6%到8%。
面板价格虽然在2025年相对温和,但Omdia的数据显示,65英寸LCD Open Cell的现金成本预计从2025年的112美元升至2026年的116.8美元,2027年进一步升至124.55美元。
面板是电视最大的单一成本项,涨价对全行业都是压力。
面板成本如果持续超预期上涨而终端提价受阻,毛利率的改善节奏会被打乱。
国内以旧换新政策的边际效应也在减弱,内销的拖累可能还会持续几个季度。
04、结语
彩电行业的故事,已经讲了几十年。
当一个家庭里,不再只有一块屏幕,它注定不会再是那个汇聚所有人目光的一块大屏。
AI短剧抢走的那部分时间,电视很难抢回来,但也不必抢。
更大的屏幕、更好的画质,和更快的剧情、更低的制作成本,本就是不同的发展方向。
而电视,也注定是许多人难以替代的体验。
销量在跌,开机率在跌,但屏幕在变大,技术含量在变高,利润也在向少数能跟上结构变化的企业集中。
在这个逻辑里,行业的销量也许永远回不到巅峰,但只要需求仍旧存在,利润就仍旧存在分配的空间。
活下来的头部品牌,赚的钱也未必比以前少。
SH 海信视像
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。