三箭救市,后市要反弹吗?
近年除了2024年9月24日流动性救市带来极端反弹,跟本次能够相对类似的情况应该算是2023 年828 组合拳,是市场非常熟悉的一轮,在2021年12月开启下跌后一年半多进行的一场救市政策。
对比一下当时的政策情况以及后期走势,对当下政策及后续走势进行推演。
① 证券交易印花税减半(卖方 0.1%→0.05%)。② 阶段性收紧 IPO、大额再融资从严、预沟通。③ 减持新规硬约束:破发 / 破净 / 三年分红不足 30% 年均净利,控股股东、实控人禁止二级市场减持。④ 融资保证金 100%→80%,新老划断,仅新开仓适用。
总体属于供给收缩跟流动性放宽,从财政及杠杆角度出发,发布的重磅政策。
当时市场的现状是经历两年的慢熊、估值持续消化,叠加美联储加息,美债进入上升周期,人民币贬值,北向资金持续流出。当时属于长期市场熊市。
发布政策后续创业板次日高开6个点,全天振幅6.21%,随后进入长达半年,继续阴跌将近27%的调整,直到2024年2月发生一波像样的小幅反弹。
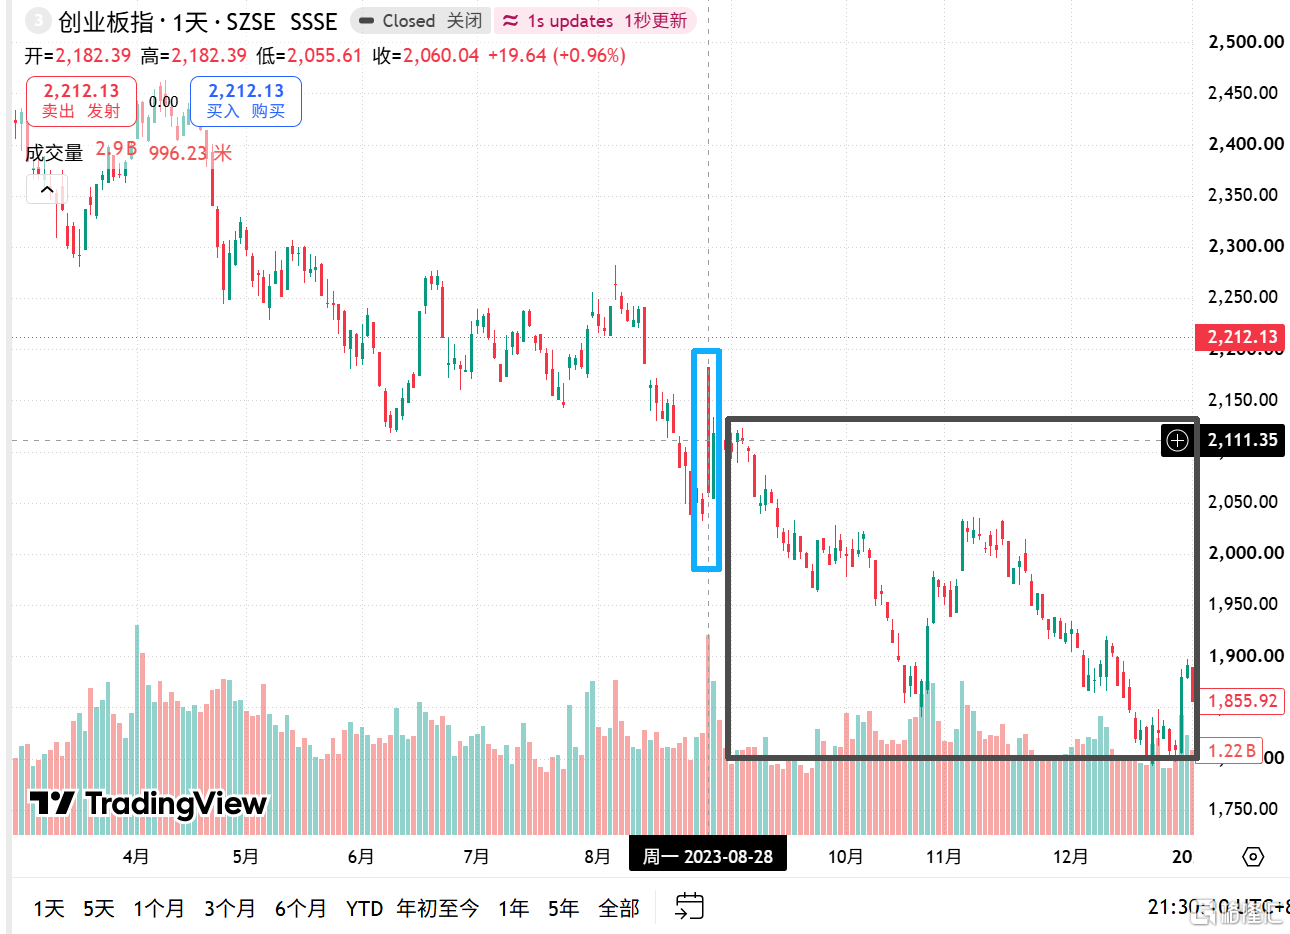
本次2026年11月22日发布的政策:
1、融资保证金 100%→80%:存量合约 + 新开仓统一适用,存量可以直接重算保证金可用余额,弹性更大
2、交易所降费:免收交易单元使用费、通信 / 数据服务费;原有上市、债券经手费减免延期至 2028 年(仅交易所层面费用,不是印花税)
3、创业板做市商制度征求意见,完善流动性承接机制
本次政策组合归属于场内流动性宽松(以两融杠杆优化为核心)叠加交易制度完善,未推出财税让利、一级供给约束类工具,政策层级与政策力度弱于 2023 年 8 月 “828” 一揽子稳市方案。
从外部环境来看,当前美联储尚未进入新一轮实质性加息周期,北向资金未出现历史级持续净流出;内部维度,市场正处于杠杆出清进程中,内生资金博弈基础相较于 2023 年同期存在差异。
综合风险定价,市场尾部风险尚未充分出清,可参考主页文章《谨防二次下跌,看清全球资产加速下跌背后原因》,周一短期行情或出现预期驱动的高开。但行情持续性的核心约束在于增量资金的有效承接:需要重点观测全市场成交体量、主线板块的资金承接稳定性,区分主线增量资金入场与板块间存量资金轮动。
指数层面,当前各主要指数距离前期筹码压力区间空间有限,本轮反弹的高度存在约束。在承接不足的情景下,反弹完成后市场仍存在二次探底的可能性。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。