美股破位:这次有何不同?


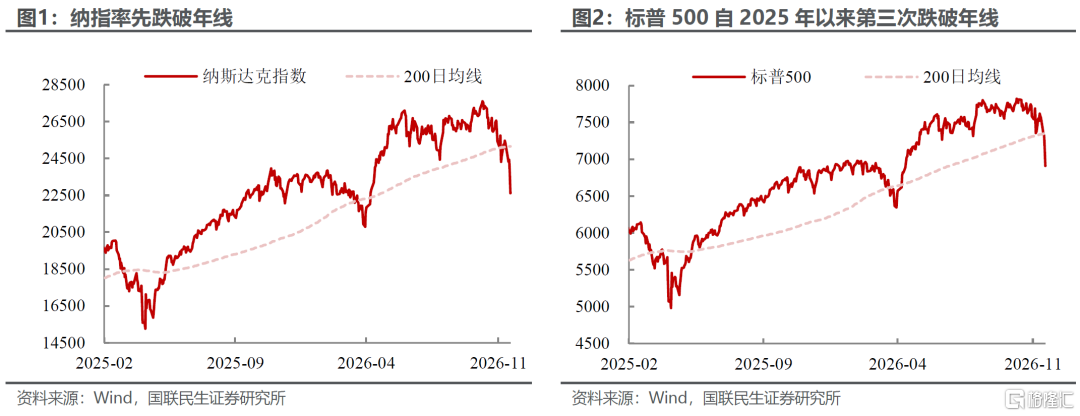
依托AI主线叙事,美股科技资产成为近年来全球市场定价的重要变量;而随着近期美股调整,海外资产波动也同步加大。本周美股三大指数相继跌破年线(200日均线),并连续三个交易日收于年线下方,短期技术破位信号基本确认。同时,这也是2025年以来美股第三次跌破年线,而前两轮破位主要由关税、地缘冲突等外生冲击驱动;与之相比,本轮下跌节奏显著更快,冲击背后的复杂性也明显高于前两轮。
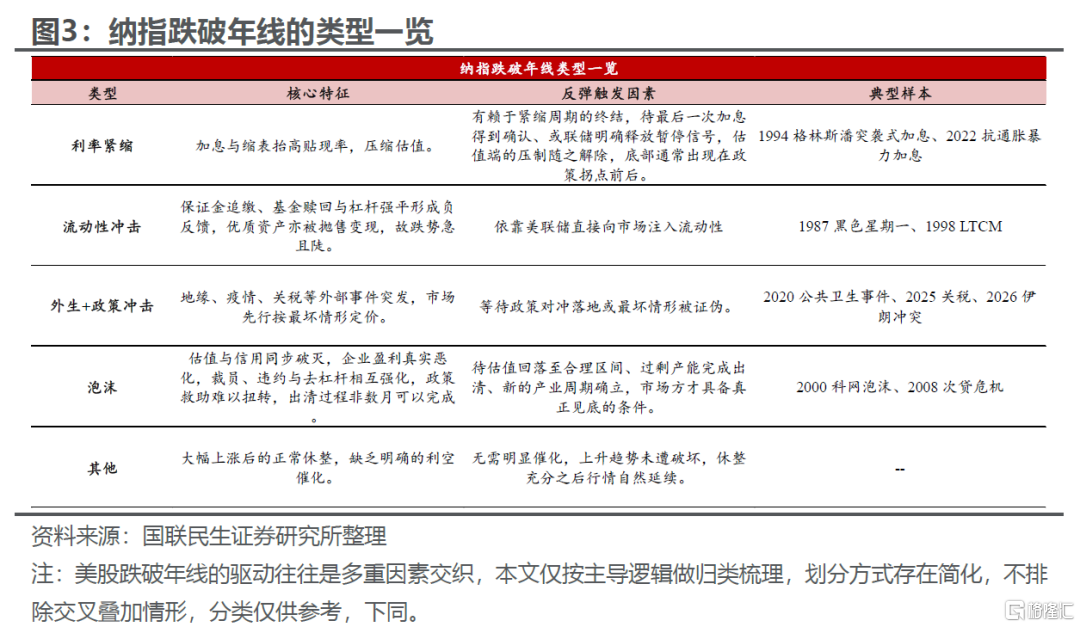
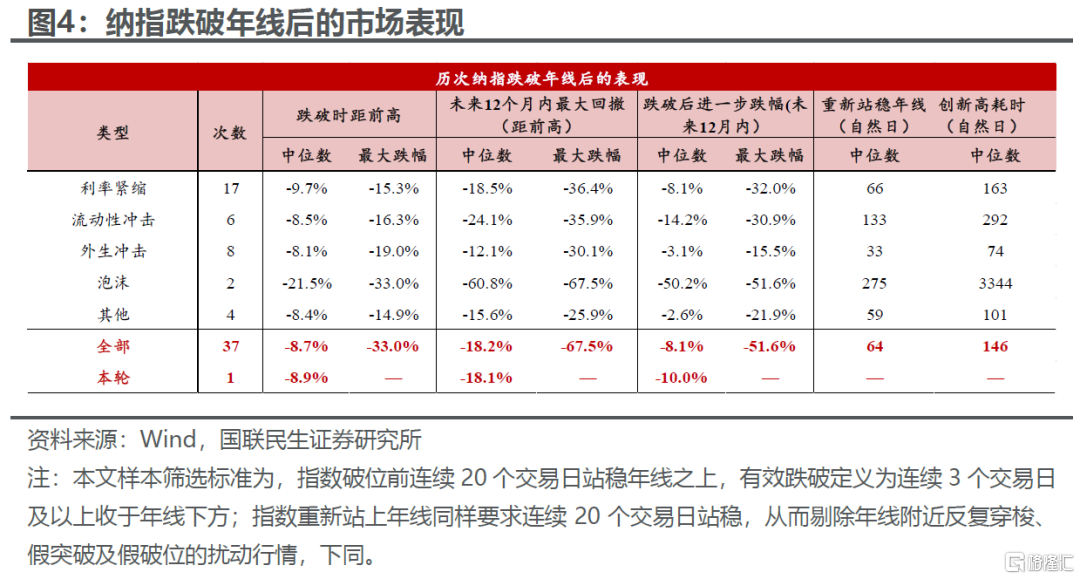
那么,美股后续行情将如何演绎?作为率先跌破年线的指数,以及本轮科技调整的重镇,纳指具备较强的风向标意义。我们梳理复盘了历史上纳指有效跌破年线的典型案例,将其分为利率/紧缩、流动性冲击(1987黑色星期一、LTCM破产等)、外生+政策冲击(地缘、疫情、关税等)、泡沫(科网泡沫、次贷危机等)、其他(技术性调整等)等类型。可以发现:
跌破年线后,往往难以快速止跌,美股仍存在进一步调整压力。由于年线作为中长期重要支撑,一旦有效失守便转化为压力位,指数失去这一关键支撑锚,美股波动放大、下探空间打开。不过,不同类型下的破位影响有所不同:
其中,由外生事件或短期政策扰动引发的年线破位,后续调整影响相对有限,破位后一年内进一步跌幅的中位值最低(-3.1%)。核心原因在于这类冲击多属于临时性扰动,经济基本面和企业盈利趋势并未发生根本性破坏,政策端可及时对冲、托底市场。近年来比较典型的案例在于25年的对等关税、26年的伊朗冲突,美股修复的速度都偏快。
其次是货币紧缩与流动性冲击驱动的破位行情,调整幅度和持续时间明显拉长。破位后一年内跌幅中位数分别为-8.1%和-14.2%,根源在于融资成本上行会持续压制估值、抬升企业付息压力,盈利预期随之被动下修,修复需要等待货币政策转向、流动性环境改善。
而由资产泡沫破裂触发的破位,下行空间最大、调整周期也最为漫长,破位后一年内跌幅中位在-50.2%。本质是前期估值已经严重脱离盈利基本面,行情高度依赖情绪与资金自循环,泡沫出清过程中往往伴随盈利预期的持续重估,修复难度显著更高。
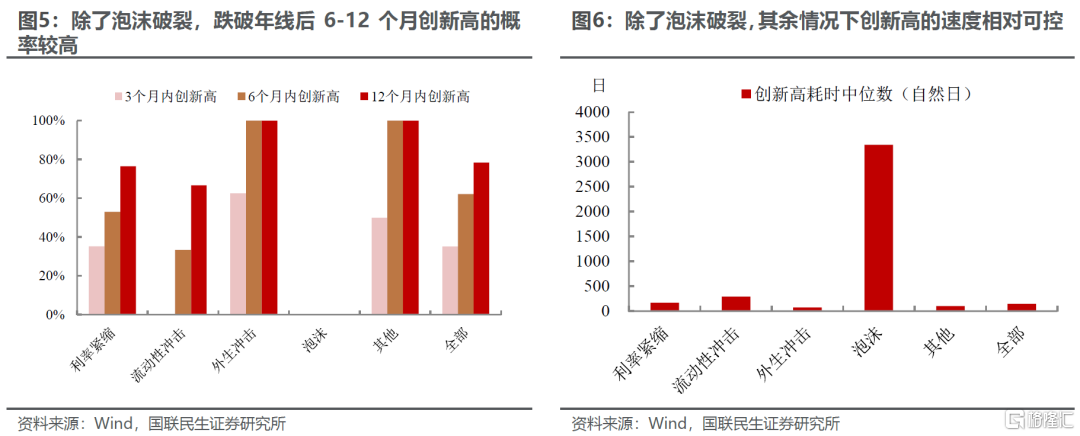
但也要看到,破位后的下行并非没有边界,行情不会持续单边下探。虽然短期美股面临调整压力,3个月内创新高的胜率较低;但在并非泡沫化的基准情景下,多数调整周期在6–12个月内,指数有望再度创出新高,整体冲击大多处于市场可消化、可控的范围之内。
从调整的时长来看,全部样本中,纳指跌破年线后重新站稳年线的时间中位数约为2个月(64日),重返前期高点的时间中位数约为5个月(146日)。其中,外生事件与政策扰动、技术性调整驱动的调整修复节奏最快;其次为利率上行、货币紧缩以及流动性冲击类行情;而泡沫破裂引发的调整出清周期显著拉长,往往需要数年时间才能重返前期高点。
回到本轮,美股破位的影响因素更为复杂,并不是单一因素扰动的结果:
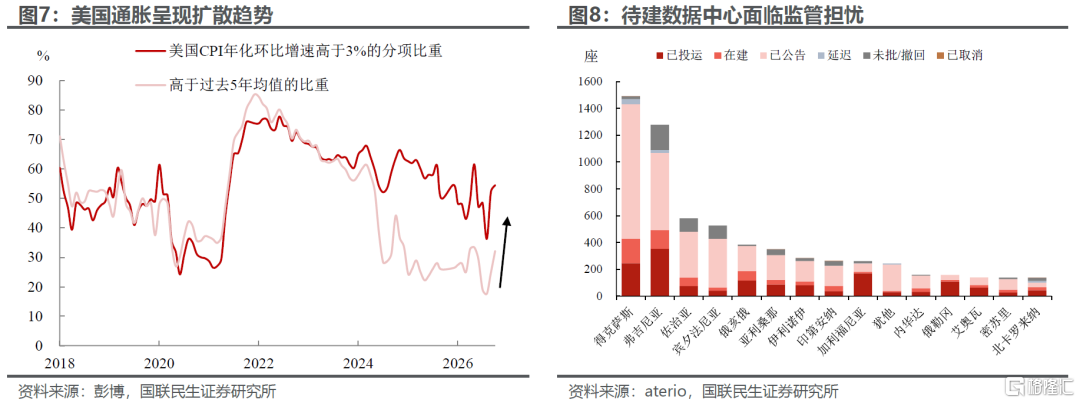
利率上,通胀的扩散引发美联储担忧,沃勒一度表态加息50bp,市场对加息的激进定价明显升温;流动性上,Anthropic IPO带来存量资金分流,科技板块资金面承压;政策预期上,中期选举后的“蓝色狂潮”,推升市场对AI监管趋严、数据中心扩张受限、财政及税收政策调整的担忧;叙事上,此前支撑科技板块的AI资本开支主线开始迎来重定价,市场质疑高投入模式的现金流承载力与回报兑现节奏,而本轮美股财报也未能给出有力的验证,英伟达管理层更替更是进一步动摇了市场的AI信仰;地缘上,油价虽较前高边际回落,但中东局势持续僵持,外部风险溢价难以快速回落。
多重矛盾集中共振,使得本轮美股调整的节奏与下跌幅度相对剧烈。截至11月20日,纳指自前期高点整体已经回撤18.1%。年线破位后短短几个交易日大跌10%,已经高于全部历史样本的中位数-8.1%,周五单日更是一度大幅下挫5.28%。但是下跌速度快、短期跌幅大,并不代表本轮调整已经出清或见底;后续行情能否企稳,核心仍在于是否出现能够扭转短期风险偏好的关键信号。
我们认为美股想要企稳,当前最核心的观察线索有以下几条:
一是美联储能否释放相对鸽派的信号。货币政策从来不是无代价的选择,在美联储持续放鹰的同时,金融条件的负反馈也在倒逼美联储权衡妥协。
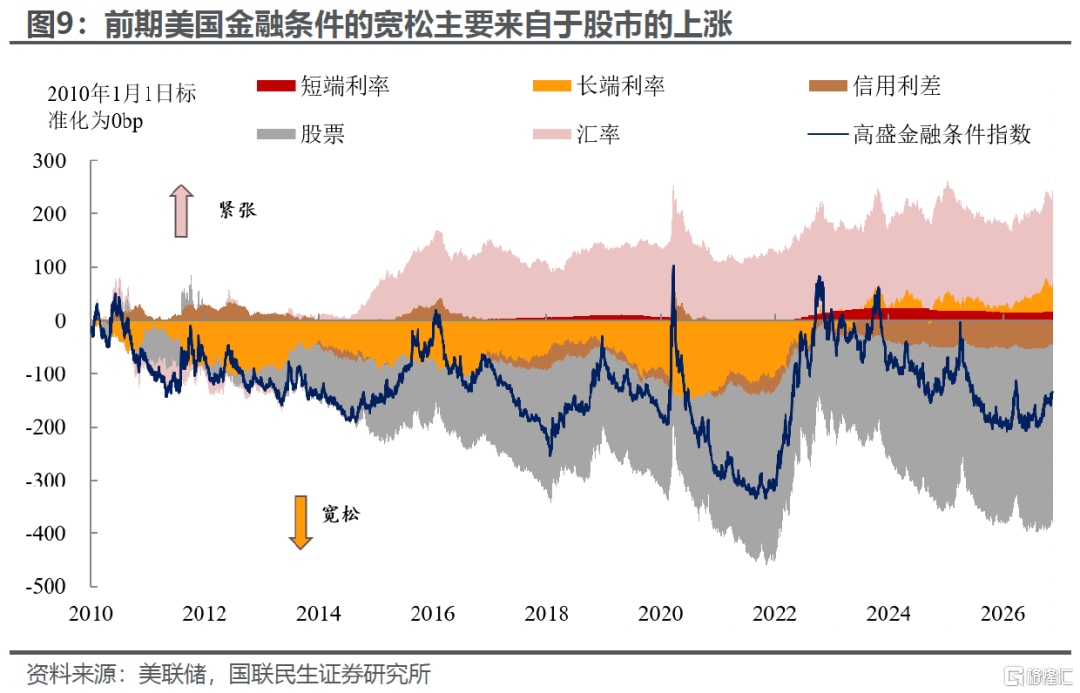
从美国金融条件指数来看,当前金融条件虽有所收紧(主要是长债利率驱动),但整体水平在历史区间中并不极端,这背后是前期股市持续上涨带来的宽松贡献;而一旦股市进一步回撤,财富效应收缩、金融条件持续收紧,将促使美联储重新评估激进鹰派路径的可持续性。近期随着美股调整,市场对12月加息的概率定价从高位回落至90%附近,正是这一博弈的直观体现。后续政策态度能否出现转向,大概率要等12月议息会议后的政策指引。
二是中东地缘冲突能否缓和,使得油价趋势性回落。当前中东局势持续僵持、油价高位运行,仍是美联储维持鹰派立场的重要外部约束;若谈判能打破当前僵持态势,将为美联储后续政策转向腾出空间。
三是AI叙事能否迎来需求端新催化,如新模型落地、应用场景扩容或是盈利兑现。当前市场对AI主线的疑虑,本质是高资本开支模式下投入产出效率的担忧,单纯依靠资本开支扩张已经难以持续推升估值,市场需要看到需求端自循环的证据。短期来看,能够扭转预期的强验证信号,大概率要等到明年一季度集中披露季才会逐步明朗。
综上,在上述企稳信号落地之前,短期对美股维持谨慎判断,建议控制仓位、做好波动管理。
风险提示:财政压力加大导致长端美债利率上行;地缘局势恶化导致油价和通胀进一步上行;通胀路径不确定风险;美联储政策超预期、经济下行及金融市场波动等风险。
注:本文摘自2026年11月22日发布的证券研究报告《美股破位:这次有何不同?》;作者:林彦 S0590525110007、武朔 S0590526080002
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。