锡价一周跌超10%,全球突然不缺锡了?

AI数据中心仍在扩张,半导体产业持续发展,锡价却在近一周下跌逾一成。
11月13日至20日,上海有色网(SMM)1号锡现货均价从359300元/吨跌至321500元/吨,累计下跌10.5%。11月20日,沪锡SN2612合约收于319000元/吨,下跌3.61%。此前,伦敦金属交易所(LME)三个月期锡已跌破42000美元/吨。
这轮下跌发生在全球锡库存仍然偏低的背景下。过去几个月,缅甸矿山复产缓慢、印尼出口受限,以及AI产业带来的需求增长预期,一直是支撑锡价的重要因素。
就在市场重新评估全球锡供需前景之际,重要锡生产国印尼又传出新的矿业政策消息,为未来供应增添了不确定性。
锡价持续下跌,究竟意味着全球锡供应正在转向宽松,还是此前市场对未来短缺的担忧被定价得太高?
印尼新政增加矿业投资变数
锡价走低之际,印尼矿业企业正在等待政府明确一项新的收益分配要求。
11月20日,路透社援引研究机构CreditSights的报告指出,印尼提高国家矿业收益份额的要求,以及部分大宗商品出口新增核验收费的安排,可能增加当地矿企的成本压力。
此前的11月14日,印尼总统普拉博沃提出,国家应从采矿许可证相关经营活动中获得至少70%的收益,必要时可以取得矿业企业股权。
争议在于,这70%的收益究竟如何计算?是销售收入、净利润,还是政府通过税收、特许权使用费等渠道获得的综合经济利益?不同解释,对矿企经营和投资回报的影响截然不同。
印尼矿企仍在等待政策细则。当地Mirae Asset Sekuritas矿业分析师Fauzan Luthfi Djamal认为,即使只是规则定义存在不确定性,也可能推迟新的投资决策。
对于矿企来说,一座新矿山从勘探、建设到稳定生产,通常需要多年投入。企业不仅要预测未来金属价格,还要计算税费、融资成本和利润分配。如果这些条件难以明确,即使拥有资源,也可能暂缓投资。
印尼近年来持续加强矿业监管。2026年起,矿业工作计划与预算审批制度(RKAB)重新调整为一年期,企业需要更加频繁地申请生产计划。这有助于政府加强资源管理,也使矿企的生产安排更加依赖审批进度。
不过,此次70%收益要求面向印尼整个矿业行业,并非专门针对锡矿。由于具体实施细则尚未明确,其对锡矿企业经营成本及未来投资的实际影响仍有待观察。
相比短期产量变化,印尼政策的不确定性更可能影响矿企的中长期投资决策。而眼下锡市场的供应变化,主要来自此前受限产能的逐步恢复。
部分产能恢复,供应紧张有所缓和
此前,缅甸矿山复产缓慢、印尼出口受限,国内部分矿山及冶炼厂也因安全整改和设备检修减少生产。这些因素叠加低库存,一度强化了供应不足的担忧。
但从10月底开始,国内生产逐步恢复。
云锡股份此前安排个旧冶炼厂自9月30日起进行检修。SMM披露,此次检修于10月26日结束,其他部分冶炼企业也陆续恢复生产。
截至11月6日的一周,云南、江西地区样本精炼锡冶炼企业开工率回升至59.67%,较前一周提高32.75个百分点。此前因集中检修受到限制的部分生产能力,开始重新释放。
矿山方面,兴业银锡旗下银漫矿业也于10月30日恢复地下采矿生产。此前受安全事故后停产整改影响,公司第三季度矿产锡产量仅572.22吨,环比下降71.12%。随着生产恢复,此前受限的部分供应有望逐步修复。
海外也出现产量改善。秘鲁矿业公司Minsur第三季度旗下Pisco冶炼厂精炼锡产量达到9028吨,环比增长28.35%。华西证券11月16日海外季报显示,增长主要来自San Rafael矿山产出改善,以及此前积累的精矿库存进入冶炼环节。
这些变化说明,精炼锡供应恢复不一定需要新矿山投产。已有矿山恢复运行、冶炼厂结束检修或消耗原料库存,都可能增加近期产量。不过,相关数据涉及不同生产环节和统计周期,不能直接累加为全球新增锡矿产量。
不过,全球锡供应恢复并不均衡。中国自缅甸进口的锡矿砂及其精矿在9月环比下降25.55%,当地矿山供应尚未稳定恢复。印尼方面,SMM在11月17日上海金属周会议上预计,第四季度该国锡锭出口将维持在每月3800至4000吨左右,显示出口供应仍在持续释放。
由此来看,全球锡供应尚未全面转向宽松,但部分受限产能恢复,正在缓解此前的紧张局面。
AI投资扩张,全球锡消费却可能下降
过去一年,锡成为AI投资热潮中受到关注的工业金属之一。
从服务器主板到半导体封装,大量电子元器件需要使用锡基焊料连接。随着科技企业增加数据中心投资,市场预期相关设备产量扩大,将持续带动锡消费。
但进入11月,AI相关股票遭遇抛售,锡价也受到波及。
不过,AI产业的投资热度尚未完全转化为实际锡消费。11月6日,国际锡业协会(ITA)高级市场分析师Tom Langston认为,AI数据中心是锡长期需求的重要增长动力,但今年AI对锡市场更明显的影响来自投资者情绪,而非实际消费量的增加。
同日,国际锡业协会发布《2026年锡消费研究》,预计2026年全球精炼锡使用量同比下降2.2%,此前2025年的使用量估计下降1.3%。如果预测兑现,全球锡消费将连续第二年下滑。
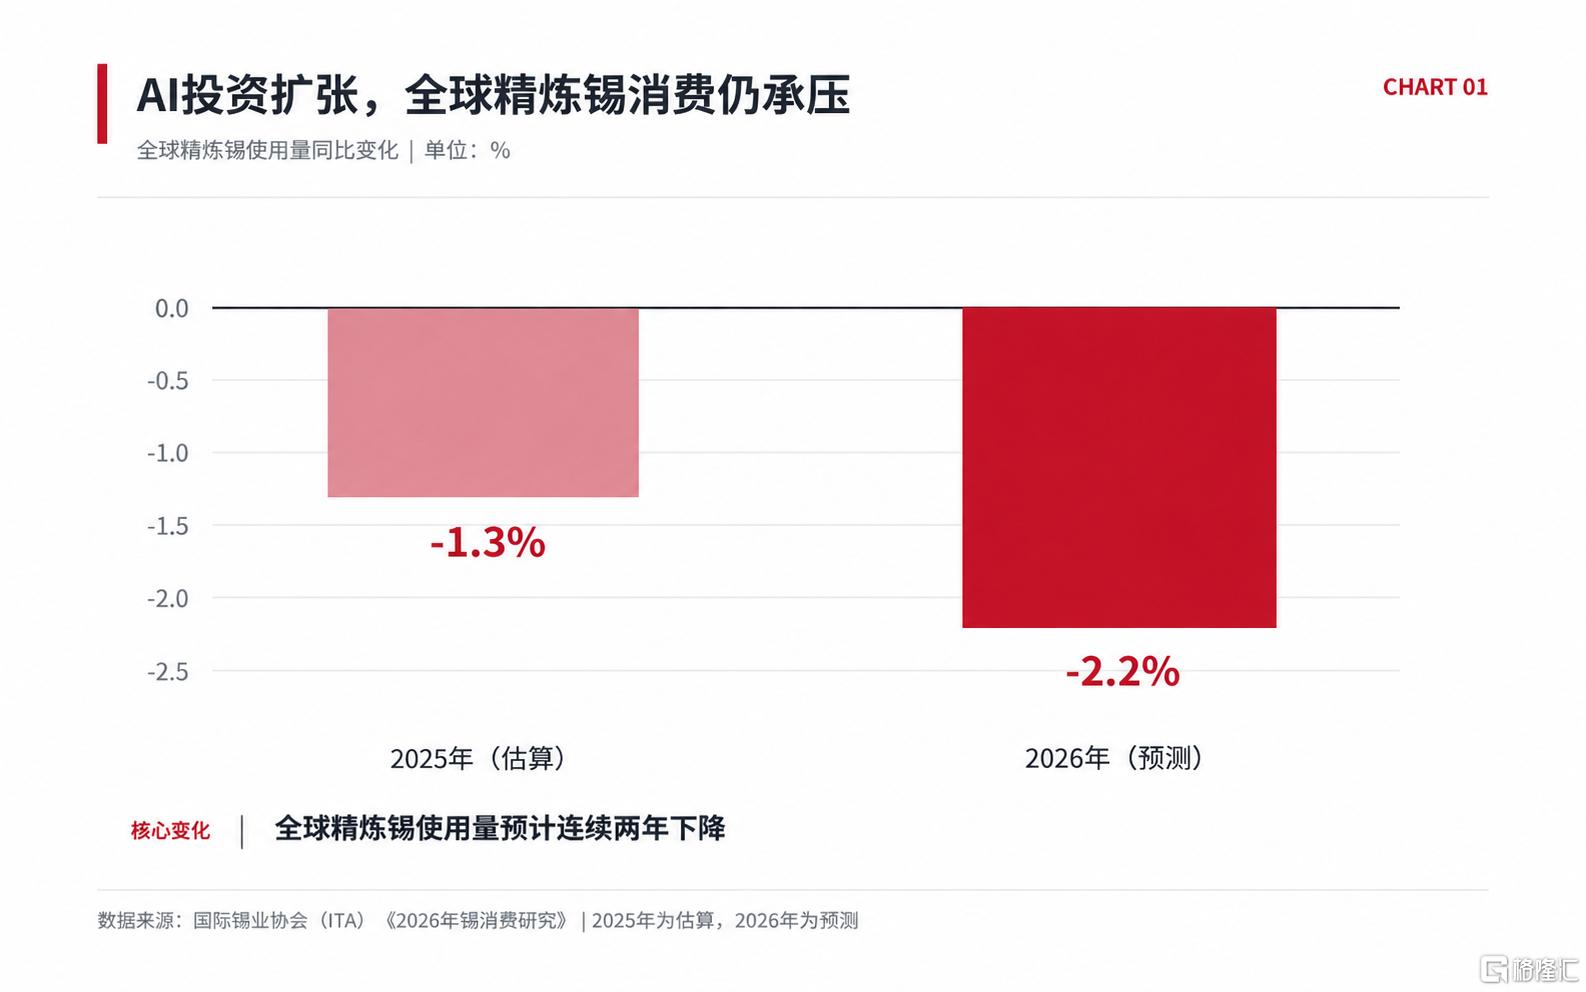
AI投资持续扩大,全球锡消费为什么反而可能减少?
原因在于,AI只是锡消费的一部分。传统消费电子、汽车、工业设备及光伏产业同样需要锡,即使AI服务器相关需求增长,也可能被其他领域的疲弱表现抵消。
国际锡业协会指出,中国光伏市场放缓、宏观经济偏弱,以及此前高锡价给下游企业带来的资金压力,是2026年锡消费承压的重要因素。
此外,数据中心投资不会立即转化为锡采购。设备生产和交付需要时间,实际用锡量还取决于服务器数量、元器件结构和焊接工艺,不能简单根据资本开支推算。
对于投资者而言,AI代表未来几年的增长空间;但对于焊料企业来说,决定原料采购规模的仍是现实订单。
AI长期需求逻辑并未因此消失,但此前市场愿意为远期增长支付的溢价,正在受到实际消费数据的检验。
库存回升叠加需求偏弱,锡价支撑减弱
需求增长不及预期,在国内现货市场已有所体现。
SMM数据显示,10月国内焊料企业开工率为76%,环比下降3.1个百分点。随着传统电子制造旺季结束,部分下游企业采购趋于谨慎。
但11月20日锡价大幅下跌后,现货成交反而有所改善。SMM午评显示,部分下游企业开始分批采购,冶炼厂挺价态度有所松动,但终端订单没有明显增长。
对于焊料企业来说,这并不矛盾。价格较高时,企业可能减少备货、优先消耗库存;价格回落后,部分买家重新补充原料。阶段性采购增加,并不意味着终端消费已经恢复增长。
比采购节奏更值得关注的,是库存和现货升水的变化。
SMM数据显示,截至11月13日的一周,中国锡锭社会库存增加502吨至5673吨,结束此前连续五周下降的趋势。
LME市场的变化更加明显。11月16日,锡现货相对三个月期货的升水一度达到687.01美元/吨,随后快速收窄,到11月20日早间已降至155.04美元/吨。
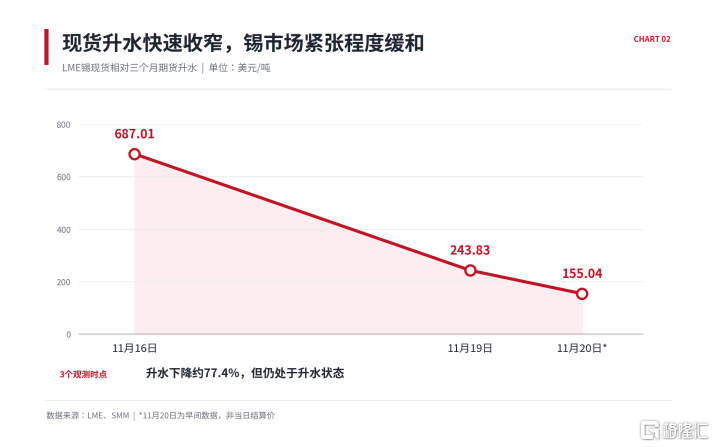 现货升水反映市场为立即取得金属支付的额外价格。升水快速下降,说明此前较为突出的即期货源紧张程度有所缓和。
不过,升水仍为正值,全球锡库存也没有出现大幅累积。当前市场面临的并非库存突然充裕,而是短期供应紧张程度不如此前预期。
当部分产能恢复、下游采购偏弱,市场又开始降低对AI远期需求的预期时,即使库存仍然偏低,锡价也可能明显调整。宏观风险偏好变化和资金交易则可能放大短期波动。
这轮下跌之后,全球锡市场仍面临两种不同周期的变化。
短期内,现有产能恢复和实际消费疲弱正在削弱价格支撑;中长期,印尼、缅甸等主要资源国的生产政策,以及新增矿山投资能否落地,仍将影响未来供应。
如果电子产业需求持续偏弱,而已有产能继续恢复,锡市场可能进一步趋于宽松。反过来,如果AI、半导体和汽车电子需求逐步增长,新增矿山却未能及时释放产量,供应紧张仍可能重新出现。
锡价近一周下跌逾一成,并不能证明全球已经不缺锡。它说明此前市场愿意为供应紧张和AI需求增长支付的价格,正在受到现实消费与供应恢复的重新检验。
未来锡市场能否再次趋紧,关键仍在于真实消费增长与矿山供应释放之间的速度差。
信息来源说明: 国际锡业协会《Tin Use Study 2026》;路透社11月6日锡市场分析及11月18日、20日印尼矿业报道;SMM锡市场行情、库存与冶炼开工数据;国金证券、招商证券、华西证券相关研究报告。
免责声明: 本文仅供产业研究与市场信息交流,不构成任何投资建议。
完整业数据报告、市场趋势分析,移步「产联社」客户端
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。