1500亿西北首富:拿下一家上市公司,财富帝国再扩张


 从“煤老板”到西北首富,党彦宝的资本版图持续扩张
身家1500亿西北首富,又拿下一家上市公司。
今年11月,国家能源集团旗下上市公司英力特,终于等来了它的新主人。宁夏宝丰集团被确定为最终受让方,拟拿下英力特39.41%的股份。与此同时,英力特还计划通过发行股份,收购宝丰集团旗下光伏资产。
这意味着,宝丰集团实控人党彦宝,不仅要接手一家近30年历史的A股上市公司,还准备把自己的新能源资产装进资本市场。
这位宁夏商人,究竟有多大实力?
2026年胡润百富榜上,党彦宝以1500亿元身家位列全国第21位,成为西北首富。与他并列的是比亚迪创始人王传福,以及中际旭创创始人王伟修、王晓东父子。
党彦宝一手打造的宝丰能源,是国内煤制烯烃行业的龙头企业,今年前三季度,宝丰能源大赚143亿元。另一方面,他的资本运作不断,旗下的新能源资产,近年来不断尝试在港股、A股上市。这一次,党彦宝为何看上了英力特?
国资退出,1500亿富豪接手英力特
英力特的老板要换人了。
11月12日,英力特发布公告:英力特控股股东国能英力特能源化工集团,已确定宁夏宝丰集团为最终受让方,拟将所持英力特1.55亿股股份转让给宝丰集团,占上市公司总股本的39.41%。
与此同时,英力特还计划通过发行股份的方式,购买宝丰集团旗下宁夏宝丰光伏发电有限公司100%股权。
宝丰集团背后的实控人,是西北首富党彦宝。
而他这次看上的英力特,早在1996年就登陆深交所上市,主营业务集中在聚氯乙烯(PVC)、电石等化工产品。它的控股股东国能英力特能源化工集团,背后是国家能源集团。
而英力特这次易主,其实已经酝酿了两个多月。
早在2026年8月,英力特就发布公告称,控股股东国能英力特集团拟通过公开征集受让方的方式,转让所持公司部分股份,涉及1.55亿股,占总股本的39.41%。转让底价不低于6.27元/股。
此后一直到11月12日,宝丰集团被确定为最终受让方。宝丰集团先通过协议转让取得英力特控制权,再由英力特发行股份购买宝丰集团的光伏资产。
有意思的是,英力特并不是第一次转让控制权。
早在2016年,英力特集团就筹划将英力特股份与旗下宁夏英力特煤业100%股权联合转让。此后经过约一年时间的公开征集,宁夏天元锰业成为拟受让方。双方随后签署股份转让协议,天元锰业计划受让英力特51.25%的股份。
然而,这笔交易最终卡在了配套煤炭资产上。2017年2月,天元锰业以英力特煤业旗下沙巴台煤矿可能因政策原因成为无效资产为由,要求调整付款方案。双方虽然签署了补充协议,却未能顺利获批。
2018年2月,宁夏高院判决认定相关协议及合同成立但不生效,交易就此告吹。
此后,英力特又在国资体系内经营了多年。如今,时隔八年,英力特再次走上控制权转让之路。
这一次,站在买方位置上的,换成了党彦宝。与当年天元锰业试图同时接手煤炭资产不同,宝丰集团的方案是取得上市公司控制权,再将自己的光伏资产注入其中。
对于已经拥有宝丰能源的党彦宝来说,这不仅是一次上市公司股权收购,更是一次产业资产与资本平台的重新组合。
亏损的英力特,能否搭上宝丰的快车?
党彦宝为什么选择英力特,国家能源集团又为什么愿意放手?
答案要从双方各自的经营处境来找。先说卖方英力特。英力特的主营业务并不复杂,核心是PVC和电石等化工产品。
PVC是重要的基础化工原料,广泛应用于管材、型材、包装材料等领域;电石则是生产PVC的重要原料之一。两者上下游关联紧密,构成了英力特传统的产业链。
但这门生意近几年并不好做。据英力特第三季度报告,2026年前三季度,英力特实现营业收入10.79亿元,同比下降15.70%;归母净利润亏损4.25亿元,同比下降71.76%;经营活动产生的现金流量净额为-3.28亿元。
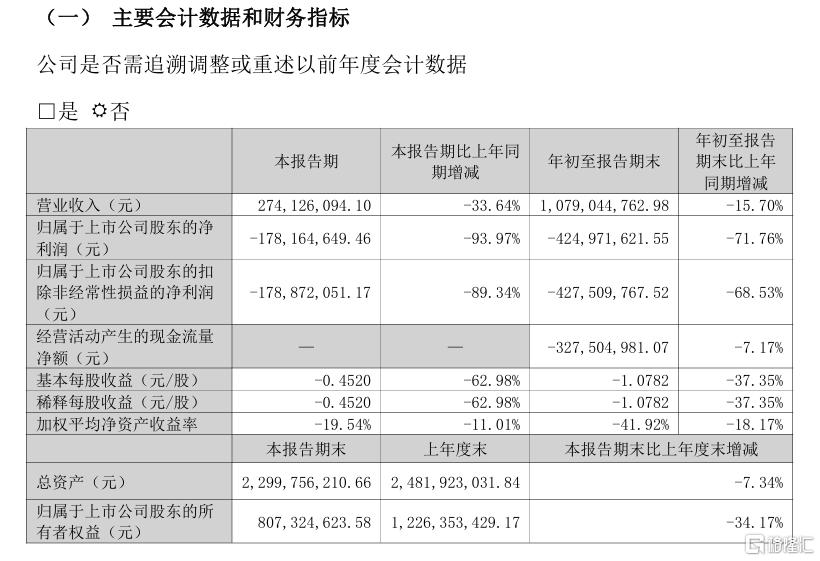 图:英力特第三季度报告
把时间拉长,英力特的经营压力更加明显。
据蓝鲸财经报道,受PVC等核心产品价格长期低位运行影响,2021年至2025年,英力特扣除非经常性损益后的净利润连续五年亏损,累计亏损达到22.28亿元。
在行业竞争加剧的背景下,缺少新增长点的英力特很难仅凭原有业务扭转局面。这也是国家能源集团选择退出的重要背景。
与英力特的经营困境相比,党彦宝的宝丰集团近年来正处于业务扩张期。
根据英力特披露的受让方资料,2023年至2025年,宝丰集团合并口径营业收入分别达到300.05亿元、354.53亿元和505.03亿元,保持增长态势。
更重要的是,宝丰集团旗下有一家国内煤制烯烃龙头:宝丰能源。
据宝丰能源第三季度报告。2026年前三季度,公司实现营业收入470.88亿元,同比增长32.47%;归母净利润143.17亿元,同比增长59.97%;经营活动产生的现金流量净额188.00亿元,同比增长38.42%。
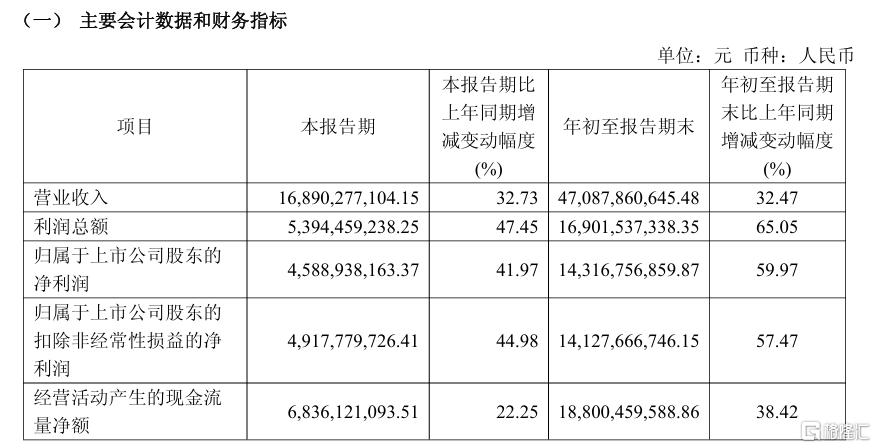 图:宝丰能源第三季度报告
仅仅今年前三季度的利润规模,宝丰能源就已经超过了2025全年的113.50亿元利润。
那么,两家企业的经营状态形成鲜明对比,党彦宝为什么还要收购英力特?
事实上,英力特本身就是一家成熟的化工上市公司,拥有现成的生产体系、人员和资本市场平台,宝丰集团可以借此进一步整合自身产业资源。
另一方面,光伏资产的注入,可能是这笔交易更值得关注的地方。
宝丰集团本身已经在新能源领域布局多年。此次拟注入的宝丰光伏成立于2016年,注册资本4亿元。通过发行股份购买光伏资产,宝丰集团有望将新能源发电业务纳入上市公司体系。
而对于英力特而言,这也意味着未来可能不再局限于传统PVC、烧碱和电石业务,而是有机会向化工与新能源协同发展的方向转型。
从煤炭到光伏,西北首富的千亿财富版图
作为英力特收购案的大BOSS,党彦宝也是一个狠角色。
党彦宝1973年出生于宁夏盐池,与许多从互联网、房地产起家的富豪不同,他的商业生涯始于非常传统的生意。年轻时,党彦宝做过羊绒贸易、煤炭生意,也涉足石油运输、物流和房地产。靠着这些生意,他逐渐积累起第一桶金。
但真正改变他命运的是煤化工。2003年,宁夏提出建设宁东能源化工基地,将其作为当地经济发展的重点工程。
党彦宝看到了其中的机会。经过对内蒙古包头、鄂尔多斯以及陕西榆林等地的考察,他决定进入煤化工行业。
煤化工属于典型的重资产行业,前期投资巨大,建设周期也相当漫长。为了集中资源进入这一领域,党彦宝甚至出售了此前经营的部分房地产、物流资产,暂停贸易和运输业务,把精力全部放在煤化工项目上。
2005年,宝丰能源集团成立。2006年,规划投资727亿元、占地面积约1.4万亩的宁夏宝丰能源循环经济工业基地正式开工建设。
这成为党彦宝商业版图的第一个重要支点。此后几年,宝丰逐渐打通煤炭、焦化、甲醇、烯烃等环节,形成循环经济产业链。党彦宝也逐渐从一个做贸易起家的商人,变成了现代煤化工领域的重要玩家。
2019年5月,宝丰能源正式登陆上交所。彼时,公司发行7.33亿股,募集资金约81.55亿元,创下当时宁夏企业IPO募资规模纪录。
上市之后,宝丰能源发展更为迅速。2025年,宝丰能源内蒙古基地300万吨/年煤制烯烃项目全面达产。公司煤制烯烃产能总计达到520万吨/年,规模跃居国内煤制烯烃行业前列。
在能源化工之外,党彦宝很早就开始扩大产业版图。2009年,党彦宝布局商贸流通业,建设宁夏国际小商品交易中心;2010年,他又投资建设银川国际商贸城,进一步拓展商业地产和商贸业务。
近些年,他开始把目光转向新能源。2016年,宝丰开始布局光伏发电,建设1GW光伏项目。
据蓝鲸财经报道,党彦宝旗下光伏资产曾尝试通过港股上市平台实现资本化,之后又将多项光伏项目整合,组建甘肃省宝丰新能源科技股份有限公司,推动回归A股上市。
不过,受光伏行业周期变化等因素影响,宝丰新能源的上市进程并未取得实质性突破。
此后,党彦宝又陆续将目光投向储能、新能源制造等领域。2021年,宝丰集团宣布投资690亿元,布局储能电池全产业链;2022年,又宣布投资200亿元建设光伏产业项目,进一步拓展新能源业务。
进入2026年,党彦宝的资本扩张还在继续。
今年10月,公开信息显示,宝丰集团与新疆吐鲁番市围绕煤炭清洁高效利用,签署了880亿元重大项目合作。这意味着,在宁夏、内蒙古之外,党彦宝还在向新疆拓展煤化工产业版图。
到了今年11月,党彦宝又盯上英力特的控制权,并计划将光伏资产注入上市平台。
不难看出,党彦宝的投资思路始终围绕能源产业展开。煤化工是基本盘,光伏和储能是新的增长方向,而上市公司则提供了资本运作和产业整合的平台。
但他的这套布局也并非没有代价。煤化工和储能都是重资产行业,资金投入大,回报周期长。根据宝丰能源2026年三季报,截至9月底,公司有息负债规模已经达到约220亿元。高速扩张背后,资金使用效率和债务管理同样值得关注。
参考资料:
《光伏资产IPO遇阻,宝丰集团耗资9.72亿买“壳”英力特拟注入》,蓝鲸财经
《千亿西北首富党彦宝880亿加码煤化工 宝丰能源前九月大赚143亿债务220亿》,澎湃新闻
《港股退市、IPO未果后,1500亿“宁夏首富”再启光伏资产回A》,财闻
英力特公告、宝丰能源公告等公开资料。
完整产业数据报告、市场趋势分析,移步「产联社」客户端
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。