大模型“六小虎”,现在都活得咋样?


“大模型“六小虎”,三年拉开十倍身位差距。
2023年,中国大模型行业有六个名字被绑在一起:智谱、月之暗面、MiniMax、阶跃星辰、百川智能、零一万物。媒体叫它们“AI六小虎”
三年过去,这份名单已经没有意义。智谱在港股市值一度冲到1.33万亿港元,月之暗面最新一轮融资估值500亿美元;另一边,百川智能的联合创始人几乎全部离职,员工从450人裁到不足200人,零一万物把最值钱的预训练团队整体交给了阿里云。头部的估值,是尾部的十倍以上。
六家公司拿着同样量级的钱、面对同样的市场,为什么短短四年就走出四种完全不同的命运?这不是一个“谁更努力”的故事,而是一连串路线选择的复利结果。
先看现状
六家已经分成三种活法
第一种:上岸的(智谱、MiniMax)
2026年1月8日和9日,智谱与MiniMax先后在港交所挂牌,成了“全球大模型第一股”和“成立到上市最快的AI公司”。
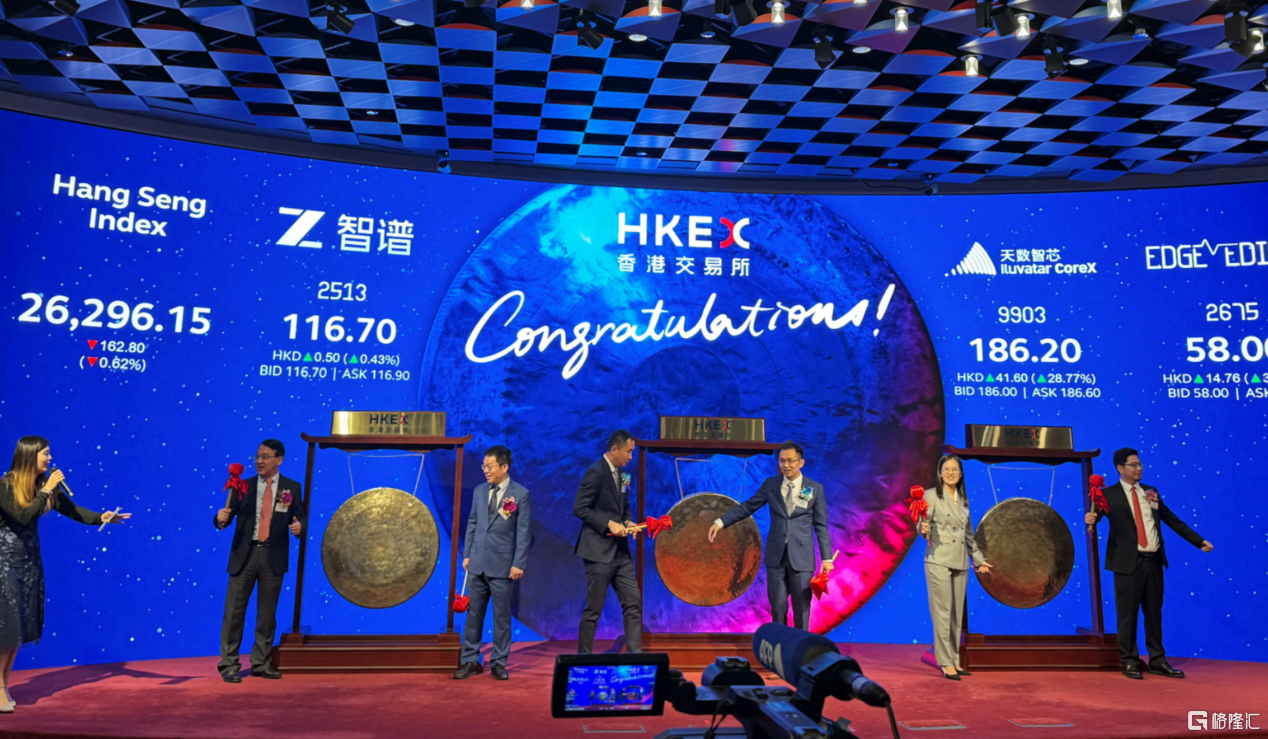
智谱在香港交易所挂牌仪式敲锣现场
智谱的收入正在换血,从给政企做定制部署项目,切换成按调用量卖模型能力。
2026年上半年营收9.54亿元,同比增长399.7%,其中开放平台及API收入8.25亿元,占比从一年前的15%跃升到86.5%,毛利率从去年同期的-0.4%转正到24.6%,单位token推理成本较年初下降80%;据中报披露,8月MaaS平台的年化经常性收入达到16亿美元。
MiniMax走的是另一条上山路:海外收入占比超6成,靠Talkie、星野、海螺AI 这些C端应用先在全球攒下3亿用户。2025年全年收入7904万美元,2026年上半年收入1.166亿美元,半年就干完了去年一整年。
2026年它完成了一次罕见的收入换轨:开放平台收入同比激增703%,占比 63.4%,第一次超过C端应用成为第一大收入来源。换轨的动机写在毛利率里,C端应用只有4.7%,开放平台有69.4%,同样一套模型,卖订阅和卖调用,是两门完全不同的生意。
上岸的红利也在兑现,今年两家公司双双获纳入恒生科技指数,还分别启动了A股上市辅导。
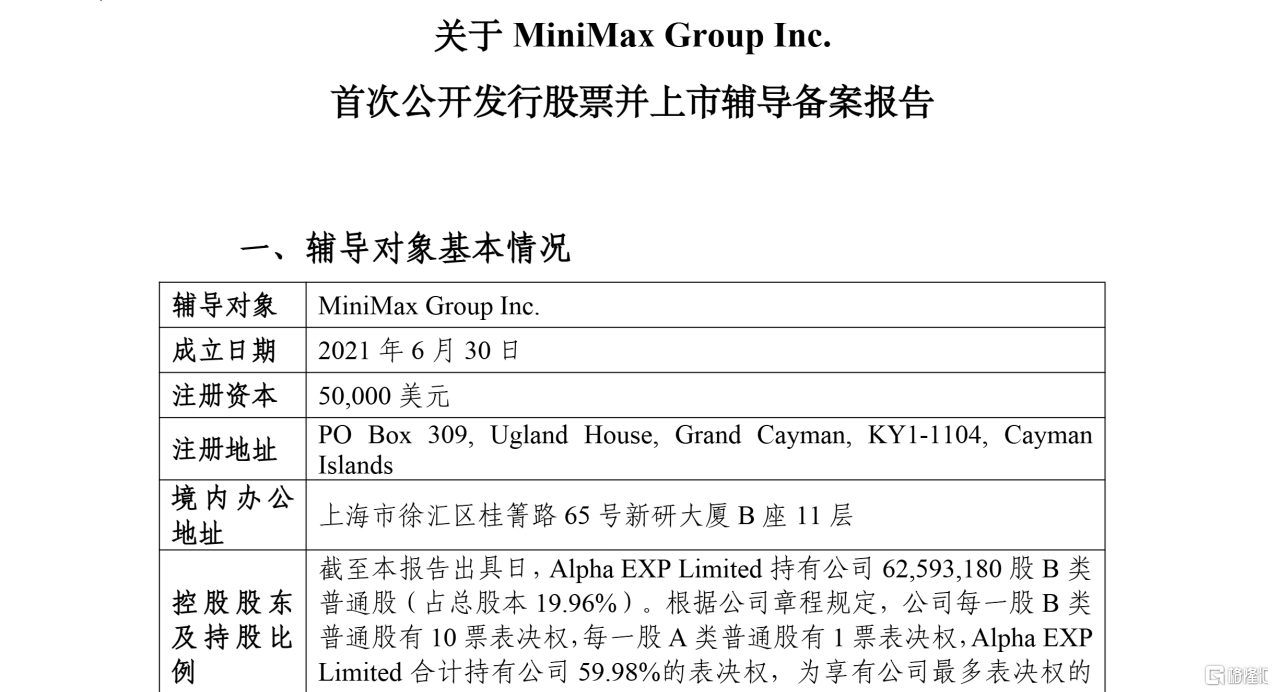
MiniMax A股上市辅导备案报告 来源:证监会官网
第二种:没上市但更贵的(月之暗面、阶跃星辰)
月之暗面是2026年最风光的一家。
2026年上半年它密集完成多轮融资:5月完成20亿美元融资;7月再获超35亿美元;累计融资逾376亿元人民币,是国内大模型创业公司里拿钱最多的一家。11月,据《华尔街日报》报道,其Pre-IPO轮估值约500亿美元,公司已接近完成架构重组,目标明年初在港上市。
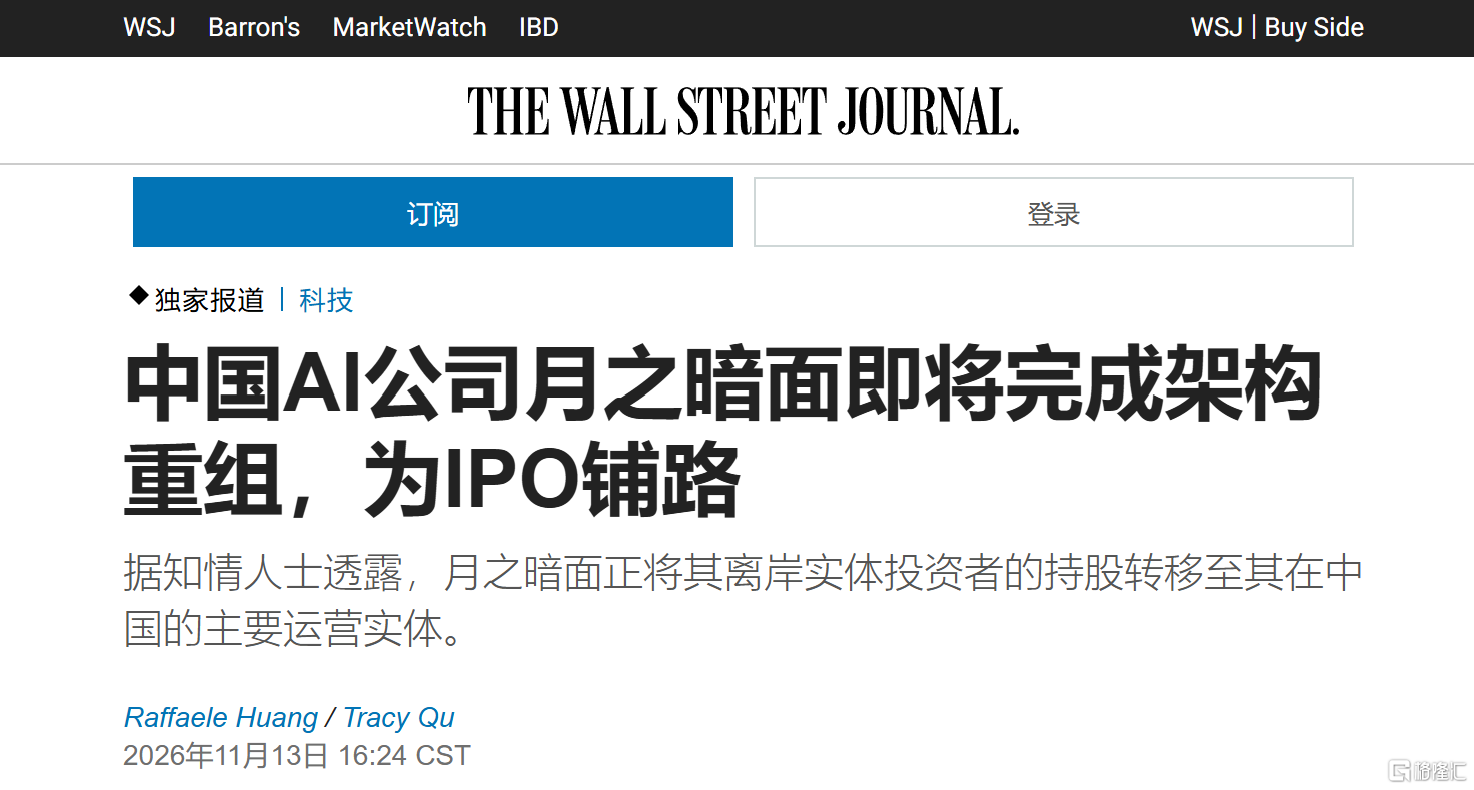
《华尔街日报》中文网报道截图
而他的ARR也确实争气,今年3月破1亿美元,5月破2亿,6月破3亿,8月破10亿,其中API收入占比超70%。在技术面上,凭着今年发布的2.8万亿参数的Kimi K3,它在编程场景登顶了海外权威竞技场榜单。
阶跃星辰没掉队,但走了一条人少的路:不做C端入口,把Step系列模型塞进手机和汽车。
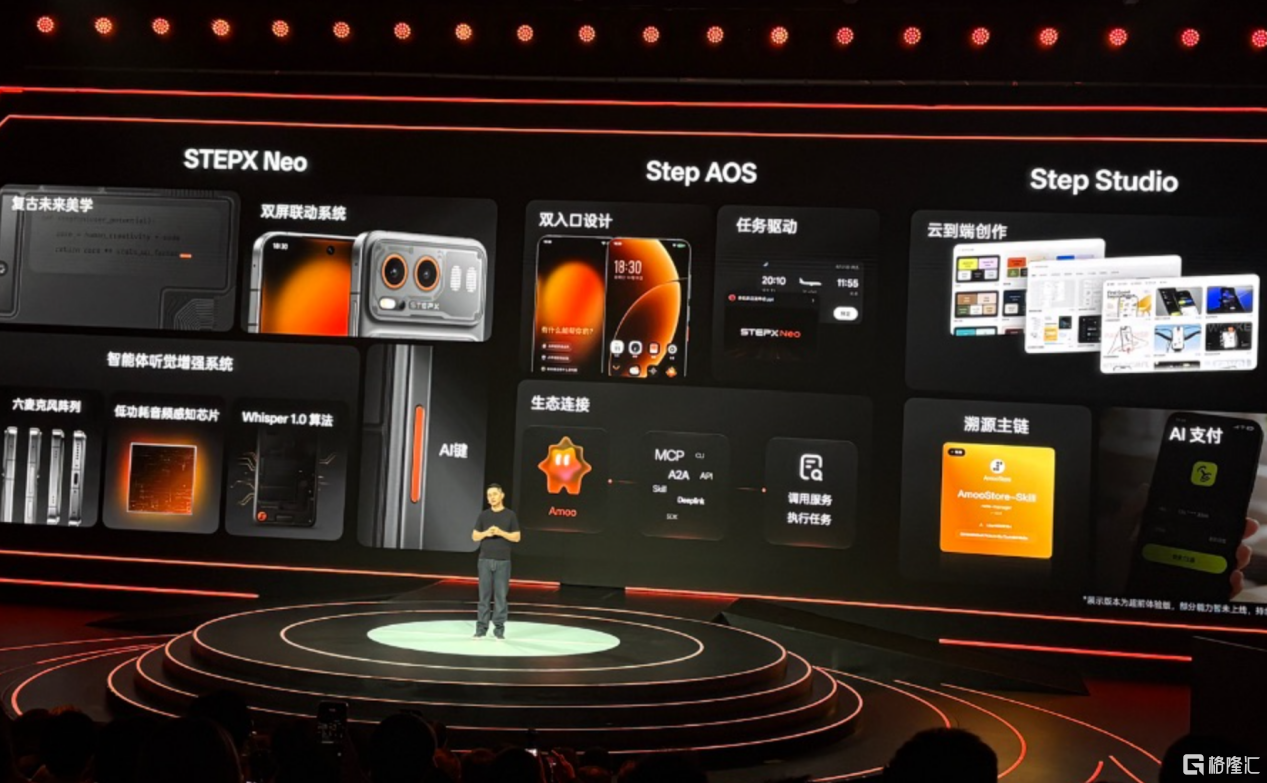
阶跃终端STEPX Neo发布会现场
国内六成头部手机品牌接入了它的端侧模型,装机量超4200万台;与吉利、千里科技合作的智能座舱已经批量上车。9月发布的Step 5 Preview,在Artificial Analysis智能指数上与Kimi K3并列全球开源第二(10月降至第三)。
它在今年1月拿下超50亿元B+轮融资,5月又完成近25亿美元Pre-IPO轮,澎湃新闻报道,该轮投后估值约100亿美元;《华尔街日报》称主要投资方给出的估值最高达120亿美元。
第三种:转身离开的(百川智能、零一万物)
百川的转身最痛。2024年7月它完成50亿元A轮融资,投前估值200亿元,是国内第三家到这个价位的模型独角兽。
据白鲸实验室援引前员工的说法,2024年百川靠金融行业To B业务,API营收超过亿元,一度高于智谱等其他模型厂商。但2025年3月,公司裁撤了金融To B团队,4月创始人王小川发布全员信,承认“战线拉得过长,不够聚焦”“过早进入商业化”,宣布All in医疗。
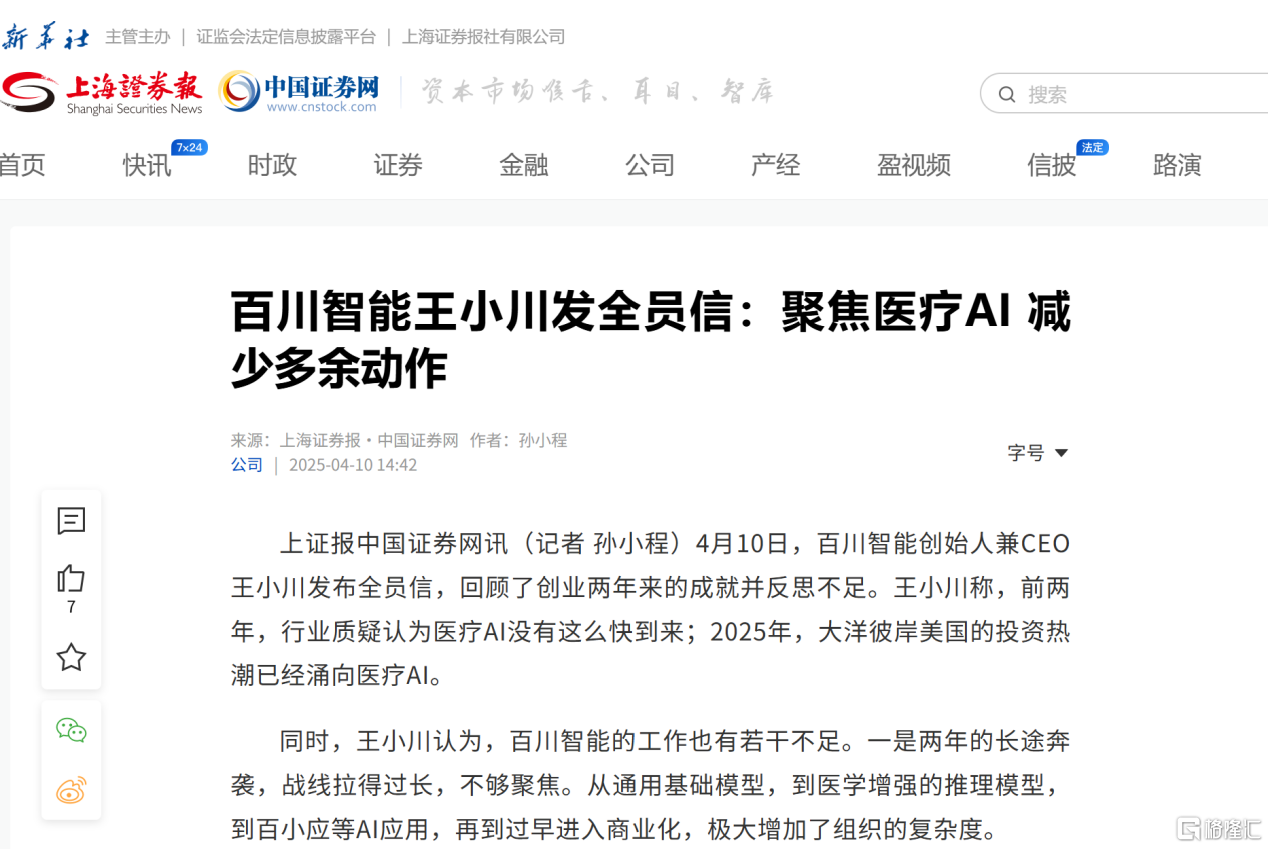
上海证券报2025年4月10日报道截图
这场转型的代价写在人事名单上:联合创始人焦可、陈炜鹏、洪涛,商业合伙人邓江,医疗业务副总裁李施政,技术联合创始人谢剑,总裁茹立云相继离职。
据财中社报道,收缩决定在内部几乎遭到所有联合创始人一致反对,团队规模从高峰期的约450人锐减至不足200人。公司现在押注Baichuan-M3系列医疗模型,宣称幻觉率低至2.6%,并免费向医务机构开放API。
零一万物则是最早转身的一家。
2025年1月,它把大部分预训练和Infra团队并入阿里云的产业大模型联合实验室,停止超大规模模型训练。李开复后来回忆那时,办公室一度空了三分之一工位。转身之后,公司全面转向To B,国内做政企的“一号位AI”产品,李开复亲自下场跑客户,海外则拿下哈萨克斯坦国家级大模型项目。
今年5月,他在三周年内部信里给自己重新命名:别叫我们六小虎,该叫“金钱豹”,不参与排位竞赛,只追求商业盈利。
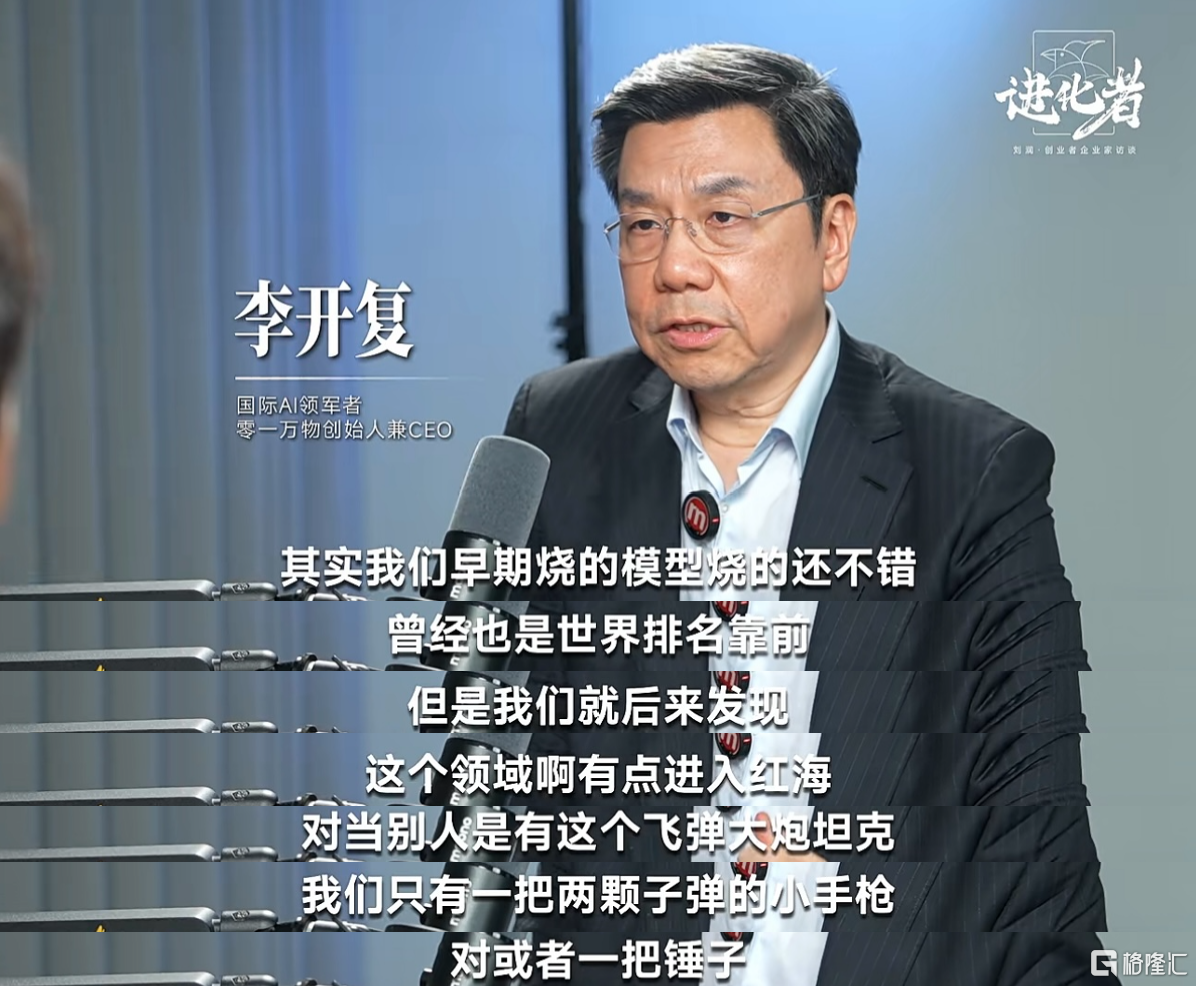
刘润《进化者》对谈李开复片段
量差距的两把尺
第一把尺是估值。月之暗面Pre-IPO轮估值约500亿美元,阶跃星辰Pre-IPO轮投后约100亿美元,智谱11月市值约1700亿港元,MiniMax约440亿港元,百川最近一次披露的估值还是2024年的200亿元人民币(约28亿美元),零一万物的估值已无公开口径。最高与最低之间差出十倍以上,而且尾部的数字停留在两年前。
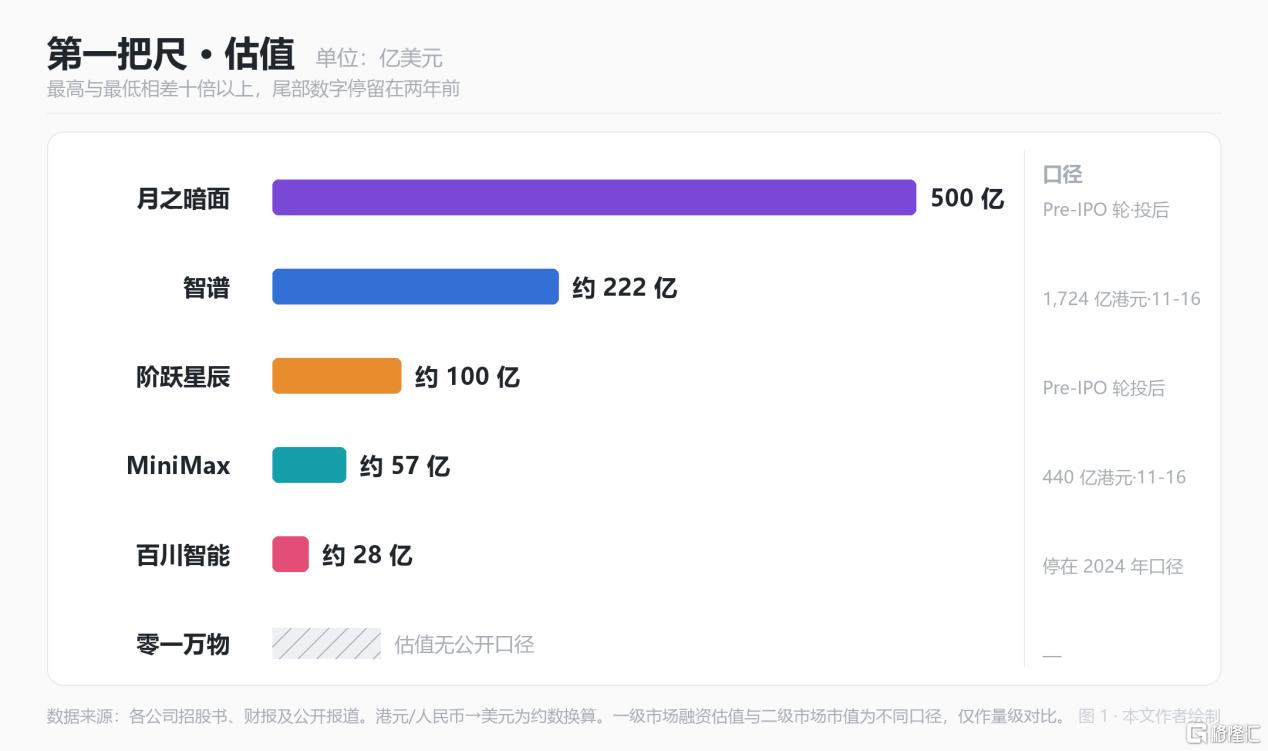
六小虎估值对比条形图
第二把尺是收入。智谱管理层在9月的电话会上表示:全业务口径ARR已达18亿美元,并有信心将年末ARR指引由24亿美元上调至30亿美元;
据彭博社9月的独家报道,月之暗面ARR突破10亿美元,且年底目标20亿,同一篇报道里,MiniMax披露8月ARR约8亿美元。而未上市的阶跃星辰没有年度披露,据《财经》独家报道约12亿元,明显低于前三家,与智谱比更是相差十倍。而百川和零一万物则已不披露收入,退出了同一个统计口径的竞争。
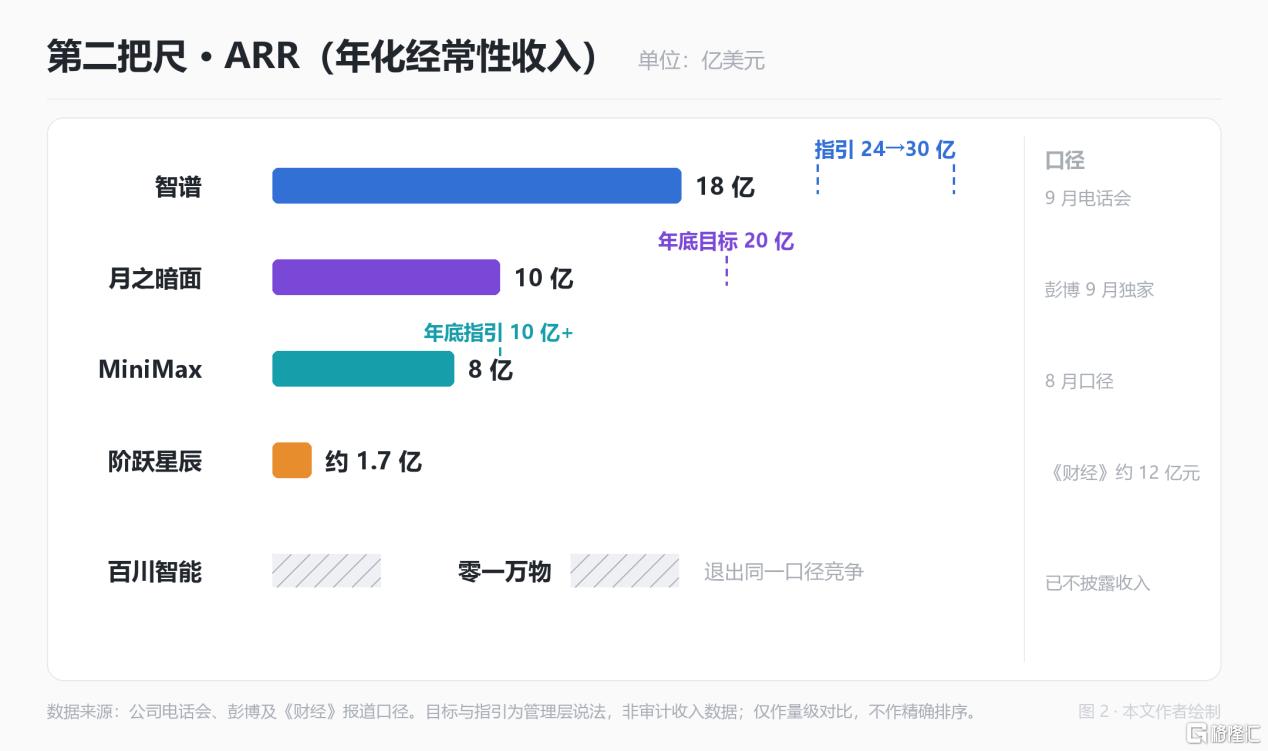
六小虎ARR对比条形图
分化的三个岔路口
回头看,六家在几个关键路口上做了不同的选择,这些选择在2025年1月DeepSeek-R1发布后被加倍放大。
岔路口一:敢不敢继续烧钱
Scaling Law是大模型行业的基本信仰:更多算力、更多数据,砸出更大参数,模型就会更强。
李开复有一句被广泛引用的话:“我们不再做超大模型,不是因为不相信Scaling Law,而是把这件事交给能做的大公司来做,我们跟他们合作,这才是生存之道。”他算过账:训练一次万亿参数级别的模型,算力成本动辄数千万美元,初创公司跟大厂比烧钱,不可能成功。
但月之暗面给出了反例。它同样信尺度定律,却在融资空窗的至暗时刻咬牙押注K2万亿参数模型,并且选择开源。月之暗面赌的是“更大加开源加编程场景”这套组合拳能不能换来全球开发者的调用付费。K2的开源让它从被DeepSeek压制的产品公司,变成了全球开源社区里有技术话语权的玩家。
同样是信尺度定律,零一万物选择退出竞赛,月之暗面选择换一种打法继续参战。
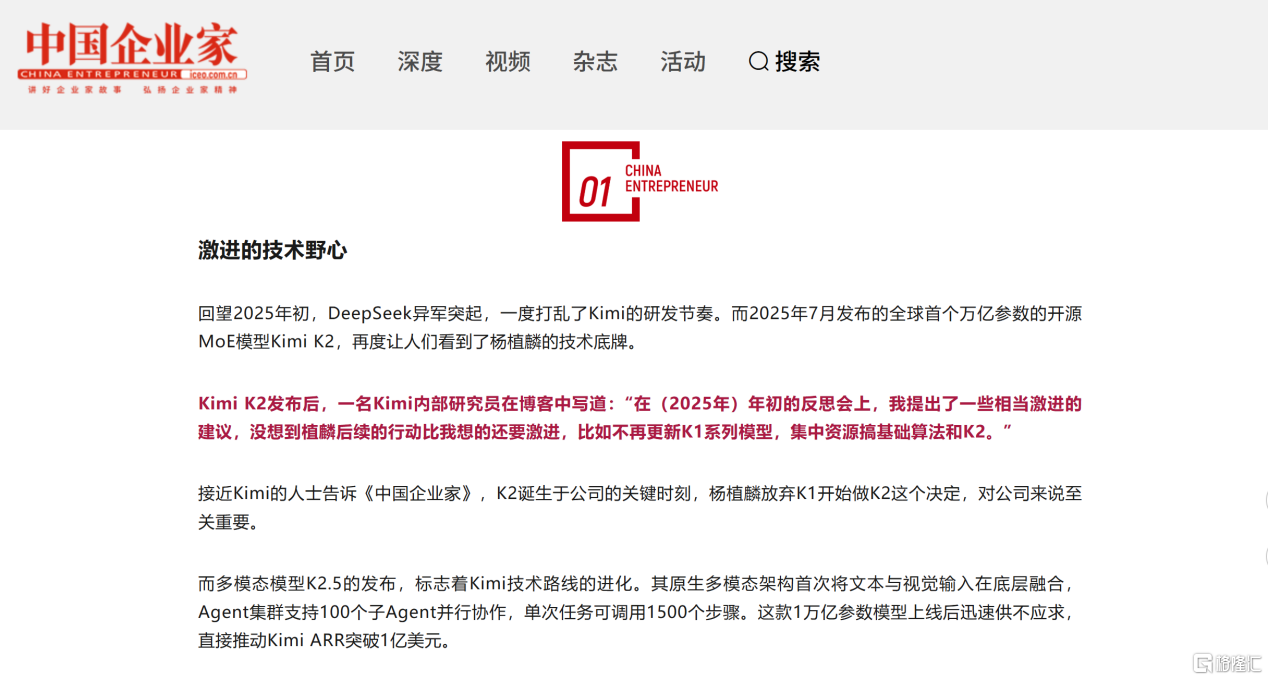
中国企业家报道《月之暗面Kimi:激进的野心,克制地扩张》
岔路口二:能不能把旗舰开源?
DeepSeek-R1发布前,虽然六小虎里三家有过开源动作,但都只开放了中小尺寸的模型作技术展示,旗舰能力仍锁在闭源API里;月之暗面,MiniMax还有阶跃星辰甚至连开源模型都没有。
直到2025年1月,DeepSeek-R1证明前沿级能力也能开源,护城河从“有没有模型”变成“能不能领先”。
此后月之暗面开源万亿参数K2,MiniMax开源了456B的推理模型M1,阶跃星辰开源了它的首个全尺寸旗舰Step 3,智谱把GLM旗舰持续开源,GLM-4.5/4.6在OpenRouter的API收入一度超过所有国产模型之和。而零一万物和百川先后离开通用模型战场。到2025年年中,坚持旗舰闭源的创业公司一家都不剩了。
岔路口三:通用还是垂直?
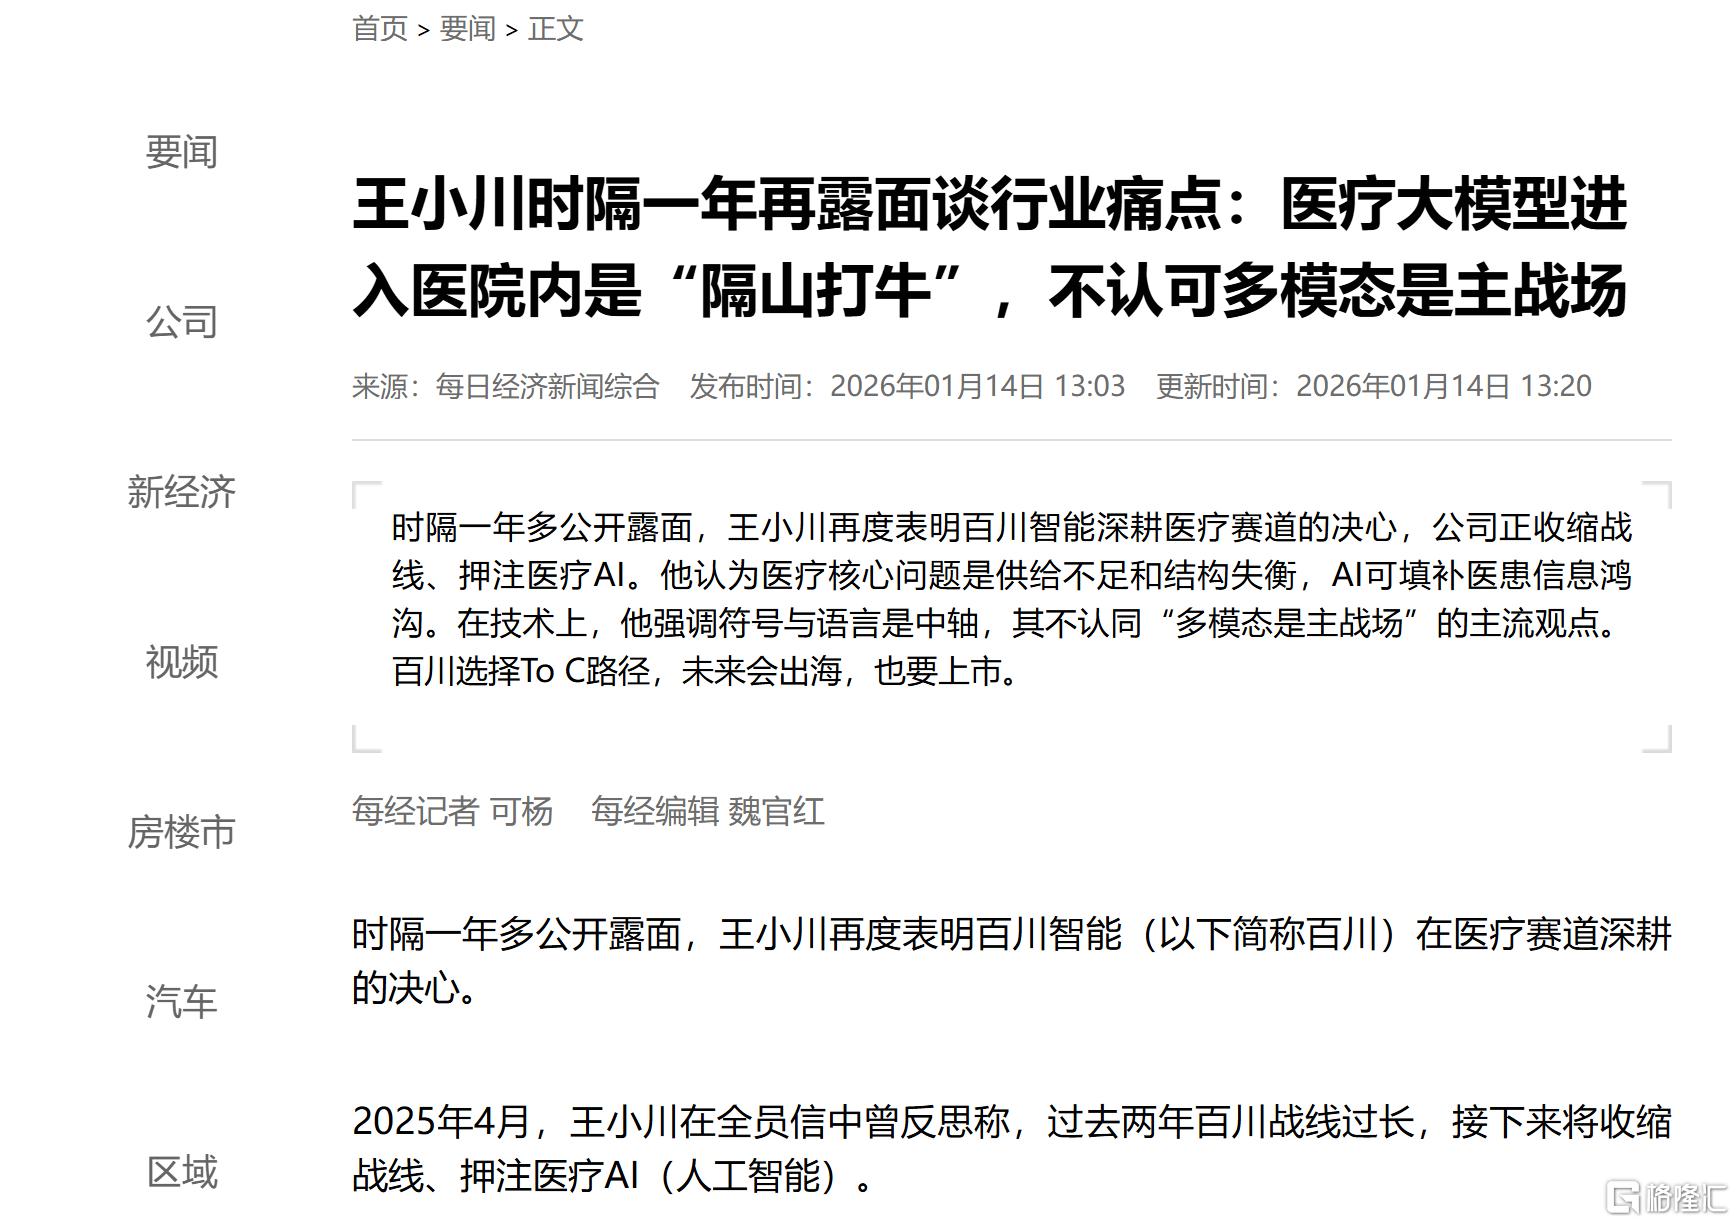
注:每日经济新闻对王小川专访报道
这是百川的故事最让人唏嘘的地方。2024年,百川的通用模型API营收超亿元,在六家里不落下风。但王小川判断医疗才是创业公司能建立壁垒的地方,力排众议转向AI医生。但通用模型的规模化收入和垂直行业的慢落地之间,有一段现金流真空期,而联创层的集体离职,则说明这段真空期的组织成本比想象中大得多。
零一万物转To B政企的逻辑也类似:都是放弃排行榜,换可验收的合同。李开复亲自当销售对接政企决策层,2026年5月订单突破15亿元,公司目标2027年盈利并交表港交所,他在三周年内部信里给公司换的标签是:"别叫我们六小虎,该叫金钱豹。"
掉队的从什么时候开始掉
领跑的怎么挺过来
把时间线拉直,掉队的信号比外界感知的更早。
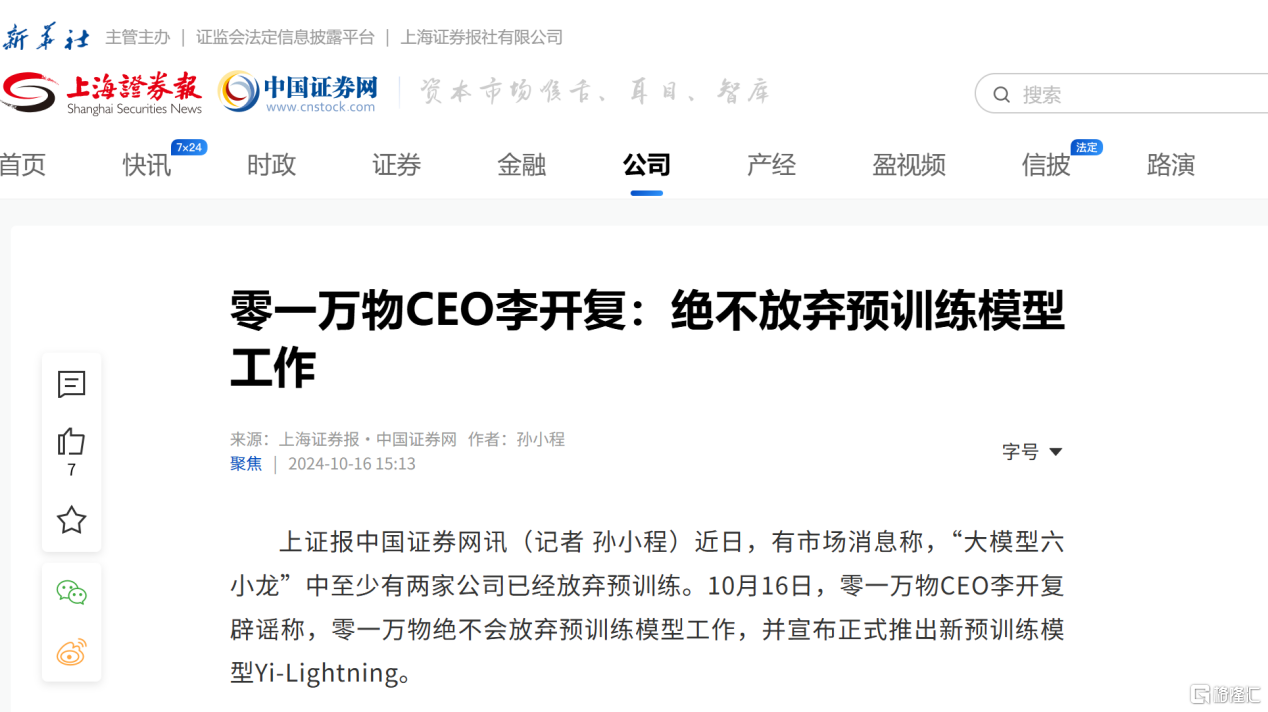
上海证券报2024年10月16日报道,约三个月后,预训练团队并入阿里云
零一万物的转折点是2024年5月,李开复后来披露,那时公司内部已经决定放弃超大模型,但2024年10月他还在公开场合承诺“绝不会放弃预训练”。
2025年1月团队并入阿里云时,公司已在自己的叙事里被动了很久,等到DeepSeek爆红,它反而成了第一家全面拥抱DeepSeek的公司。它的掉队不是某一天发生的,而是从“内心撤退”的那一刻开始的。
百川的信号出现在2025年3月金融To B团队被裁那天。它的转型有真实的业务依据,2024年API营收超亿元,但它放弃的不是亏损业务,是增长业务。
财中社的一篇报道点出了要害:王小川力排众议的那次转向,可能让百川错过了通用模型的主赛道。此后百川虽然保留了200亿元估值和相对充裕的现金,但从此只在医疗的叙事里出现。
领跑者的危险期同样不容小觑。
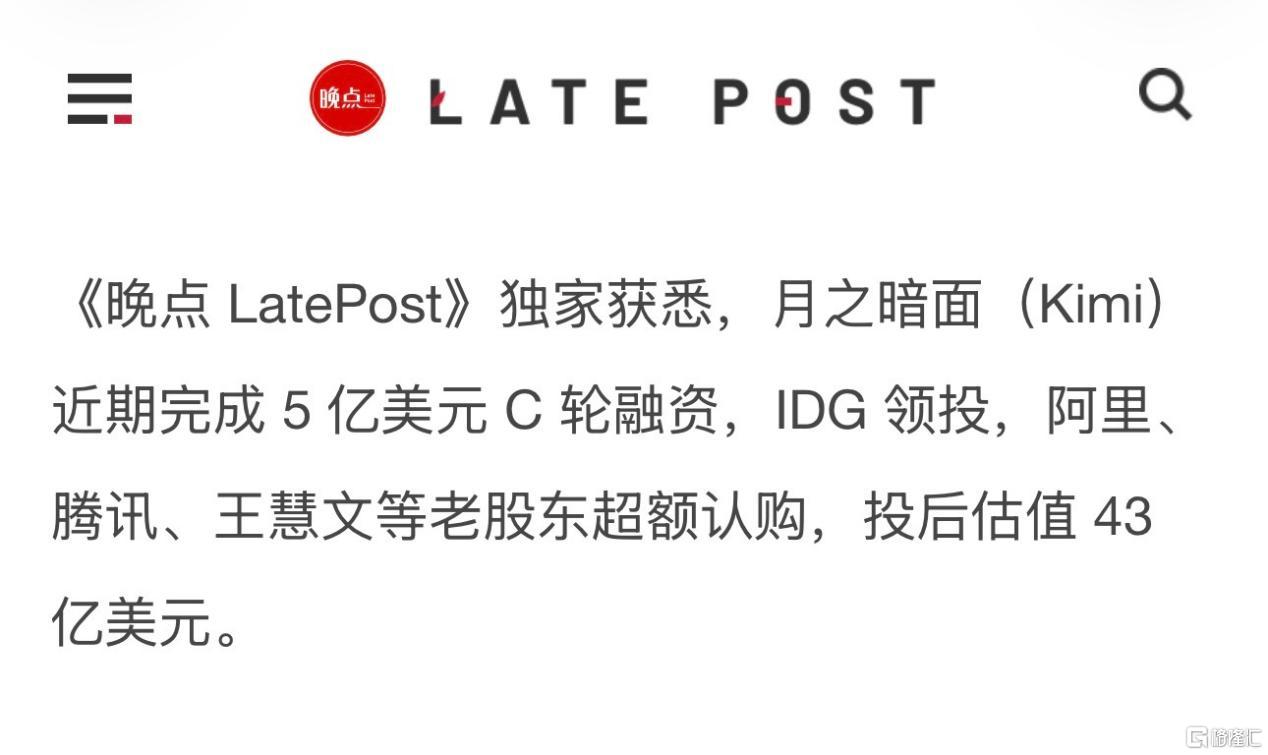
《晚点LatePost》2025年12月31日报道
月之暗面B轮之后经历了16个月融资空窗,而估值只从33亿美元挪到43亿。
更可怕的是,2025年1月20日,DeepSeek-R1发布,Kimi k1.5两小时内跟进,可声量全归了R1。2025年一年里,Kimi App月活从2165万掉到903万。而它挺过来的方式是收缩到极致再聚焦:砍产品、砍投放、全员押注K2。7月K2开源,市场反馈回暖,12月完成5亿美元C轮。终于在2026年等来补偿:不到一年,估值从43亿涨到350亿。
智谱在2024年净亏29.58亿元、经营亏损25.38亿元,销售及营销开支3.87亿元,超过当年3.12亿元的营收;2025年上半年经营亏损18.99亿元。
它靠三条腿走到今天:
一是清华系的政企基本盘,客户集中在政务、金融、能源——收入稳定,但天花板肉眼可见;
二是资本动作,去4月它就成为六小虎里第一家启动IPO辅导的公司,比MiniMax的A股辅导备案早了一年;
三是2025年下半年把增长引擎切向MaaS——7月开源旗舰GLM-4.5,GLM Coding Plan上线两个月付费用户超15万、年化经常性收入破1亿元。
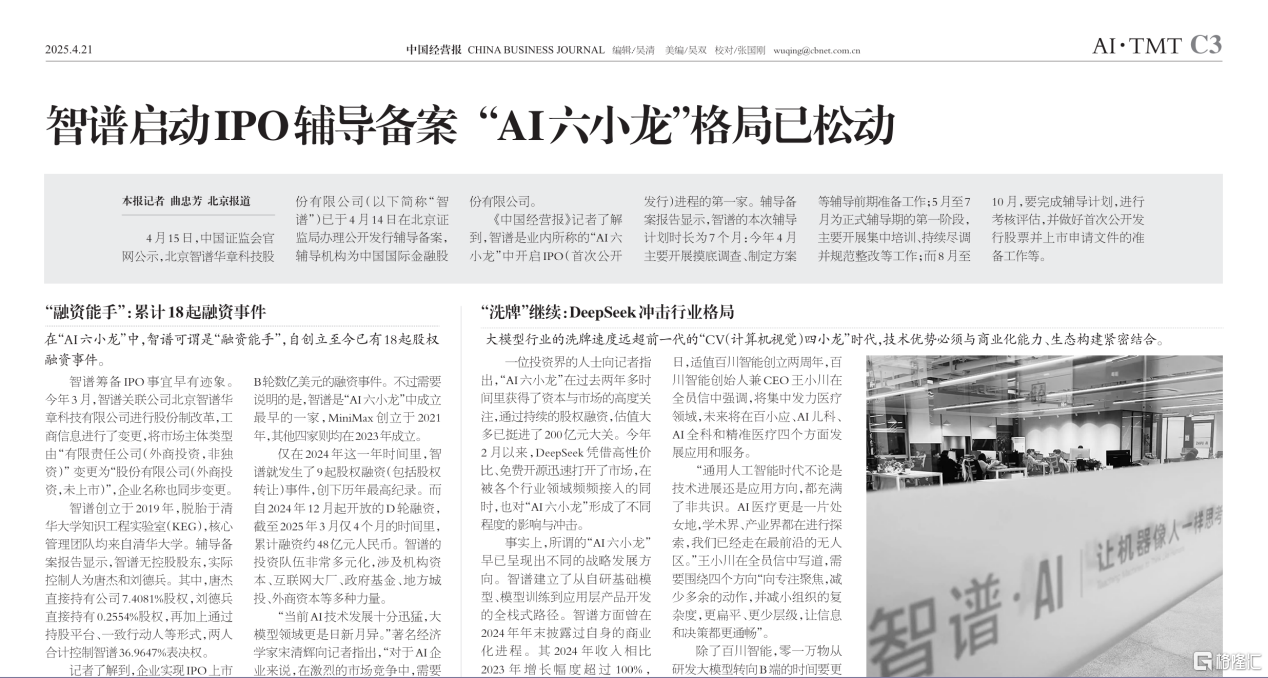
中国经营报2025年4月21日报道:智谱启动IPO辅导备案
这种态势能持续吗
两个悬而未决的问题
第一个问题:估值与收入的错配能撑多久?智谱市值一度1.33万亿港元,对应的是16亿美元的MaaS年化收入和半年20亿元的亏损;
MiniMax从高点回撤88%后破发。市场给过创业公司模型公司泼天的估值,但买单的前提是ARR增速和盈利路径,一旦增速波动,回撤异常恐怖。
第二个问题:转型派的现金流能撑多久?百川靠王小川口中的30亿元现金储备,押注的医疗AI核心数据不在文献里、在真实诊疗场景中,但壁垒还没变成收入;
零一万物靠轻资产结构,年运营成本压到2亿多元,公司称2025年经审计营收2.5亿元但这是公司口径,政企大单的人力密集模式能否规模化、订单里有多少真实复购,都还没有经过上市审核的检验。
结语:六小虎这个词,已经死了
“六小虎”这个说法诞生才三年,就已经失去意义了。它曾经描述的是一个群体,现在描述的是一段分岔路。
智谱在卖模型调用,MiniMax在卖全球订阅和API,月之暗面在卖编程模型和 Agent,阶跃星辰在卖端侧多模态能力;百川在卖医疗模型,零一万物在卖政企项目。前四种共享一个前提:通用模型的规模化收入兑现,后两种的前提是放弃前者。
六小虎分化给出的教训有三条。
其一,技术路线没有对错,但成本结构有:烧得起就是战略,烧不起就是执念。
其二,开源不是慈善,是创业公司面对巨头和DeepSeek的唯一选择,四家留在牌桌上的公司,全部在2025年前后拥抱了开源或开发者生态。
其三,分化的决定性变量不是榜单,而是造血能力,月之暗面靠API翻盘,智谱把增长引擎切向MaaS,MiniMax靠海外订阅,百川和零一则在收入尚可、账上还有余粮时主动离场。
至于这种态势能否持续,答案写在智谱和MiniMax的股价曲线里:市场已经学会区分“模型故事”和“模型生意”。下一轮市场定价的,可能不再是排行榜名次,而是谁的现金储备能撑到盈利拐点。
牌桌上还坐着六家的时代结束了,能穿越下一轮的公司,可能比六家更少。
文:喆涵 / 数据猿
责编:凝视深空 / 数据猿
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。