江丰电子手握36亿现金,赴港IPO背后:一场面向第二曲线的进攻性融资


近日,A股半导体材料龙头江丰电子(300666.SZ)向港交所递交了H股上市申请,准备打造“A+H”双平台。
值得注意的是,这家公司在今年6月才刚完成19亿元的A股定增,截至今年上半年,账面上趴着36.8亿元的货币资金。
在不少人看来,这似乎是一个“不差钱、大扩张”的剧本。然而,看似充裕的现金储备背后,它急于奔赴港股IPO的真实动因,或许并非单纯为了宏大的国际化战略,而是其资金结构正面临着某种隐性的紧绷。
一、36亿货币资金,能动的只有13.4亿
先看一组数据。2026年前三季度,江丰电子的归母净利润是8.1亿,经营活动现金流净额也是正的8.8亿。乍一看,这造血能力相当可以。
但稍微细看,就会觉得有点纳闷:对比2025年末,光是存货就增加了8.8亿,应收票据及应收账款也增加了8.2亿。钱都被占用了,这现金流是怎么“挤”出正数来的?
答案藏在负债端。对比2025年末,它的应付票据及应付账款从16.7亿猛增到了31.2亿。尤其是应付票据这一项,从4.5亿直接冲到了12.6亿。按照公司三季报的说法,主要是“开具的银行承兑汇票增加”。
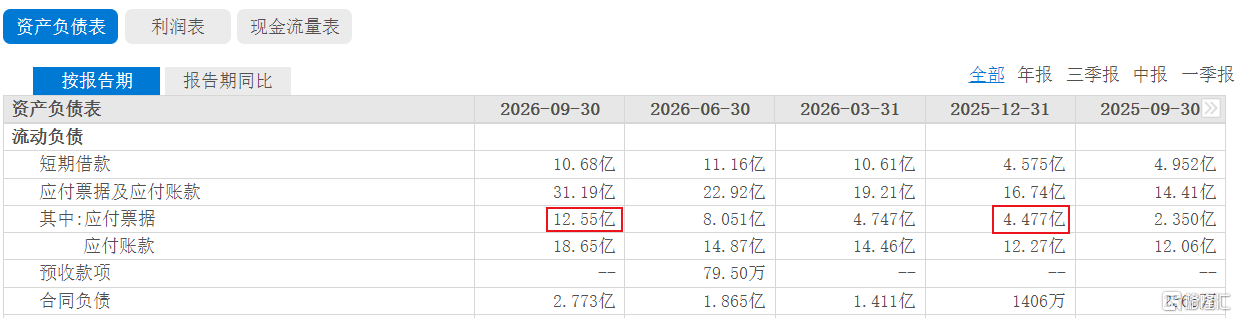
来源:东方财富网
也就是说,公司备货其实没掏多少真金白银,而是自己签发了一张欠条,让银行承诺几个月后付款给供应商。这本质上是利用“银行信用”,把本该付给供应商的现金“截留”了下来。
不过,通过银行开欠条是要交保证金质押的。江丰电子的受限货币资金,从2024年末的3500万,一路飙升到了2025年末的3个亿。截至今年上半年,受限资金降至2.8亿,但里面99%都是银行承兑汇票保证金。
既然被锁住了,那截至今年上半年,江丰电子36.8亿的货币资金,刨除受限的2.8亿,剩下34亿总能随便花了吧?
还真不能。这里面还有一大块是“专款专用”的募集资金。根据2026年半年报,过去几年的可转债和定增,累计还有20.6亿没花完,全躺在受监管的专户里。
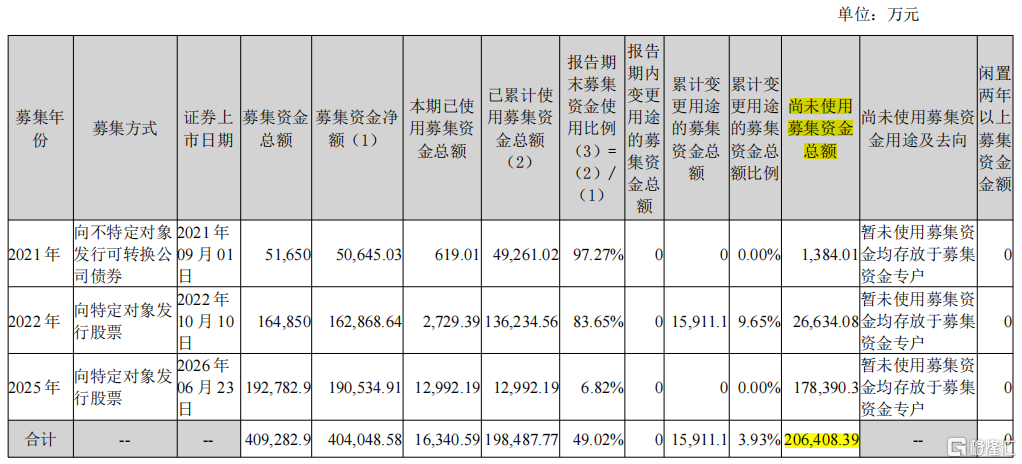
募集资金使用情况,来源:2026半年报
把这块剔除掉,公司真正能用来发工资、交利息、备货的“活钱”,只有13.4亿元左右。
这13.4亿多吗?按照公司在去年底定增问询函回复里的测算,其正常运转的“最低现金保有量”是6.7亿。
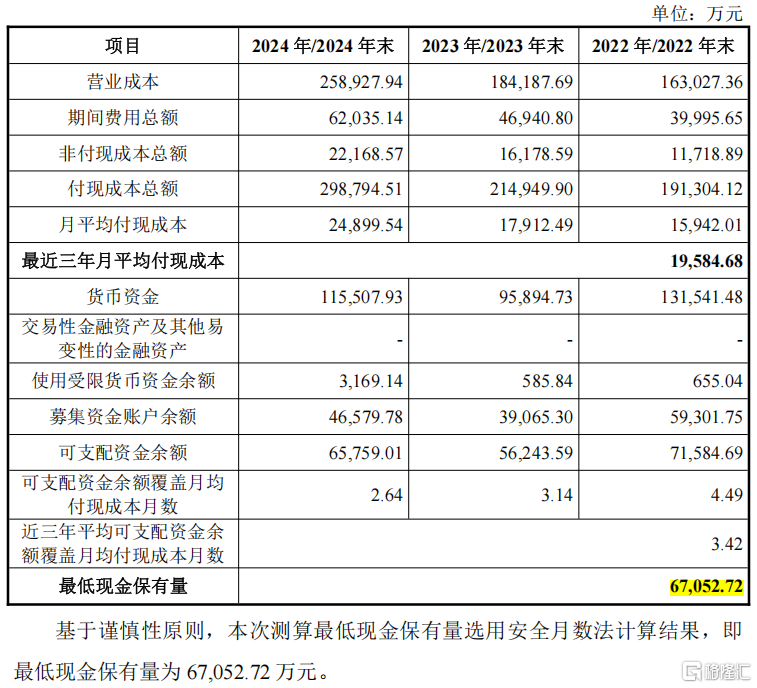
来源:2025年定增问询函回复
也就是说,账面上看着有36亿,真正能灵活周转的钱,其实只够两倍的安全线。对于一家正在疯狂扩产的百亿级制造巨头来说,这个安全垫并不算厚。
二、账期从83天拉长到92天:第二曲线的隐性代价
虽然账面上看,江丰电子赚得不少,但为什么资金链会绷得这么紧?部分原因,就在于它的半导体精密零部件业务。
近年来,这块高增长的第二曲线占比从2023年的21.9%,一路提升到了2026年上半年的23.6%。
但这块新业务,某种程度上也结构性拉低了公司的整体回款效率。看数据:江丰电子的应收账款周转天数,从2024年底的83.4天,一路拉长到了2026年三季度的92.4天。
为什么会这样?在定增问询回复里,公司解释的其中一个原因,是对不同客户的信用期政策存在一定差异。靶材产品的客户,主要是台积电、中芯国际这些芯片制造企业,信用期一般30到60天。
但零部件的客户主要是半导体设备制造商。由于设备从出厂到进厂验收调试周期较长,所以设备商对上游的账期也长,一般在90到120天。
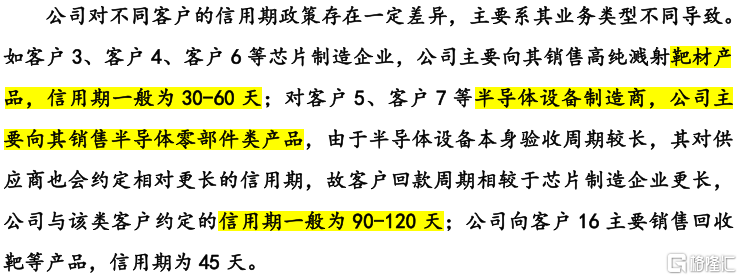
来源:2025年定增问询函回复
因此,随着零部件收入占比的提升,这种“长账期”业务对整体应收账款的拉扯自然就越来越明显。这也是为什么,江丰电子的业绩虽然在狂飙,但赚回来的账面利润,正越来越多地变成了挂在客户账上的应收账款。
这种错配,直接推高了公司的杠杆。江丰电子的资产负债率,从2025年末以来一直保持在50%以上的高位。
更隐蔽的细节藏在2026年半年报里。除了上文提到的受限资金,江丰电子的受限资产账面余额高达21亿。不仅有常规的厂房和土地,连报表上的“在建工程”和“无形资产”,都全被拿去抵押换了银行贷款,这通常意味着传统的抵押物已经不够用了。
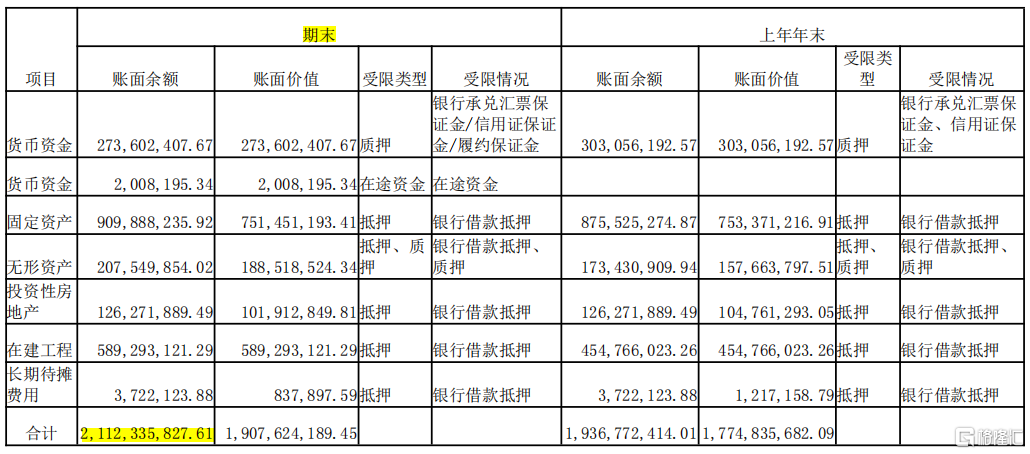
资产权利受限情况,来源:2026半年报
为了维持运转,公司只能继续向金融机构伸手。看近期的公告,10月份,江丰电子先是申请了30亿元的新增授信;为了实施5000万至1亿元的股份回购,甚至专门向银行申请了不超过9000万元的专项贷款来救急。这家百亿巨头的资金链绷得有多紧,可见一斑。
三、一场关于“第二曲线”的进攻性融资
国内金融工具能用的都用了,江丰电子为什么要在这个节骨眼上,急迫地冲刺港股?核心矛盾在于:第一曲线——靶材,现在“物理上装不下”更多增量,江丰电子急需寻找新的增长出口。
作为主业的靶材,2025年产能利用率达到96.1%,2026年上半年攀升至98.1%,几乎触顶。公司自己在招股书里也坦言,“持续依赖高负荷生产可能增加设备维护及交付风险”。
为了扩产,江丰电子其实一直在砸钱。但进度却有些“远水解不了近渴”:2026半年报显示,2022年定增的两个靶材项目,因为“需完成客户严格的验厂认证”等原因,一个延期到了2027年底,另一个延期到了2028年4月底;2025年定增的新项目,也要到2028年6月底才能投入使用。
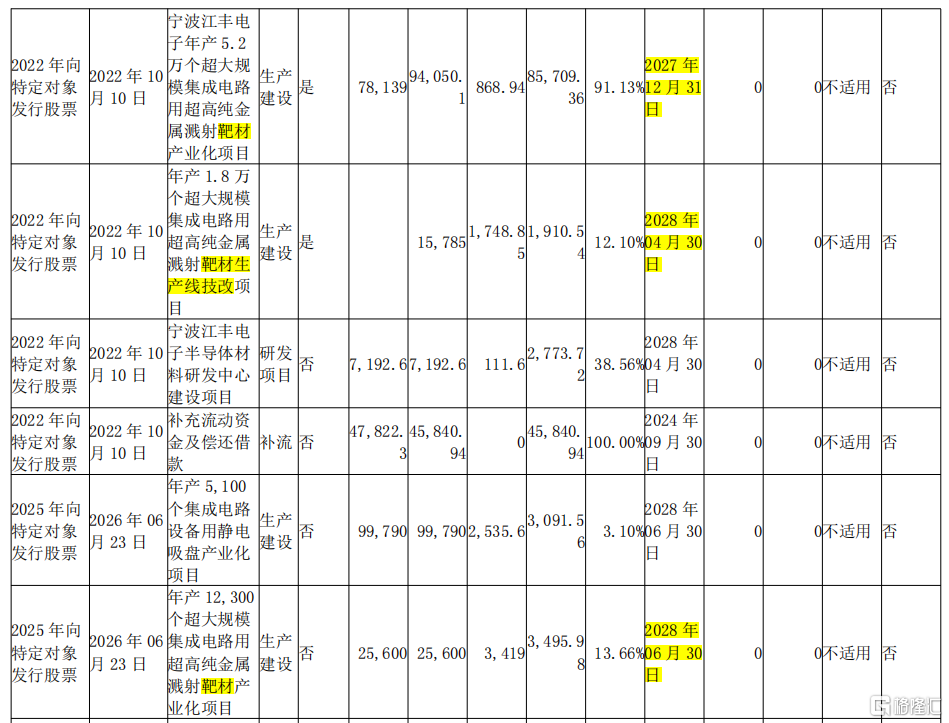
来源:2026半年报
这意味着,在未来一年半左右的时间里,江丰电子的靶材主业,几乎没有新增产能可以释放。
国内扩产受阻,海外建厂也难救急。江丰电子的韩国基地,在2026年7月的投资者互动中,公司表示“主体工程已投入建设”,这意味着项目仍在施工阶段,距离投产还需要完成设备安装、客户验厂认证等流程。
更关键的是,它外销收入的盘子也在放缓——2025年和2026上半年,其外销收入增速仅在8%上下,远低于公司整体30%左右的增速。
更紧迫的压力,来自外部对手的加速抢跑。就在江丰电子的项目纷纷延期时,老对手有研新材在2026年连续剥离稀土、红外等非核心资产,全面聚焦半导体靶材,并在7月推出约15亿元的扩产计划。其中,4.86亿元的二期扩建项目,计划新增3万块/年的铜系、钽、钛靶产能,预计2027年9月就能投产。
内有产能上限逼近,外有对手加速扩产,后续的增长到底从哪来?这就是第二曲线——半导体精密零部件,被推上C位的原因。
翻看这次港股招股书的募资用途,会发现无论是产能扩张、研发投入,还是战略投资与并购,精密零部件的资金分配优先级,全部排在了靶材老大哥的前面。这说明,此次港股上市,更像是一场关于“第二曲线”的进攻性融资。
具体来看这笔钱怎么花:
在产能上,公司计划在浙江、上海等地新建及升级生产基地,全面扩大零部件的制造规模;
在研发上,主攻showerhead(喷淋头)、加热器、静电吸盘及高真空精密阀门等核心部件,目标是研发出寿命更长、颗粒释放更低的零部件,从而打入更先进的设备供应链;
在并购上,资金将重点用于投资或收购在特种合金、硅、陶瓷及石英等领域的精密零部件制造商,以此来拓宽工艺能力、丰富产品组合。
但同时,第二曲线并非高枕无忧。今年上半年,精密零部件业务虽然增速高达40.6%,但毛利率却掉到了11.9%。招股书里直言,是因为“2025年下半年经历的外部竞争压力,延续到了2026年上半年”,说白了,就是部分产品的定价受到了市场内卷的冲击。
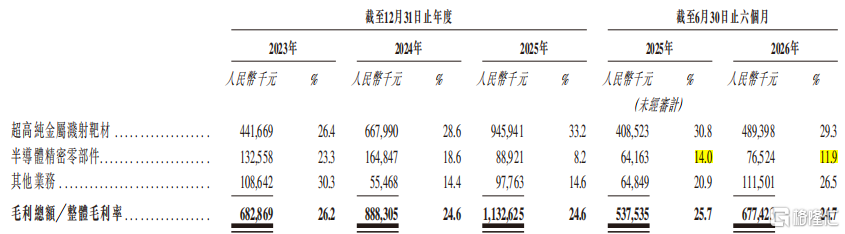
来源:招股书
在此背景下,江丰电子又把目光投向了更远处的“第三增长引擎”。
按照公司的规划,伴随光电融合的长期趋势,以磷化铟(InP)衬底为代表的化合物半导体,将成为继靶材和零部件之后的第三增长极。
在这次港股募资的用途中,江丰电子不仅要在浙江建设InP衬底生产基地、建产线买设备,还要围绕该材料进行前瞻性的技术储备与研发。
江丰电子的募资故事越画越大,但这背后,是不断拉长的战线和日益饥渴的资金需求。当账面上36亿多的货币资金里,真正能动的只有13.4亿时,这场港股IPO的紧迫性,就不言自明了。
SZ 江丰电子
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。