算力硬件,突然大爆发!资金大幅涌入

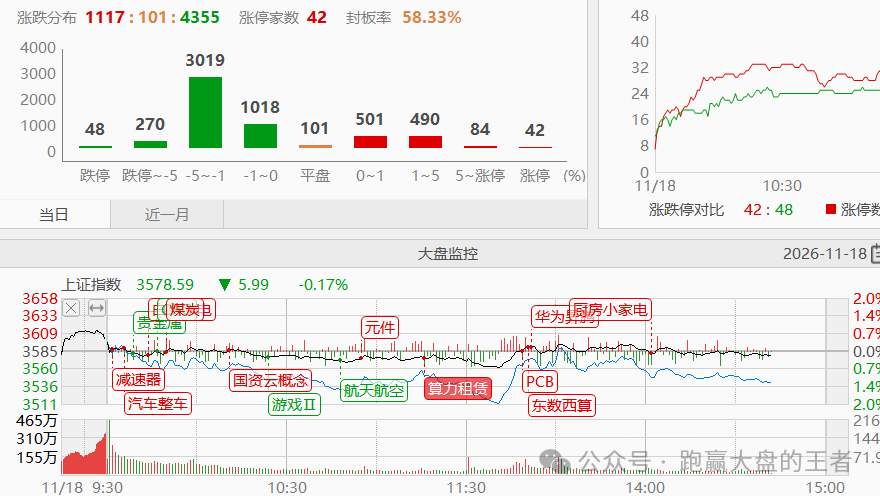
11月18日午后,A股科技线突然集体加速拉升,科创50涨幅一度扩大到3%以上,创业板指涨超1.5%,资金明显往AI算力、半导体元件涌入。
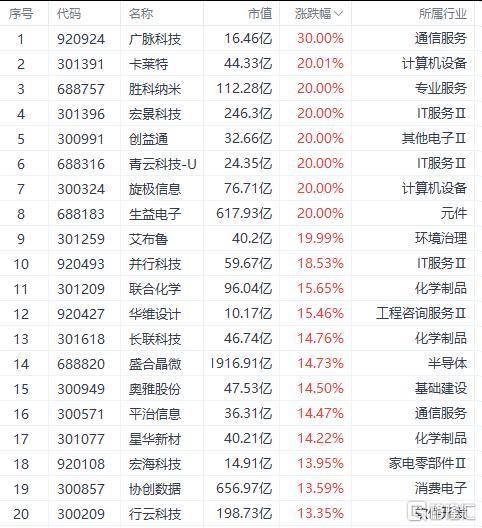
盘面最猛的是PCB和算力硬件,生益电子直接20cm封板,腾景科技涨超10%,深南电路、沪电股份、鹏鼎控股、景旺电子、四会富仕、工业富联、太辰光一批跟涨5%以上。
另一边华虹宏力涨超10%,澜起科技、中微公司、寒武纪、海光信息相继走强,算力租赁和华为算力概念里还有美利云、润建股份这类涨停。
导火索之一是隔夜那份英伟达财报。
单季营收1158亿美元,同比增长103%,历史上第一次单季破千亿,净利润653亿美元,同比增105%,平均一天净赚超7亿美元;数据中心营收1076亿,占总营收93%。
更让市场安心的是指引,第四财季营收给到约1300亿美元,高于分析师预期的1252亿,2028财年营收增速预期还从70%上调到75%,新一代Vera Rubin NVL72平台进入量产爬坡。
英伟达的这份财报先回答了市场最担心的疑虑,全球AI基建没退潮,反而在加速。
同时,这波行情也不全是情绪映射,底下有业绩撑着。
2026年三季度光模块及光器件板块总营收同比增96%,归母净利润增137%,头部厂商AI利润持续兑现;
国金证券提到,AI服务器、交换机和高速互联需求拉动高多层板、高阶HDI和低损耗材料放量,单机柜PCB用量和价值量都在抬升,头部厂商高端产能利用率不低。
胜宏科技这类龙头在手订单处于历史高位,排单已经延续到2028年;景旺电子昨晚公告,通信与数据基础设施收入占比超过两成,AI服务器、高速光模块细分增长明显;
生益电子这边,铜价和上游产能受限带动原材料涨价向产业链传导,三季度毛利率同比、环比都在改善。
但我觉得更底层的利好刺激,是11月16日BIS那份远程算力新规。规则编号RIN 0694-AK50,管制从卡实物芯片,升级成卡远程算力访问,海外数据中心向国内主体提供超过1200万聚合TPP就得申请许可,大约相当于750颗H100,五国中转通道被单独点名。
IFP测算国内可远程调用的海外算力约105万张H100当量,75%压在东南亚,这部分需求回流国内,存量合规算力的稀缺性被重新定价。
所以今天盘面其实是两条线在共振,一条是全球军备竞赛带来的硬件订单,另一条是自主可控带来的国产替代重估。
顺着这条链往下拆,弹性最直接的是给AI服务器和交换机配套的PCB、覆铜板、光模块和连接器,单机价值量跟着机柜架构升级往上走;
再往深一层,是国产算力芯片、半导体设备材料、先进封装、液冷温控和HBM。
中国银河证券的周报提到,海外AI叙事出现波动时,国产算力链反而是接下来一段时间的主线,芯片板块正按海外收入敞口、国产化能力和业绩兑现度重新定价。
中信建投数据也显示,2026年前三季度设备材料零部件板块单季归母净利润95.64亿元,环比增23.6%,同比增81%,晶圆厂稼动率持续满载,材料需求进入景气扩张期。
不过目前市场仍有一些风险需要注意,首先英伟达夜盘涨幅已经从盘后4%以上回落到1个多点,说明短线资金有借财报套利的意思,A股早盘高开后也有回落,是否能确定形成反弹趋势,还要看下午和后面几天能不能扛住。
其次算力硬件板块本身也有逻辑缺陷,算力租赁和硬件囤卡本身是重资产、高折旧生意,利用率跌破70%就容易亏钱,高价旧卡还面临代际减值,不能只看租金报价。
往后,还需密切关注英伟达Rubin平台量产爬坡节奏、国内PCB和光模块订单能见度、长鑫HBM良率能不能爬上来、昇腾950和960实际交付进度,还有BIS新规90天过渡期后的落地细则。
SH 科创50 SH 生益电子 SH 腾景科技 SZ 太辰光 SH 工业富联 SZ 四会富仕 SH 景旺电子 SZ 鹏鼎控股 SZ 沪电股份 SZ 深南电路 SH 海光信息 SH 寒武纪 SH 中微公司 SH 澜起科技 SH 华虹宏力 SZ 美利云 SZ 润建股份 US 英伟达
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。