芯片产业链拉升,概念股三连板!

国产芯片板块今日再度担当盘面反弹的主角。
晶圆制造、封测、光刻胶、光刻机及半导体设备等细分赛道集体走强,中证半导体指数盘中一度飙升逾4%,午后虽略有回落,涨幅仍维持在1.7%附近。
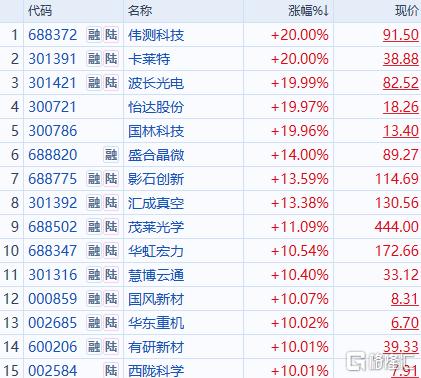
在涨停潮中风头最劲的当属华东重机。该股今日以一字涨停板强势录得三连板,11月以来的累计涨幅已高达48.6%,逼近五成大关。
与此同时,同期中证半导体指数的涨幅仅为2.8%,个股表现与行业整体之间拉开了解盘超过45个百分点的巨大落差。
拉长周期来看,这种分化行情早在10月便已拉开序幕。
自9月底以来,中证半导体指数累计回调幅度约两成,而华东重机却逆势上扬约30%。资金将其推上风口浪尖的核心逻辑,显然超越了单纯的板块景气度范畴。
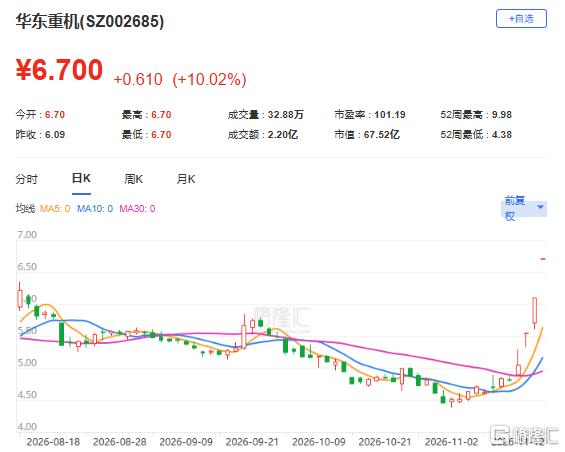
观察华东重机近期走势,三个涨停板的形态呈现出渐进走强的特征。首日涨停盘中曾经历炸板后成功回封,次日依靠真金白银的换手稳稳封死,今日更是直接以一字板开盘,做多情绪彻底爆发。
行业层面的外部催化直接来自海外政策的再度收紧。
美国商务部于11月16日正式发布新规,严格限制英伟达等美国科技企业向马来西亚、泰国、印尼、新加坡及巴西等七国运输先进制程芯片,进一步堵住了通过第三国绕道获取算力的漏洞。
随着全球供应链地缘约束的不断加码,国产替代在二级市场上的定价权重正在加速抬升。
国联安基金此前在策略观点中指出,供应链不确定性的上升显著强化了自主可控的核心逻辑,建议持续关注半导体全产业链的替代机遇。
在这一宏观共识的驱动下,A股资金今日顺着国产替代的主线,将具备芯片标签的低位标的逐一挖掘了一遍。
支撑华东重机站上风口的微观引线,则源于公司近期披露的一则定增进展公告。
据11月16日发布的公告显示,华东重机2026年度以简易程序向特定对象发行股票的事项已正式向中国证监会提交注册。此次定增计划募集资金总额为2.92亿元,扣除发行费用后将全部投入智能制造基地项目建设。
追溯其切入芯片赛道的源头,始于两年前的一场跨界并购。
根据11月6日披露的募集说明书显示,公司于2024年10月正式收购厦门锐信图芯科技有限公司,以此切入芯片设计及解决方案领域。
目前,锐信图芯的GPU芯片已实现批量供货,其首代产品精准瞄准国内信创市场及特种工业应用场景。从基本面来看,公司的传统港机主业正在进入强劲的业绩释放期。
三季报数据显示,公司前三季度实现营业收入9.43亿元,同比增长55.86%,实现归母净利润6325.79万元,同比大幅增长58.11%。目前其港口装卸设备业务在手订单储备极其充足,市场占有率实现稳步提升。
然而,在当前的财务报表中尚未将芯片业务进行独立拆分。尽管募集说明书明确指出GPU已实现批量供货,但其实际出货规模与具体毛利贡献,在公开报表上暂时尚未显现出对应的量化数据。
在当前三连板的估值结构中,港机主业扎实的在手订单托底撑起了安全边际,而GPU芯片的广阔预期则构成了股价向上的弹性空间。这种跨界标的的定价模式往往有着清晰的内在逻辑。
传统主业的高景气度赋予其安全垫,而前沿题材则带来估值溢价,两者的权重分配完全取决于市场整体的风险偏好。
对于投资者而言,跨界并购向来伴随着不容忽视的整合难度。从传统的港口装卸设备跨越至高壁垒的GPU设计,其间隔着技术研发体系、严苛的客户认证以及复杂的供应链管理三道关卡,每一关都需要时间与资本的持续沉淀。
概念炒作终究是一阵风,管它外部政策如何变幻、市场标签怎么贴,热闹过后,股价终究要靠实打实的订单与业绩来交底。
国产替代这条长跑从来不是靠讲故事跑出来的,别被表面的题材迷了双眼,盯紧手里有真技术、账上有真订单的龙头,才是在激烈的市场博弈中稳健前行的底气所在。
SZ 华东重机
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。