黄仁勋才刚卸任,英特尔CEO又被告了

正当英伟达的高管地震余波未平之际,硅谷的另一家半导体巨头英特尔也陷入了舆论与法律的风暴中心。
11月12日,英伟达宣布黄仁勋辞去总裁、首席执行官及董事职务,由首席财务官科莱特·克雷斯出任临时首席执行官,董事会亦首次设立董事长职位并由新思科技前首席执行官Harvey C. Jones出任。
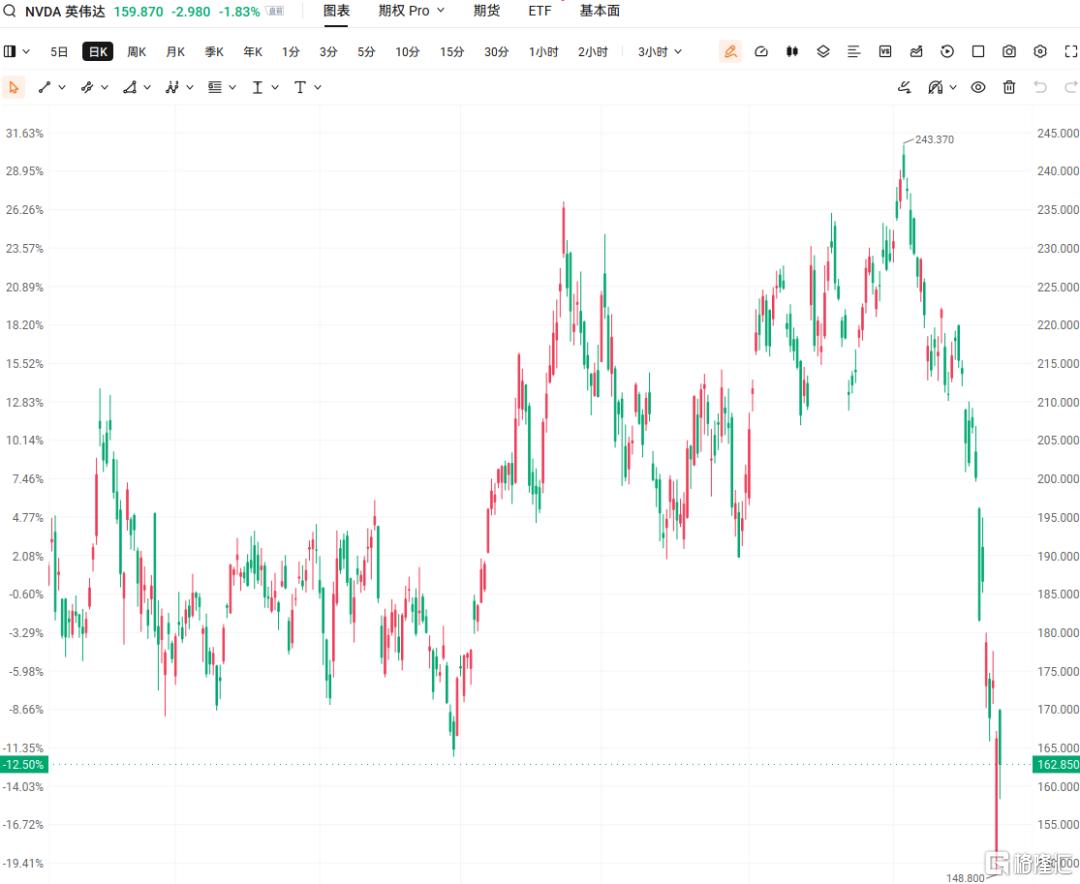
受治理结构剧变冲击,英伟达股价单周累计下挫12.7%,总市值蒸发逾5730亿美元,录得连续第6周收阴。董事会上周五发布声明称,目前正为首席执行官职位遴选猎头机构,尚未正式接触任何潜在候选人。
仅仅相隔24小时,另一家由华人CEO掌舵的芯片巨头—英特尔便迎来了合规危机。
11月13日,一份拟议的证券欺诈集体诉讼正式递交至加州圣何塞联邦地区法院,被告栏里除了英特尔公司本身,还直接锁定了首席执行官陈立武与首席财务官大卫·津斯纳。
路透社于11月15日率先披露了这一诉讼动态,而英特尔官方目前对媒体的置评请求保持沉默。与英伟达的人事治理风波不同,英特尔此次遭遇的危机直指信息披露透明度与资本市场融资时点的合规性。
英伟达的风波源于董事会与创始人之间决策纽带的突然断裂,市场担忧的是长期战略执行机制的失效。
而英特尔的争议焦点则集中在管理层对经营恶化的知情时点、对外披露节奏,以及在利空落地前完成巨额股权融资的动机。
此次发起诉讼的原告为密歇根州南菲尔德市消防与警察退休基金,其旨在代表2026年7月23日至10月29日期间买入英特尔股票的受损投资者进行索赔。
原告在诉状中指出,英特尔管理层在个人电脑销量下滑与渠道库存积压两项核心经营风险上存在严重的信息披露滞后。
让原告抓牢诉讼动机的关键线索,是一笔发生在三季度中段的巨额股权融资。
8月中旬,在终端经营已显露疲态的节点上,英特尔以每股95美元的价格发售新股,成功募资约230亿美元,并录得5.6倍的超额认购。
这笔巨额募资正是陈立武推进晶圆代工版图扩张的核心弹药,原告律师团队将其直接定性为管理层具备欺诈动机与窗口期操作机会的直接证据。随后的二级市场走势,让这笔增发融资的时点显得格外刺眼。
10月29日盘后,英特尔正式发布三季度财报与四季度业绩指引,次日股价即遭遇断崖式暴跌,单日重挫28.6%,市值瞬间蒸发约1400亿美元。这一跌幅刷新了公司1974年7月5日暴跌29.9%以来的最惨烈单日纪录,位居公司历史第二大单日跌幅。
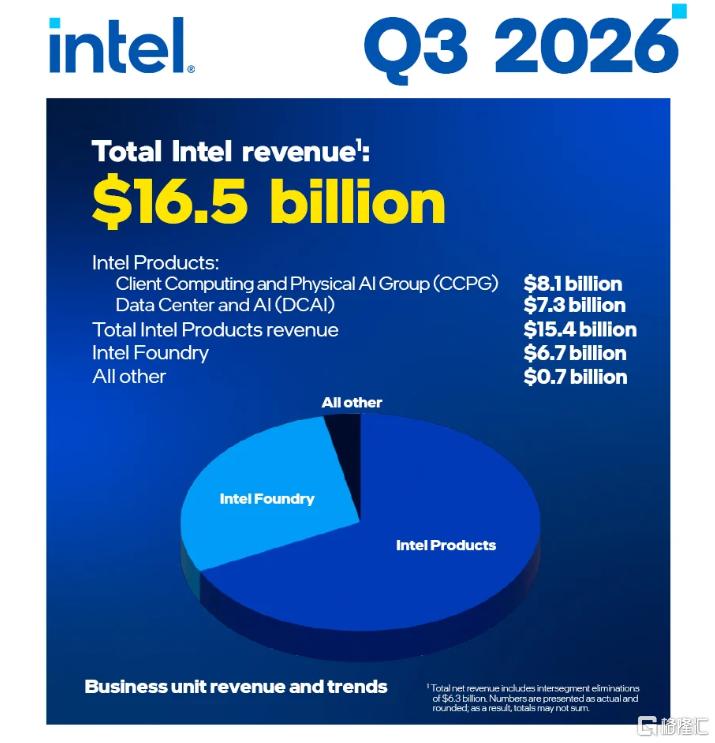
若单看三季度的静态财务报表,英特尔的当期经营数据并非全无亮点。三季度公司实现营业收入165.13亿美元,同比增长20.9%,非通用会计准则每股收益录得0.52美元,高于市场预期的0.40美元。
其中,数据中心与人工智能业务成为最大支撑,单季营收达到73亿美元,同比大幅增长78%,并贡献了30亿美元的营业利润。然而,亮眼数据背后隐藏着严重的业务结构性失衡。
作为传统基本盘的客户端计算业务单季营收录得81亿美元,出现环比与同比双降,而晶圆代工业务依然深陷泥潭,单季录得19亿美元的营业亏损。整体基本面呈现出核心增长点单兵突进、两大传统与转型板块持续失血的割裂格局。
真正击穿市场心理防线的,是远逊于预期的四季度业绩指引缺口。
公司预计四季度营业收入仅在150亿至160亿美元区间,显著低于华尔街此前普遍预期的170亿美元基准线。
盈利能力的恶化幅度更为剧烈,四季度非通用会计准则毛利率预计骤降至38%,环比大幅滑落6个百分点,每股收益预期更是腰斩至0.25美元,仅为三季度的一半水平。
陈立武在随后的财报电话会上坦承,公司在本季度未能有效满足强劲的终端客户需求。他将短期经营困境归结为三重压力,包括制造环节的供应链短缺、前所未有的内存芯片紧缺,以及由此传导引发的个人电脑需求疲软。
首席财务官大卫·津斯纳则进一步量化了行业下行幅度,预计2026年全球个人电脑出货量将下滑约12%,其中下半年降幅将超过20%,且2027年还将继续萎缩约10%。
在需求端全面承压的背景下,英特尔在资本开支端却已没有回头路可走。
公司明确维持2026年200亿美元的总资本开支预算,并计划在2027年大幅抬升投资规模,目前向半导体设备厂商下达的确定性采购订单已环比激增近40%。与此同时,亚利桑那州Fab62晶圆厂正全力加速建设,俄亥俄州的建厂方案亦在探讨进一步提速。
激进扩张的直接财务代价,是管理层明确预警2027年公司可能无法产生正的自由现金流。此外,四季度业绩指引中还被迫计入了以色列工厂意外事故带来的约3亿美元营收损失,以及200个基点的毛利率拖累。
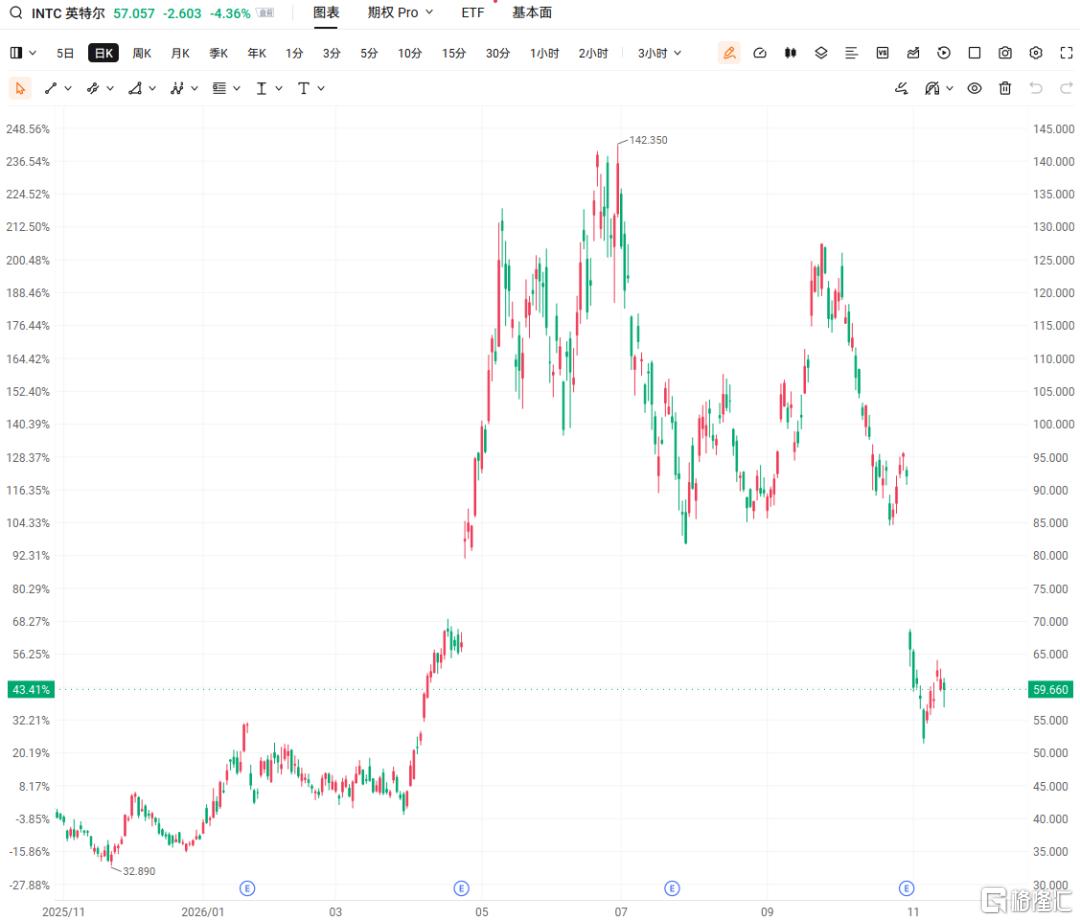
截至11月13日收盘,英特尔股价报收于59.66美元,较8月95美元的增发价已深度折价约37%,较6月30日盘中142.35美元的阶段高点更是回撤近六成,尽管其年内累计涨幅仍维持在62%。
华尔街卖方机构在财报后迅速下调评级与预期,美国银行将英特尔评级从买入下调至中性,目标价由145美元大幅削减至100美元,并预计四季度个人电脑出货量将环比下降25%至30%。
将观察视角拉长至产业周期维度,陈立武在2025年3月18日接手时,面对的本就是一家在战略方向上连续犯错两次的昔日霸主。
作为英特尔成立57年来的首位华人首席执行官,这位在芯片投资界享有创投教父盛誉的掌舵者,上任前便曾尖锐批评公司人浮于事且在人工智能浪潮中反应迟钝。
履新伊始,陈立武便祭出铁腕改革手段,将冗余的12层管理架构大刀阔斧压缩至6层,果断砍掉边缘产品线,推动晶圆代工业务走向独立运营,并将全公司资源向18A先进制程高度集中。这套组合拳在初期曾展现出显著的边际改善成效。
随着18A制程顺利实现量产,搭载该制程的产品营收占比从年初的不足5%迅速攀升至近三分之一,服务器芯片Granite Rapids重新夺回销量主力位置,研发与管理费用占营收比重也从31.9%有效压降至27.4%。
得益于基本面修复,公司在2025年下半年至2026年上半年连续多个季度业绩超越指引,并推动股价迎来一轮强劲反弹。
然而,英特尔商业模式的深层悖论也恰恰埋藏在这场争议之中。晶圆代工属于典型的重资产、长周期赛道,巨额产能必须依靠外部大客户订单填满才能摊薄折旧,而陈立武在推进内部组织收缩的同时,却不得不在资本开支端踩下全速扩产的油门。
8月那笔高达230亿美元的股权融资,正是为了维系这场重资产豪赌的资金链不断裂。尽管目前拟议的集体诉讼尚处于原告单方面指控阶段,法院尚未对公司及高管作出欺诈认定,按照美国证券诉讼的常规司法周期,从立案到最终和解往往需要耗时两到三年。
但比法律赔偿更值得资本市场深思的,是重资产转型与周期波动之间的天然错配。
当企业试图通过二级市场股权融资来支撑跨越数年的重资产产能扩张时,在行业需求上行周期中这是放大收益的金融杠杆,一旦遭遇需求逆风便会瞬间异化为吞噬估值的沉重包袱。
US 英伟达 US 英特尔
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。