威尔鑫·视界¦ 三季度全球黄金供需分析 黄金ETF与央行净购金强劲增长 首饰需求复苏且周期增长空间大


威尔鑫·视界¦ 三季度全球黄金供需分析
黄金ETF与央行净购金强劲增长
首饰需求复苏且周期增长空间大
2026年11月15日 威尔鑫投资咨询研究中心
(文) 首席分析师 杨易君
来源:杨易君黄金与金融投资
三季度全球黄金年化供应量为3929.7吨,续创历史新高。二三季度全球黄金总需求,无论季度(1225.1吨),还是年化信息(4520.9吨),不仅明显低于总供应(季度1368.6吨,年化5226.4吨),且需求下滑力度、速度也比供应回落信息强,这与今年前三季度金市承压信息吻合。
目前年化供需差虽为2022年牛市周期以来最高,但仅处于2019年二季度后供需差上行周期腰部略上位置,意味着当前黄金市场供需差尚不足以令金价宏观周期转势。
生产商年化套期保值需求创下十几年最低值,该信息或可作为金价中期调整易有底,宏观牛市当延续的参考信息之一
第三季度珠宝首饰需求占比总需求仅27.76%,续创2021年周期见顶62.85%之后的新低,说明中长期首饰用金需求的增长弹性很大,且第三季度已见环比“绝对增长”端倪。第三季度最新的珠宝首饰制造年化用金需求为1421.8吨,相较于2022年3季度高位2324.1吨,回落已超900吨。占比总需求由52.83%下滑至31.45%,创下十几年最低值,实际隐喻着大周期首饰需求空间巨大,至少应该是中周期下行趋势结束了。
第三季度全球央行净购金321.2吨,占比1225.1吨季度总需求的26.22%,相较于二季度296.3吨净购金规模继续增长,续创2025年一季度以来最高单季购金规模。
十月中国央行增储黄金83万盎司,约合25.8159吨,年化购金规模为130.945735吨,创出自2024年7月以来的两年多周期新高,中国央行购金意愿在不断强化!
十月以来的全球黄金ETF需求继续增长17.5吨,但基金在COMEX期金市场中的净持仓却大幅减少了121.56吨,全球最大的黄金ETF-SPDR持仓下降了13.19吨,成为金价下跌的风向诱因与主要推动力。
近几周,在纳斯达克指数明显下跌的过程中,深成指进一步加速大幅下跌,致周KD之K值超跌至8.69,创下2023年11月以来的三年整最低值,周期技术严重超卖!且目前一气呵成击穿了120周、250周均线胶合共振支撑,极易结构性或中期见底!此外,若美股阶段调整企稳,也可能关联助益A股结构性或周期性见底。
全球黄金总体供需状况
来自世界黄金协会的全球第三季度黄金供需信息显示:
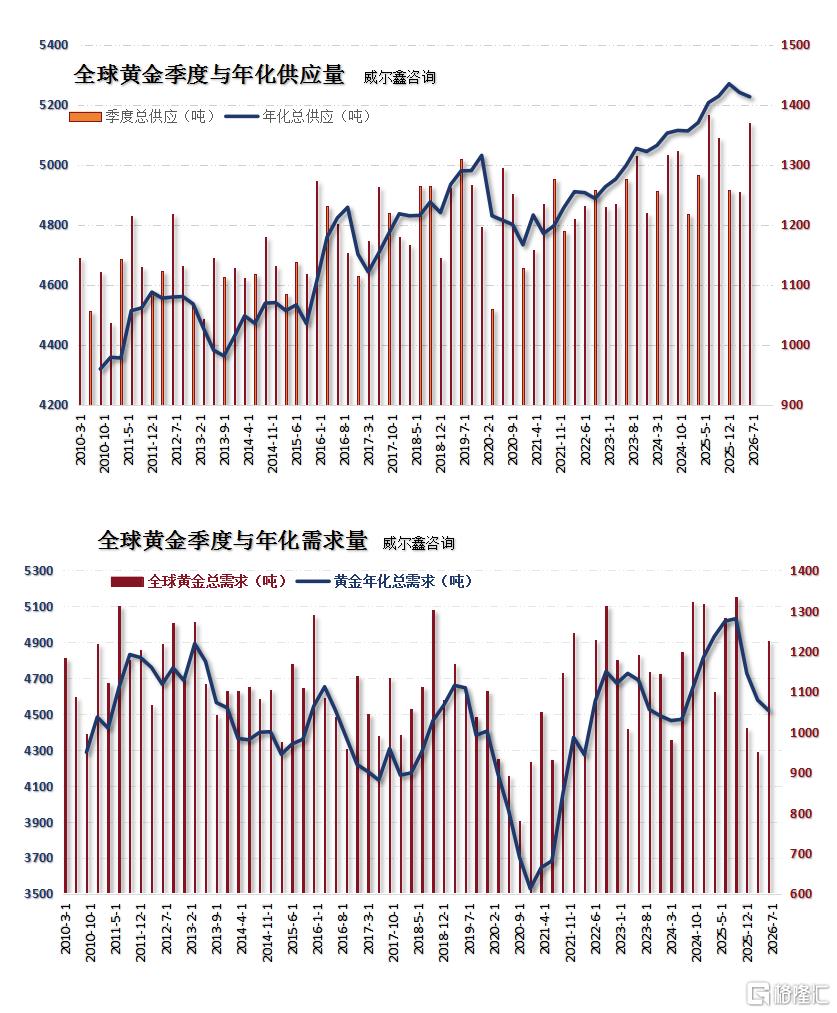
柱状图为全球黄金季度供需信息,曲线图为全球黄金年化供需信息。
上半图,全球黄金供应信息,由矿产金、生产商套期保值、回收供应量组成。
柱状信息显示,2026年第三季度全球黄金供应量为1368.6吨,相较于二季度的1254.5吨,环比大幅增加114.1吨,为历史第二大季度供应量,略低于2025年三季度的1383.2吨最大季度供应量。
2026年三季度全球黄金年化供应总量为5226.4吨,略低于二季度的5241吨,一季度的5269.6吨为历史最大年化供应量。全球黄金供应放大趋势连续两个季度回落。
下半图,全球黄金需求信息,由珠宝首饰、工业科技、投资、央行净购金需求组成。
柱状信息显示,三季度全球黄金需求量为1225.1吨,相较于一季度的949.4吨,环比大幅增加275.7吨。2025年四季度黄金年化需求创下的最高值为1335.4吨,目前差距110.3吨。
曲线信息显示,三季度全球年化需求量为4520.9吨,相较于二季度的4578.4吨,环比下滑57.5吨。相较于去年四季度的大周期高位5031.8吨,大幅回落510.9吨。
供需信息对比,二三季度全球黄金总需求,无论季度(1225.1吨),还是年化信息(4520.9吨),不仅明显低于总供应(季度1368.6吨,年化5226.4吨),且需求下滑力度、速度也比供应回落信息强,这与今年前三季度金市承压信息吻合。
一般市场逻辑认为,商品供大于求,价格就会下跌。这是否意味着全球黄金总供应大于总需求量时,金价就会进入跌势呢?黄金市场并非如此,甚至很大程度上可谓颠覆了这个市场逻辑。如全球黄金季度总供应与总需求量差值信息图示:
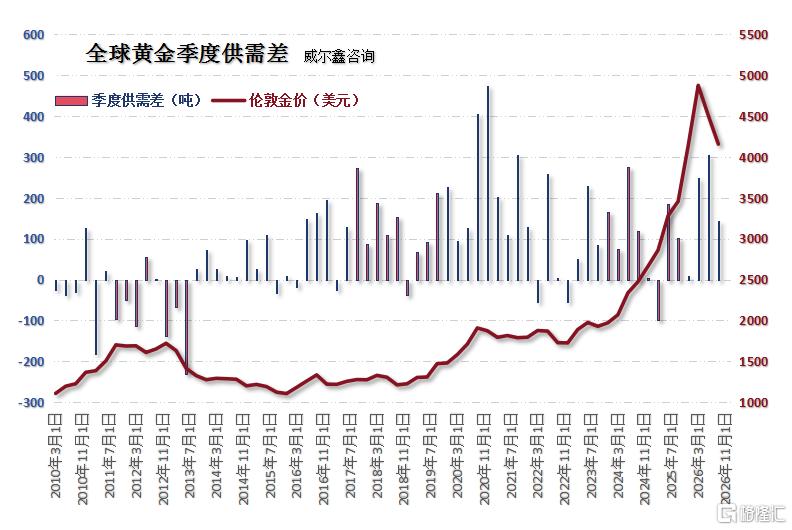
不难看出,自2014年,尤其2015年以来,全球黄金季度供应总量绝大多数时候大于需求总量,柱状图位于零位上方。但并不影响国际现货金价从1046.20美元一路大幅上行至5000美元上方的大牛市行情。二季度全球黄金供需差为305.1吨,创出了2021年以来的新高。最新的第三季度全球黄金供需差为143.5吨,环比超腰斩,主要缘于需求环比大幅增长了275.7吨,而供应仅增长114.1吨。
再如全球黄金年化供需差信息图示:
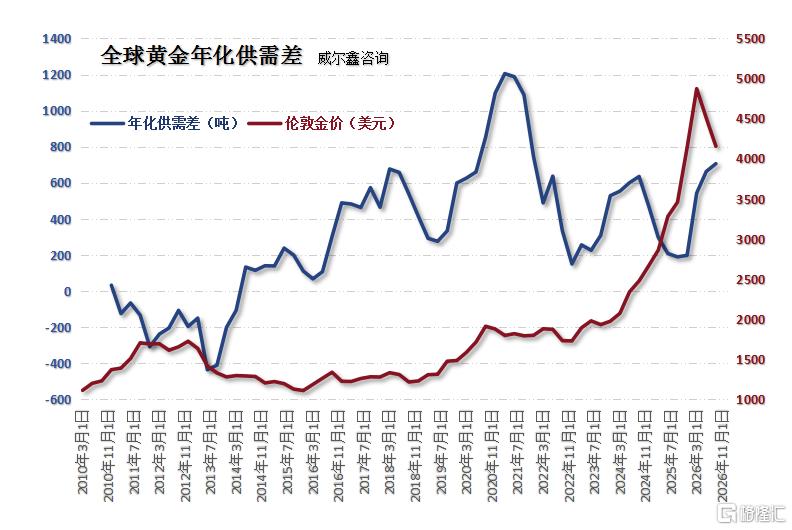
数据显示,2014年至今,全球黄金年化供需差皆在零位上方,即全部数据显示为供大于求。三季度全球黄金年化供需差为705.5吨,即总供应超过总需求705.5吨。一季度数据为542.7吨,二季度数据为662.6吨,最近三个季度供需差快速放大,似乃金价周期弱势运行的重要因素。
就2014年至今的黄金供需差信息观察,最严重的供大于求局面出现在2019-2021年:2019年二季度年化供需差为274.9吨,位于中期底部。此后至2021年一季度,供需差放大至1205.1吨。在这个供需差放大的上半时段,黄金处于强劲的牛市周期。随后供需差过于走阔,金市最终承压。目前年化供需差虽为2022年牛市周期以来最高,但仅处于2019年二季度后供需差上行周期腰部略上位置,意味着当前黄金市场供需差尚不足以令金价宏观周期转势。
全球黄金供应
全球矿产金供应信息
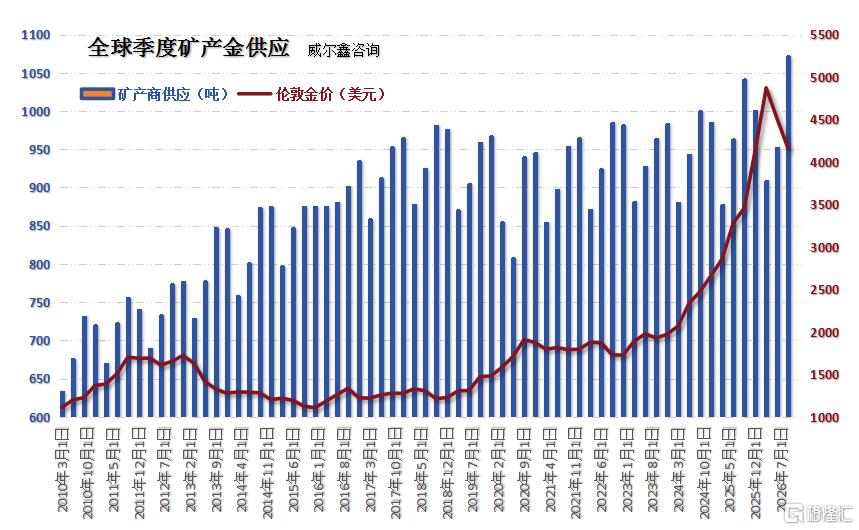
三季度全球矿产金供应量为1070.9吨,创下单季历史新高,相较于二季度的951.3吨,环比增加119.6吨。
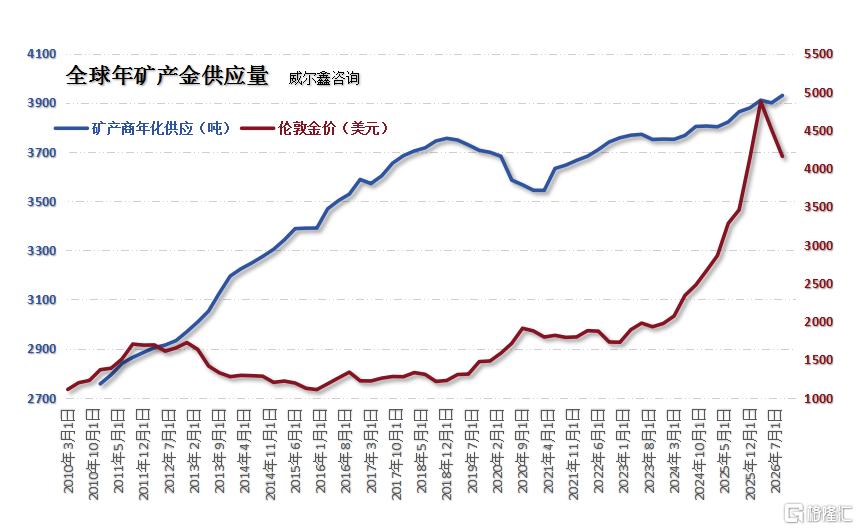
三季度全球黄金年化供应量为3929.7吨,续创历史新高。2018年至今,全球矿产金总体在历史周期高位区持稳。2018年前,矿产金供应趋势上行信号清晰,金市总体承压。2018年,黄金供应周期见顶3755.2吨后,开始孕育超级大牛市。2019年至2020年三季度,年化供应趋势回落,对应金价大幅上涨。
生产商套期保值
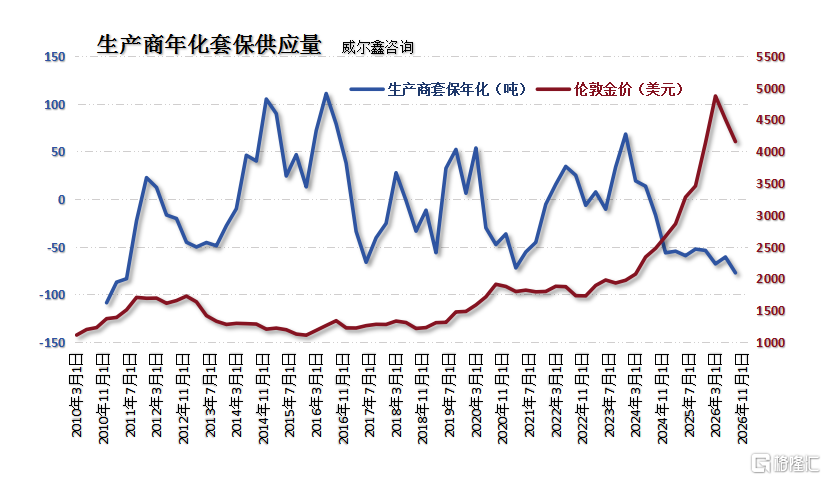
在全球黄金供应因子中,生产商套期保值供应量较小,对金市影响能力有限。总体信息显示,在金价处于上行趋势中,生产商套期保值意愿会下降,对应套期保值供应量走低。三季度生产商套期保值供应量为-16.8吨,对应年化套期保值供应量为-77.4吨(创下十几年周期最低值),即当前生产商的套保并非体现为净空,而是净多,实际代表需求,而非供应。二季度生产商套期保值供应量为-18.6吨,年化-60.8吨。生产商年化套期保值需求创下十几年最低值,该信息或可作为金价中期调整易有底,宏观牛市当延续的参考信息之一。
黄金回收
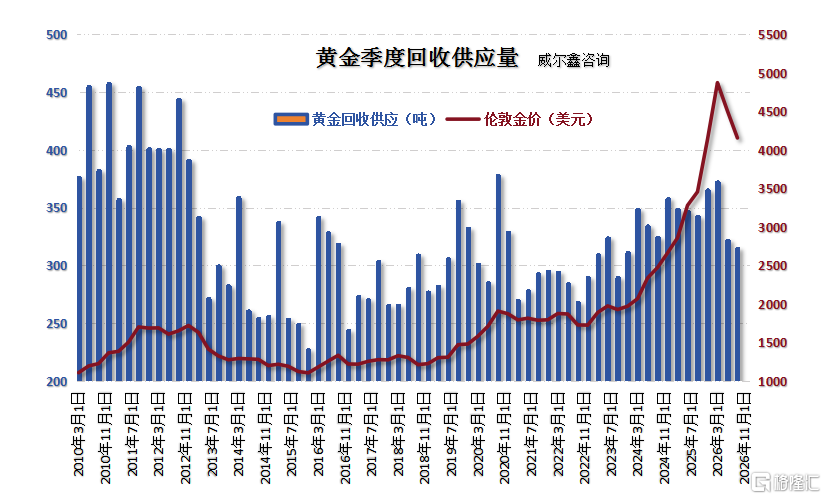
三季度全球黄金回收314.5吨,相较于二季度的321.8吨小幅下滑,更低于一季度的372.4吨周期高位。黄金回收供应呈现出金价趋势上行,回收供应加大,金价趋势下跌,回收供应减少的周期变化特征。
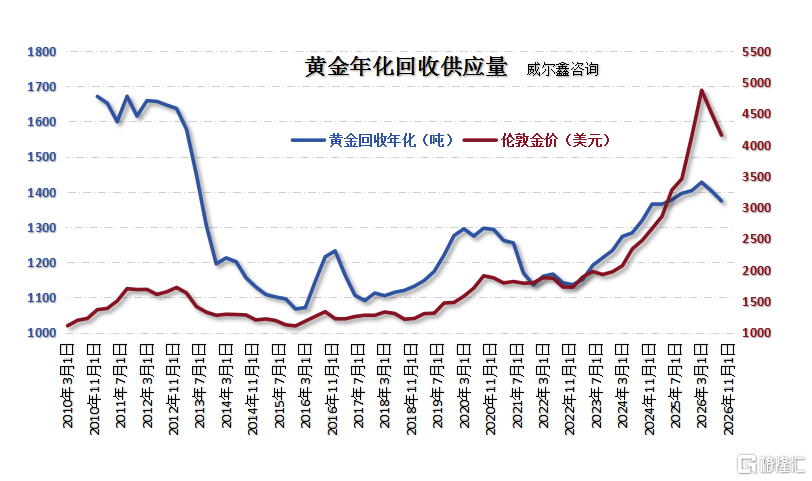
年化回收1374.1吨,低于二季度1402.3吨,更低于一季度创下的1427.2吨十几年周期高位。但相较于2011年前的十年牛市大周期,回收供应依然偏低,说明消费者藏金意识强化。
全球黄金需求
珠宝首饰制造需求信息
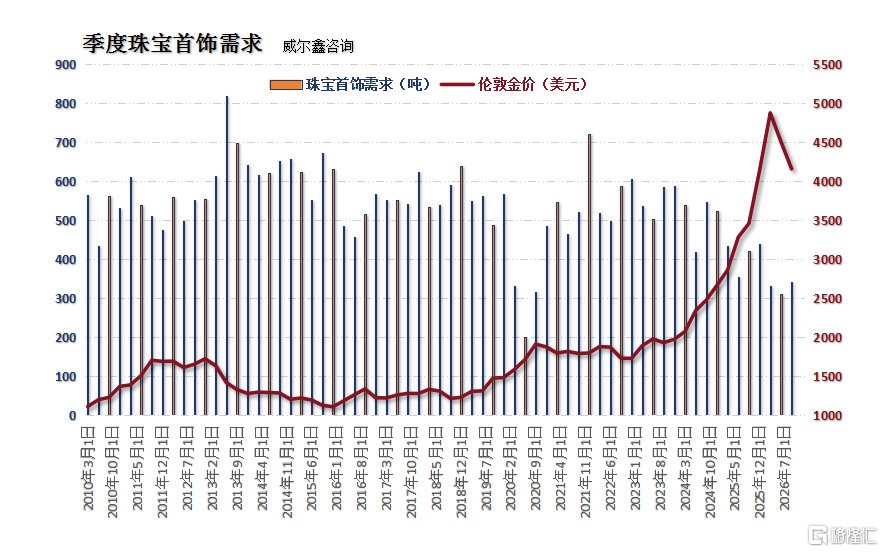
三季度全球珠宝制造对应的黄金需求为340.1吨,占比1225.1吨季度总需求的27.76%。相较于二季度的311吨环比增长29.1吨。虽珠宝制造需求回暖,但继续位于2021年四季度周期见顶720.8吨之后的季度需求绝对低位。但是,第三季度珠宝首饰需求占比总需求仅27.76%,续创2021年周期见顶62.85%之后的新低,说明中长期首饰用金需求的增长弹性很大,且第三季度已见环比“绝对增长”端倪。
就首饰需求与金价的相关性来看,金价过快上行会抑制首饰需求。2022年至今,金价周期大幅上行,对应首饰需求趋势性回落。但如果金价周期上行后在高位持稳一段时间。消费者对高金价会逐渐适应,需求对应回升。金价大幅回调也有助于首饰用金需求回升。
就十几年数据信息观察,目前首饰需求已回落至周期低位区,预期中周期首饰需求可能转势回升,利好首饰经营行业。
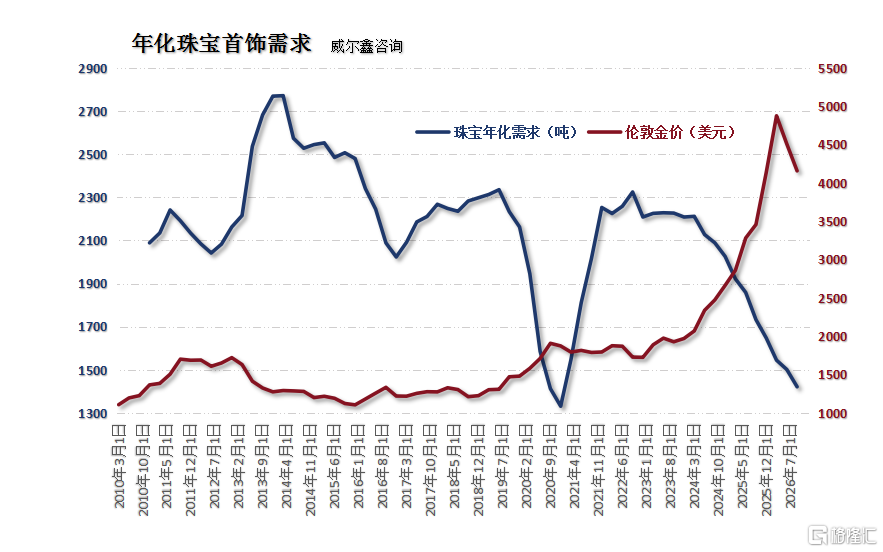
首饰年化需求与金价的相关性更清晰:金价快速上行会抑制需求,金价持稳或回落则会提振需求回升。2022年3季度,珠宝制造对黄金的年化需求量周期见顶2324.1吨,对应金价周期见底。此后金价趋势专升,大幅上行,对应首饰需求趋势性下滑。2019至2021年一季度信息同样如此,金价快速大幅上涨,首饰用金需求趋势性快速回落。第三季度最新的珠宝首饰制造年化用金需求为1421.8吨,相较于2022年3季度高位2324.1吨,回落已超900吨。占比总需求由52.83%下滑至31.45%,创下十几年最低值,实际隐喻着大周期首饰需求空间巨大。
珠宝首饰用金需求下滑无疑会对首饰商的经营状况构成不利影响。但毫无疑问的是,目前珠宝用金需求处于十几年周期绝对低位区,首饰商们将继续迎来需求回升的利好。第三季度首饰用金已见环比增长。
总体观察,首饰需求趋势大致与金价运行趋势相反,而投资与央行购金需求,尤其投资需求,与金价趋势体现出较高正向关联。
三季度首饰单季用金需求占比总需求的27.76%,年化需求占比31.45%,皆位于大周期绝对低位。纵观首饰季度需求与年化需求占比总需求信息,长期以来的差别都不大。这说明首饰需求无论趋势放大或缩小,变化较为平缓,不易引发阶段金价激烈波动。
就2010年以来数据信息观察,珠宝首饰季度用金需求占比总需求的最高值在2013年6月,占比64.18%,对应金价由牛市大幅急跌进入熊市。近年单季需求最高占比为2021年四季度的62.85%,对应年化需求占比55.60%。对于稳健经营的首饰商而言,由于首饰加工、利润率相对固定,故首饰销售量比金银市场行情更重要。
十几年数据显示,首饰需求占比总需求难以跌穿30%。单季最低占比发生在2020年二季度,占比21.57%,当时即有金价暴涨导致的首饰消费需求减缓冲击,但更多是疫情封闭原因所致:购买首饰需要去首饰店,而央行需求、投资需求线上即可完成,不受疫情管控影响。2020年三季度,首饰用金占比即跃升至35.27%。故当前首饰需求占比总需求,应该处于周期绝对底部区,预期首饰需求将继续回升。
就珠宝首饰年化需求占比总需求信息观察,2010年以来的16年最低值为三季度最新的31.45%。说明自2021年四季度周期见顶55.60%后的需求回落趋势有结束可能,至少应该是中周期下行趋势结束了。
工业科技需求
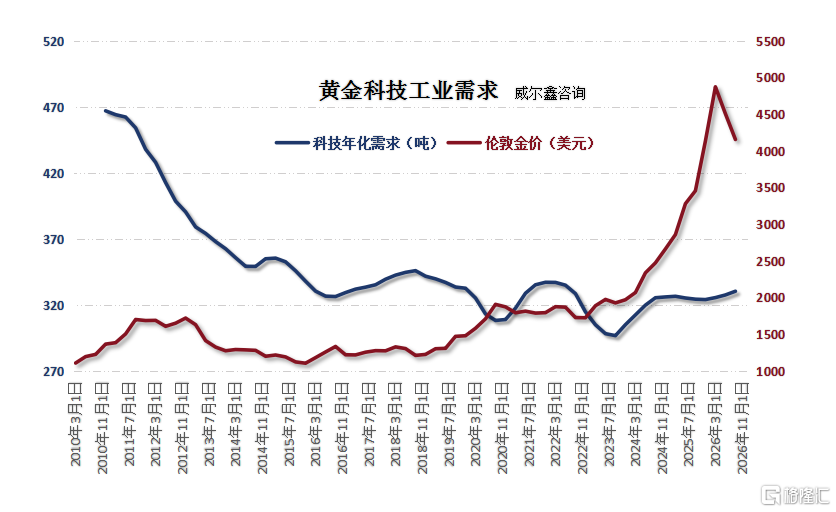
2010年后,受新材料替代影响,全球科技工业用金需求持续下滑。2023年三季度,年化工业科技用金需求最低下探至296.8吨。2024年三季度至今,年化需求基本恒定在325吨左右,季度需求维持在80至83吨之间。最新的三季度需求为84.9吨,占比1225.1吨季度总需求的6.93%。就总需求各分项数据观察,工业科技需求占比总需求比重最低,且需求弹性小,对金价的影响非常有限。第三季度科技工业用金环比增加约4吨,但占比总需求却出现下滑。
投资需求
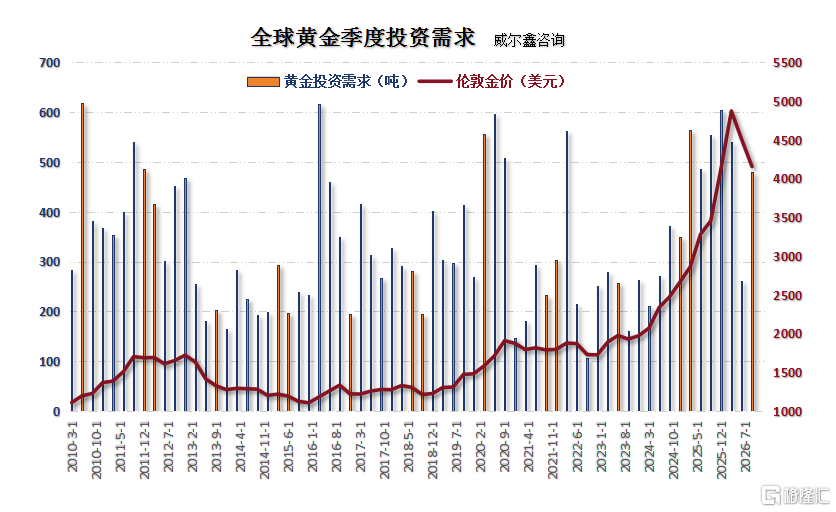
三季度全球黄金投资需求为479吨,相较于二季度的261.2吨环比大幅增加217.8吨。占比1225.1吨季度总需求的39.10%,相较于二季度的27.51%占比同样大幅回升。在始于2022年的此轮牛市周期中,季度最高投资需求为2025年四季度的604.1吨。投资需求趋势性放大对金价的提振效应非常明显。再如全球黄金年化投资需求信息图示:
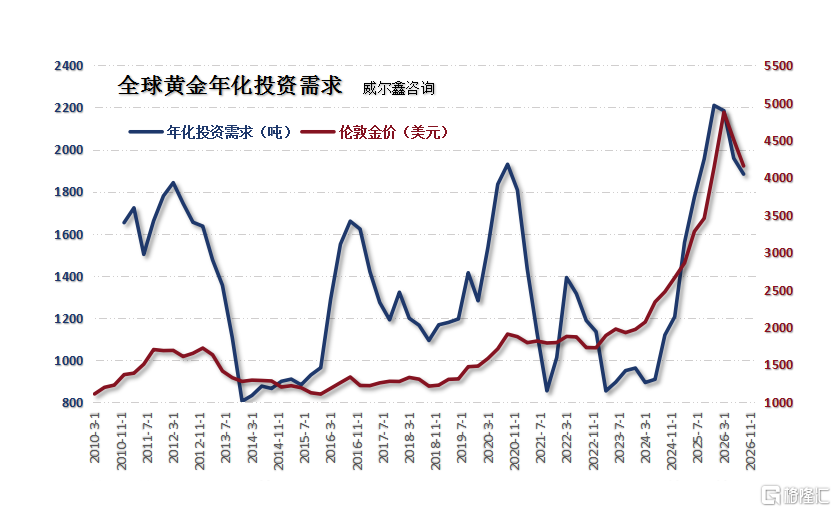
年化投资需求的周期性非常明显,目前黄金投资需求似位于周期相对高位区。
投资需求弹性大,对金价呈现出显著正相关影响,尤其对阶段或中期金银市场的影响非常大。最新的第三季度投资需求占比总需求为39.10%,相较于二季度的27.51%占比明显回升,无视第三季度金银价格延续调整趋势。然第三季度黄金年化投资需求仅从二季度的42.79%下滑至41.66%,比单季需求信息显得更平稳。
黄金投资需求不仅弹性变化大,且占比总需求很高,故对金价影响非常大。2025年一季度至2026年一季度,五个季度的投资需求皆超首饰需求,成为影响金价的最强因素,对应黄金大牛市。
季度投资需求占比总需求最高值为2020年二季度,占比64.05%。2022年后的黄金大牛市周期,单季投资需求最高占比为今年一季度的53.34%,对应年化需求占比46.22%。
央行储备需求
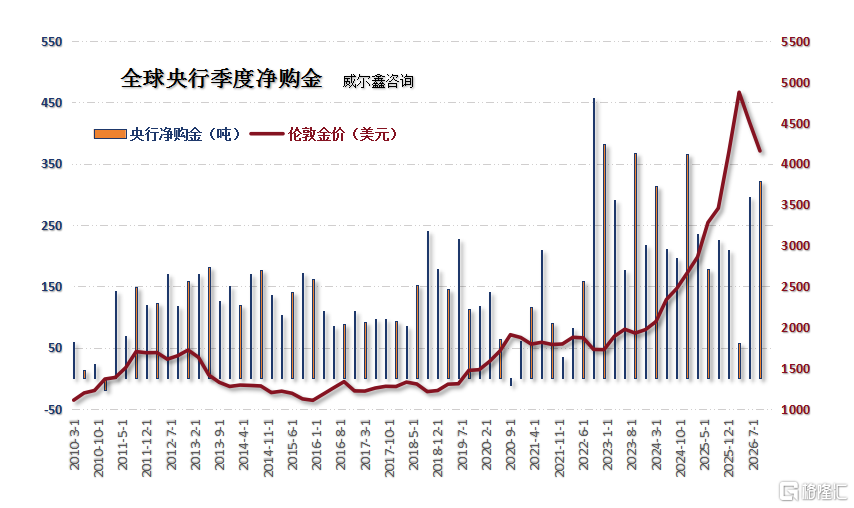
第三季度全球央行净购金321.2吨,占比1225.1吨季度总需求的26.22%,相较于二季度296.3吨净购金规模继续增长,续创2025年一季度以来最高单季购金规模。结合金价表现观察,可以看出全球央行在金价大幅回调中逆势增加购金规模的意愿很强,这与3、4、5、6、7、8、9、10月中国央行逆势逐月增加购金规模信息一致,构成金价调整的逻辑支撑底线之一:全球央行去美元化增储黄金的行动在延续!
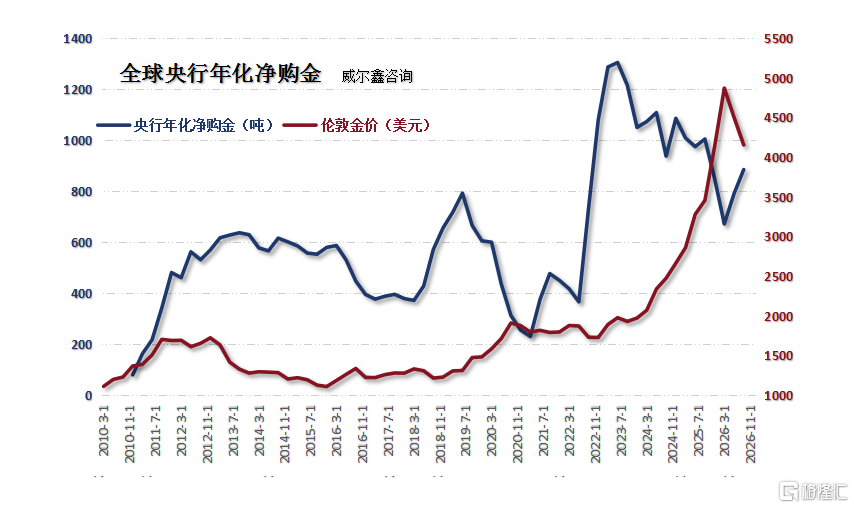
全球央行第三季度年化购金规模为885.1吨,占比4520.9吨全球黄金年化总需求的19.58%。观央行年化净购金信息与金价的相关性可以发现,央行净购金规模趋势强化,有助于强化黄金市场周期。随着金价上行加速,央行净购金行为虽可能继续维持活跃,但购金量趋势会下行,反映出全球央行在增储黄金时不追涨的原则。
2023年二季度,全球央行年化净购金规模为1305.7吨,占比当时4726.7吨全球黄金年化总需求的27.62%,对金价周期见底后的转强助益非常明显。
在金价创历史纪录新高的一季度,全球央行净购金规模大幅下降至57.7吨,创出自2022年一季度,对应金价周期见底1614.20美元以来的新低。在二季度金价大幅回调中,央行净购金规模急速放大;第三季度金价继续下跌,央行净购金规模进一步逆势放大。目前全球央行年化净购金规模强化理当有助于遏制金价调整空间。
央行净购金需求与投资需求一样,同样具备很大的变化弹性,且与金市正向关联度较高。但其变化逻辑又与投资需求不一样。其更多关注长周期自身与全球信用演变逻辑,而非像投资需求一样主要关注金价运行趋势。
第三季度全球央行净购金规模占比总需求26.22%,相较于二季度的31.21%占比有所回落。第三季度全球央行年化需求占比总需求19.58%,明显落后于41.66%的投资年化需求占比。近年央行单季净购金需求占比总需求最高值为2022年三季度的37.19%,当时对应的投资需求占比为25.97%,可见当时央行净购金规模激增对于金价周期见底的重要性!近年央行单季净购金需求占比总需求最低值为今年一季度的5.6%。近年年化净购金最高占比值为2023年二季度的27.62%,同时也是2010年以来的最高占比值。
就投资与央行需求观察,二者在第三季度的总需求为800.2吨,占比4520.9吨全部总需求的65.32%,相较于二季度的58.72%环比增长明显。最新二者年化总需求为2768.7吨,占比4520.9吨全部总需求的61.24%。近年二者季度与年化需求总体相对稳定,且占比总需求较高,对整个黄金市场维持大周期强势体现出较好助益。
中国央行黄金储备信息
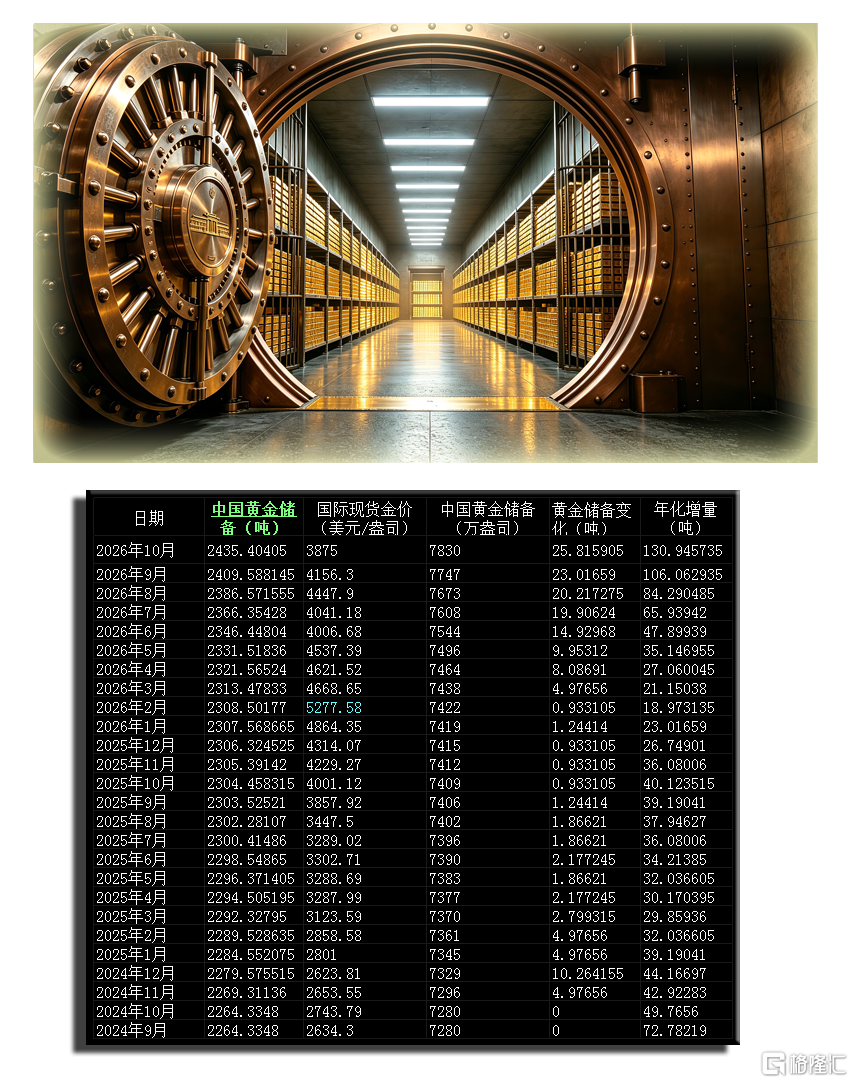
中国央行于11月7日公布了新一期外汇黄金储备信息,7月央行进一步加大购金规模。虽金价持续调整数月,但中国央行购金规模连续八个月逆势递增:
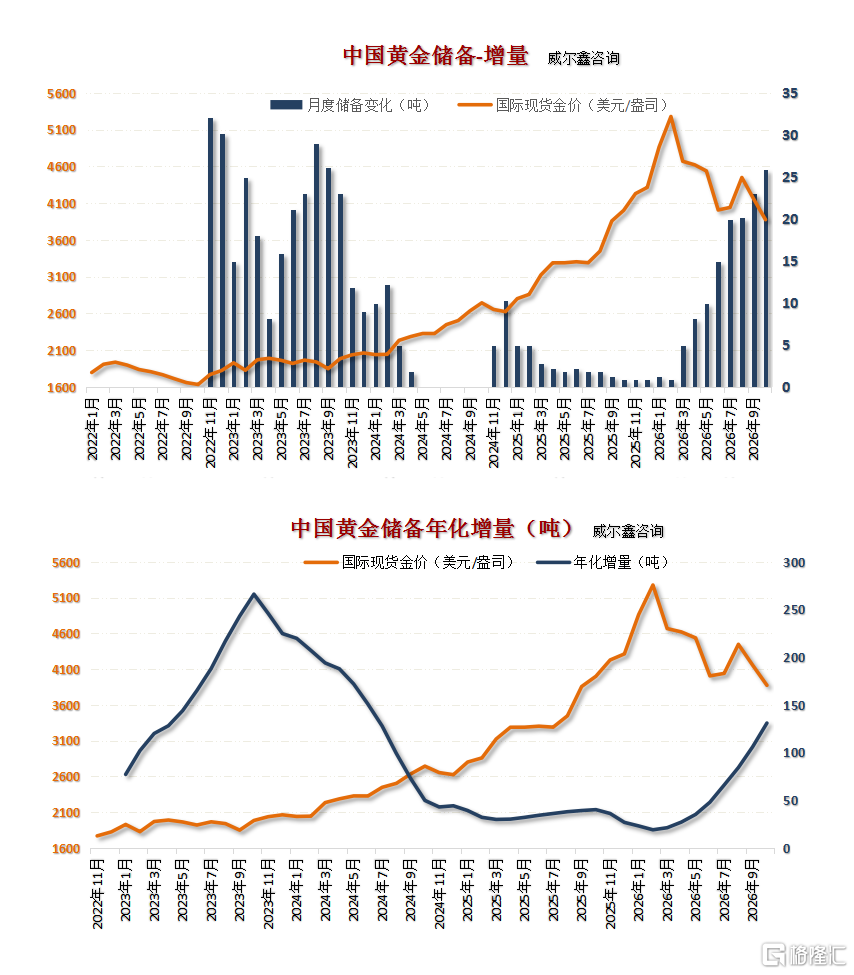
十月中国央行增储黄金83万盎司,约合25.8159吨。2、3、4、5、6、7、8、9、10月净购金规模分别为0.933105吨、4.97656吨、8.08691吨、9.95312吨、14.92968吨、19.90624吨、20.217275吨、23.01659吨、25.815905吨。年化购金规模为130.945735吨,创出自2024年7月以来的两年多周期新高,中国央行购金意愿在不断强化!
黄金ETF需求信息
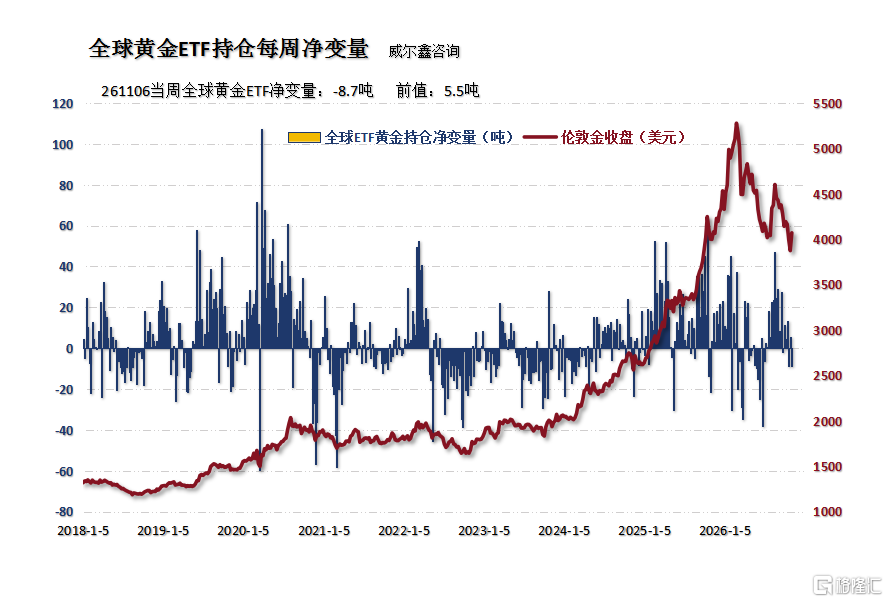
黄金ETF需求是黄金投资需求中的一个重要分支,其持仓变化趋势很大程度上代表着阶段或中期黄金市场的投资者情绪趋势。
笔者通过世界黄金协会提供的基础数据推算,截止2026年11月6日,全球黄金ETF持仓规模为4274.6吨,年化变量为354.9吨。即最近一年,全球黄金ETF累积增加黄金持仓354.9吨。
上方柱状图为每周全球黄金ETF持仓净变化,不难看出三季度黄金ETF增仓意愿强化,且增仓意愿完全逆金价调整趋势。笔者取季度最后一周数据进行对比观察:
2025年末(选取2025年12月26日当周数据),全球黄金ETF持仓规模为4021.7吨;
2026年一季度(选取2026年3月27日当周数据),全球黄金ETF持仓规模为4095吨;
2026年二季度(选取2026年6月26日当周数据),全球黄金ETF持仓规模为4056.7吨;
2026年三季度(选取2026年9月25日当周数据),全球黄金ETF持仓规模为4257.1吨;
截止11月6日最新持仓为4274.6吨;
不难看出,一季度全球黄金ETF持仓增加约73吨,二季度全球黄金ETF持仓减少约38吨。三季度金价持稳,全球黄金ETF需求即大幅上行,再创历史新高。进入十月至今,虽金价继续调整,但全球黄金ETF持仓规模续创历史新高。
下图为全球黄金ETF持仓信息与伦敦金价:
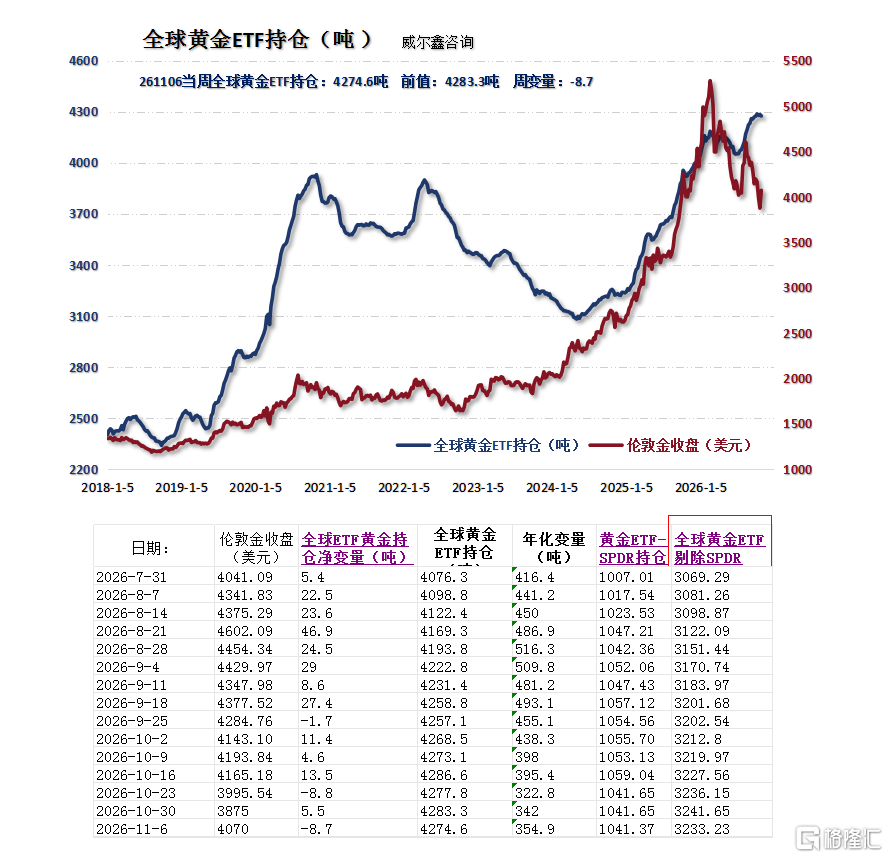
二者正相关联程度很高。近年全球黄金ETF持仓的周期底部在2024年5月10日当周,总持仓为3081.6吨。此后至今的两年多,累积增仓1193吨。
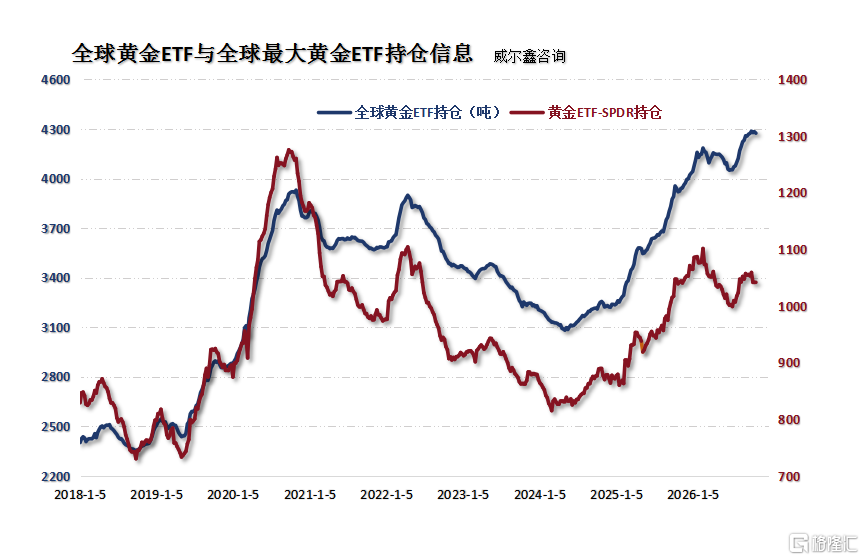
但是,以欧美投资者为主的全球最大黄金ETF-SPDR,其近月增持意愿明显弱于全球ETF,如二者图示信息:
同样以前述四个时点进行对比观察:
2025年12月26日当周,全球最大黄金ETF-SPDR持仓为1071.13吨;
2026年3月27日当周,全球最大黄金ETF-SPDR持仓为1052.7吨;
2026年6月26日当周,全球最大黄金ETF-SPDR持仓为1005.08吨;
2026年9月25日当周,全球最大黄金ETF-SPDR持仓为1054.56吨;
即今年一季度在全球黄金ETF增仓约73吨的背景下,全球最大的黄金ETF-SPDR持仓反而减少了约19吨。今年二季度,在全球黄金ETF减持约38吨的背景下,全球最大的黄金ETF-SPDR持仓减少了约47吨。今年三季度,在全球黄金ETF增持约200.4吨的背景下,全球最大的黄金ETF-SPDR持仓增持约50吨,与其占比全球黄金ETF约25%的比重吻合。
让我们进一步观察2020年四季度周期顶部与2024年周期底部信息:
2020年11月6日当周,全球黄金ETF周期最高持仓为3929.7吨。对应全球最大的黄金ETF-SPDR周期最高持仓为1272.56吨。
2024年5月10日当周,全球黄金ETF周期最低持仓为3081.6吨。对应全球最大的黄金ETF-SPDR周期最低持仓为815.13吨。
期间,全球黄金ETF持仓总计下降848.1吨,全球最大的黄金ETF-SPDR持仓总计下降457.43吨,占比全球ETF下降总量的53.94%。但黄金ETF-SPDR持仓占比全球黄金ETF最高值仅略过30%。故近年黄金市场面临黄金ETF的抛压,其主要来自全球最大的黄金ETF-SPDR。尤其今年一二季度,即便金价大幅下跌,扣除黄金ETF-SPDR的仓位减持,全球黄金ETF在不断增仓,而非减持。而一般投资者对黄金ETF的持仓数据关注,几乎只关注每日更新的全球最大的黄金ETF-SPDR持仓信息。美国及华尔街喉舌也将其重点包装为黄金市场风向标!
黄金ETF-SPDR投资者主要来自欧美,尤其来自北美(主要为美国),不少大型基金是其主要投资者。不难看出,2020年三季度以前,全球黄金ETF持仓变化趋势与黄金ETF-SPDR持仓变化趋势高度紧密同步,此后黄金ETF-SPDR的持仓趋势明显弱于全球黄金ETF持仓趋势。我们可以据此理解为:北美机构不太愿意助力黄金信用强化,进而危及美元信用!
基金COMEX期金净持仓信息
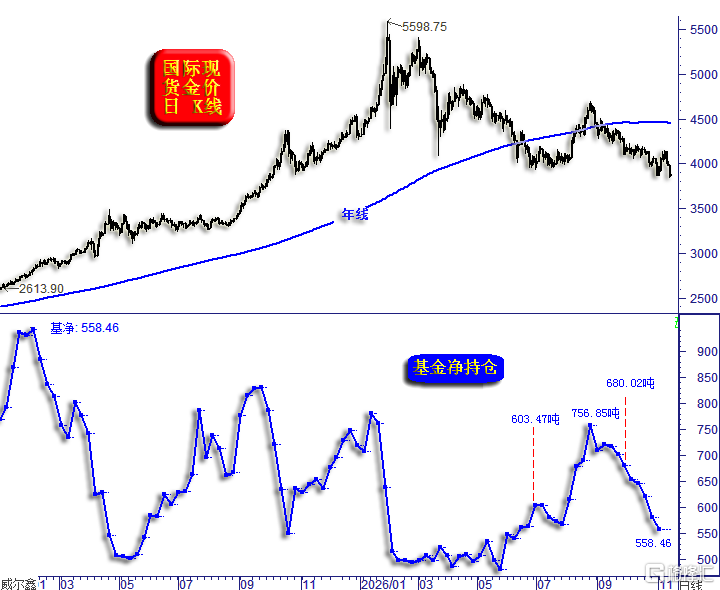
第三季度,对冲基金在COMEX期金市场中的净持仓由603.47吨增加至680.02吨,总计增仓76.73吨。期间最高净持仓为756.85吨。不难看出三季度金价趋势变化与对冲基金净持仓有着很强正相关联,第三季度对冲基金期金净持仓增加,对应金价总体持稳。结合前面信息总体观察思考,第三季度无论以黄金ETF为代表的投资需求,还是以对冲基金COMEX期金市场为代表的投机需求,以及央行储备需求、首饰需求等,皆明显放大,理当助益金市转强。
十月以来的全球黄金ETF需求继续增长17.5吨,但基金在COMEX期金市场中的净持仓却大幅减少了121.56吨,全球最大的黄金ETF-SPDR持仓下降了13.19吨,成为金价下跌的风向诱因与主要推动力。
一周贵金属市场运行概况
上周
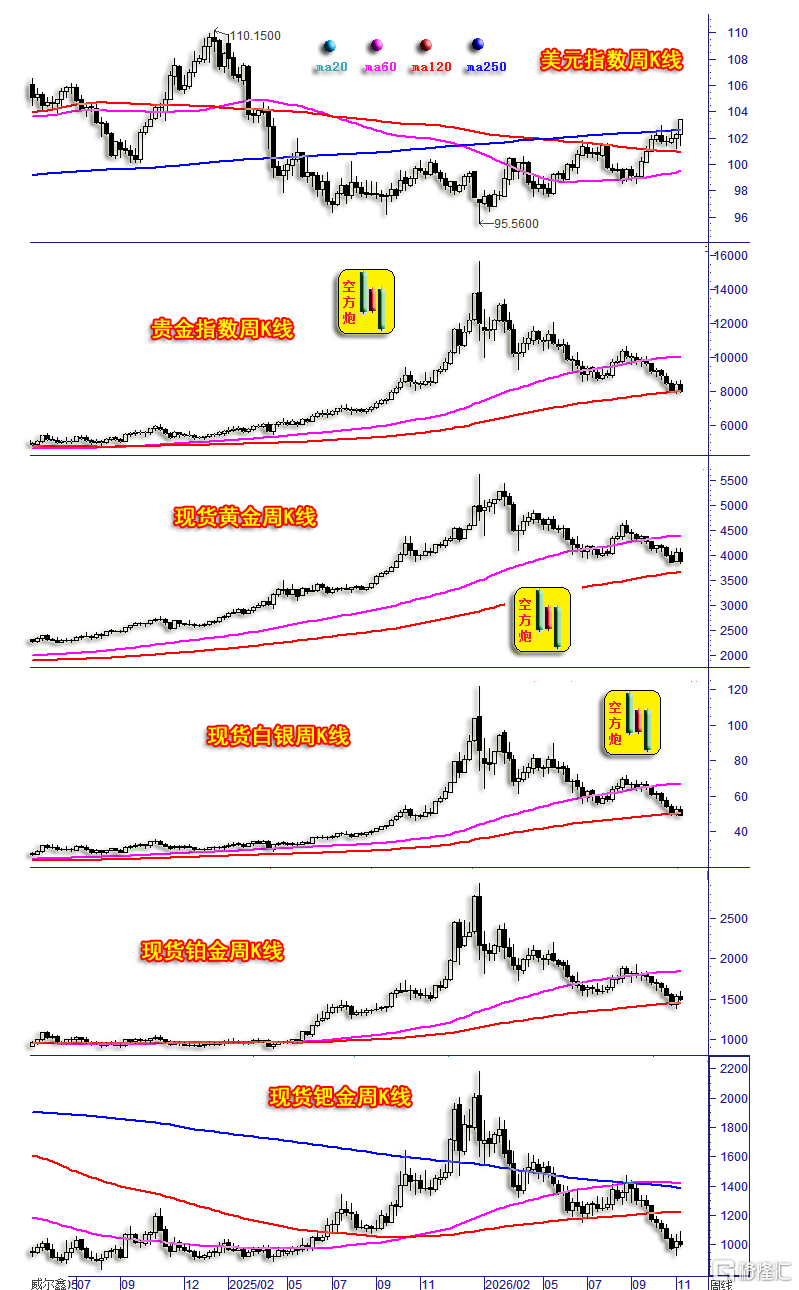
美元指数上涨1.092%;
贵金指数下跌5.42%;
金价下跌4.79%;
银价下跌6.163%;
铂金价格下跌2.683%;
钯金价格下跌2.549%;
NYMEX原油下跌1.57%,LME伦铜下跌2.94%,伦铝下跌1.74%,伦铅上涨0.37%,伦锌下跌0.17%,伦镍下跌2.93%,伦锡上涨0.52%。
标普500上涨2.51%,道琼斯指数上涨2.07%,纳斯达克指数上涨2.27%。
美元指数突破250周均线中期牛熊分水岭阻力,再创一年半周期新高,对应金银等贵金属全线大幅下跌,再度考验120周均线支撑。
周K线形态观察,最近三周以银价为代表,wellxin贵金指数、金价周K线呈“空方炮”攻击组合,理论意味市场惯性下跌概率大。但鉴于120周均线支撑较强,钯铂周K线并非“空方炮”组合,且鉴于金银市场大周期严重超卖,故也未必能体现出很强下行攻击力。只是若美元强势得以延续,金银、贵金属市场或将继续面临较强下行压力。
资金流向
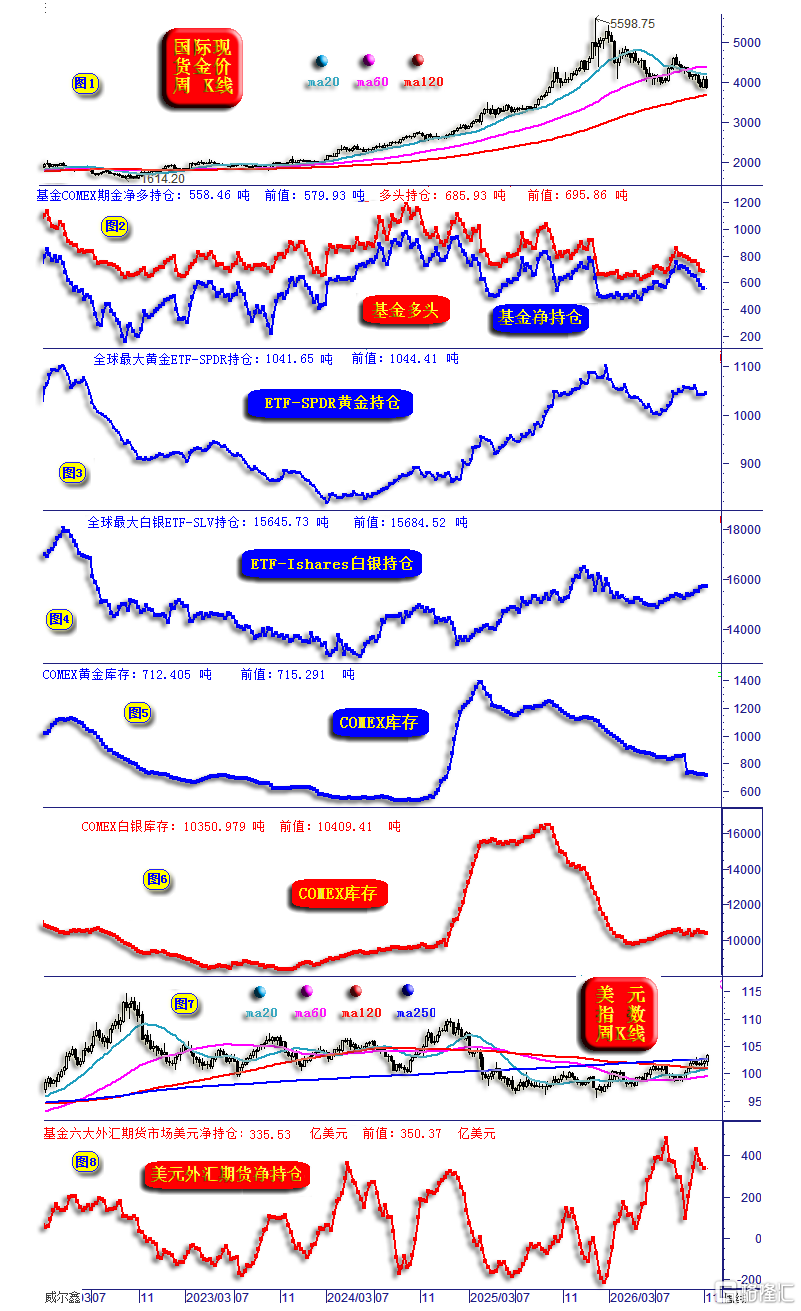
上周五美国CFTC没有发布持仓报告,故期货市场数据与前周一样。
全球最大的黄金ETF-SPDR持仓由1044.41吨微幅减持至1041.65吨,减少2.76吨,风向略利空金市。
全球最大的白银ETF-SLV持仓由15684.52吨小幅减持至15645.73吨,减少约40吨,风向略利空银市。
COMEX金银市场库存同样皆小幅下降,黄金库存减少2.886吨,白银库存减少59吨,趋势略利空金银。
美元周线通用技术信号
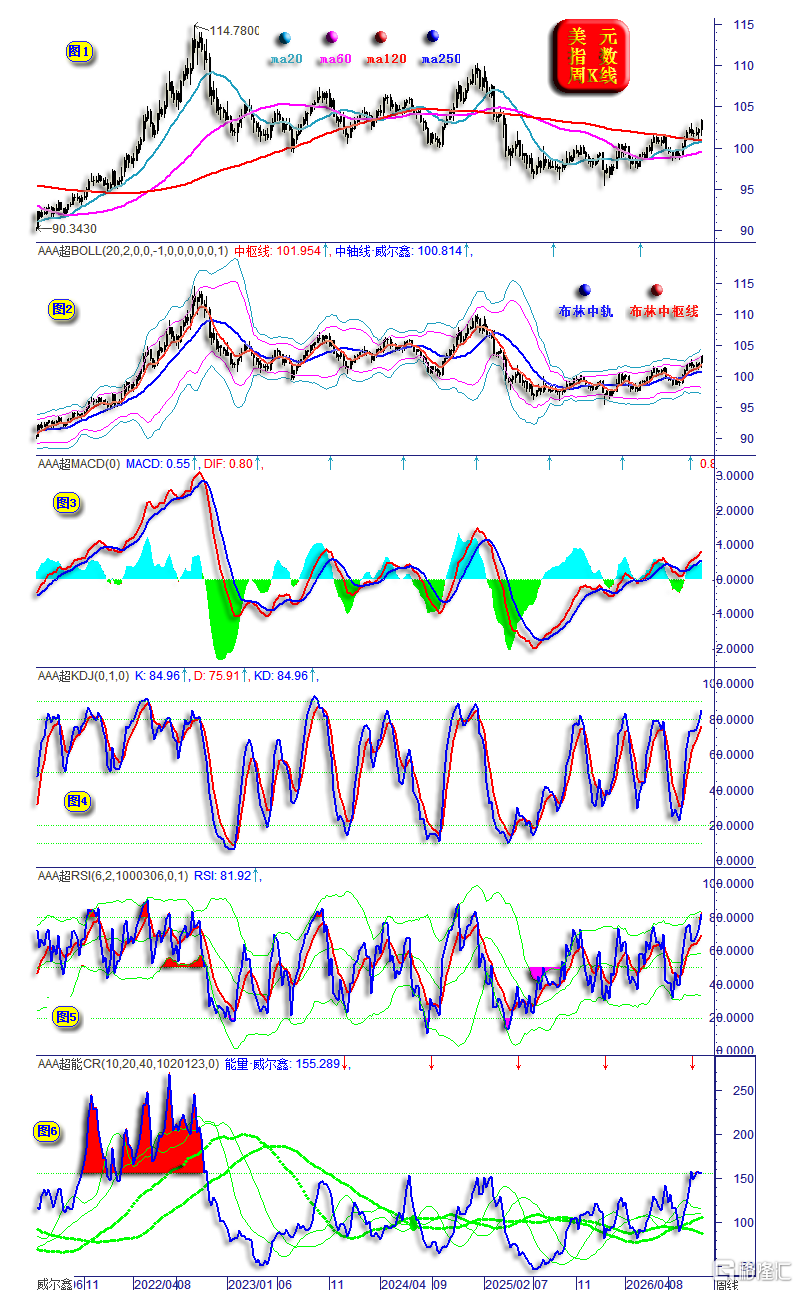
美元指数向上突破250周均线压力之后,上行趋势力度强化,即理当对应布林通道趋势强化。否则,由于2023-2024年形态阻力极强,若突破后多头后续能量不济,就可能成为诱多假突破。当然,目前趋势表象看涨!
MACD趋势虽然再创一年多新高,但趋势与K线形态、布林通道相似,不够强!
周线KD、RSI初步进入超买区,CR能量指标竟然未跟随K线与KD、RSI指标上行,还是动力不足的体现。当然2024年末、2025年初,CR能量指标在150左右钝化,但美元指数依然震荡上行,迭创中期新高。只是这与2021年四季度后的牛市能量充足有所不同,说明当前美元可能还是结构性强势,非系统性强势。
中美股市概要
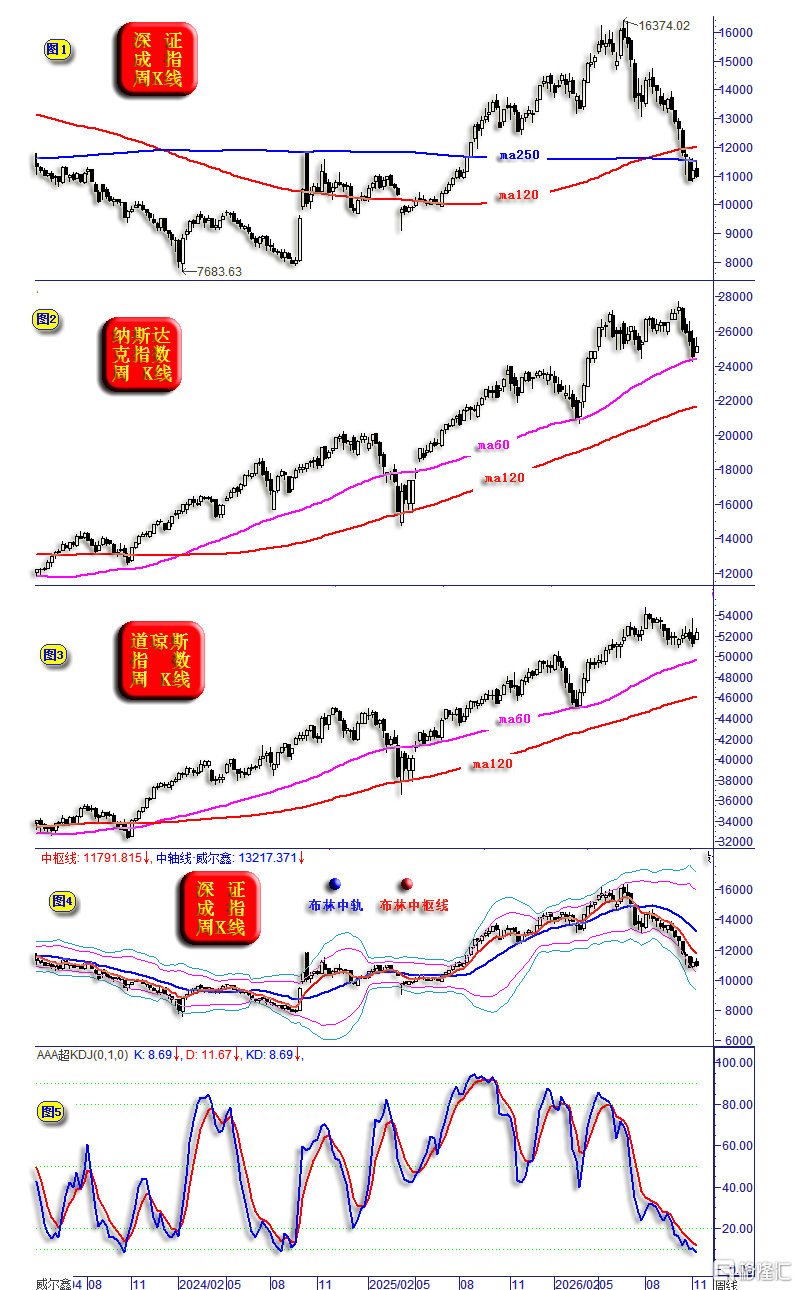
首先对比观察小图2、3美股道指与纳指的关系,近期纳斯达克指数明显弱于道琼斯指数,此乃美国科技股泡沫趋于破灭的参考信号。但诚如2000年美国科网股泡沫的破灭过程一样,可能表现复杂。
目前纳斯达克指数回调四周之后,在60周均线位置获得支撑,报收周阳,阶段可能震荡企稳。
A股以深成指为例,中期趋势与美股趋同,但表现明显更弱。在6月中下旬纳斯达克指数震荡筑顶,道琼斯指数震荡上行时,深成指即见顶进入调整周期。近几周,在纳斯达克指数明显下跌的过程中,深成指进一步加速大幅下跌,致周KD之K值超跌至8.69,创下2023年11月以来的三年整最低值,周期技术严重超卖!且目前一气呵成击穿了120周、250周均线胶合共振支撑,极易结构性或中期见底!此外,若美股阶段调整企稳,也可能关联助益A股结构性或周期性见底。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。