第二大独立存储厂商,港股上市首日破发

11月12日,宏芯宇(02681.HK)正式登陆港交所。本次公司发行价定为72.83港元,一共发行1471.7万股,募资总额10.7亿港元;扣除7840万港元上市相关费用后,募资净额9.94亿港元。
上市首日,宏芯宇开盘72.80港元,开盘即跌破发行价,盘中最低下探至69.65港元,全天股价维持窄幅震荡走势,收盘报72.80港元,跌幅0.04%,总市值约351.3亿港元,首日成交额约1.80亿港元。虽然出现破发,但整体波动幅度不大,没有出现大幅跳水。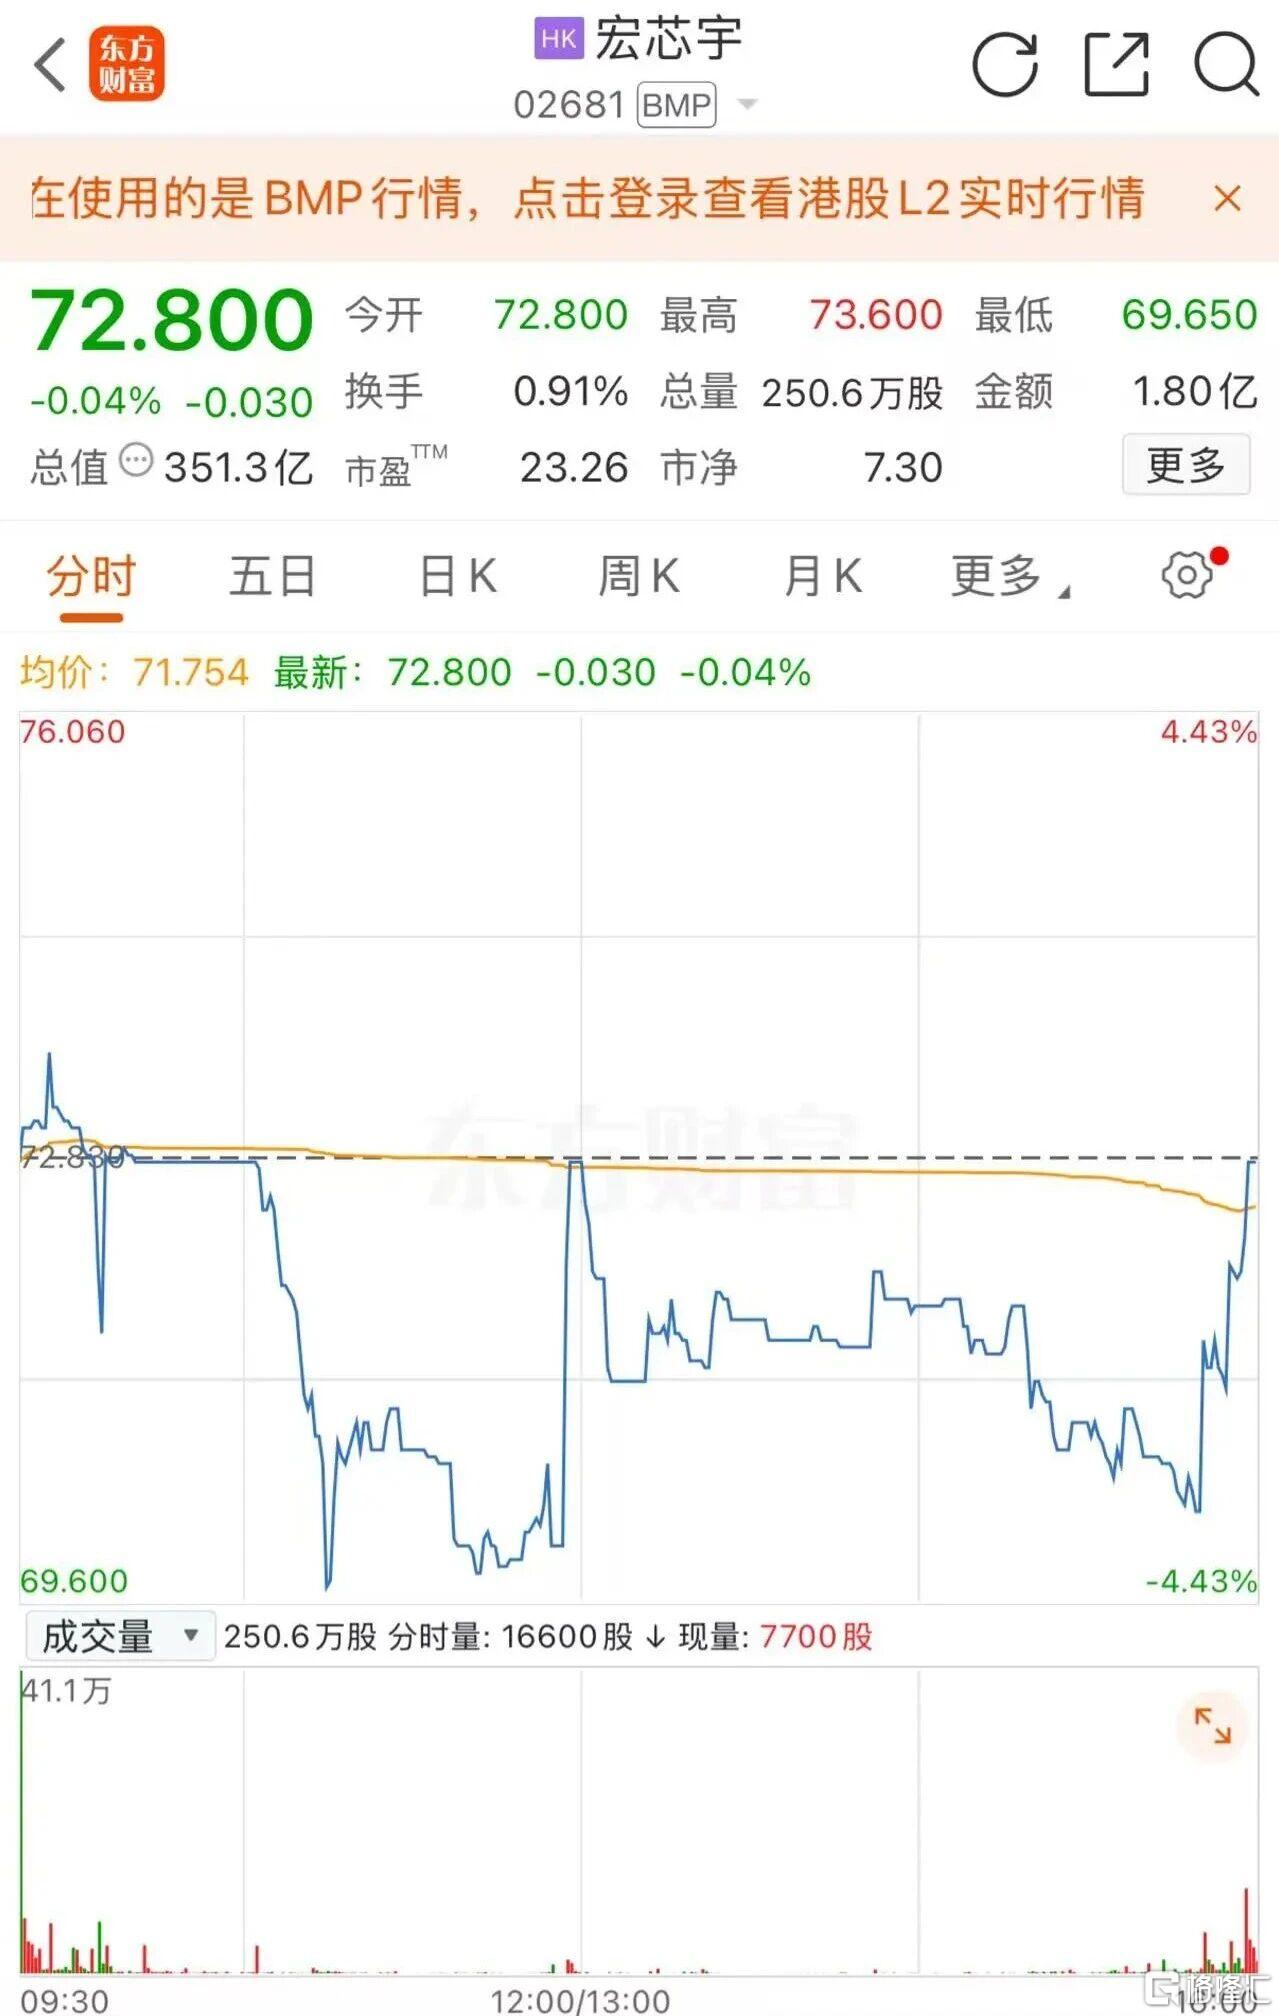
作为国内独立存储器厂商,宏芯宇也是少数具备主控芯片自研能力的存储企业,产品覆盖嵌入式存储、固态硬盘、DRAM内存、移动存储四大品类,下游客户包含小米、传音、OPPO、vivo等消费电子品牌,同时布局车规级存储赛道,逐步切入汽车供应链体系。从行业排位来看,按收入口径统计,它位列全球存储厂商第12位,也是内地第二大独立存储器厂商。
本次宏芯宇IPO共引入7名基石投资者,合计获配619.27万股,占本次全球发售股份总数的42.08%(超额配股权未行使),所有基石股份锁定期为6个月,其中Flourish Holding Limited获配171.92万股,Pine Vigor Capital Limited获配107.78万股,传音国际有限公司获配106.61万股,江波龙投资有限公司获配85.16万股,Gottfried (HK) Limited获配67.96万股,雄狮有限公司获配47.90万股,陈俊成获配31.94万股。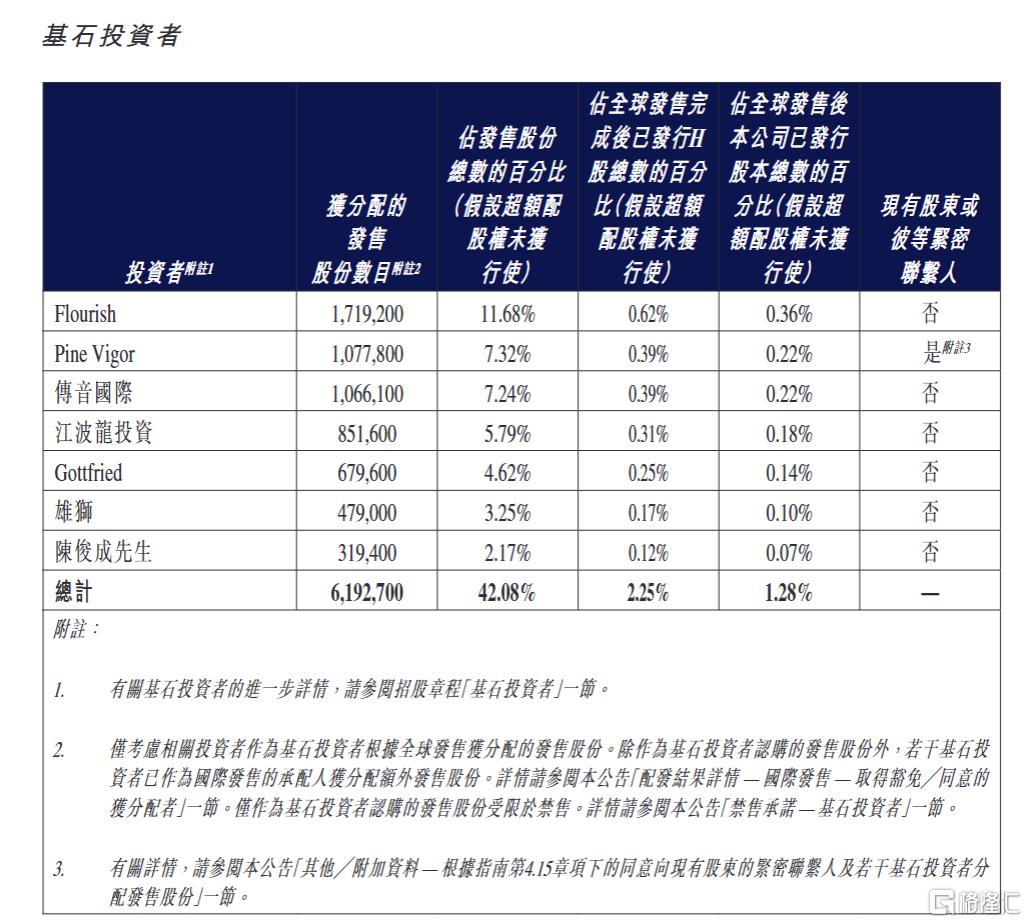
业绩层面,2023年至2026年前四个月,宏芯宇营业收入分别为87.81亿元、87.18亿元、112.38亿元、80.12亿元;期内利润分别为-1.17亿元、4.83亿元、13.64亿元、38.41亿元。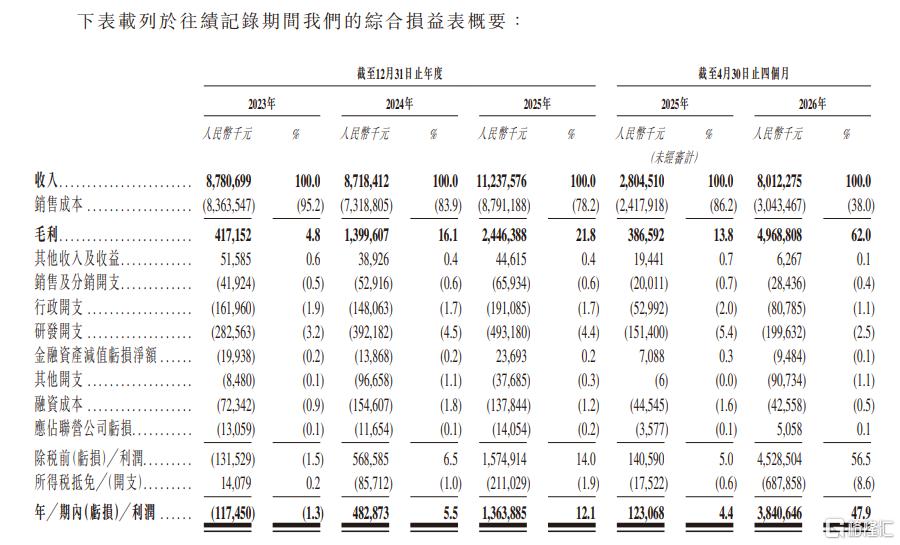
从收入结构来看,嵌入式存储长期是公司第一大收入来源,该板块收入占比从2023年42.5%上升至2024年65.2%,2025年回落至47.8%,2026年前四个月再度提升至67.8%;DRAM业务增长弹性较强,收入占比由2023年仅1.3%攀升至2025年24.8%,2026年前四个月回落至13.6%。
固态硬盘、存储颗粒两大业务的收入占比持续收缩,固态硬盘占比从2023年22.0%下滑至2026年前四个月4.2%,存储颗粒占比由2023年26.9%下降至2026年前四个月11.5%;移动存储及其他业务营收占比偏低,对整体营收贡献有限。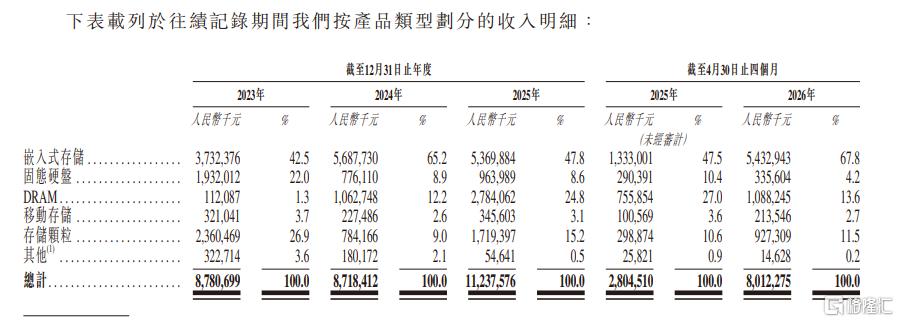
毛利率方面,宏芯宇整体毛利率提升幅度显著,由2023年4.8%、2024年16.1%增长至2025年21.8%,2026年前四个月进一步走高至62.0%。各产品线毛利率分化明显,多数业务在2026年前四个月迎来大幅改善:嵌入式存储毛利率从2023年仅有0.7%,经过几年波动后,在2026年前四个月达到61.6%;固态硬盘毛利率自2023年6.4%持续上行至74.1%。
DRAM业务在2023年、2024年处于亏损状态,毛利率分别为-20.1%、-8.8%,2025年转正至22.1%,2026年前四个月提升至56.9%;移动存储毛利率一直维持在较高水平,2026年前四个月达到77.7%;存储颗粒毛利率同样持续走高,2026年前四个月为62.9%;其余业务毛利率相对平稳,大致维持在35%上下。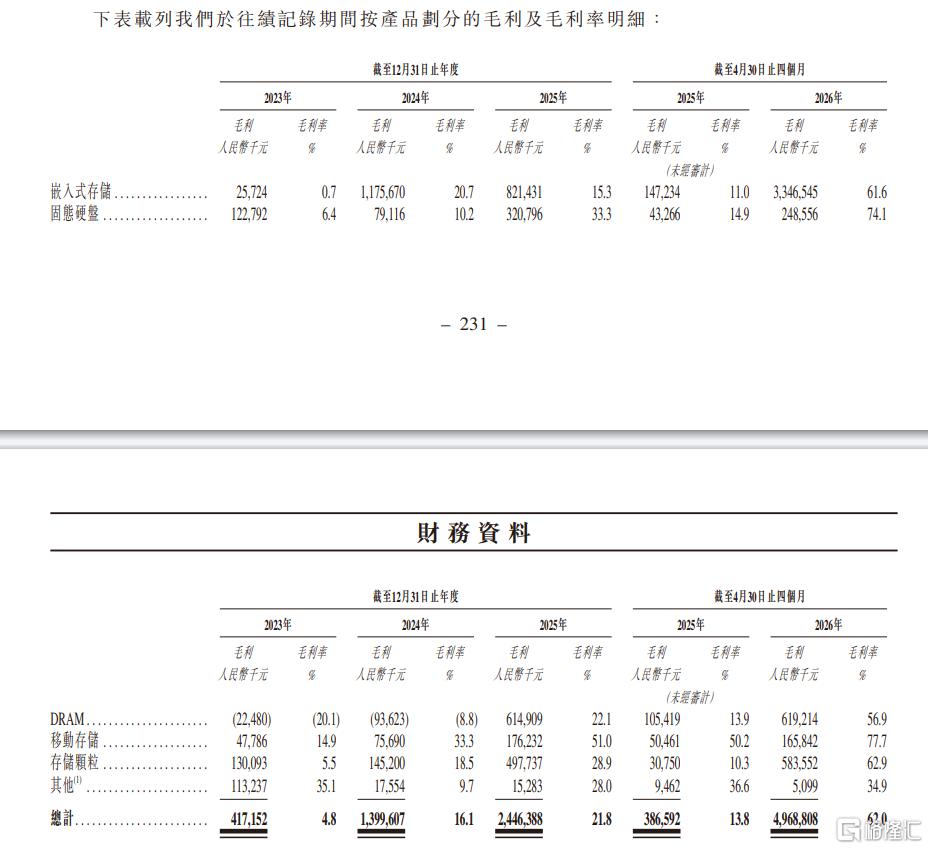
股权层面,公司董事长、总经理、执行董事吴奕盛,通过芯瑞来(吴奕盛持股约71.76%)、深圳聚邦(吴奕盛为普通合伙人,持股约0.22%;其女儿、执行董事吴嘉敏作为有限合伙人持股约22.22%),以及宏芯微、宏芯创、宏芯泰贰号、宏芯泰、宁波兆瀚、宁波兆信、杭州菲算多家持股平台(吴奕盛均担任普通合伙人),于最新统计节点合计可在股东大会行使约36.68%表决权。
在不考虑超额配股权、发售量调整权,且不执行IPO前期权增发股份的前提下,全球发售完成后,吴奕盛可控制公司约35.56%的表决权。按照上市规则,吴奕盛、吴嘉敏,以及芯瑞来、深圳聚邦、宏芯微、宏芯创、宏芯泰贰号、宏芯泰、宁波兆瀚、宁波兆信、杭州菲算,共同构成公司控股股东组。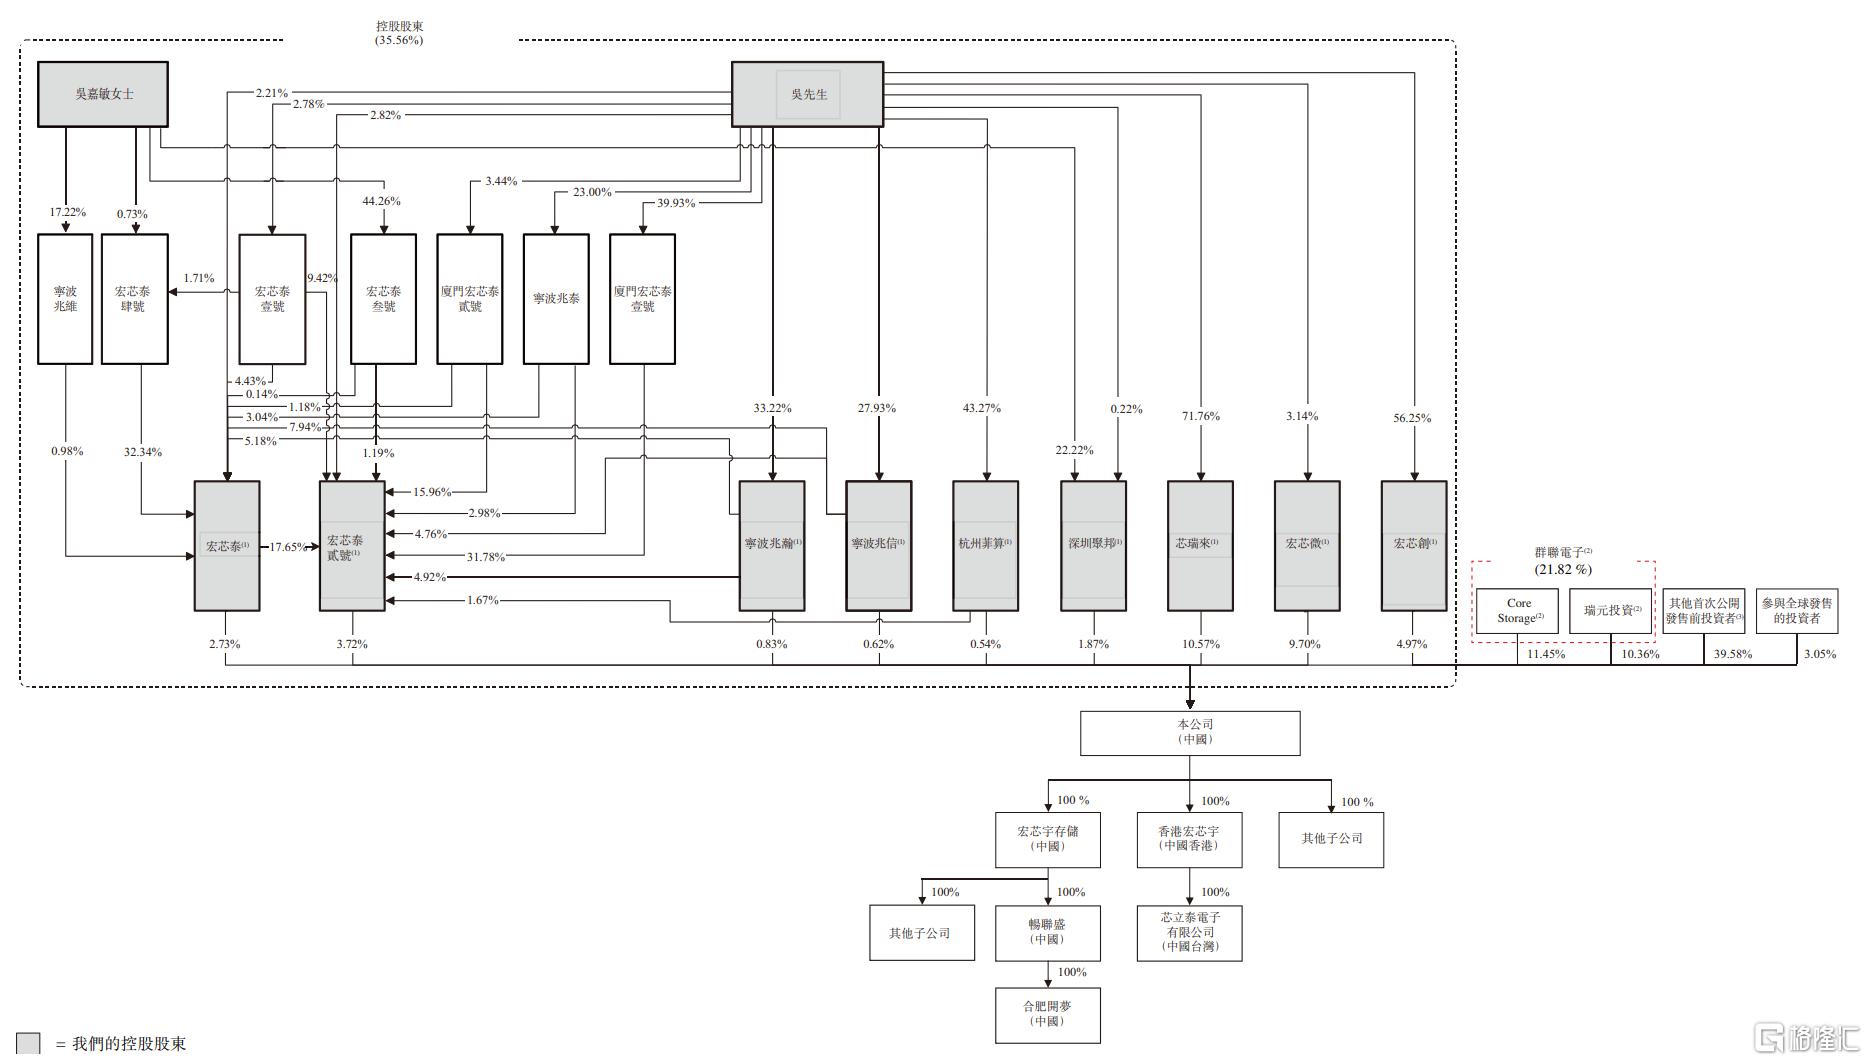
来源/基石观察
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。