威尔鑫·视界¦ 基金继续打压金银市场 但金银有色与A股周期已极超跌


威尔鑫·视界¦ 一周经济金融
基金继续打压 金银市场
但金银有色与A股周期已极超跌
2026年11月22日 威尔鑫投资咨询研究中心
(文) 首席分析师 杨易君
来源:杨易君黄金与金融投资
上周银市场大幅下跌,wellxin贵金指数(金银钯铂)下跌11.86%,年内下跌32.81%;国际现货金价年内下跌17.994%,创2014年以来最大年跌幅;国际现货银价年内下跌42.135%,创1982年以来42年最大年跌幅;现货铂金价格年内下跌36.697%,创2009年以来最大年跌幅;钯金价格年内下跌44.711%,创2009年以来最大年跌幅;从贵金属市场动态年跌幅观察,年末锁定当前跌幅的概率不高。
不排除美国原油战略库存在本月末击穿1982年库底的可能性
铜价引领基本金属全线下跌
2008年内金价最大年内跌幅为18.2%,年末锁定跌幅为5.66%。2008年银价最大年内跌幅为42.87%,年末锁定跌幅为22.85%。本周收盘后的金银年内最大跌幅,与2008年受金融危机冲击的最大年内跌幅几乎完全一样。年末金银市场能锁住当前跌幅的可能性不大。
2008年美元指数年末锁定涨幅为5.93%,与当前5.73%的2026年内涨幅也相近。
上周基金净抛售74.57吨,竟然比近两个多月以来的全球黄金ETF增仓少不了多少。足见短期对冲基金大手笔操作对黄金市场的影响很大。金银ETF持仓趋势,央行净购金意愿与规模,更体现为黄金市场的底层支撑逻辑。
上周对冲基金在六大外汇期货市场做多美元的净能量强势反复,基金美元净持仓由净多270.18亿美元增加至298.19亿美元,单周增加28亿美元。美元时隔一年半后突破250周均线维持相对强势,对金融市场的心理冲击很大,上周金银、基本金属、股市跌幅,远超美元指数对应的关联指引。
上周
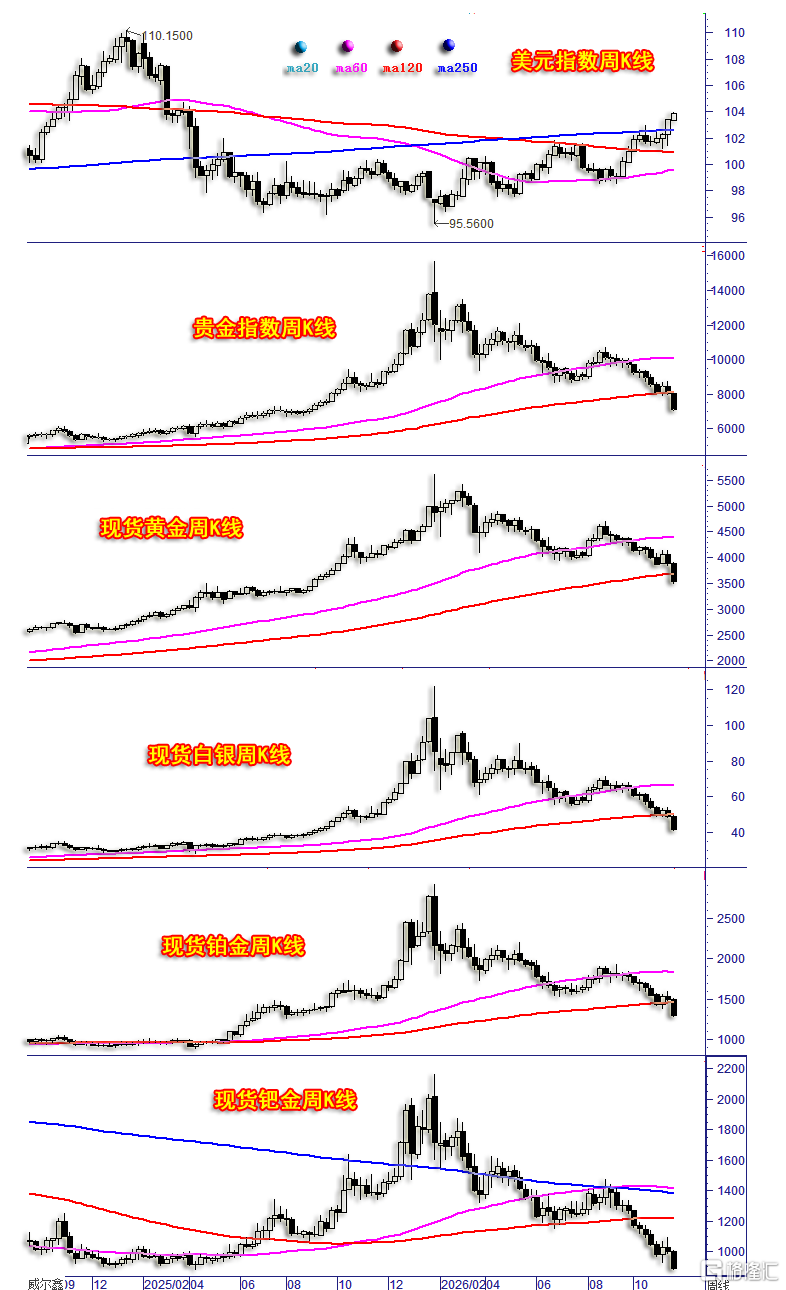
美元指数上涨0.435%,年内上涨5.73%。
wellxin贵金指数(金银钯铂)下跌11.86%,年内下跌32.81%。
国际现货金价下跌8.92%,年内下跌17.994%,创2014年以来最大年跌幅。
国际现货银价下跌15.391%,年内下跌42.135%,创1982年以来42年最大年跌幅。
现货铂金价格下跌12.754%,年内下跌36.697%,创2009年以来最大年跌幅;
钯金价格下跌10.987%,年内下跌44.711%,创2009年以来最大年跌幅;
从贵金属市场动态年跌幅观察,年末锁定当前跌幅的概率不高。2013年金价出现28.04%的年跌幅,属于宏观熊市破位确认。此时金价距离2011年牛市周期大顶,时间已超两年。参考钯铂市场运行节奏,目前贵金属更似2008年受金融危机冲击的下跌幅度,但结合2008年金银市场观察评估,目前无论金银价格下跌的时间周期,还是幅度,都已持平2008年内最大跌幅。
2008年内金价最大年内跌幅为18.2%,年末锁定跌幅为5.66%。2008年银价最大年内跌幅为42.87%,年末锁定跌幅为22.85%。本周收盘后的金银年内最大跌幅,与2008年受金融危机冲击的最大年内跌幅几乎完全一样。年末金银市场能锁住当前跌幅的可能性不大。
2008年美元指数年末锁定涨幅为5.93%,与当前5.73%的2026年内涨幅也相近。
上周金银、贵金指数皆光脚长阴击穿120周均线支撑,下周惯性下跌概率极高。
金银、外汇资金综合流向信息
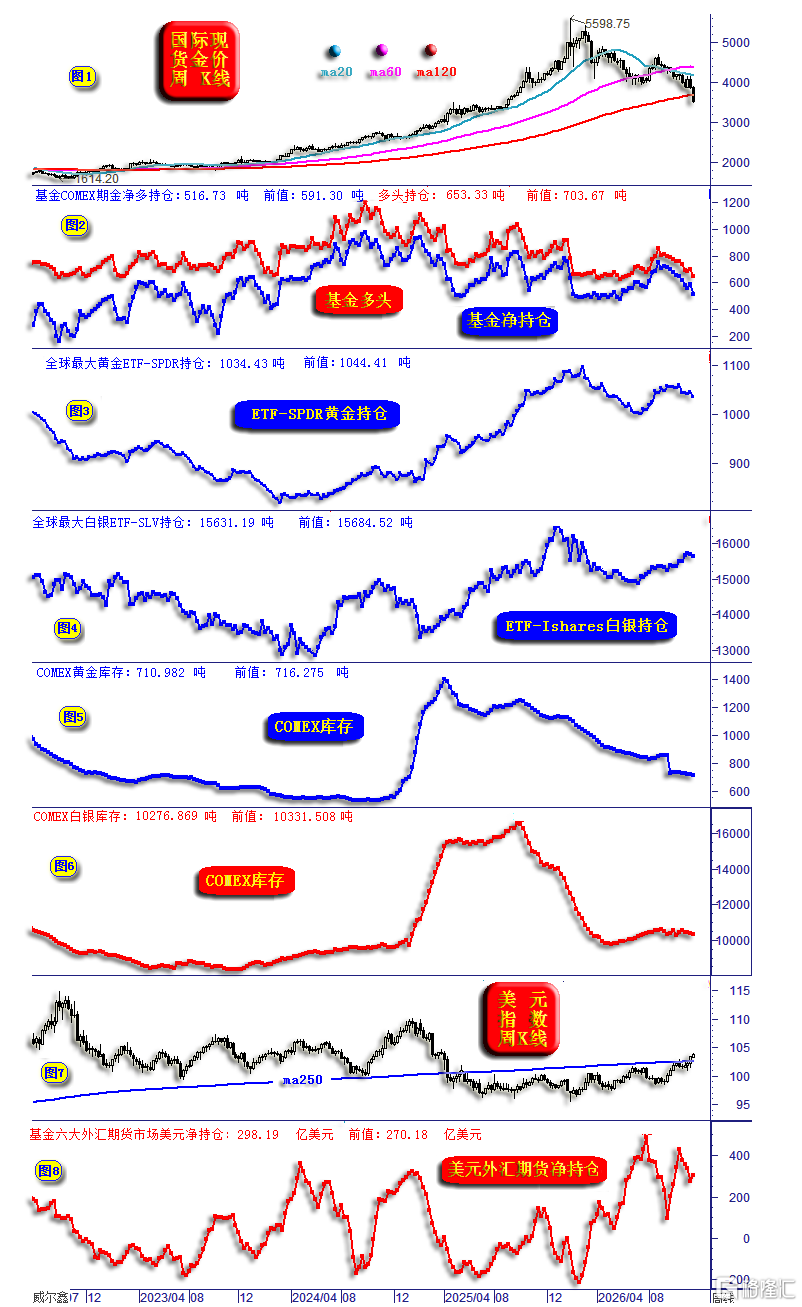
上周对冲基金在金银市场中的资金流向继续大幅做空,基金多头减持,基金空头增仓。在六大外汇期货市场中做多美元的资金流向维持强势韧性。具体信息如下:
小图2信息所示,上周对冲基金在COMEX期金市场中的净多持仓,由前周的591.30吨下降至516.73吨,大幅减少74.57吨,即上周基金在COMEX期金市场净做空74.57吨。基金多头持仓由前周的703.67吨下降至653.33吨,减少50.34吨。基金空头增仓24.23吨。上周对冲基金多空双向一致性大肆做空黄金。
自9月以来,对冲基金在COMEX期金市场净多持仓累积下降240.12吨,成为打压金价的重要投机力量。
小图3、4信息,全球最大的黄金ETF-SPDR持仓,由前周的1044.41吨减仓至1034.43吨,减仓10吨整。九月以来持仓从1042.36吨下降至最新的1034.43吨,总持仓下降约8吨,几乎只有上周的变化。
全球最大的白银ETF-SLV持仓,由前周的15684.52吨下降至15631.19吨,增仓53.33吨。九月以来的总持仓增加仅约270吨,变化不大。
小图5信息,COMEX黄金库存由前周的716.275吨下降至710.982吨,减少约5吨。就近年库存与金价趋势观察,信息继续利空金市。
小图6信息,COMEX白银库存由前周的10331.508吨小幅下降至10276.869吨,减少约55吨。就近年库存与银价趋势观察,趋于利空。
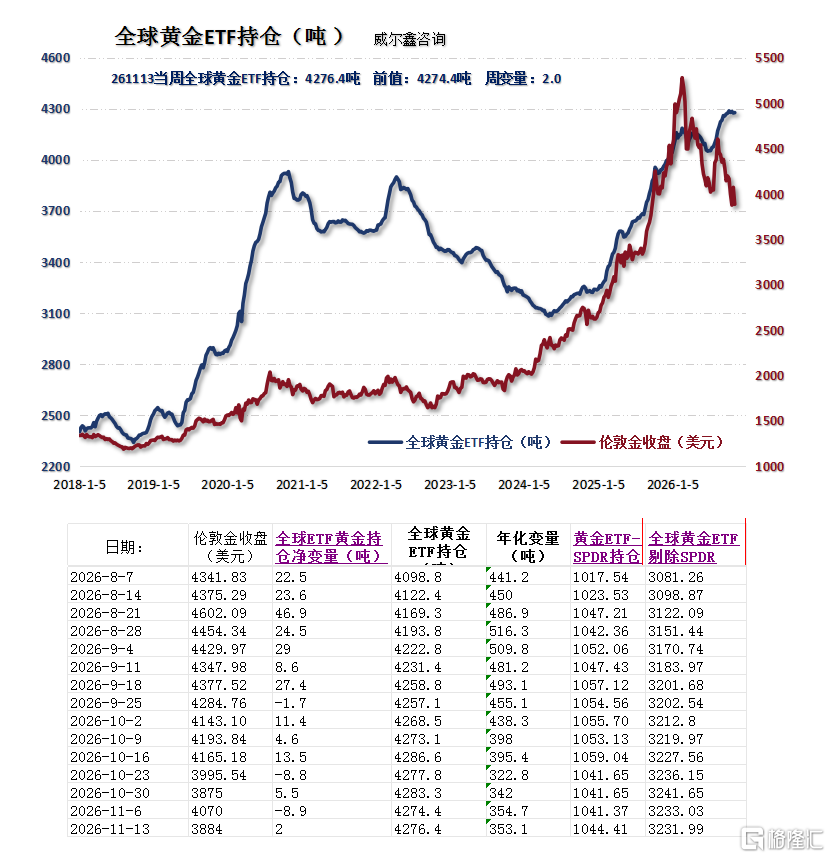
今年9月至11月13日当周,全球黄金ETF总持仓由4193.8吨增仓至4276.4吨,总计逆势增仓82.6吨。但相较于对冲基金在期金市场的240.12吨投机性净抛售,二者资金合力总体利空,期间金价大幅下跌。上周基金净抛售74.57吨,竟然比近两个多月以来的全球黄金ETF增仓少不了多少。足见短期对冲基金大手笔操作对黄金市场的影响很大。金银ETF持仓趋势,央行净购金意愿与规模,更体现为黄金市场的底层支撑逻辑。
小图7、8,美元指数与对冲基金在六大外汇期货市场中的美元净持仓信息,上周对冲基金在六大外汇期货市场做多美元的净能量强势反复,基金美元净持仓由净多270.18亿美元增加至298.19亿美元,单周增加28亿美元。就净能量分项变化数据观察,欧元兑美元期货市场净空持有由前周的190.0337亿美元增加至196.3333亿美元,单周增加约6.3亿美元;澳元兑美元净空持仓122.5992亿美元,相较于前周的104.1784亿美元,增加约18.4亿美元;英镑兑美元净空由36.0421亿美元下降至26.6670亿美元,减少约10亿美元;美元兑日元净多持仓91.2491亿美元,相较于前周的96.9027亿美元,增加5.7亿美元;美元兑加元净空由22.9699亿美元增加至31.5153亿美元,增加约8.5亿美元;美元兑瑞郎净空减少约1.5亿美元。
美元指数通用技术信号
首先如周K线信息图示:
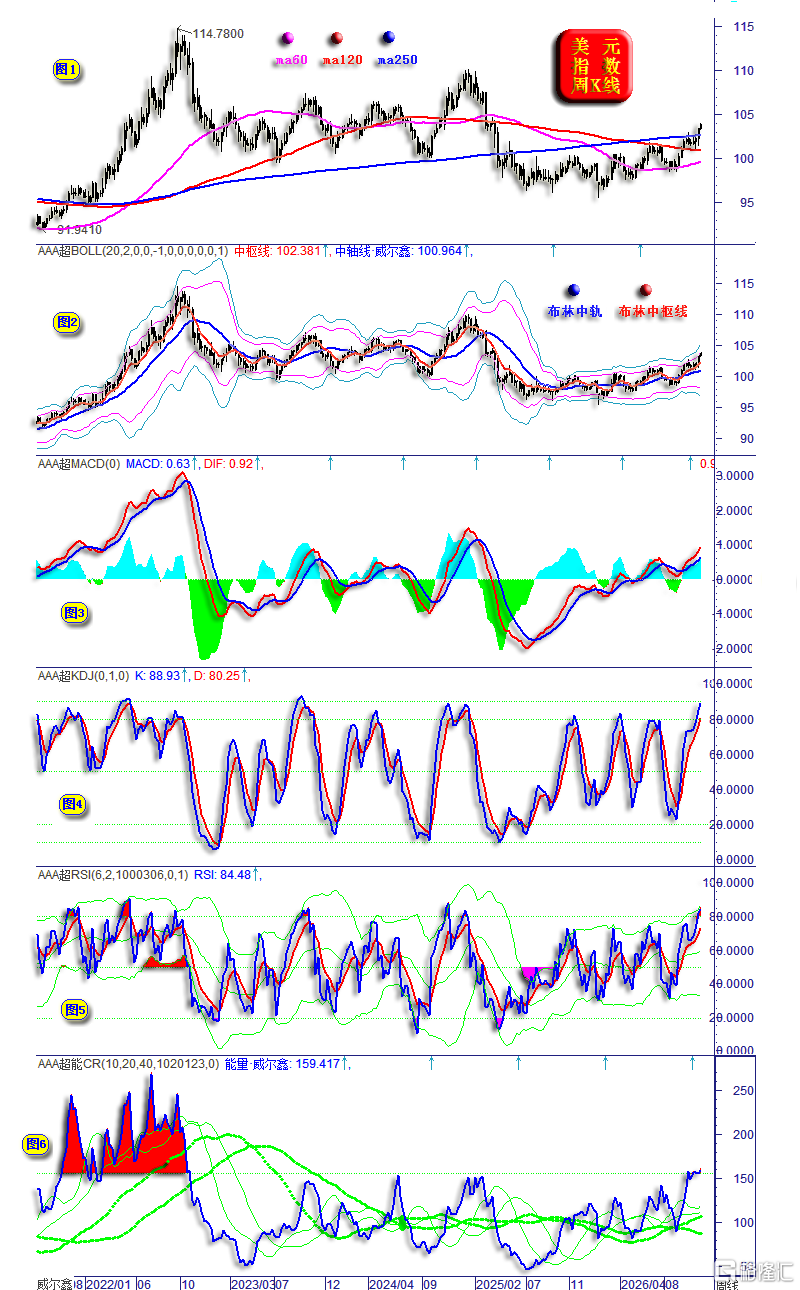
小图1所示的主图信息显示,前周美元指数先抑后扬突破250周均线压力后,上周再创中期新高延续强势,对应金银、基本金属、资本市场全线承压。250周均线作用力重大,堪称中期牛熊分水岭。美元时隔一年半后突破250周均线维持相对强势,对金融市场的心理冲击很大,上周金银、基本金属、股市跌幅,远超美元指数对应的关联指引。
小图2,周线布林通道信息,趋势震荡向上持续偏强,近月受布林中枢线有效支撑,符合阶段牛市定义技术范畴。
小图3,周线MACD趋势,其形态总体与美元指数K线相符,趋势信号常态向好。
小图4、5,反映美元指数中期超买卖信号的KD、RSI指标,已明显进入周期超买区。KD指标的超买程度比RSI更强。
小图6,美元指数CR能量指标,位于自2022年11月以来的四年整周期高位。近两周向上运行情况不如美元指数K线形态,亦不如KD、RSI指标信号,若无基本面支撑,警惕中期见顶。若有基本面支撑,则可能类似2021年11月之后,做多能量继续大幅上升,推动美元指数继续大涨。
美元指数日K线信息:
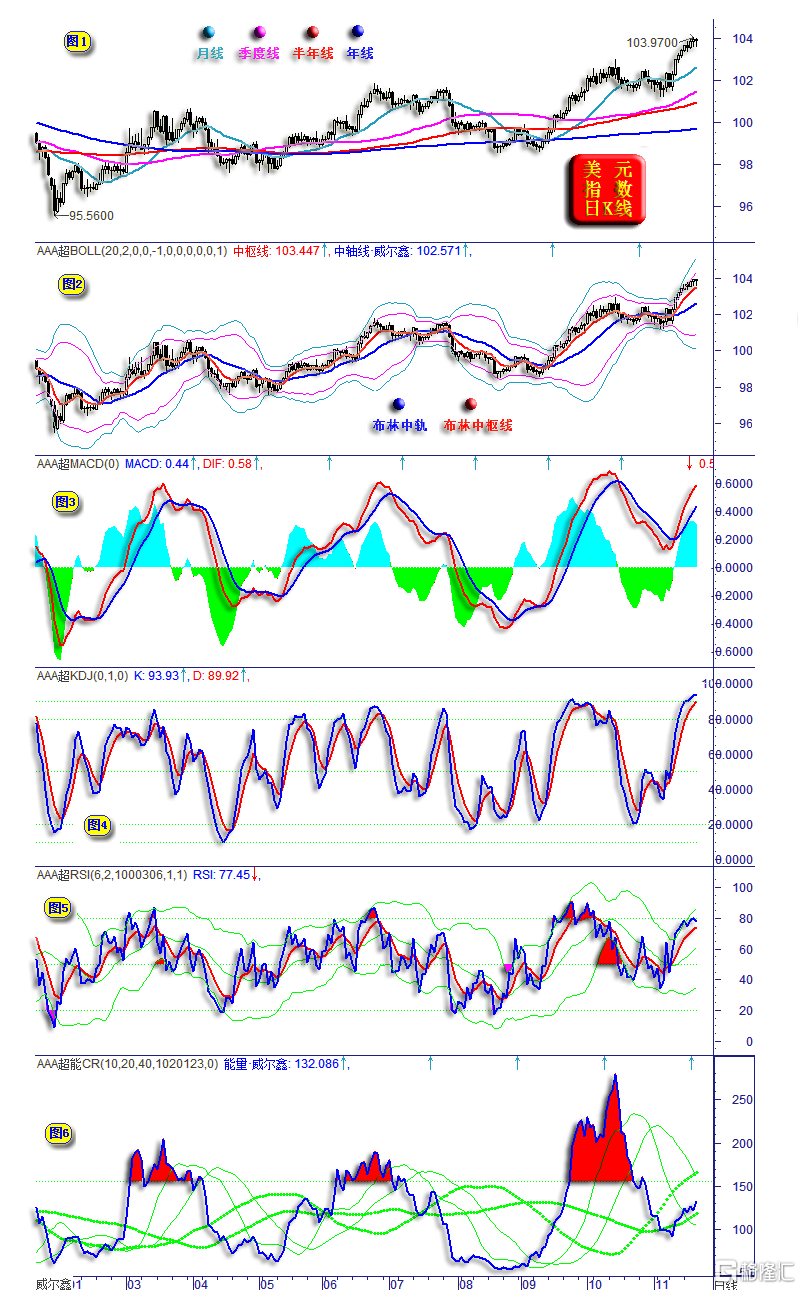
小图1主图信息,均线趋势总体多头排列。近两周多以碎阳步调上行,虽总体涨幅不大,但令阶段技术面超买程度快速极化。
小图2日线布林趋势,近两周美元指数先沿着第一布林上轨强势上行,后逐渐回软趋近布林中枢线支撑,总体趋势较强,但上涨动能见松动。
小图3之MACD趋势,虽伴随美元指数的向上突破而回升,但总体形态明显落后于美元指数。若后期美元上行趋势不能强化,MACD指标形态可能会相较于K线形态出现“顶背离”信号。当前美元指数已明显突破10月高点,但MACD指标却明显低于10月顶部,趋势动能不够!
小图4,日线KD指标,目前已创出近年最高值,阶段严重超买。
小图5,日线RSI指标信号,弱于KD指标,上周仅轻触超买区。
小图6,日线CR能量指标。相较于MACD趋势,CR能量指标上行意愿更弱。虽美元指数已迭创一年半新高,但CR能量指标尚未向上突破主副震带,说明能量不足,趋势的延续性堪虞。
黄金市场通用技术信号
周K线信息
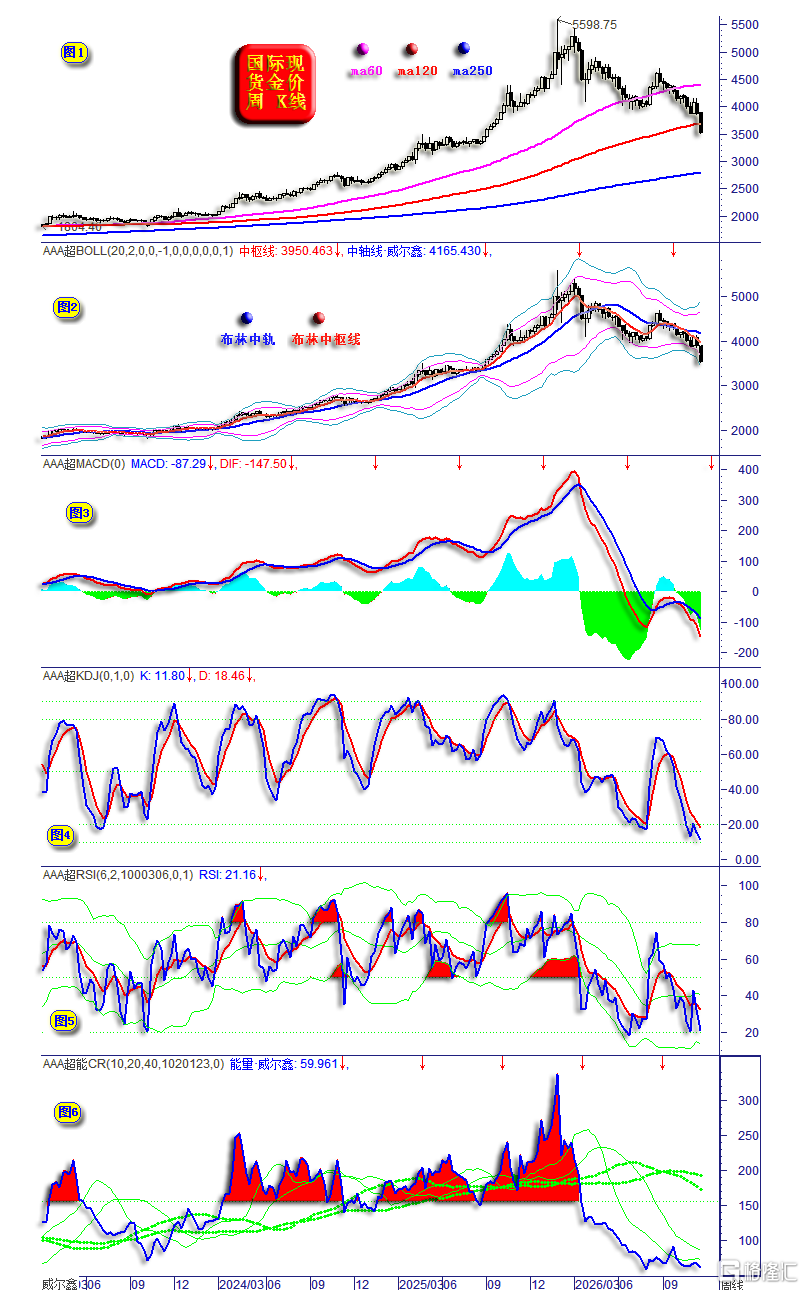
小图1信息显示,20周均线趋势下行,意味中期趋势趋空。60周、120周、250周均线趋势上行,且呈宏观牛市分布状态,意味宏观多头趋势尚未出现实质变化。但上周金价以光脚长阴K线形态大幅下跌,击穿了120周均线支撑。趋势未必能持续,但短期惯性下跌难免。
小图2,金价周线布林通道,总体延续下行趋势,呈熊市运行特征。且近两周布林通道在略收口之后再开放,金价对应变奏加速下跌。
小图3,周线MACD趋势指标,目前已击穿7月形态底部,似乎确认了新的下行趋势。
小图4、5,周线KD、RSI指标,总体位于近年大周期绝对低位区,超卖程度严重。
小图6,周线CR能量指标,同样位于近年低位区,延续周期弱势。
金价日K线信号:
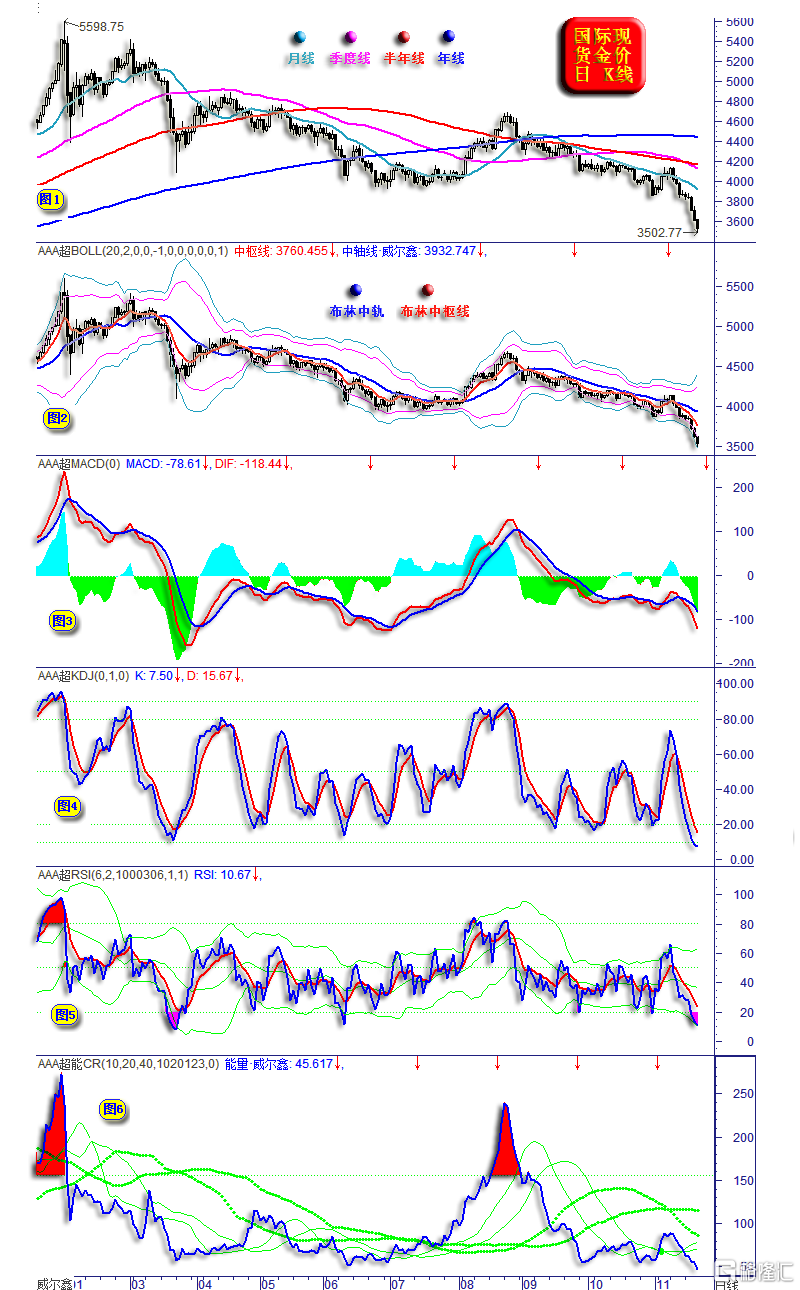
小图1形态趋势,年线、半年线、季度线、月线自上而下排列,典型空头趋势,上周加速下跌。
小图2,日线布林趋势通道,近两月金价大多时候承压于布林中枢线,弱反弹亦有效遇阻布林中轨,通道趋空。上周通道由下行平稳变为走阔,金价运行节奏对应变化,紧贴第二布林下轨加速下跌,此乃极度趋空,但需警惕掉入空头陷阱的信号。
小图3,日线MACD指标弱势停顿后加速下行,彰显阶段熊市氛围。
小图4、5,日线KD、RSI指标,上周再入超卖区,且呈现年内最强超卖程度。。
小图6,日线CR能量指标再创年内新低,彰显多头能量极弱。
上周原油与商品金属概况
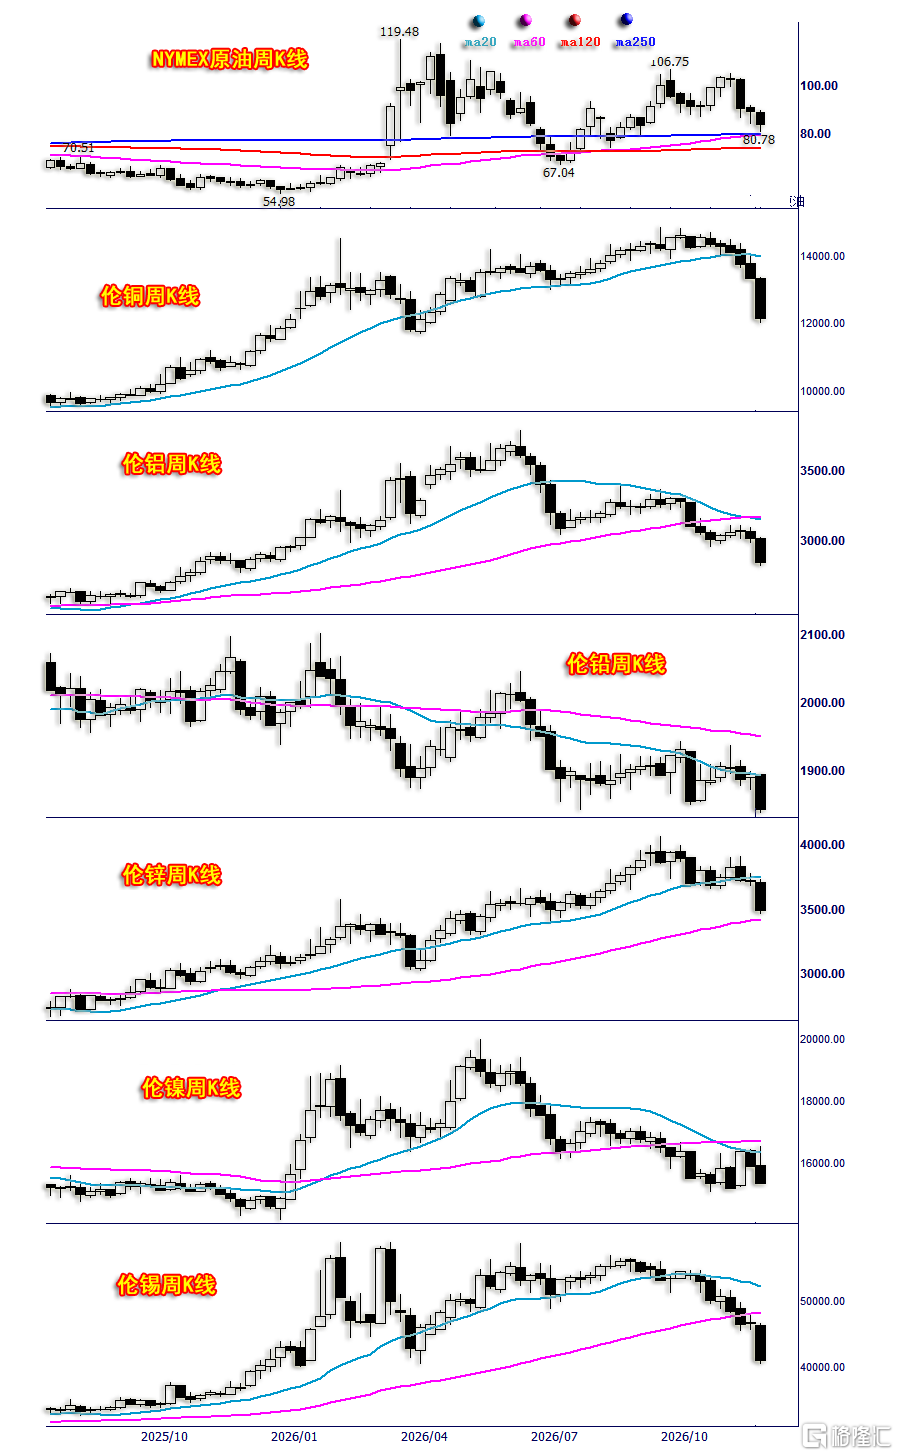
NYMEX原油价格下跌5.96%,年内上涨45.65%;
伦铜下跌8.9%,年内下跌2.67%;
伦铝下跌5.70%,年内下跌5.01%;
伦铅下跌2.75%,年内下跌8.18%;
伦锌下跌5.90%,年内上涨11.74%;
伦镍下跌3.33%,年内下跌8.21%;
伦锡下跌12.21%,年内上涨1.31%;
结合上周美元指数运行状况观察,美元上涨幅度不大,但基本金属全线大幅下跌,市场风险厌恶骤升。铜作为基本金属龙头,本周领跌,对整个基本金属利空冲击较大。
资金流向方面:
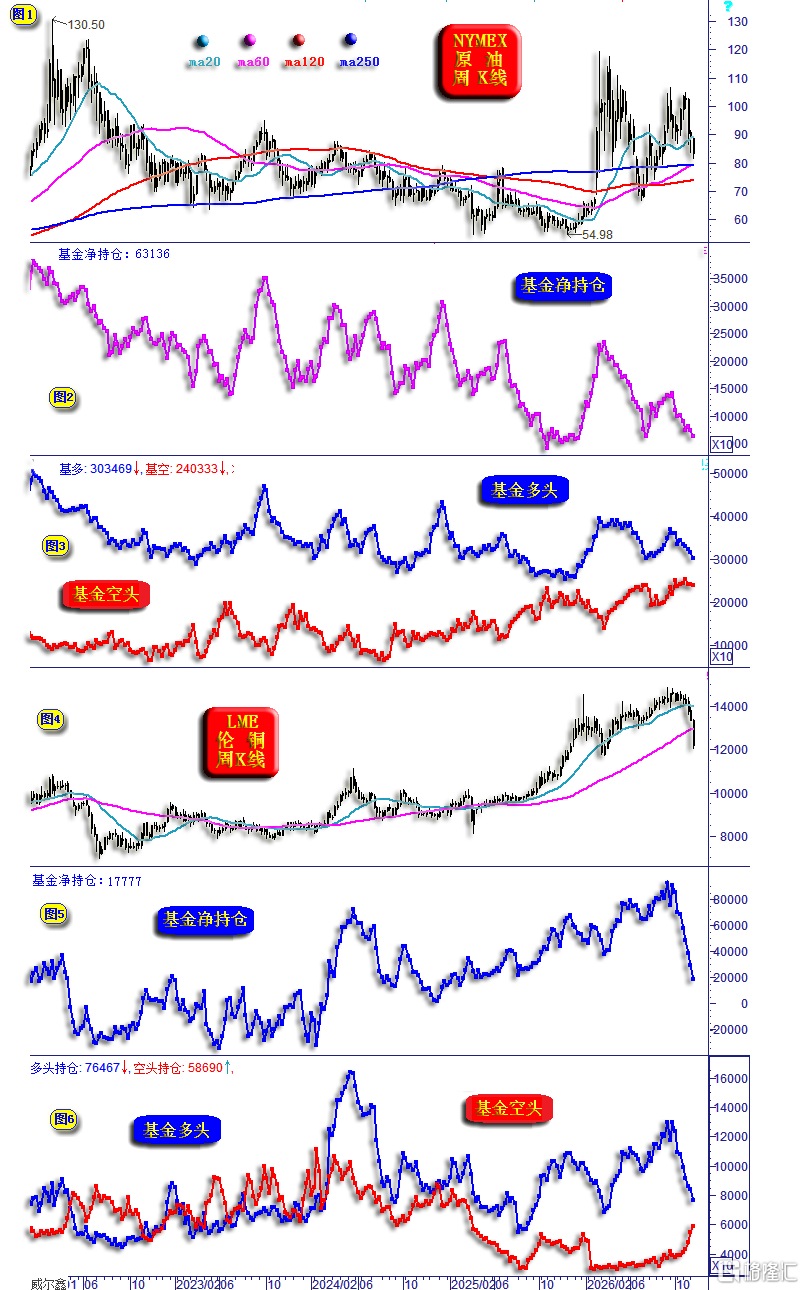
小图1、2、3,NYMEX原油价格与基金持仓信息:
上周基金在NYMEX期油市场中的净多持仓为63136手,相较于前周的73982手减少10846手。净多持仓继续位于十几年周期底部。对比油价K线形态不难看出,对冲基金致力于压制油价,但效果不佳!
基金多头持仓303469手,位于十年低位区。前值为316374手,上周基金多头减少12905手;基金空头持仓340333手,位于十年高位区,前值为242392手,上周基金空头减少2059手。
小图4、5、6,基金COMEX期铜持仓信息:
多头持仓76467手,前值83735手;空头持仓58690手,前值54831手。净持仓17777手,前值28904手,净多减少11127手。其中空头增加3859手,多头减少7268手,即基金多空双向一致倾向于继续看空铜价。
美国原油战略库存信息:
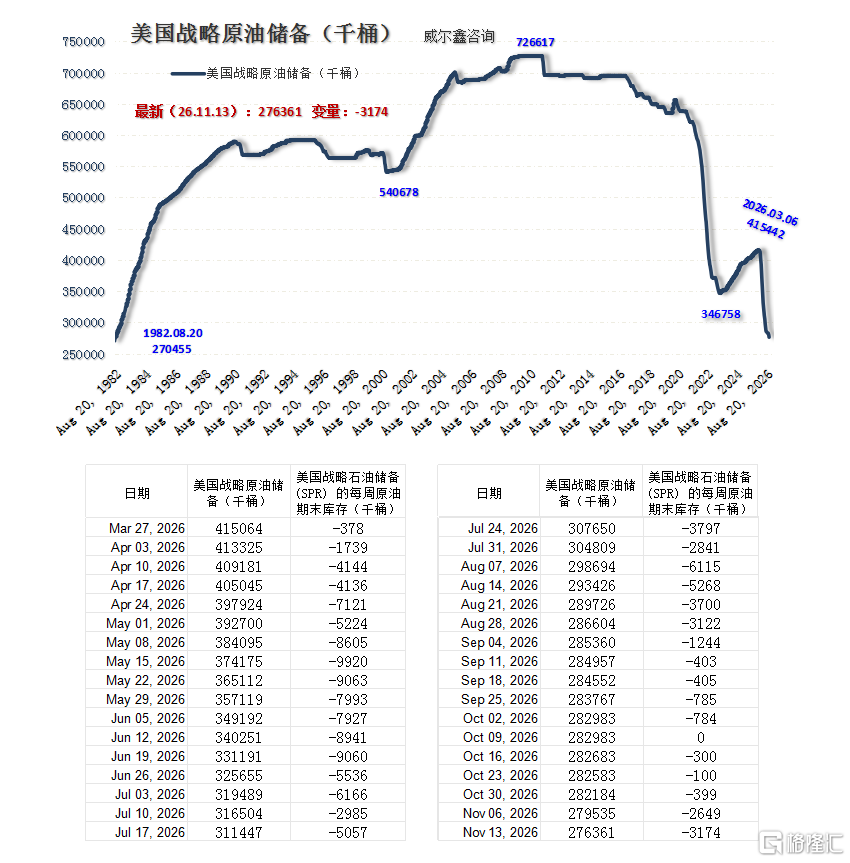
2026年11月13日数据显示,美国原油战略库存为2.76361亿桶,相较于11月6日当周减少317.4万桶。近两周美国再度加大原油战略库存抛压以抑油价,最新战略库存距离1982年数据起始点2.70455亿桶,仅余不到600万桶差距。以当前美国为抑制油价去原油战略库存的速度观察,不排除11月27日当周就会击穿1982年初始库底的可能。
上周美股与商品指数概况
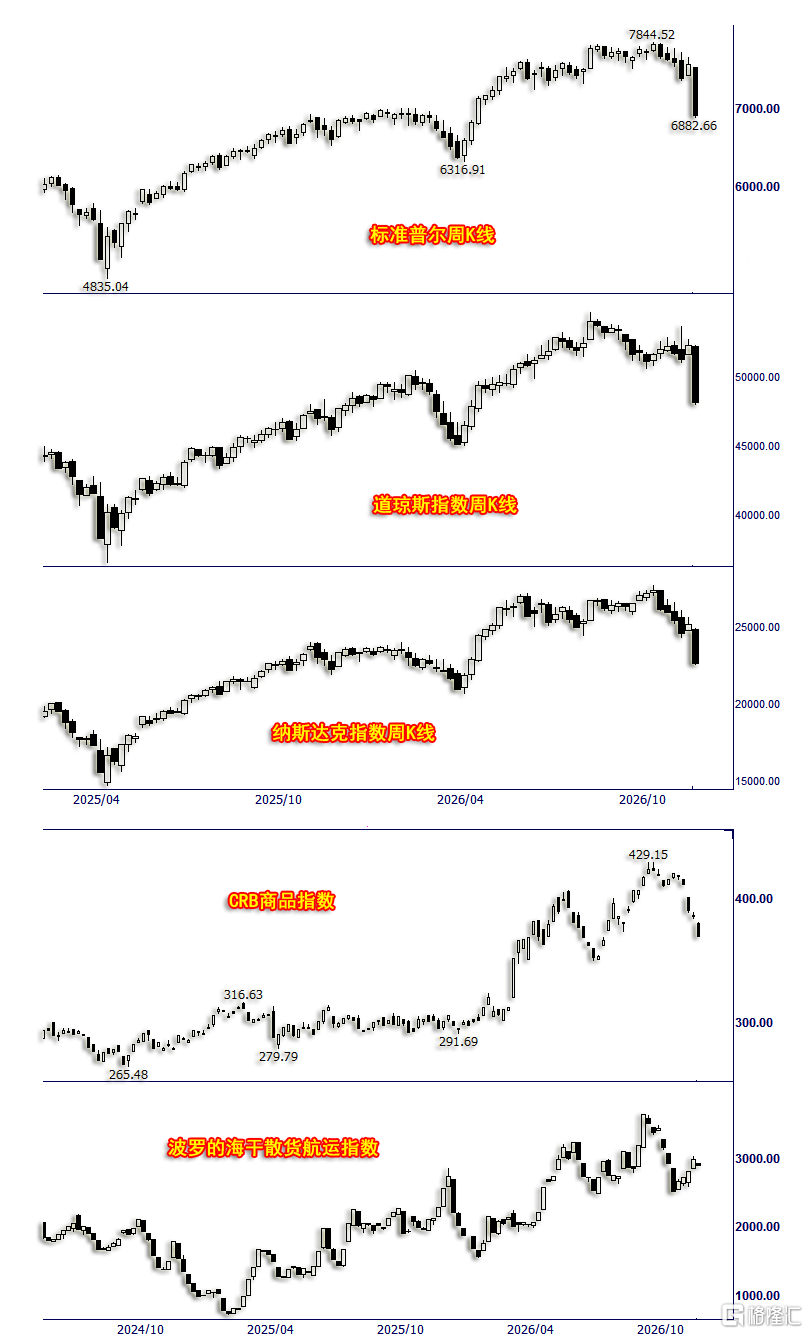
标准普尔指数下跌8.61%,年内上涨0.95%;
道琼斯指数下跌8.02%,年内上涨0.17%;
纳斯达克指数下跌10.02%,年内下跌2.69%;
CRB商品指数下跌4.33%,年内上涨23.76%;波罗的海干散货航运指数下跌2.75%,年内上涨54.40%;
标普500席勒市盈率36.44倍,前一周39.95倍:
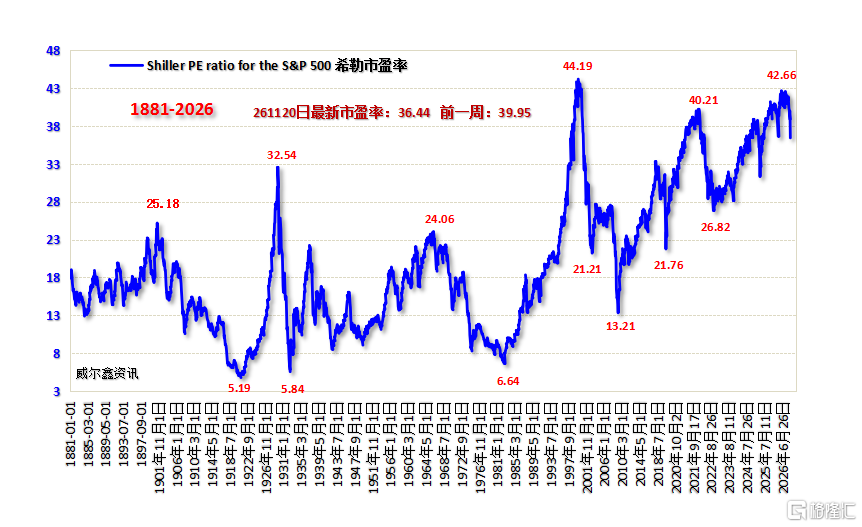
上周美股核心资产全线大幅下跌,成为风险资产下跌龙头,尤其纳斯达克科技股跌幅更大。
上周美国经济基本面主要为地产市场数据
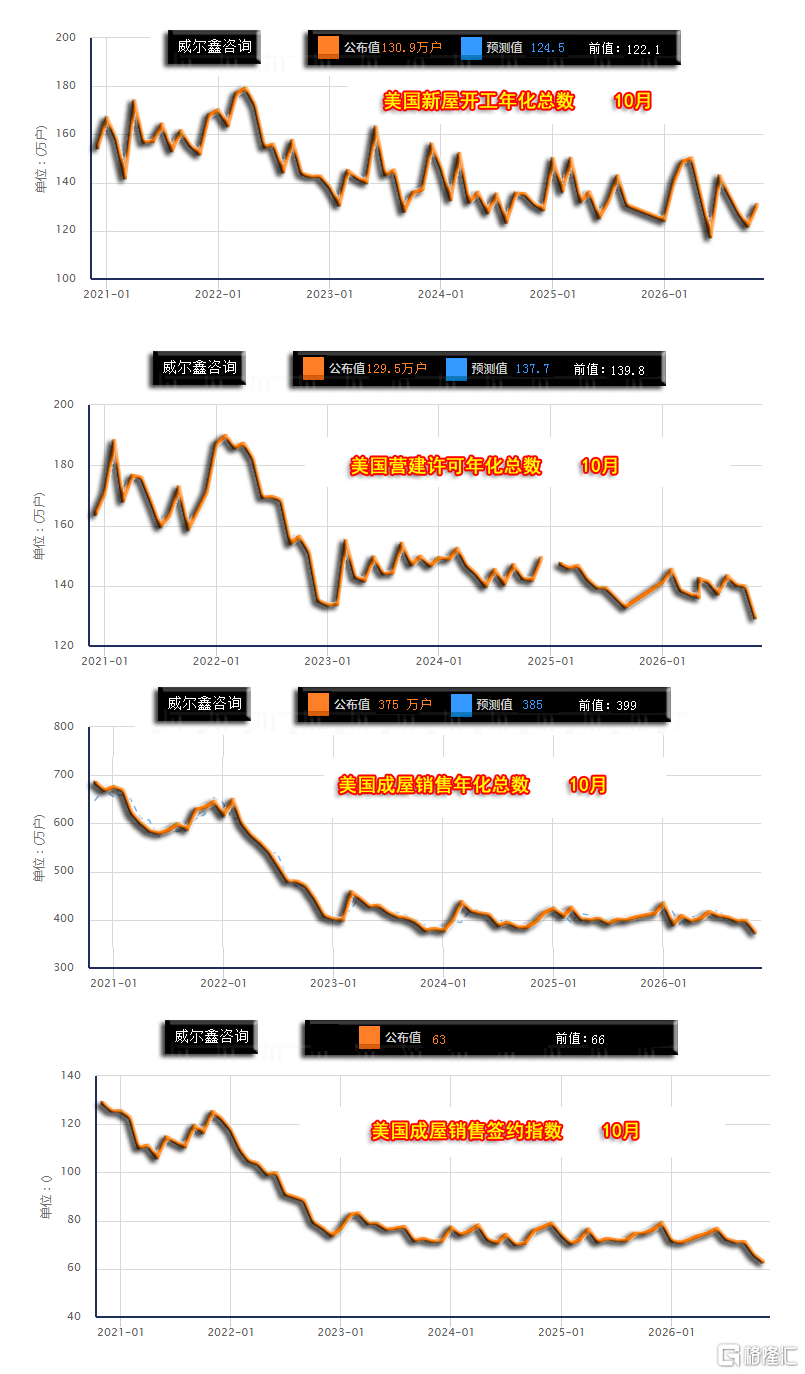
十月美国地产状况总体运行不佳:营建许可年化总数、成屋(二手房)销售年化总数、成屋销售签约指数,皆创近年新低。十月新屋销售虽较9月有所反弹,但中期趋势延续疲软。再进一步结合美国房价指数观察,美国地产有价无市的状况越来越严重:
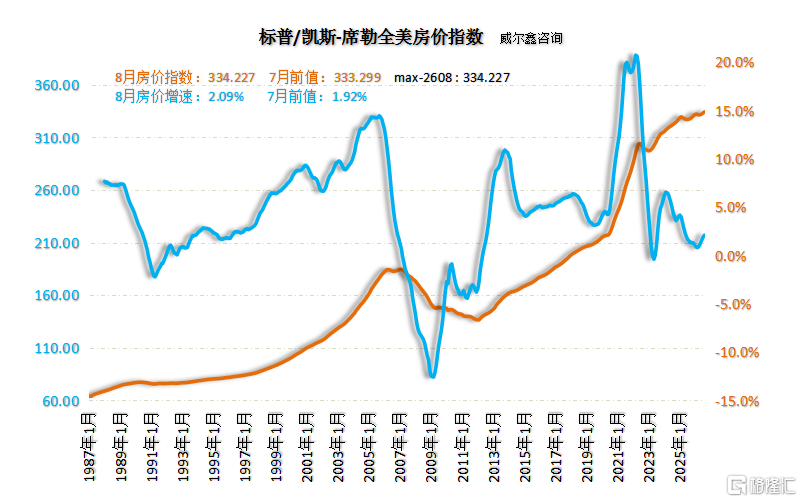
8月全美房价指数为334.227点,再创历史新高,七月前值为333.299。8月房价年化涨幅为2.09%,相较于7月前值的1.92%略有上升。但十月成屋销售、营建许可再创周期新低,彰显美国地产有价无市窘境!
深成指通用技术信息:
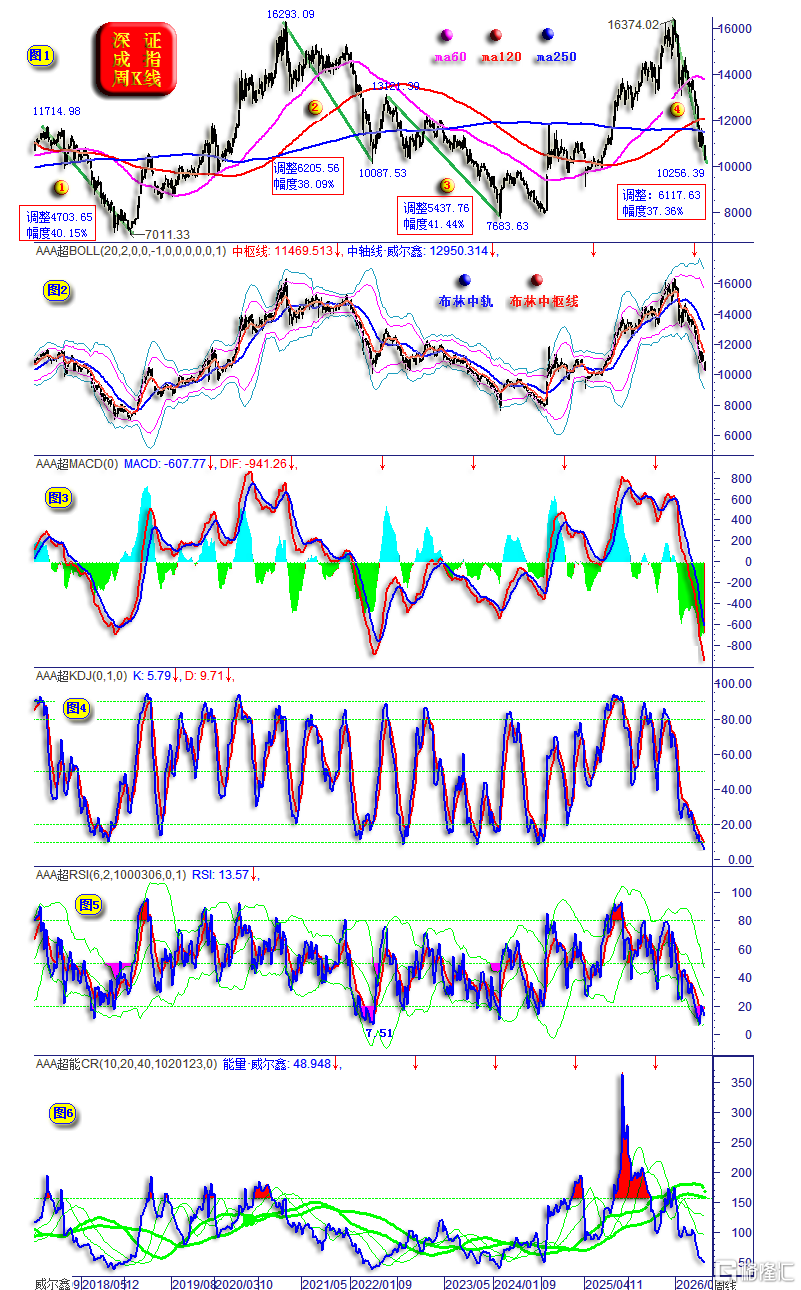
就主图所示的近10年深成指四个中期熊市周期观察,当前深成指无论下跌空间,还是下跌幅度,都基本持平于前三个熊市周期。但由于周K线呈光脚长阴,短期必有下跌惯性。然就周KD、RSI、CR、MACD指标信息观察,皆创多年新低,示意继续情绪性杀跌不可取。
再如2005年至今的深成指形态趋势与A股流动性量化信息图示:
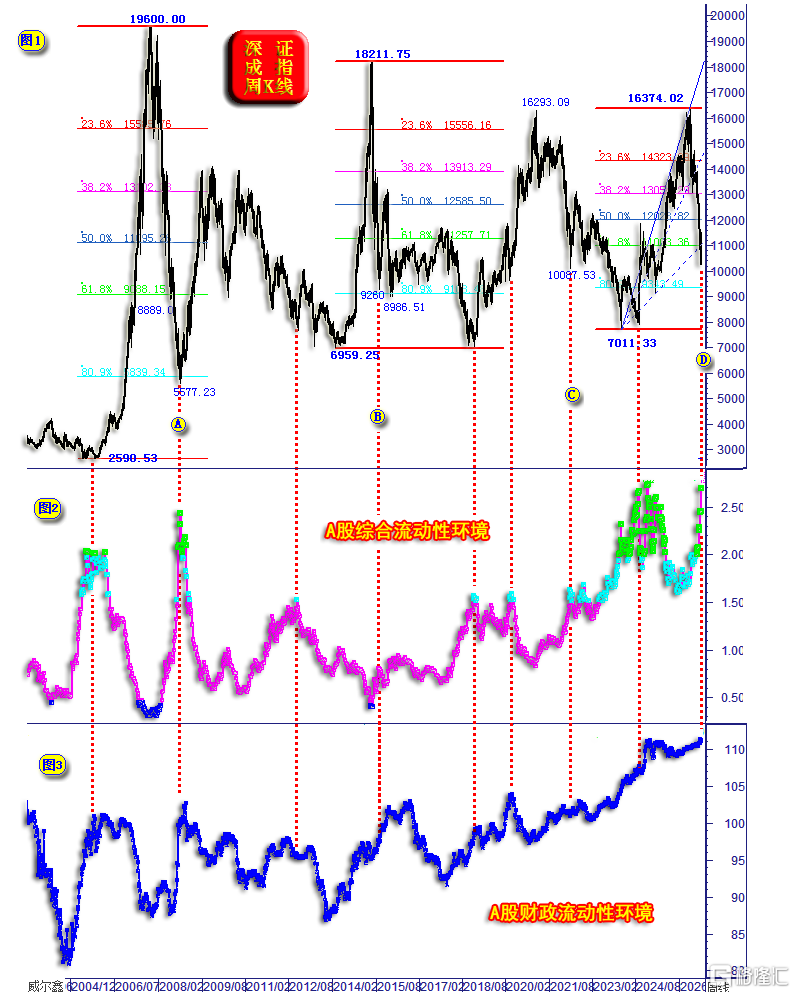
对比2008年、2015年牛市周期见顶之后的熊市调整,当前结构性调整力度已属极强。需要指出的是,2008年、2015年前大牛市是系统性牛市,股市全面开花,故周期见顶后全面大幅下跌可以理解。但2026年6月前的牛市并非系统性牛市,而是结构性牛市,最典型的特征是以券商、保险为代表的金融股并未积极参与做多。故6月见顶后至今的调整性质也应该是结构性的,非系统性的。结合小图2、3所呈现的流动性观察,当前D位置中期熊市面临的流动性支撑最强,理论上更易见底!近年中美流动性趋势几乎完全反向,美国流动性持续趋紧,我们的流动性因地产降杠杆后持续趋宽松,故中美股市运行节奏也未必紧密一致。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。