产品年入10亿、连马云都收藏,朱炳仁铜IPO却熄火了


近日,据多家媒体报道,朱炳仁铜的北交所IPO审核状态变更为“中止”,更新时间为9月29日。官方给出的理由是“财务报告到期,需要补充审计”。
这家2025年营收突破10亿元、毛利率超过50%的非遗文创企业,上市之路暂时停了下来。
在不少中年消费者眼中,朱炳仁铜并陌生。它曾是商务送礼、家居摆件和收藏市场里的热门选择,就连马云也收藏过三件作品,还有数十家家企业将朱炳仁铜牛作为上市敲钟贺礼。
但就在IPO审核中止前不久,朱炳仁铜因产品掉色问题颇受争议。有消费者反映,购买的铜饰品佩戴一段时间后出现褪色,露出银白色底层。面对质疑,客服坦承其镀金首饰镀层厚度仅为0.25微米,刚好卡在《首饰金覆盖层厚度的规定》中0.5微米合规标准线的一半。
创始人朱军岷此前在科普视频中一句“镀金变色跟人体汗液pH值有关”,更是被网友截取出来审判,戏称为“怪消费者汗液异于常人”。虽然朱军岷很快出面致歉,解释该款原为车载摆件、非贴身佩戴设计,但“非遗大师出品”的滤镜,还是在社交平台上碎了一地。
营收突破10亿,上市为何暂停?
朱炳仁铜的上市进程,走得很快。
2026年6月24日,朱炳仁铜通过辅导验收后,立马向北交所送申报材料,6月29日就获得北交所正式受理,7月27日进入“已问询”阶段。
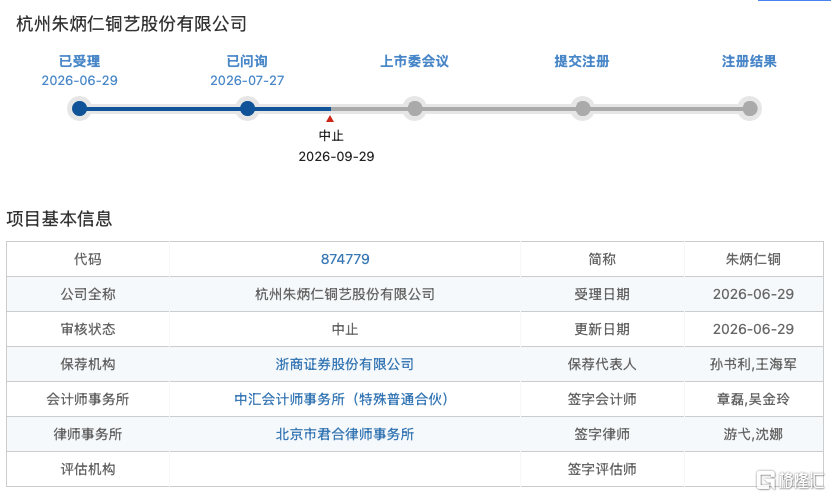 图源:北交所
朱炳仁铜申报北交所 IPO 后,面对交易所首轮问询,没能按时拿出对外披露的回复文件,直至9月29日项目状态变成了“中止审核”,给出的原因是:财务报告有效期届满,需要补充审计。
虽然问询函内容一直未被披露,但翻开朱炳仁铜的招股书,几组财务数据或许给出了答案。
先看增长。2023年至2025年,朱炳仁铜的营收从4.85亿元跃升至10.09亿元,年均复合增长率达到 44.32%。但同期的销售费用却从1亿元涨到2.97亿元,销售费用率一路达到29.42%,这意味着,公司1/3的收入都砸在营销和渠道上。
尤其是拥抱直播电商后,支付给外部达人和代播机构的运营服务费及佣金,从2023年的22.69万元暴增至2025年的2878.71万元,两年翻了120多倍;天猫、京东等平台的电商服务费也涨到了6890万元。
与此同时,公司的研发费用率却在逐年走低,从2023年的3.49%滑落至2025年的2.24%,不仅远低于同赛道铜师傅5%以上的研发投入水平,在累计获得的近200项专利中,大部分也是外观设计专利。
一边是重金砸流量,一边是缩减研发、品控亮红灯,这种“重营销、轻研发”的新消费打法,显然与北交所“专精特新”的定位,以及监管层对业绩可持续性的审慎要求产生了碰撞。
此外,朱炳仁铜线下门店扩张很激进。2025年底,朱炳仁铜的自有门店还只有78家,到了次年一季度末,门店总数就突破来200家。伴随着经销渠道占比的快速提升,外界关于“上市前突击开店、向经销商压货冲业绩”的质疑声不绝于耳。
激进扩张直接推高了资金杠杆,公司母公司资产负债率从2023年的26.78%一路走高至2025年的43.12%,叠加杭州临平4万平方米总部园区的重资产投入,一旦IPO停摆、失去外部输血,现金流承压便成了隐患。
比起高企的销售费用,公司的采购费用更让人诧异。
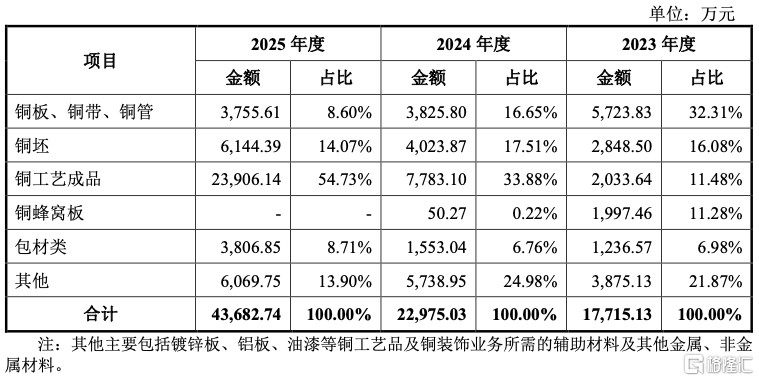
图源:朱炳仁铜招股书
朱炳仁铜招股书披露,2025年外购铜工艺成品的采购金额高达2.39亿元,占采购总额的比例达到54.73%,而在2023年,这一比例仅为11.48%。短短两年,外购成品规模增了十余倍。换言之,如今消费者买到的朱炳仁铜产品,有一半是外部供应商生产后贴牌销售的,而非出自非遗大师工坊的锻造。
此外,招股材料还披露了品牌对朱炳仁个人声誉的依赖,但朱炳仁本人并未直接持有公司股份,公司的实际控制人为他的子女朱军岷、朱嫣红。
对于一家以家族传承和大师声誉为品牌资产的企业而言,如何把个人影响力转化为可持续的公司治理和品牌体系,也是走向公众市场前需要回答的问题。
打造10亿制铜商业版图
虽说上市之路磕磕绊绊,但朱家这五代人能把冷门手艺做成上亿级生意,确实有两把刷子。
朱家的制铜手艺,最早可以追溯到1875年绍兴的“朱府义大铜铺”。而真正让朱家铜艺重新进入公众视野的正是朱炳仁。
作为国家级非物质文化遗产项目铜雕技艺代表性传承人,朱炳仁参与过雷峰塔、杭州灵隐铜殿、峨眉山金顶、G20杭州峰会主会场等工程,一举奠定了“中国当代铜建筑之父”的江湖地位。
而把这门手艺带入消费市场的,是第五代传人、朱炳仁之子朱军岷。
2008年前后,朱军岷敏锐地意识到大型铜建筑工程天花板有限。他提出“让铜回家”的口号,创立了“朱炳仁·铜”品牌。
然而现实很骨感,从2008年到2013年,由于缺乏消费场景和渠道,朱炳仁铜每年亏损数百万甚至上千万元,把工程赚来的钱几乎全贴进了文创的“无底洞”。
转机发生在2013年。这一年,故宫博物院大力推行文创开发,朱军岷带着近百款铜艺新品进驻故宫乾隆花园,举办了为期一年的展览。借着文创国潮的第一波东风,朱炳仁铜红了,顺利切入了高端商务礼赠和文旅零售赛道。
在商务圈层,马云收藏其作品、几十家企业将朱炳仁铜牛作为上市敲钟贺礼。再加上2006年常州天宁宝塔大火中,意外催生的“无模可控”熔铜艺术,让其高端孤品,在拍卖市场上拍出数十万乃至上百万元高价,直接拉满了品牌的社交货币属性。
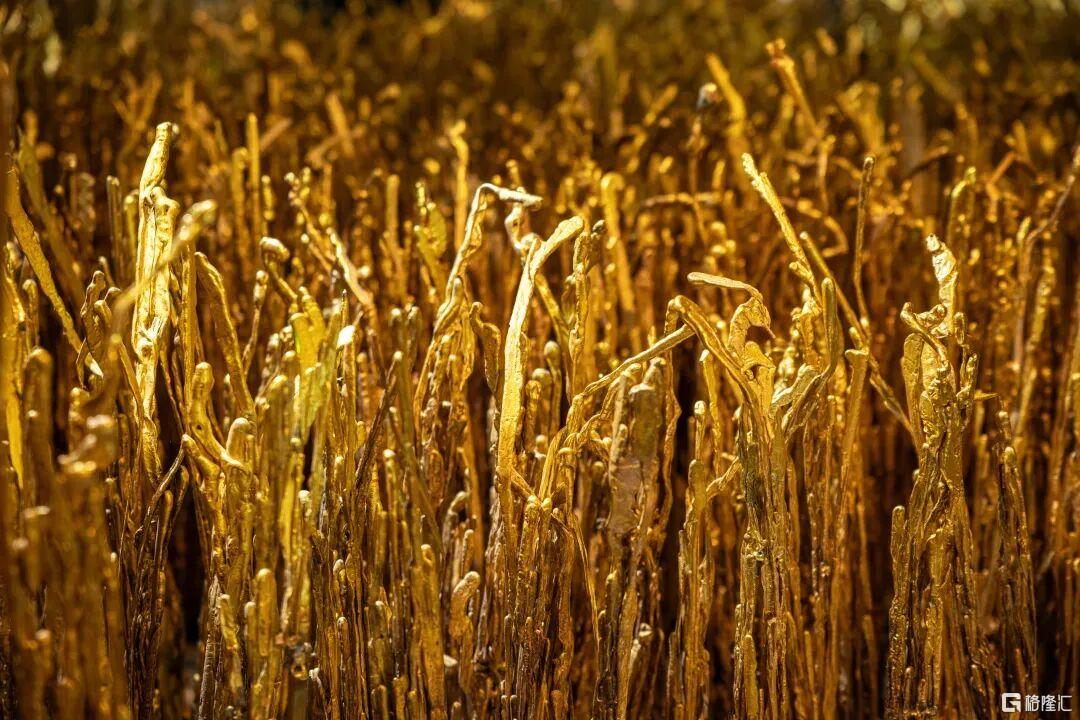
图:朱炳仁熔铜艺术作品《稻可道,非常稻》;源:朱炳仁铜公众号
朱炳仁铜还将铜和文化符号绑定起来。铜葫芦、铜关公、铜摆件等产品,承载着传统文化中对平安、财富、事业和家庭的美好寓意。它们既可以是家居装饰,也可以是节庆礼品、商务礼物。
朱炳仁铜也因此吸引了一批中年消费者。对他们来说,购买一件铜工艺品,未必是为了追逐潮流,主要是为了让家里多一点文化气息,或者在送礼时显得有分量、有讲究。
而让这个百年品牌真正打破年龄壁垒、实现破圈的,是2024年高考期间的“迈巴赫少爷”事件。当时,朱军岷的儿子朱也天,因乘坐迈巴赫赴考引发全网热议,随后他以700分高分及化学奥赛金奖得主的身份考入北大,舆论瞬间从“炫富质疑”反转为“豪门学霸”的赞叹。
朱军岷顺势接住了这流量,围绕朱也天开发出“一举夺葵”胸针、文昌塔摆件等“文运”系列爆品,单款销量突破10万件。
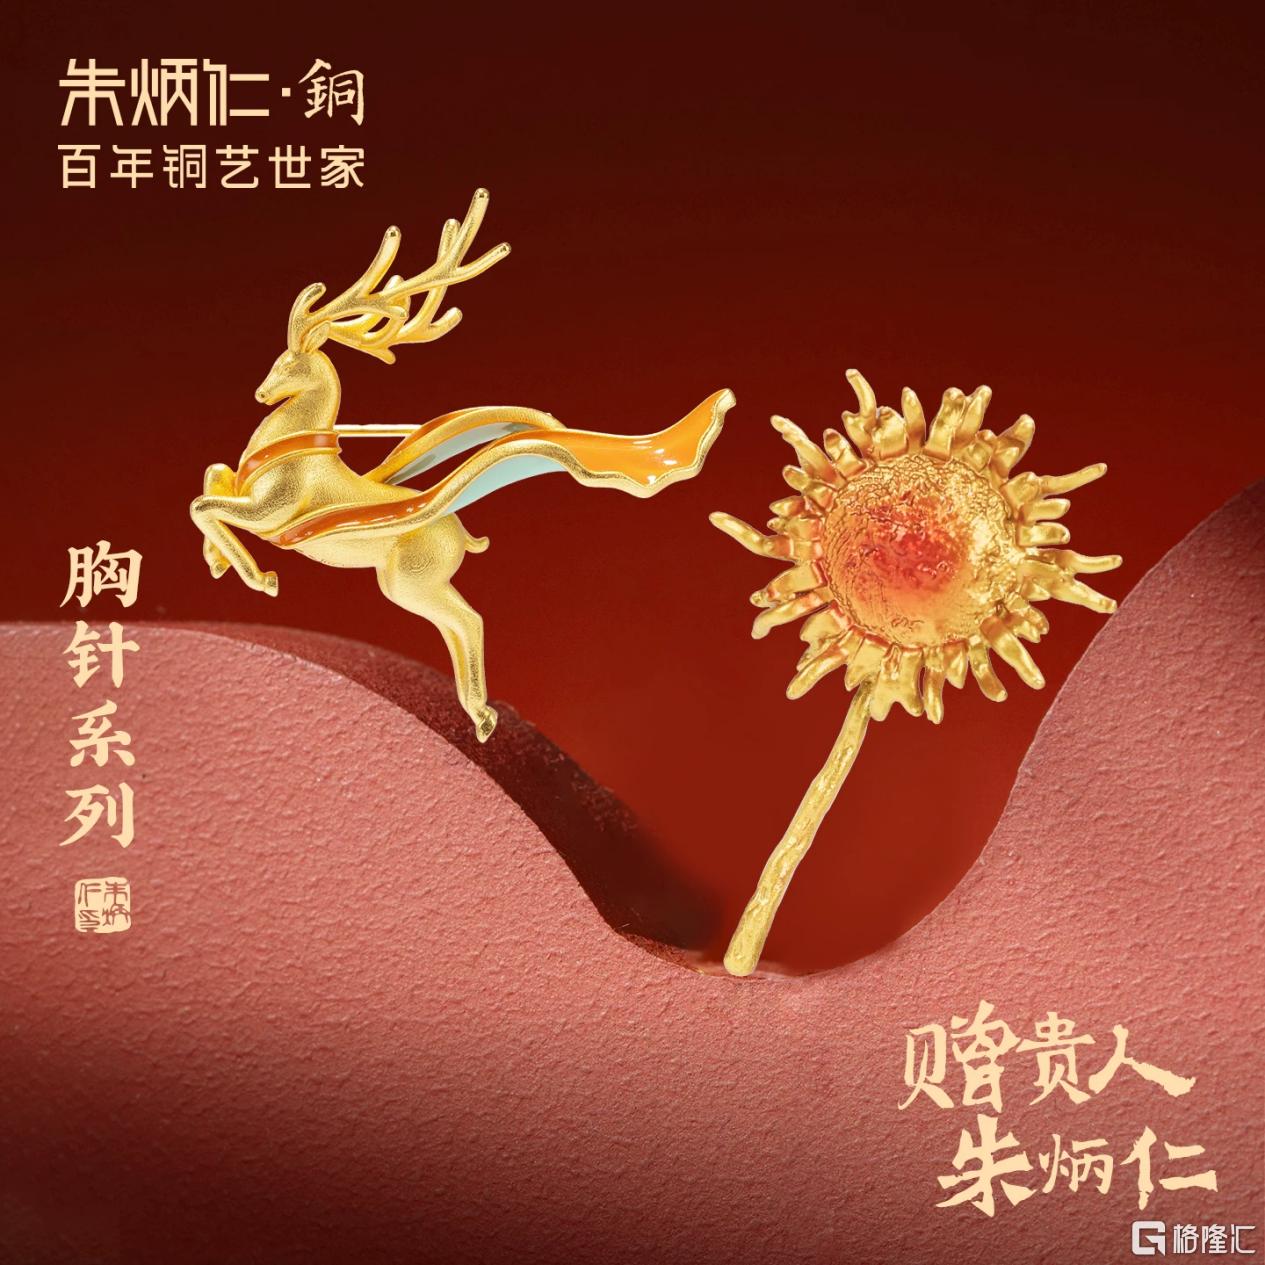
甚至孵化出针对女性首饰的“也金”、切入年轻茶饮的“也葵”等子品牌,并与热门影视、游戏IP合作,借助线上平台和内容营销触达新消费者。
凭借高端孤品与文创爆品的组合拳,朱炳仁铜成功摆脱了对工程业务的依赖,铜工艺品收入占比从2023年的63.66%一路飙升至2025年的86.07%,把一门冷门手艺做成了年入10亿的生意。
铜文创的资本故事,为何讲不动了?
从今年开始,资本市场的“冷风”,好像吹到了铜质文创赛道。
2026年3月,同样来自杭州的铜师傅登陆港交所,成为“铜质文创第一股”。它的产品包括铜葫芦、铜佛像、关公、财神等,定位更偏向大众消费和IP文创,也因此被一些消费者称为“中年男人的泡泡玛特”。
上市前,铜师傅顶着顺为资本和小米集团投资的光环,被雷军称为“小米体系外最像小米的企业”,发行价定在60港元,对应静态市盈率高达48倍。
然而,二级市场没有给情怀留情面。铜师傅上市首日即遭破发,收盘暴跌49.17%。
随后的半年报更是给了投资者一击:由于线下直营店半年内激增近一倍、新产线折旧及研发投入大增,公司2026年上半年期内利润及全面收益总额从去年同期的3024万元,断崖式暴跌至128万元,同比缩水超95%。截至11月13日收盘,铜师傅股价已跌至12.19港元,总市值缩水至7.85亿港元。
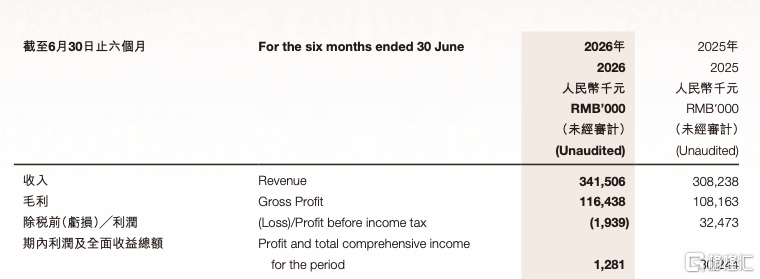 图源:铜师傅2026半年报
铜师傅与朱炳仁铜,虽然一个走小米式的互联网高性价比路线、靠线上直销打天下,另一个走非遗大师的高端溢价路线、靠线下商圈与礼品市场立身,但两家公司最终却撞上了同一堵隐形的墙:铜质文创的天花板实在有限。
根据弗若斯特沙利文报告,2024年中国铜质文创工艺品整体市场规模有约15.8亿元,即便预测到2029年,也不过23亿元左右,在整个文创大盘中占比不足1%。在这个狭窄的赛道里,铜师傅市占率35%、朱炳仁铜市占率31.8%,两家双寡头已经吞下了近七成的份额。池塘就这么大,两条大鱼即便把对方挤走,增量空间也一眼到头。
再加上铜本质就和黄金、白银不同。黄金有较强的金融属性,消费者购买时会考虑保值和价格变化;铜文创的价值则更多来自设计、工艺和文化寓意。消费者买一件铜摆件,主要是因为喜欢它、认可它,或者觉得它适合送给某个人,而不是期待铜价上涨。
这既是铜文创的优势,也是它的限制。如果铜产品长期停留在相似的造型和寓意上,消费者的新鲜感也可能逐渐下降。
与此同时,铜本身容易氧化的材料特性,也要求企业在表面处理、镀层工艺和日常保养说明上投入更多精力。对于消费者而言,文化价值可以增加购买意愿,却不能替代基本的产品耐用性。产品越强调高端和工艺,越需要把品质稳定性做到位。
因此,铜文创企业接下来的竞争,可能不只是比谁的门店更多、营销更热闹,而是比谁能把文化内容变成持续的产品创新能力:能不能开发更丰富的家居、办公和礼品场景?能不能通过IP合作吸引年轻消费者?能不能让消费者从第一次购买,变成愿意收藏、复购和推荐?
对朱炳仁铜来说,上市审核恢复之后,资本市场当然会继续关注它的财务数据和规范性。如何消化激进扩张后的渠道库存、管住品控底线,守住自己的金字招牌,或许才是这家百年铜艺世家真正要思考的课题。
参考资料:
《朱炳仁·铜饰品掉色怪“汗液”?创始人致歉》,界面新闻;
《“中年人的泡泡玛特”上半年只赚了100万》,界面新闻;
《朱炳仁IPO,镀金层有多厚?》,中国新闻网;
《那些“中年人的泡泡玛特”们,上市后都怎么样了》,融中财经。
完整业数据报告、市场趋势分析,移步「产联社」客户端
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。