美元流动性会成为核心矛盾吗?


10月下旬以来,担保隔夜融资利率SOFR连续高于准备金余额利率IORB,叠加美联储重启加息,市场对美元流动性的担忧升温。我们沿资金流向,从在岸、离岸到实体逐层观察,认为当前美元流动性尚未成为影响资产定价的主要矛盾,但边际收紧值得重视。当前在岸美元流动性压力集中在回购市场,银行间仍然平稳;离岸美元供给充裕;向实体的传导出现分化,票据和贷款继续扩张,企业债发行收缩,压力集中在CCC级等低评级企业。年末前后需关注回购市场的压力是否向银行间扩散,以及债券市场发行信用压力是否向更高评级蔓延。
宏观专题:美元流动性会成为核心矛盾吗?
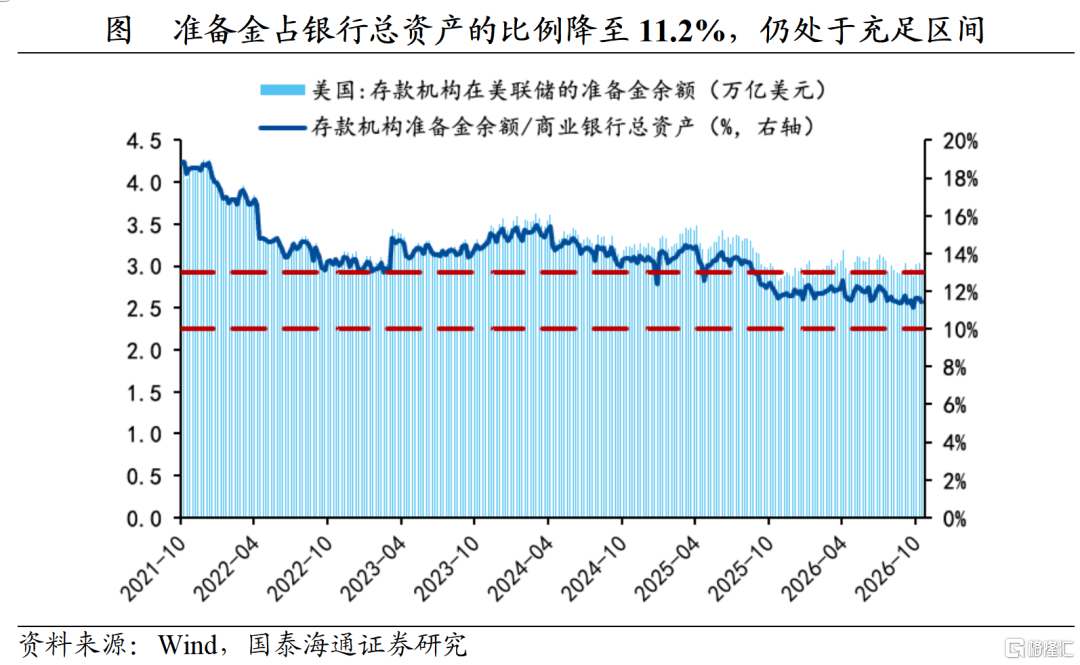
在岸流动性:回购市场率先承压,银行间市场保持平稳。加息会让利率走廊整体上移,而判断机构间流动性是否收紧,要看市场利率在走廊内的位置。10月23日起SOFR连续高于IORB,SOFR−IORB、SOFR−ON RRP、SOFR−EFFR三项利差均处于2021年11月以来90%以上的分位,货币基金存放在ON RRP的闲置资金基本耗尽,回购市场开始依赖银行准备金。银行间市场仍然平稳,EFFR−IORB维持在-2bp,准备金占银行总资产的比例为11.2%,仍处于充足区间。往后看,11月下旬和明年1月下旬TGA将阶段性升至约1.025万亿美元,叠加年末银行压缩资产负债表,若SOFR−IORB持续高于10bp或SOFR尾部明显走阔,压力可能从回购市场扩散至银行间市场。
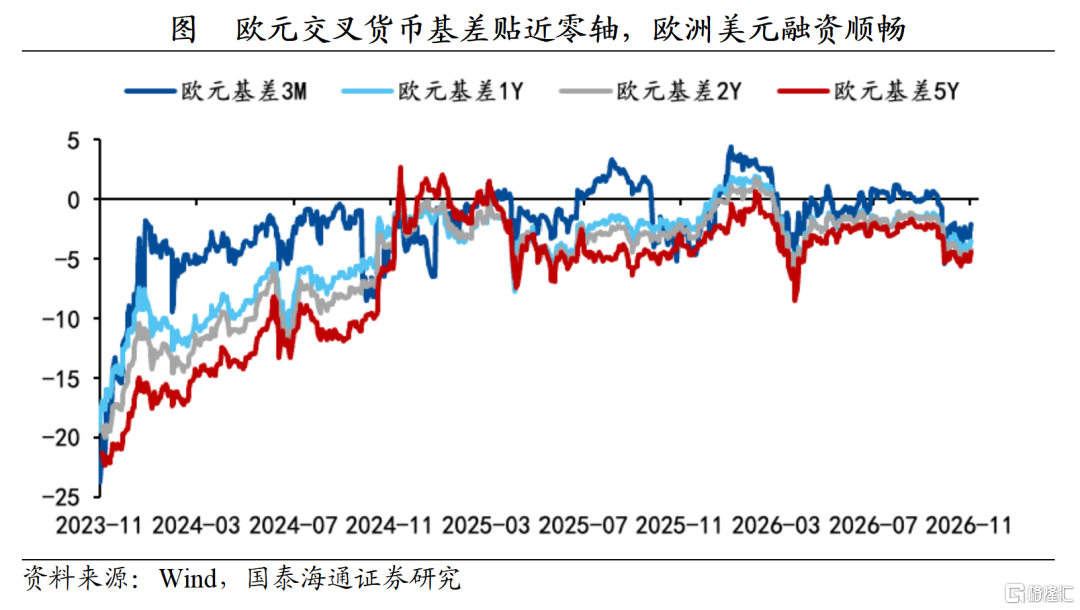
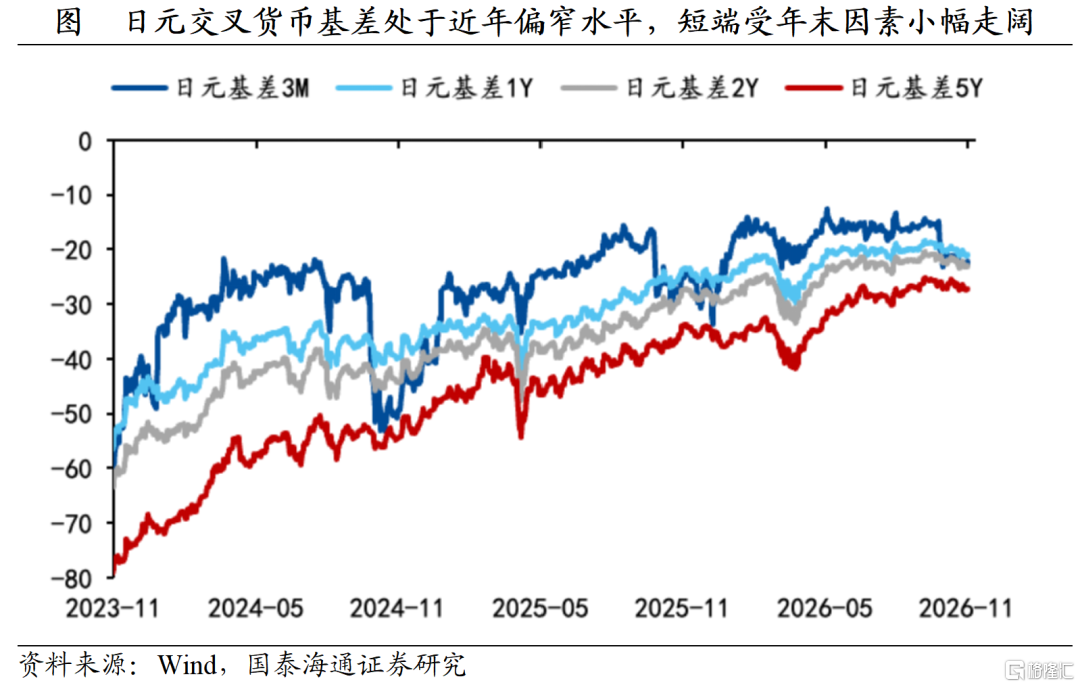
离岸流动性:交叉货币基差偏窄,离岸美元供给充裕。欧元3个月基差为-2.1bp,基本贴近零轴,欧洲市场美元流动性充裕;日元基差中枢长期低于欧元,是因为日本寿险、银行等机构持有大量美元资产并通过外汇掉期对冲汇率风险,对掉期美元存在持续的单边需求。日元基差较9月有所走阔,但仍好于2021年以来的中位数。
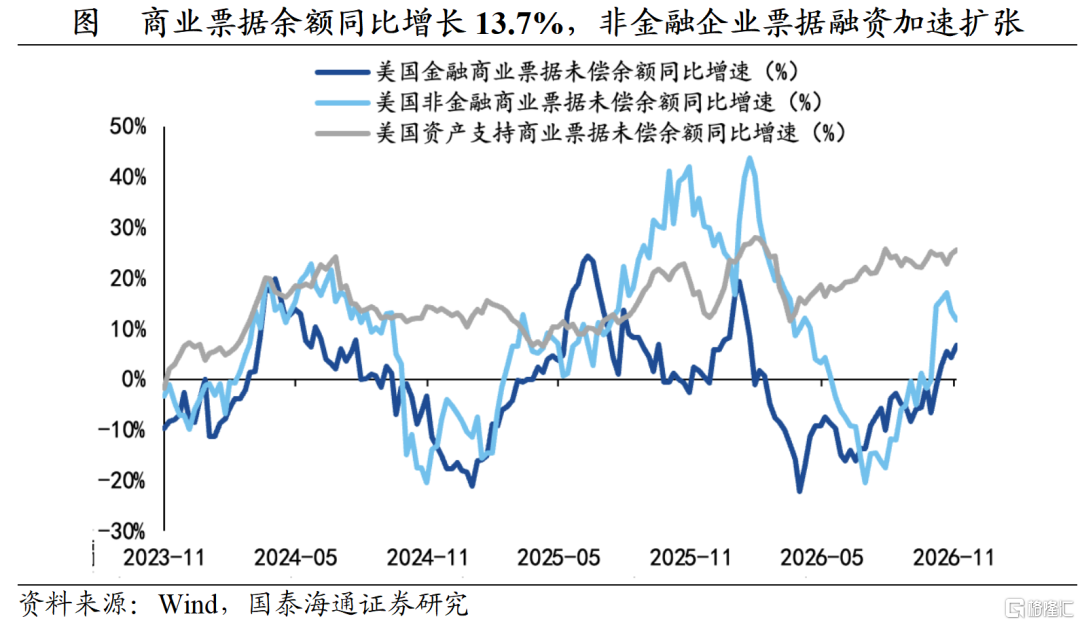
向实体传导:融资成本上移,融资规模按渠道分化,低评级企业融资压力加大。按成本由低到高看商业票据、银行贷款和企业债三条渠道,加息后融资成本上移,但规模增速分化:票据余额同比增长13.7%、工商业贷款同比增长11.5%,短期融资和信贷渠道依然通畅,也印证了美国经济的韧性;企业债发行则在加息后明显收缩,9–10月投资级和高收益债发行同比分别下降20%和12%。当前压力集中在信用较差的一端,CCC级利差升至13.20%,超过2025年4月对等关税冲击时的高点,10月高收益债发行同比下降34%,低评级企业量价同步走弱。若压力从CCC级向B级、BB级扩散,融资条件将从尾部开始整体收紧。
风险提示:美联储货币政策超预期鹰派;低评级企业信用风险超预期扩散;地缘政治局势不确定性超预期。
正文
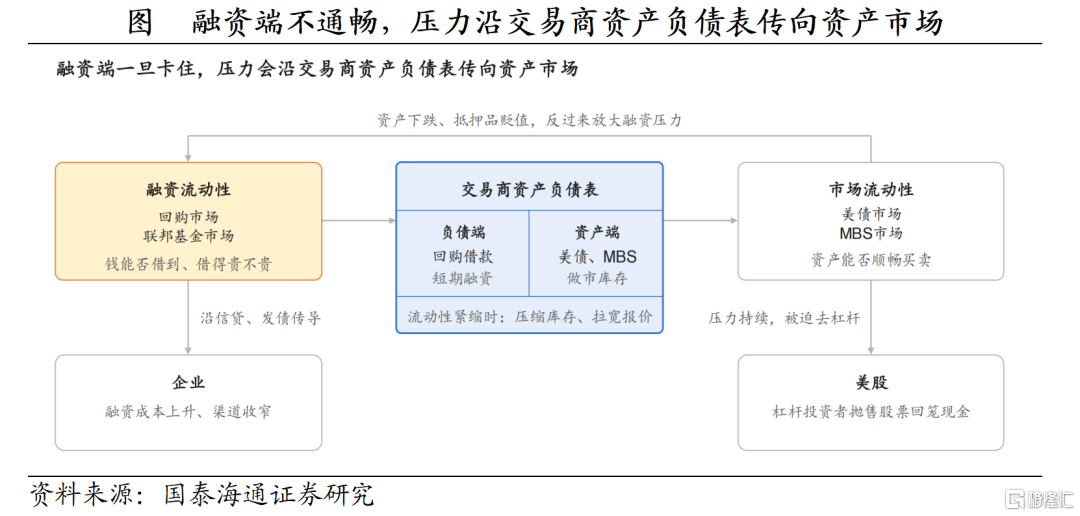
美元流动性是资产价格背后的底层约束。交易商是美债、MBS等市场的主要做市方,其债券库存主要靠回购等短期融资支撑。一旦融资端收紧、借钱变难变贵,交易商只能压缩库存、拉宽报价,美债、MBS的市场流动性随之下降;资产下跌又使抵押品贬值,反过来放大融资压力,形成负反馈。压力若持续,杠杆投资者被迫抛售股票回笼现金,企业也会面临融资成本上升、渠道收窄。因此,美元流动性一旦紧张,冲击不会停留在货币市场,而会从债市、股市一直蔓延到实体经济。
2026年10月23日起,担保隔夜融资利率SOFR连续运行在准备金余额利率IORB上方,叠加美联储9月重启加息、货币基金闲置资金基本耗尽,市场对美元流动性的担忧明显升温。美元流动性究竟紧不紧、紧在哪里?
我们沿资金的流向,从三个环节判断美元流动性的松紧:一是在岸,即美联储与金融机构之间。回购和联邦基金市场是美元流动性的源头,决定金融机构借钱的难易和成本,在岸一旦收紧,压力会最先向离岸和实体扩散。二是离岸。美元是全球最主要的融资和结算货币,大量美元负债在美国以外,非美机构主要通过外汇掉期获得美元,交叉货币基差反映这一渠道是否通畅;若离岸美元收紧,非美机构融资成本上升,可能被迫抛售美元资产,压力再回传至美国本土市场。三是向实体传导,决定流动性松紧最终会不会影响经济,看资金能否通过商业票据、银行信贷和债券三条融资渠道顺畅流向企业,以及融资的量与价。
在岸流动性:回购市场率先承压,银行间市场保持平稳
判断融资流动性的松紧,首先要弄清美元短期资金在哪些市场里流动、各自用什么利率定价。美国隔夜资金市场主要有两个:
一是联邦基金市场,银行之间无抵押地拆借准备金,成交利率为有效联邦基金利率(EFFR),即美联储的政策目标利率;
二是回购市场,交易商、对冲基金等机构以美债作抵押向货币基金、银行借入资金,成交利率为担保隔夜融资利率(SOFR),单日成交额超过3万亿美元,远大于联邦基金市场。
美联储并不直接决定这两个市场的成交利率,而是通过设定金融机构在美联储存钱和借钱的利率,把它们限定在联邦基金目标区间(当前为3.75%–4.00%)之内。
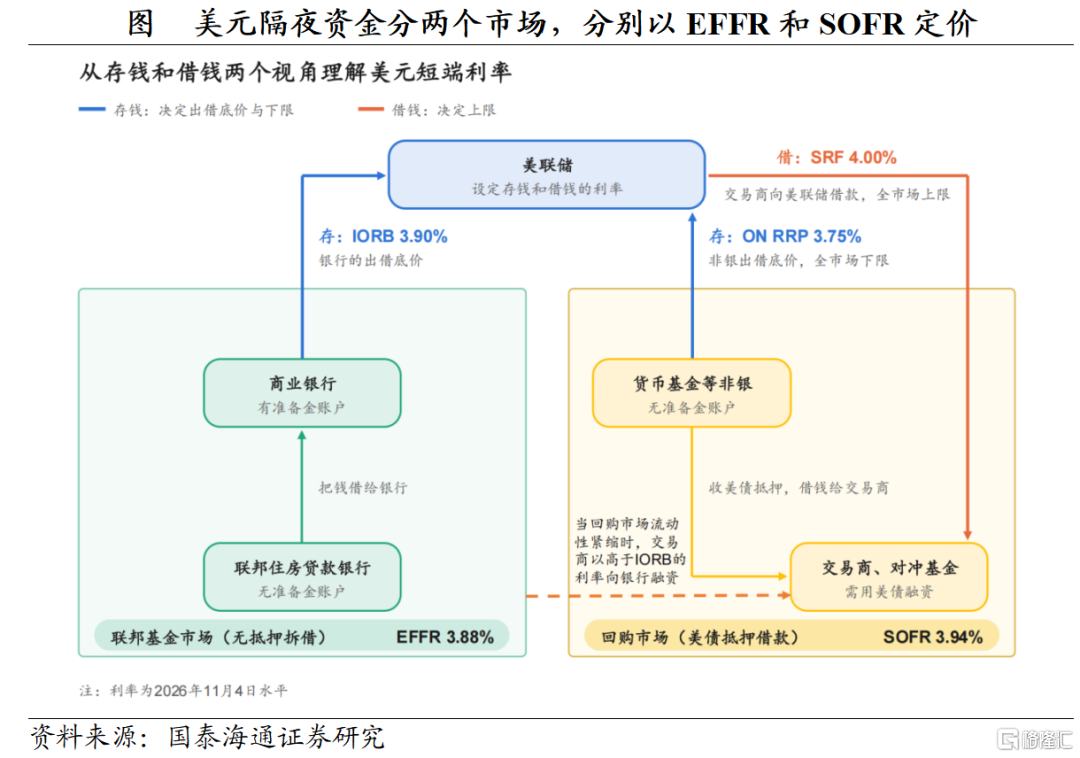
我们可以从存钱和借钱两个视角来理解这些利率。先看存钱,金融机构把钱存在美联储能拿到的利率因机构身份而异:商业银行是唯一能在美联储开设准备金账户的机构,把准备金存在美联储可获得准备金余额利率(IORB,3.90%),低于该利率则商业银行不会出借;货币基金、联邦住房贷款银行等非银机构没有准备金账户,拿不到IORB,只能通过隔夜逆回购(ON RRP)把钱存在美联储,获得3.75%,这是非银机构的出借底价,也构成全市场利率的下限。再看借钱,常备回购便利(SRF)利率是从美联储借钱的成本:一级交易商等机构可以随时用美债作抵押,按4.00%向美联储借款,市场利率因此很难高于4.00%,这构成走廊上限。
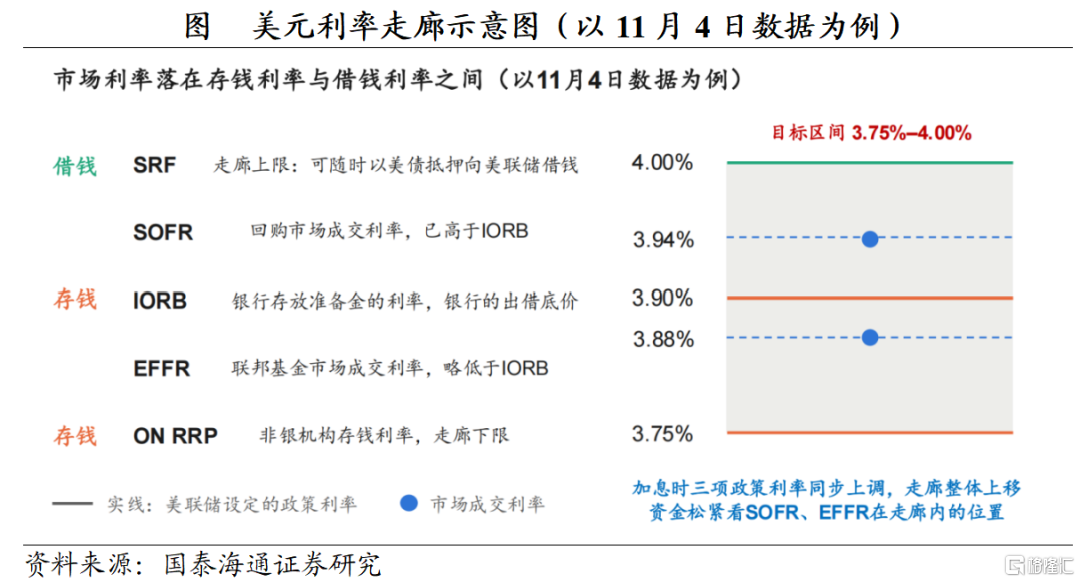
由于银行和非银的出借底价不同,两个市场的利率也落在不同位置。联邦基金市场的主要出借方是联邦住房贷款银行,它们拿不到IORB,只要利率高于ON RRP的3.75%就愿意把钱借给银行;银行借入后可以直接存在美联储赚取IORB,只要借入利率低于3.90%就有利可图。双方在3.75%与3.90%之间成交,因此EFFR(3.88%)通常略低于IORB。回购市场的资金则主要来自货币基金:SOFR低于IORB时,只有非银机构愿意出借;一旦SOFR升至IORB之上,说明需要更高的价格才能吸引银行动用准备金出借,资金开始变紧。当前SOFR为3.94%,已经高于IORB。
加息并不必然意味着流动性紧缩。市场通常把加息等同于流动性收紧,这一判断对实体部门基本成立,政策利率上调后,企业的贷款和发债利率随之上行,融资成本提高。但对金融机构之间的短期融资而言,加息并不必然意味着流动性收紧。加息时,美联储把IORB、ON RRP、SRF三项利率同步上调,整条走廊一起上移。2022年3月至2023年底美联储累计加息525bp,期间SOFR始终贴近走廊下限,机构间流动性依然充裕。因此,判断机构间流动性是否真正收紧,关键要看市场利率在走廊内的位置,越贴近上限说明资金越稀缺。
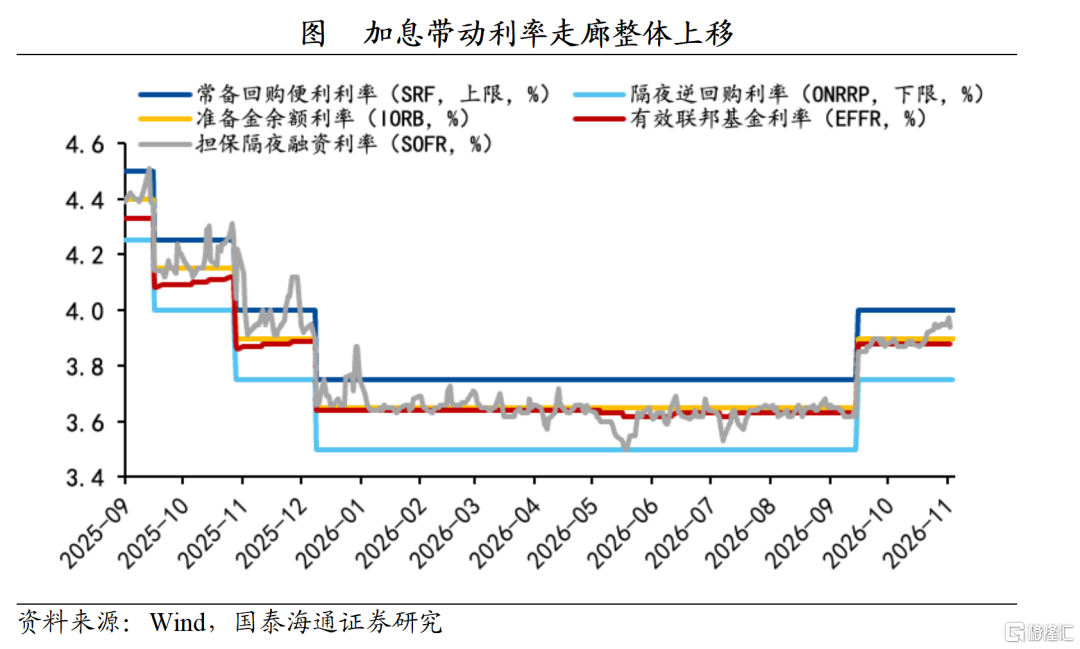
我们用SOFR与走廊内各项参照利率的利差来观测这一位置。SOFR是规模最大、对资金供需最敏感的美元货币市场利率,单日成交额超过3万亿美元,准备金或抵押品一旦出现缺口,最先在SOFR上体现。
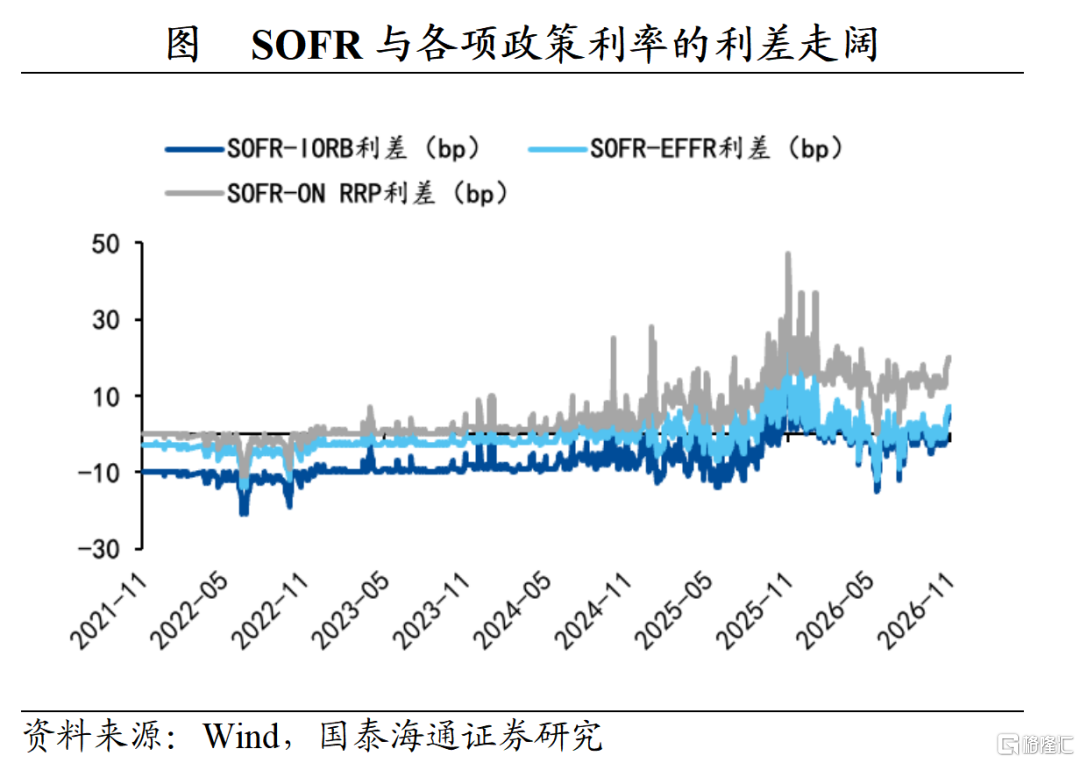
SOFR−ON RRP利差反映回购市场资金松紧,该利差近期走阔。回购市场的资金主要由货币基金提供。货币基金的现金主要有三个去处:存入美联储的ON RRP账户、在回购市场出借,或购买短期国债,其中ON RRP收益最低,其余额可以看作货币基金手中的闲置资金。过去两年财政部大量发行短债,货币基金不断把资金从ON RRP中挪出,ON RRP余额由2022年末约2.55万亿美元的高点降至目前不足10亿美元。货币基金资金充裕时竞相在回购市场出借,SOFR被压在下限附近,SOFR-ON RRP接近于零;而近期闲置资金减少,回购利率向上限移动。截至11月4日,该利差为19bp,较8月均值14bp走阔,处于2021年11月以来95%的分位。
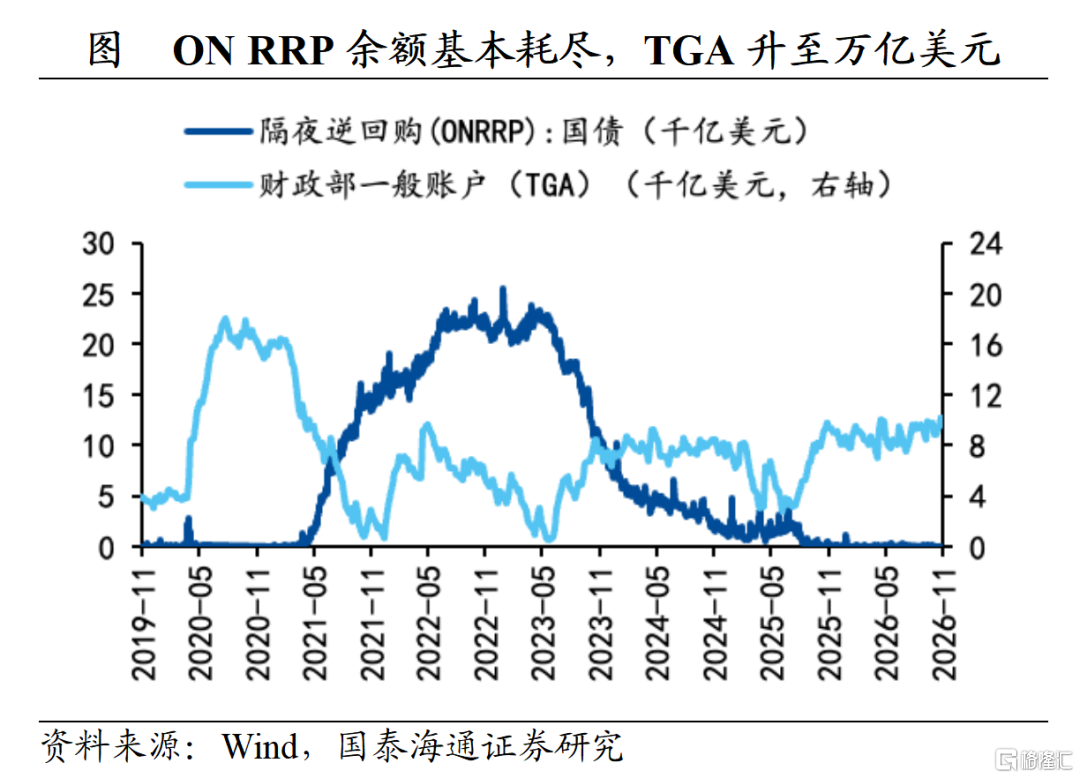
与此同时,财政部在美联储开设的一般账户(TGA)余额已升至约1.02万亿美元,财政部发债或收税时,资金从私人部门转入TGA,财政支出时再流回市场。过去ON RRP余额充裕,国债主要由货币基金动用ON RRP资金购买,准备金并不受影响;如今ON RRP基本耗尽,TGA开始消耗银行准备金。财政部预计11月下旬和明年1月下旬将阶段性升至1.025万亿美元,ON RRP短期内难以回补。
SOFR−IORB利差近期走阔,则说明回购市场的边际资金已开始依赖银行准备金。当前非银资金已不足以满足需求,交易商和对冲基金新增的融资需求只能由银行动用准备金来满足,而银行要求的价格高于IORB,利差越高,准备金越紧。截至11月4日,SOFR−IORB为+4bp,处于2021年11月以来95%的分位。
SOFR−EFFR则反映了压力出现在哪一个市场。联邦基金市场的松紧取决于银行准备金,回购市场的松紧则取决于货币基金等非银机构的现金和美债抵押品的供给。由于回购有美债作抵押、风险更低,资金宽裕时SOFR通常低于EFFR;一旦SOFR反超EFFR,说明压力集中在回购市场。截至11月4日,SOFR−EFFR为6bp,处于2021年11月以来93%的分位,与SOFR−IORB、SOFR−ON RRP的信号一致。
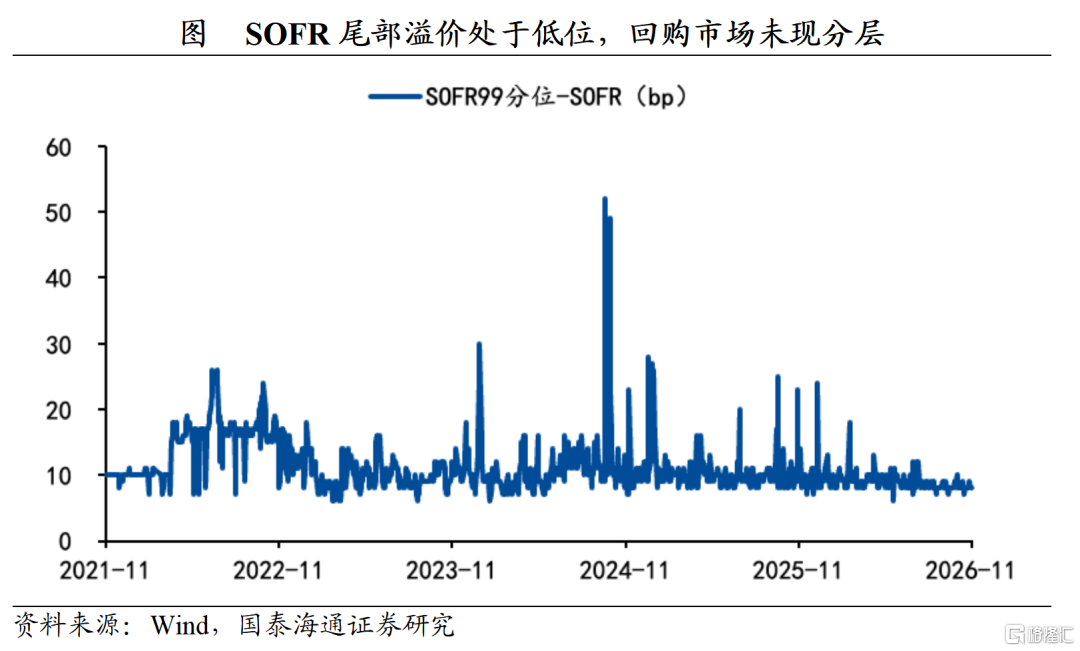
回购市场内部尚未出现明显分层。SOFR 99分位与SOFR之差反映的是融资能力最弱的机构要多付多少钱,利差走阔通常意味着部分机构融资受阻或抵押品供需失衡。目前该利差为8bp,仅处于2018年以来7%的分位,尾部机构融资依然顺畅。
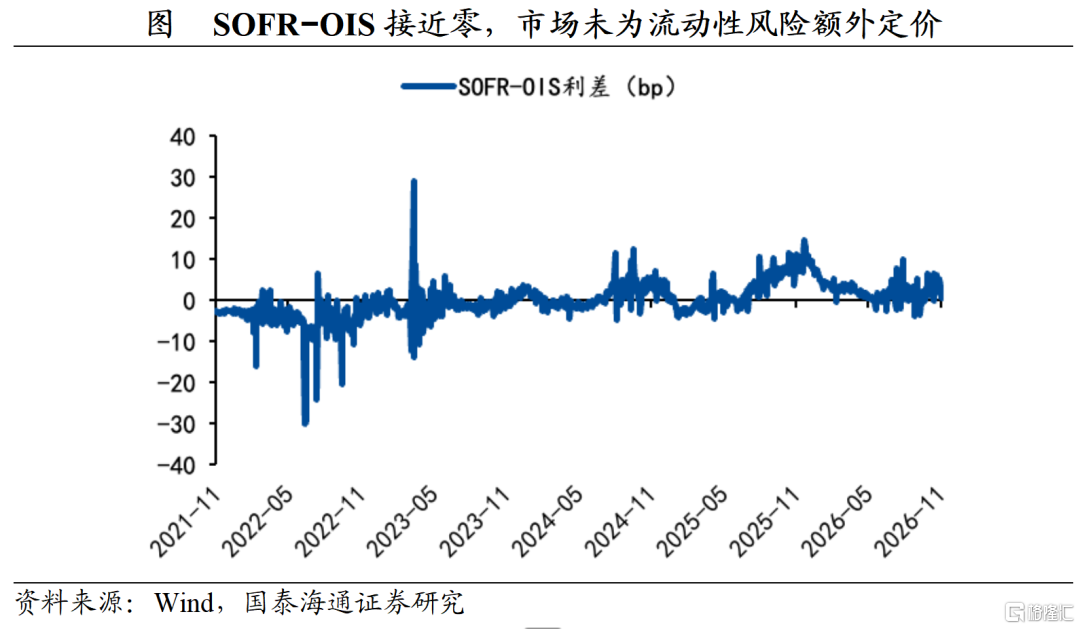
从SOFR-OIS利差来看,市场尚未对流动性风险额外定价。隔夜指数掉期(OIS)是一种利率互换合约,OIS的固定利率可以看作市场对未来一段时间政策利率平均水平的预期。SOFR−OIS就是用实际的回购融资成本减去这一政策利率预期。资金充裕时,机构按政策利率就能借到钱,两者基本一致,利差接近于零;若利差明显走阔,说明机构借钱时除了政策利率之外还要额外支付一笔流动性溢价,是融资压力上升的信号。截至11月5日,SOFR−OIS不足1bp,处于2019年以来59%的分位,回购融资成本与政策利率预期基本一致。
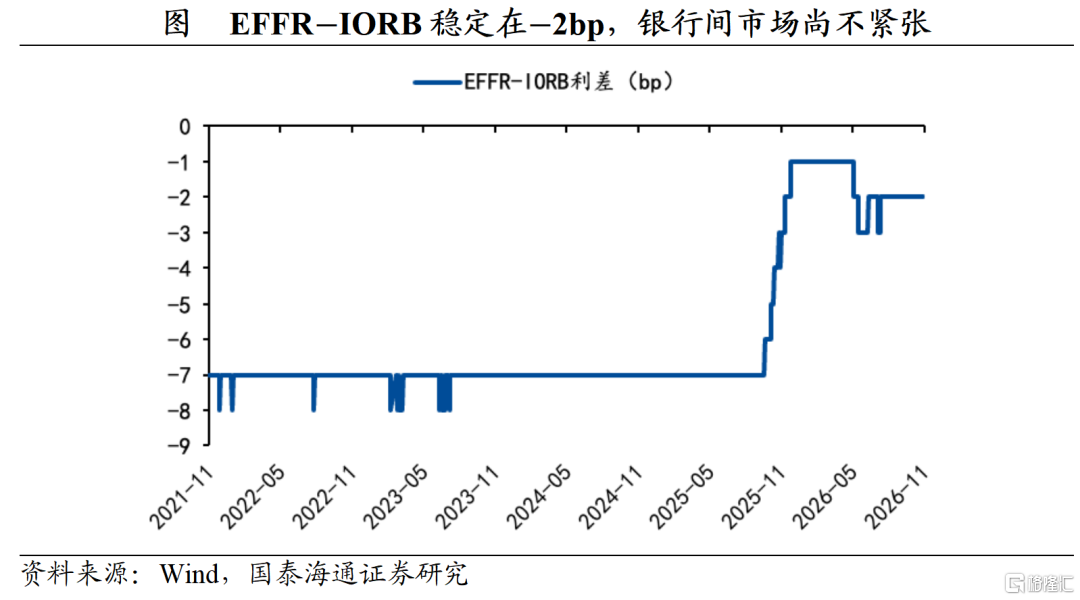
当前压力目前还停留在回购市场,并未向银行间市场蔓延。EFFR−IORB衡量银行间市场的资金松紧,如果银行自身也开始缺钱,EFFR会向IORB靠拢甚至反超。目前该利差稳定在−2bp,与过去一年基本持平,银行间资金并不紧张。
从数量端看,商业银行准备金占总资产的比例目前为11.2%,处于充足区间。纽约联储(Afonso et al., 2022)按准备金增减对EFFR的影响,把准备金分为三种状态:冗余时(占比12%–13%以上)准备金增减几乎不影响EFFR;充足时(10%–12%)EFFR随准备金减少温和向IORB靠拢;稀缺时(降至8%–10%)准备金小幅减少就可能推动EFFR突破IORB,并带动回购利率跳升。当前银行体系的准备金仍可支撑银行间市场平稳运行,但缓冲空间已减小,随着该比例从2025年年中的约13.7%降至11.2%,EFFR−IORB已由约−7bp收窄至−2bp。若TGA继续上升、准备金占比进一步降至10%附近,EFFR和SOFR对准备金变化的敏感度将显著上升。
在岸流动性:交叉货币基差偏窄,离岸美元供给充裕
离岸美元当前尚未出现短缺迹象。市场通常通过交叉货币基差来观测离岸美元流动性。美国以外的机构持有大量美元资产,但手中多为本币,常见做法是通过外汇掉期借入美元,即先用本币换入美元,到期再按约定汇率换回。按照利率平价,这样换来的美元成本应当等于直接借美元的利率,交叉货币基差就是实际成本与理论成本之间的偏离。基差为负,说明海外机构要比直接借美元多付一笔溢价,越负意味着离岸美元越稀缺;接近零,则说明离岸美元供给充足。
正常情况下,期限越长基差越负,长端主要对应寿险等机构的长期汇率对冲需求,做市商也需要更多补偿。若短端反而比长端更负,即出现倒挂,通常意味着季末、年末或危机时期的急迫短期美元需求。
我们重点观察欧元和日元基差,二者是外汇掉期交易量最大的两个币种。欧元基差反映欧洲银行体系的美元融资状况。欧洲银行是离岸美元的主要借入方,通过向美国货币基金发行存单、商业票据以及外汇掉期获取美元,其美元融资是否顺畅直接体现在欧元基差上。截至11月4日,欧元3个月基差为−2.1bp,1年期和5年期分别为−3.5bp和−4.5bp,基本贴近零轴,欧洲的美元融资几乎没有溢价;期限结构上,欧元基差由短到长依次走低,处于正常情形。
日元基差的情况有所不同,长期处于明显为负的水平。日本寿险、银行等机构持有大量美债和美元信用债,并习惯通过外汇掉期对冲汇率风险,对掉期美元存在持续的单边需求,因此日元基差的中枢持续低于欧元。截至11月4日,日元3个月基差为−22.3bp,较9月均值(−15.8bp)有所走阔,但仍好于2021年以来−28bp的中位数;1年期和5年期基差分别为−21.0bp和−27.1bp,处于近年来偏窄的水平。值得注意的是,日元3个月基差已略低于1年期,期限结构的短端出现倒挂,这与3个月合约开始跨越年末、年末美元需求季节性上升有关。日元端尚未出现系统性的美元短缺。
向实体传导:融资成本上移,融资规模按渠道分化
美联储与金融机构之间的资金松紧,不能等同于实体经济的感知。本节讨论资金能否从金融体系顺畅流向企业。企业的融资需求无法直接观测,只能结合量和价反推,近期加息周期中,若融资成本上升而融资规模没有下降,说明企业仍有借钱意愿、融资渠道通畅;若成本上升的同时规模收缩,则说明融资条件收紧或需求转弱。企业的外部融资主要有三条渠道,按成本由低到高依次是商业票据、银行贷款和企业债,我们逐一观察各渠道的价格和规模。
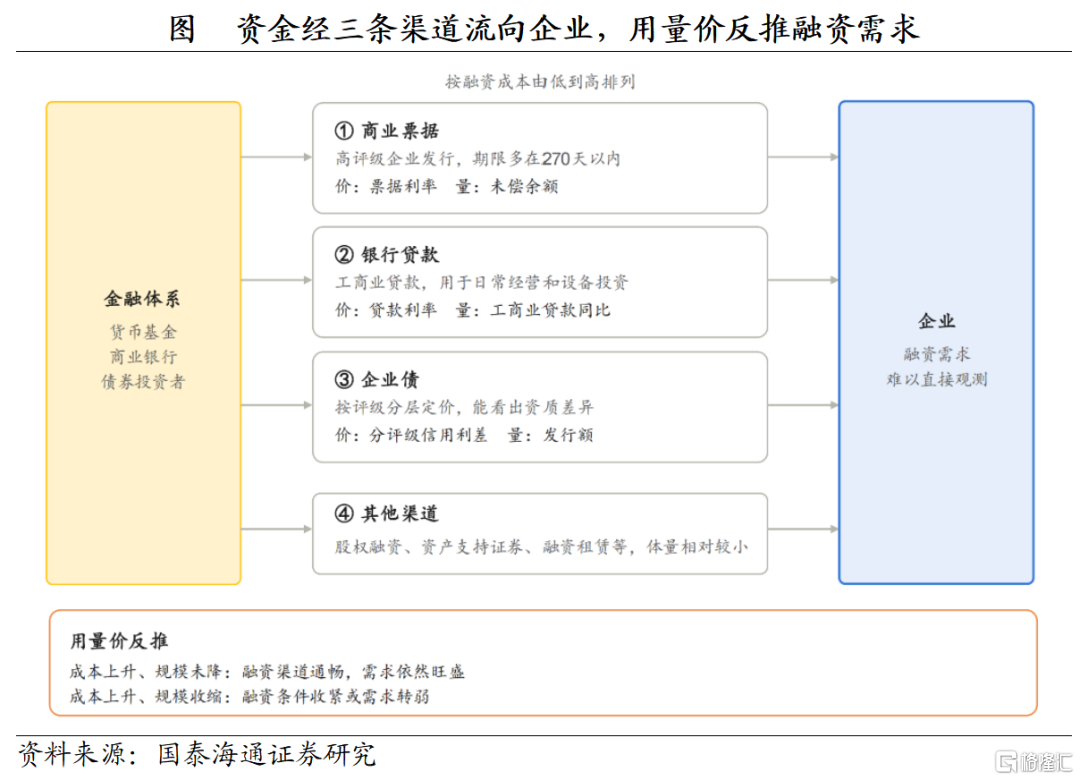
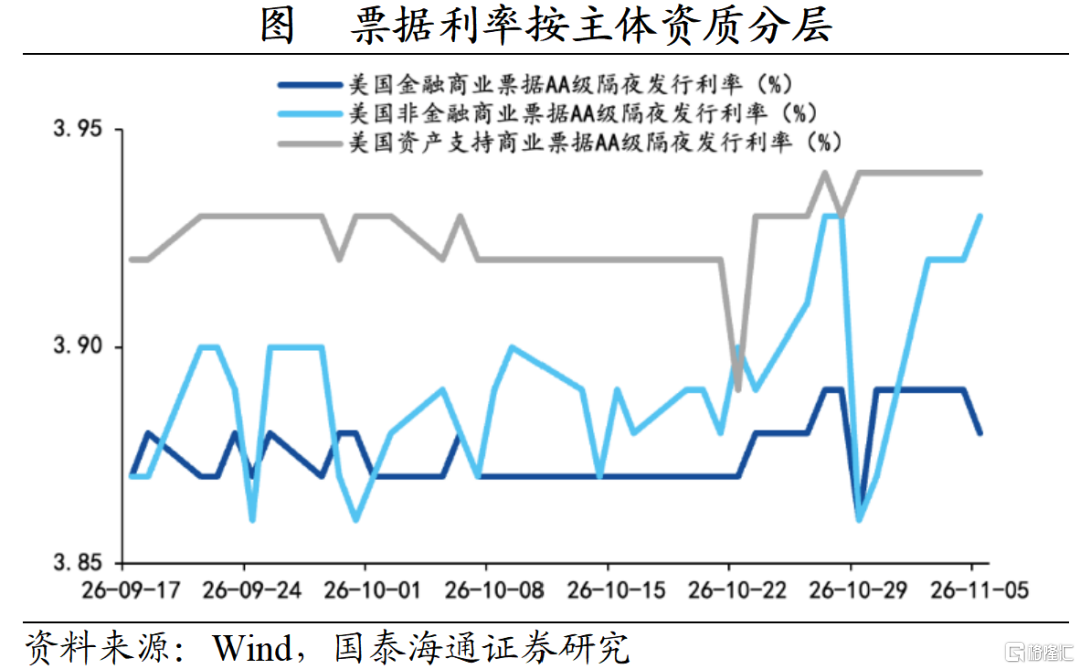
商业票据的发行主体多为高评级的大型企业和金融机构,成本最低,对资金松紧也最敏感。价格上,票据利率随加息同步上移,9月17日美联储加息后,三类票据的AA级隔夜发行利率由加息前的3.62%–3.68%抬升至3.87%–3.94%,其中以2026年11月5日数据来看,金融类票据、非金融类票据与资产支持商业票据的隔夜发行利率分别为3.88%,3.93%,3.94%。升幅与加息幅度基本一致,此后保持稳定,并未出现额外的风险溢价。
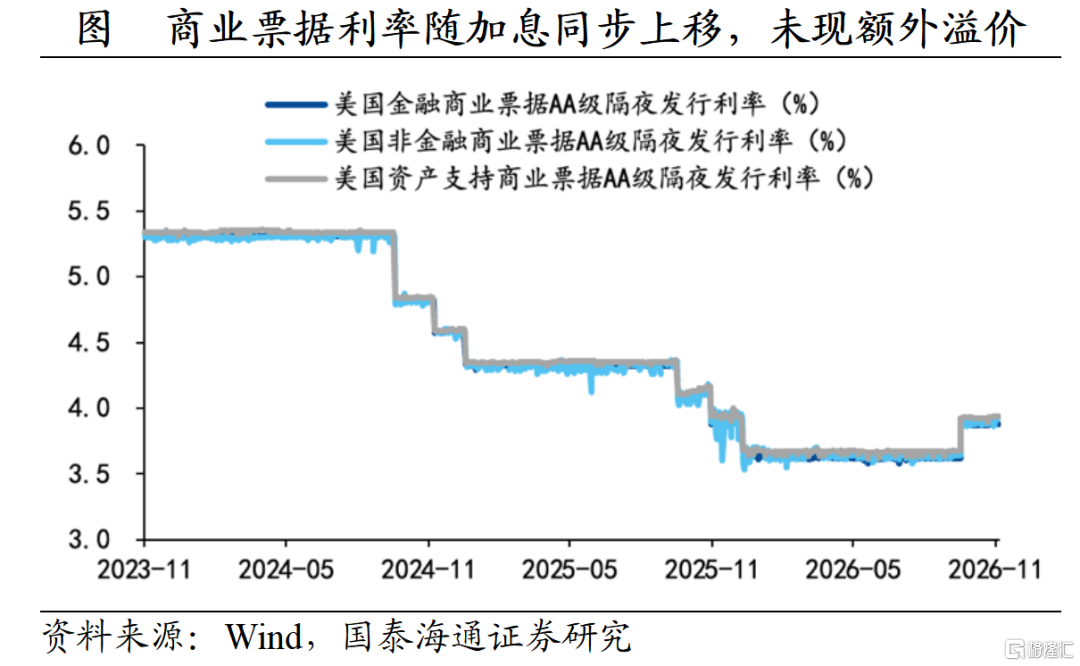
规模上,票据融资仍在扩张。截至2026年11月4日,三类商业票据未偿余额合计约1.50万亿美元,同比增长13.7%。金融类票据余额约6240亿美元,同比增长6.7%,近3个月基本持平;非金融类票据余额约3750亿美元,同比增长11.7%,近3个月增长20.3%,非金融企业在加息前后反而加大了票据融资;资产支持类票据余额约5040亿美元,同比增长25.6%,接近2021年以来的高点。融资成本上升而规模继续扩张,说明商业票据发行主体企业的短期融资渠道通畅、需求依然旺盛。
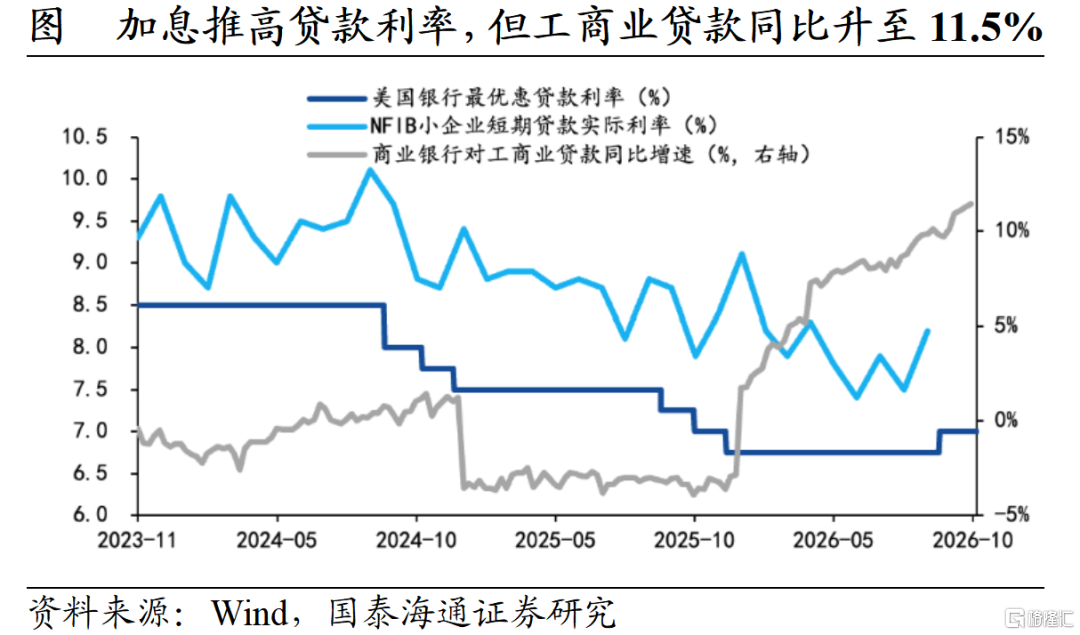
银行贷款同样是价升量增,企业从银行端融资渠道通畅。美国没有公开的全口径工商业贷款利率,多数银行以联邦基金目标区间上限加3个百分点设定银行最优惠贷款利率,大量工商业贷款在此基础上加点定价。9月17日加息后,最优惠贷款利率由6.75%上调至7.00%。而NFIB调查中小企业短期贷款实付利率则反映了资质条件稍差的小企业贷款利率。从小企业的实际感受看,该利率 9月为8.2%,较8月的7.5%上升。但贷款规模没有因此收缩,截至10月28日,商业银行工商业贷款同比增长11.5%,较7月末的8.6%进一步提高,一年前同期则为-3.9%。
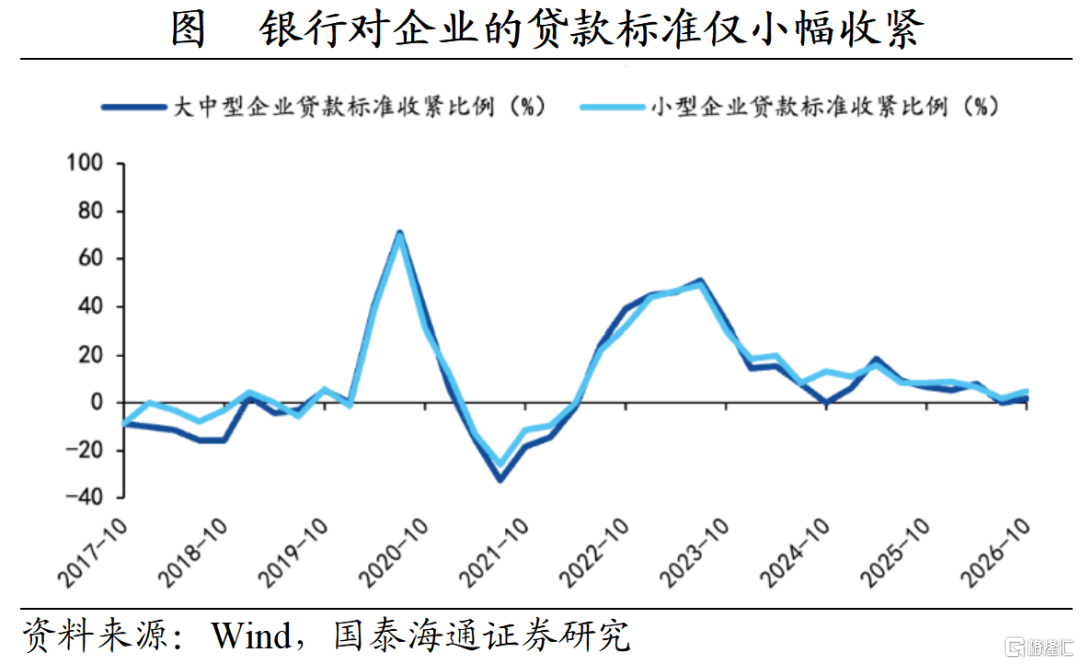
银行的放贷意愿整体没有明显收缩,但对小企业的收紧更明显。三季度高级信贷员调查(SLOOS)中,银行对大中型企业贷款标准的净收紧比例由上季度的0升至1.7%,对小型企业则由1.8%升至5.1%,收紧幅度和水平都高于大中型企业。
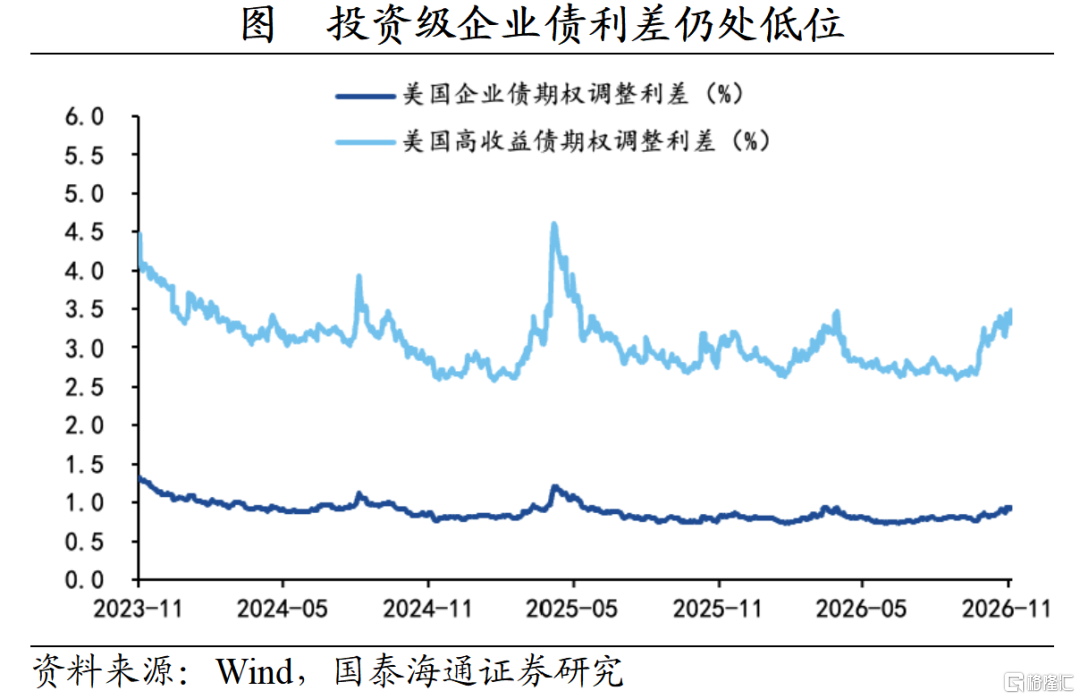
企业债是三条渠道中唯一能看到信用分层的环节。我们用期权调整利差(OAS)衡量企业债相对同期限美债的信用溢价,利差走阔意味着企业发债变贵。近3个月的利差走阔呈现出明显的分层,评级越低,走阔越多。从大类看,压力集中在高收益债。近3个月高收益债OAS上行77bp至348bp,投资级企业债仅上行15bp至93bp,高评级企业发债几乎不受影响。
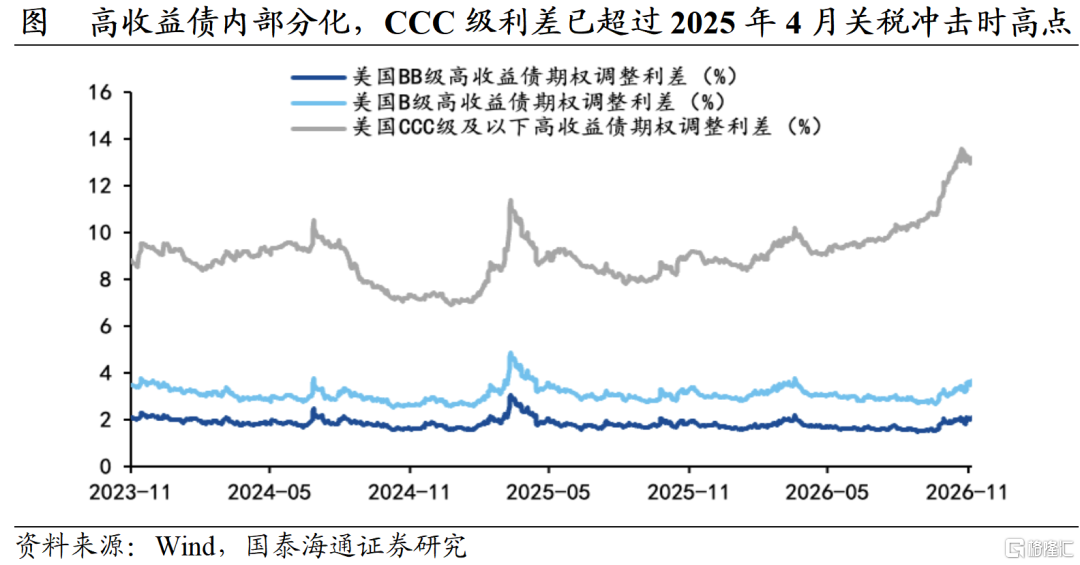
进一步拆分高收益债内部,压力集中在最低信用评级的CCC级债券。BB级和B级OAS近3个月分别上行52bp和80bp,CCC级及以下则上行约300bp,10月23日一度升至1356bp,为2021年以来的最高水平,目前为1320bp,已超过2025年4月对等关税冲击时1137bp的高点。CCC级利差的走阔主要发生在加息之后,9月中旬以来上行约240bp。CCC级企业杠杆高、盈利对利息的覆盖薄,对融资成本最敏感,加息的压力已经传导到这一端。加息后市场暂未对企业信用整体重新定价,而是把风险补偿集中加给了偿债能力最弱的企业。判断信用压力是否扩散,关键看BB级和B级利差是否跟随CCC级走阔,若向B级、BB级乃至投资级蔓延,则意味着企业信用整体收紧。
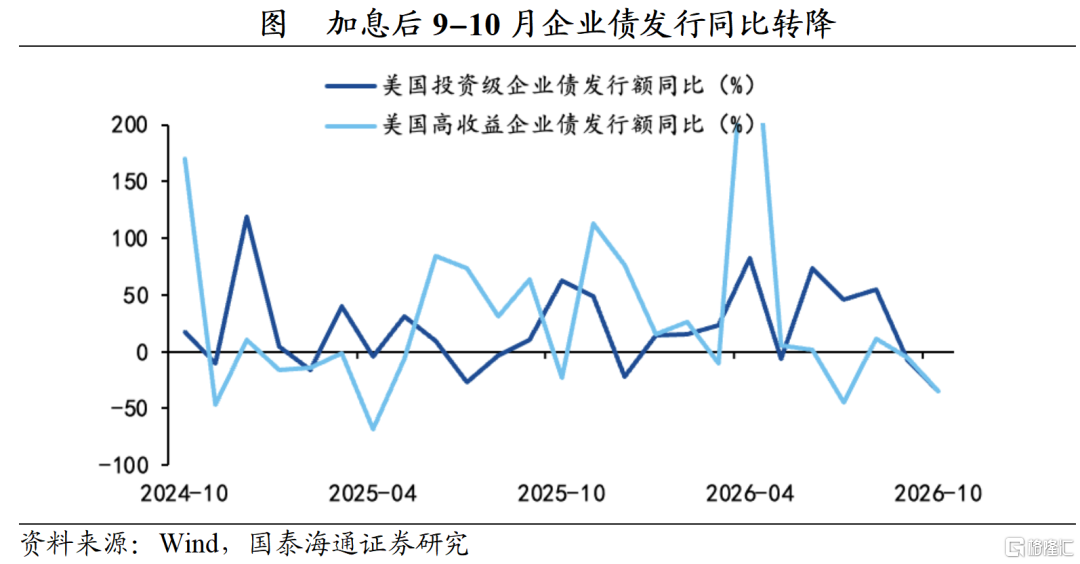
发债规模则在加息后明显走弱。8月投资级和高收益债发行同比还分别增长55%和12%,加息后则快速转弱:9月两者同比转为小幅下降,10月降幅扩大至35%和34%,高收益债发行仅126亿美元,为2025年4月以来的最低水平。9–10月合计,投资级企业债发行约3050亿美元,同比下降20%;高收益债约740亿美元,同比下降12%。投资级的回落部分受去年同期高基数影响,高收益债的回落则更多与融资成本上升有关。10月CCC级利差快速走阔,低评级企业发债变贵,价和量开始相互印证。
综合三条渠道来看,加息推高了企业的融资成本,但没有卡住融资渠道。票据和贷款的价格随加息同步上移,规模继续扩张,投资级企业债利差也基本稳定,金融体系向实体的传导整体通畅。融资变贵而企业仍在扩大借款,说明实体需求依然强劲,这也从融资端印证了美国经济的韧性。压力目前只出现在最弱的一端:银行对小企业的贷款标准收紧更多,CCC级利差已超过2025年4月关税冲击时的高点,加息后企业债发行明显走弱,10月高收益债发行降至2025年4月以来的低位。若压力从CCC级向B级、BB级扩散,或高收益债发行持续低迷,融资条件将从尾部开始整体收紧,美元流动性的压力才会真正传导至实体经济。
风险提示:美联储货币政策超预期鹰派;低评级企业信用风险超预期扩散;地缘政治局势不确定性超预期。
注:本文来自国泰海通证券发布的《美元流动性会成为核心矛盾吗》,报告分析师:苏思羽 S0880126080020,于博 S0880526070017
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。