关注厄尔尼诺带来的潜在通胀压力


亚太新兴经济体观察系列报告,旨在展望东盟和印度等亚太新兴经济体的宏观经济、政治外交、产业与市场形势,为投资者与出海企业提供全球化视野的研究参考。产业政策方面,亚太新兴经济体能源需求增长,同时中东冲突提升各国能源安全诉求,有望推动各国加快能源结构转型,可关注由此带来的新能源基础设施及下游产业链投资机遇。宏观经济方面,在中东局势及厄尔尼诺现象的双重压力下,亚太新兴经济体通胀压力仍在,各国央行普遍保持观望偏鹰的态度。聚焦各国经济,印度、菲律宾和越南的通胀压力相对突出,印度、菲律宾和马来西亚或将加息,其余经济体大概率保持观望。
▍亚太新兴经济体观察系列报告,是中信证券与中信证券国际(CSI)研究团队双边合作的系列报告,旨在展望东盟和印度等亚太新兴经济体的宏观经济、政治外交、产业与市场形势,为投资者与出海企业提供全球化视野的研究参考。
▍产业政策方面,亚太新兴经济体能源需求增长,同时中东冲突提升各国能源安全诉求,有望推动各国加快能源结构转型,可关注由此带来的新能源基础设施及下游产业链投资机遇。
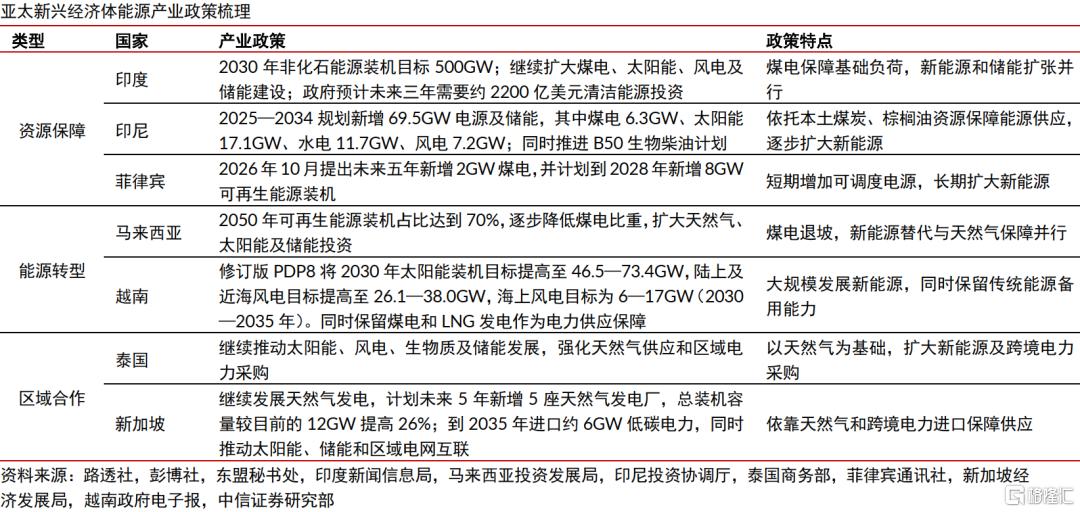
近年来,亚太新兴经济体能源需求持续增长,其中工业和交通是主要驱动力。同时,中东冲突加剧亚太新兴经济体能源供应风险,各国能源安全诉求上升,有望进一步推动能源结构向电气化和可再生能源转型。在政策端,印度、印尼和菲律宾侧重保障传统能源供应并扩大新能源投资,马来西亚和越南以新能源替代为长期方向,泰国和新加坡则通过天然气供应多元化及跨境电力合作提升能源安全。后续可关注新能源基础设施及新能源汽车、电池等下游产业链的投资机遇,以及印度、印尼、马来西亚、越南等新能源装机规划规模较大的国家。
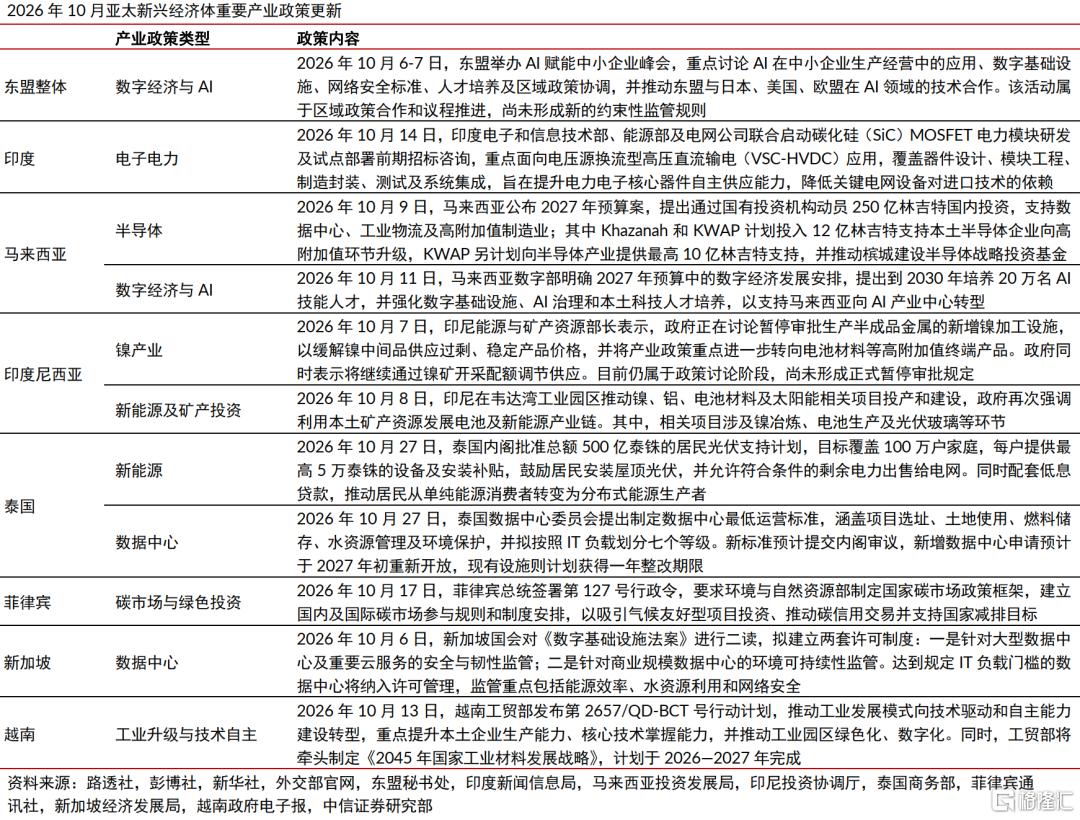
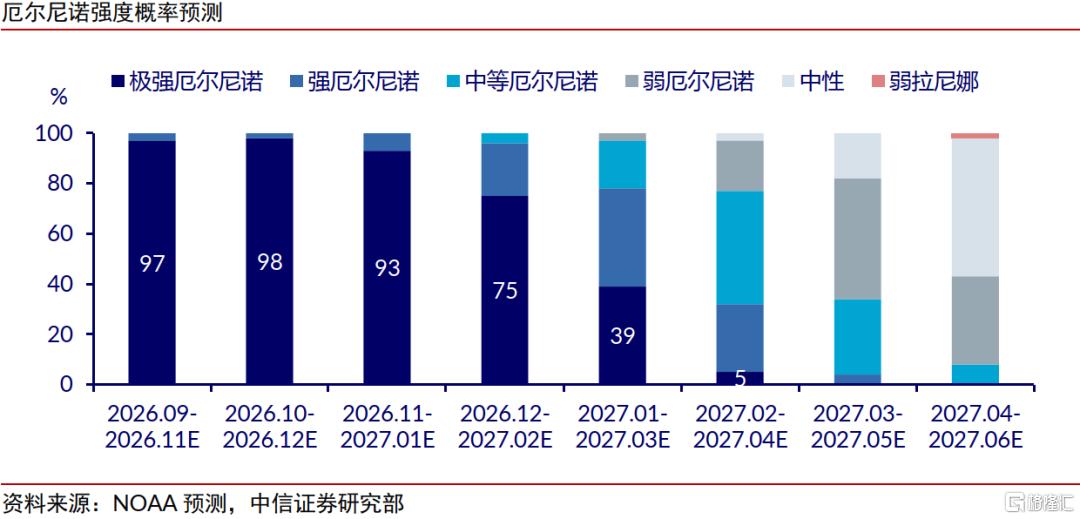
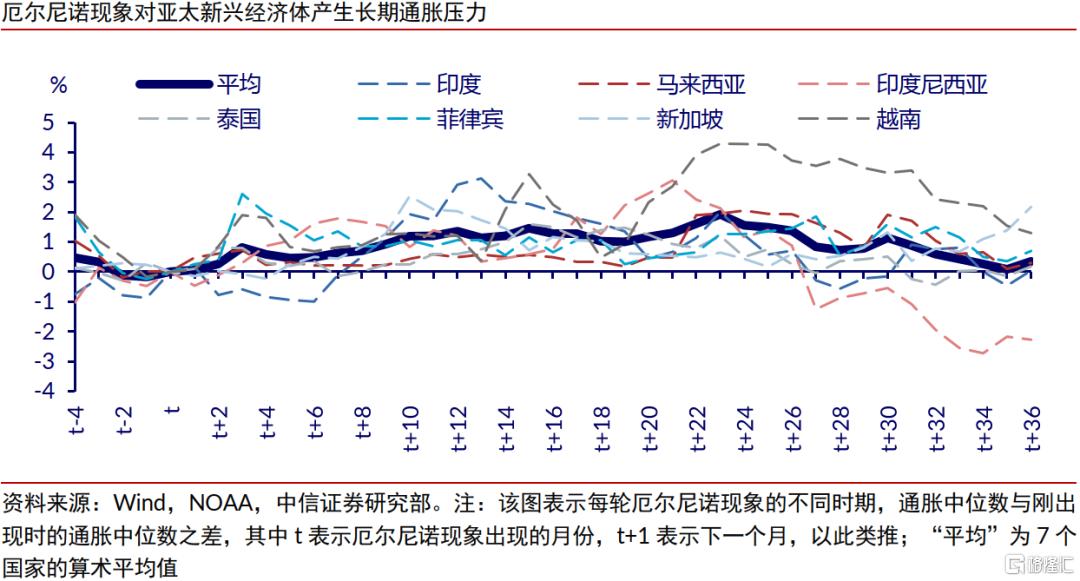
▍宏观经济方面,在中东局势及厄尔尼诺现象的双重压力下,亚太新兴经济体通胀压力仍在,各国央行普遍保持观望偏鹰的态度。
经济增长方面,增长分化主要取决于AI及科技出口的受益程度、内需韧性和财政支持力度,其中新加坡、马来西亚和泰国受益于AI及科技产业链扩张,印尼、菲律宾和越南的内需、政策或供给约束更为突出。通胀方面,中东冲突推高能源成本,厄尔尼诺扰动食品供给,各国价格压力有所分化,其中印度、菲律宾和越南的通胀压力相对突出。货币政策方面,在通胀压力的影响下,印度和菲律宾或将继续加息,其余经济体大概率保持观望。
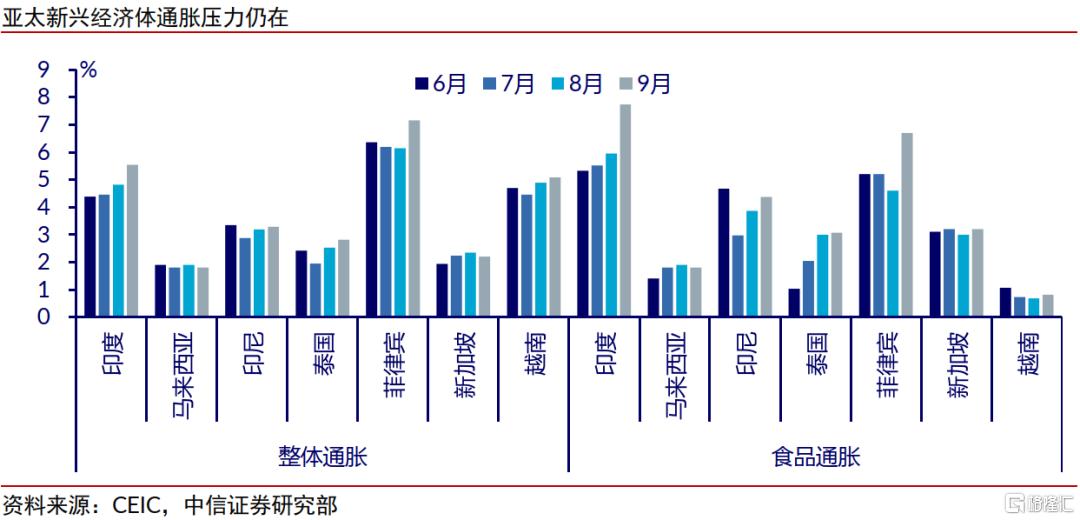
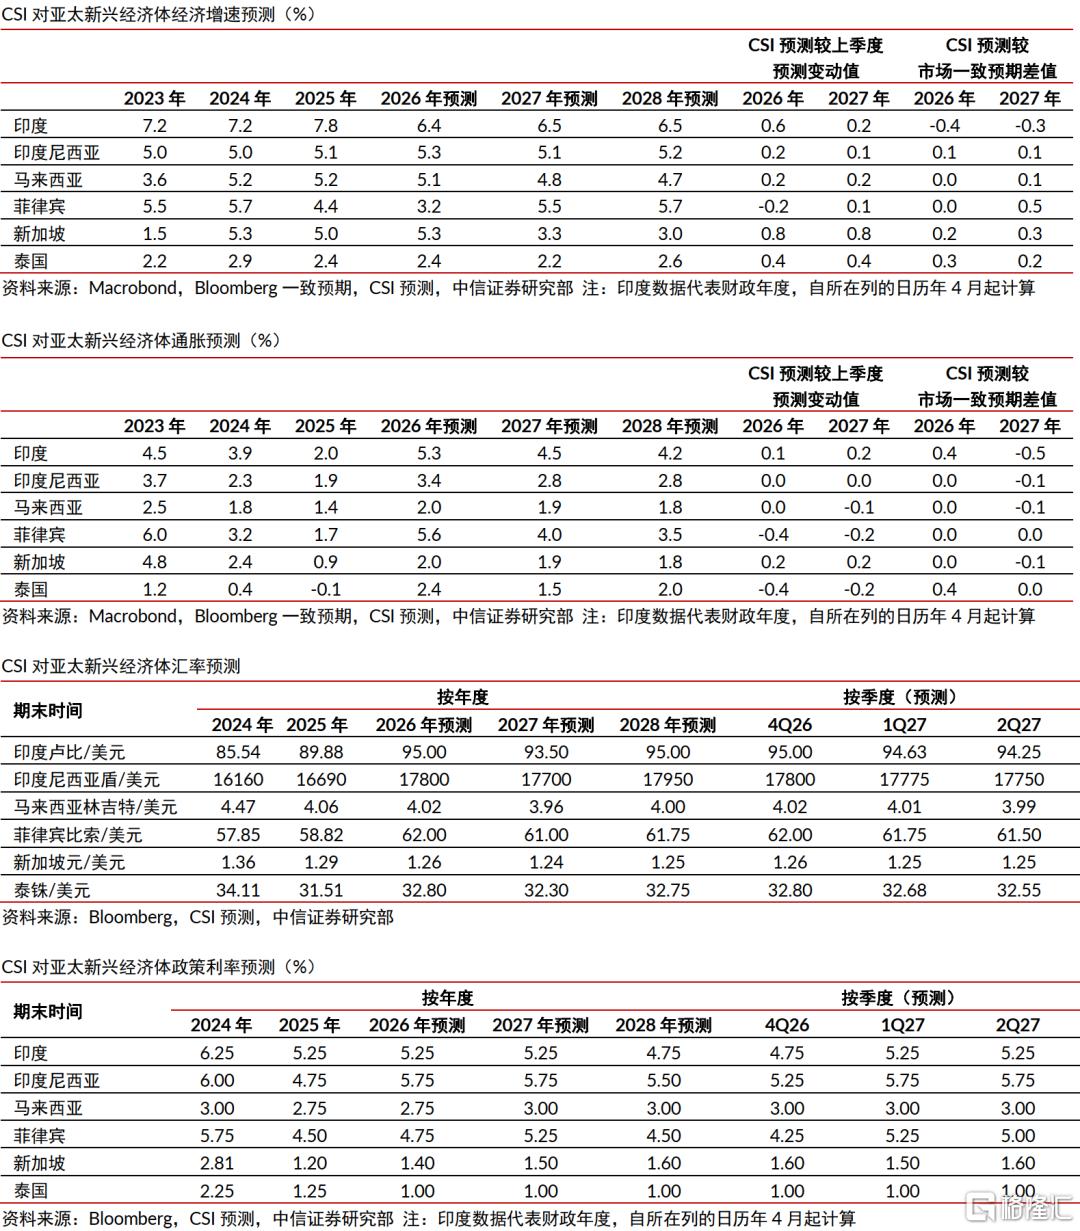
▍聚焦各国经济:
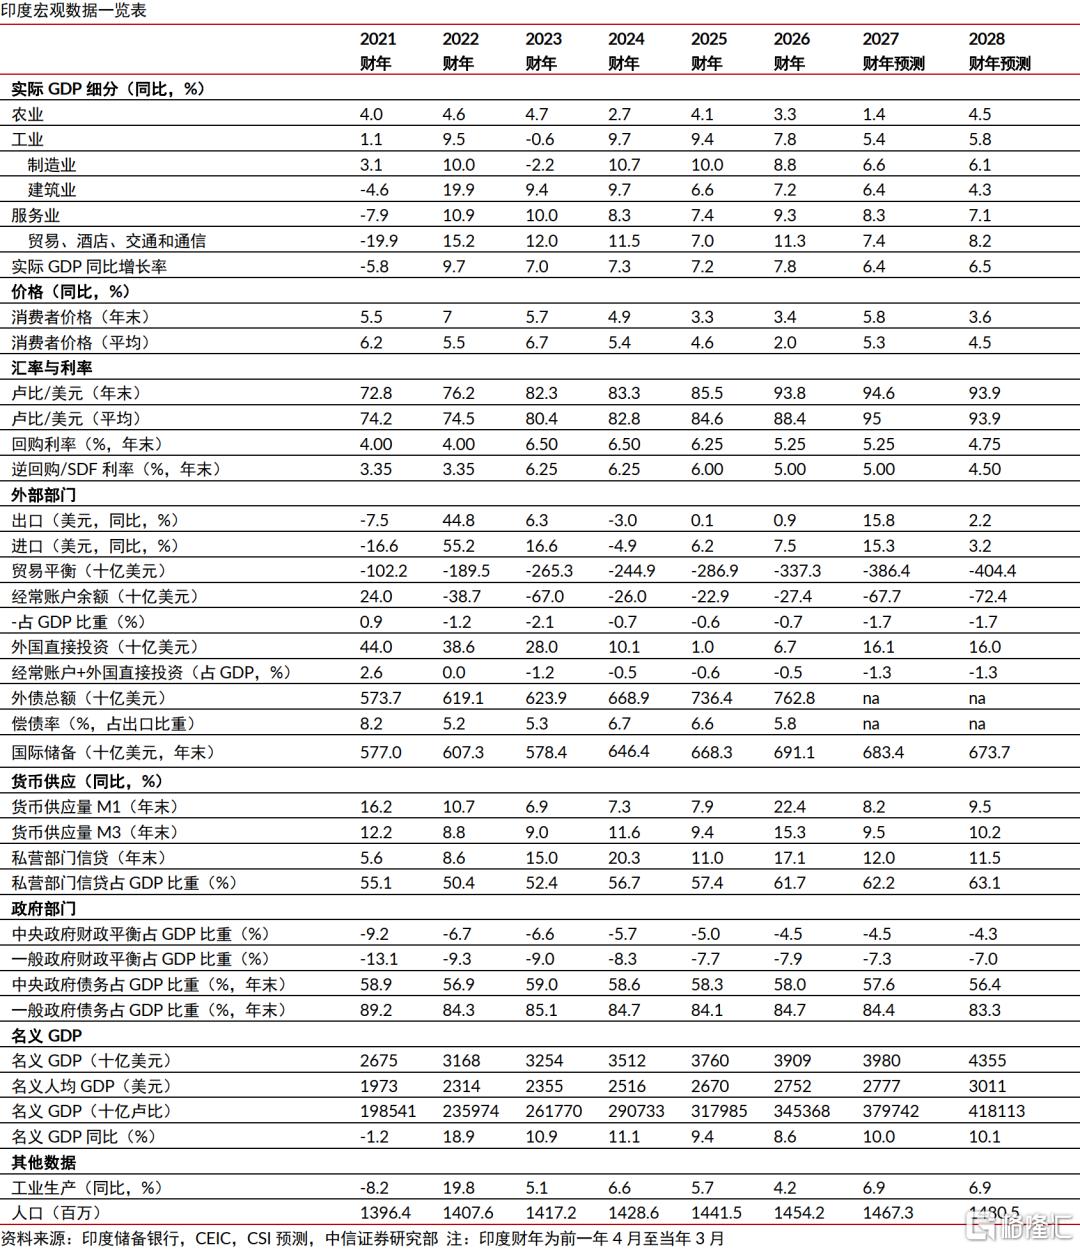
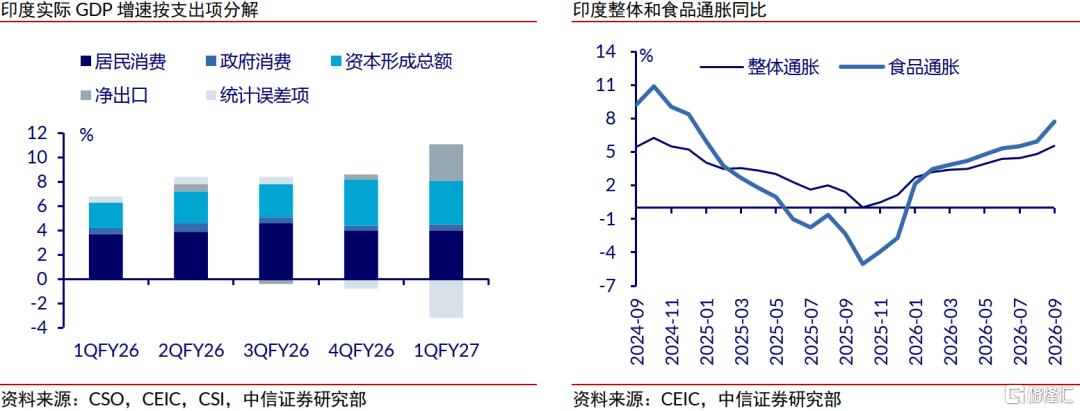
1)印度工业生产仍具韧性,但增长趋于不均衡,食品和进口成本推高通胀,印度储备银行或于12月再次加息;
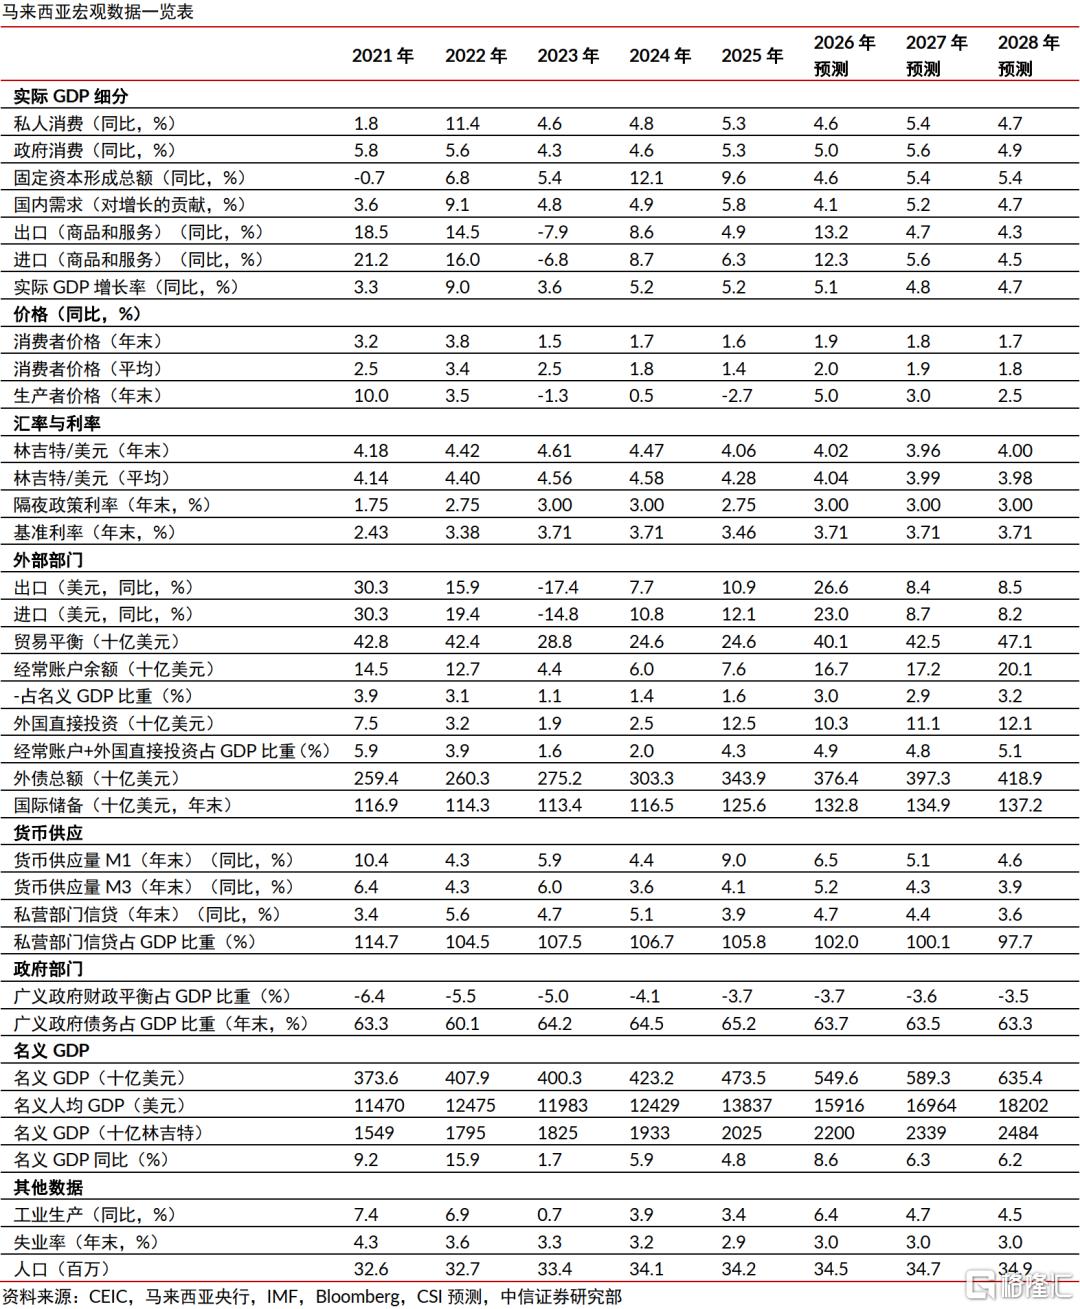
2)马来西亚制造业与出口继续支撑高于潜在水平的增长,通胀仍温和,马来西亚国家银行或于2027年1月进行一次性政策调整;
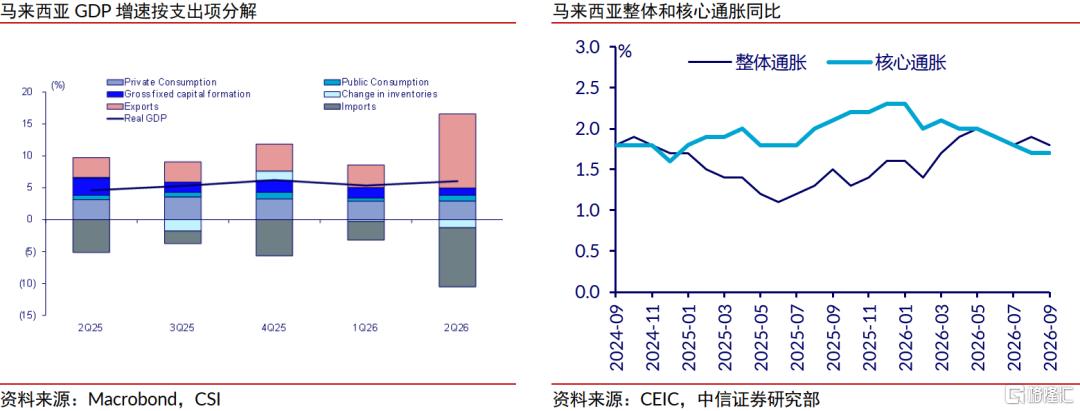
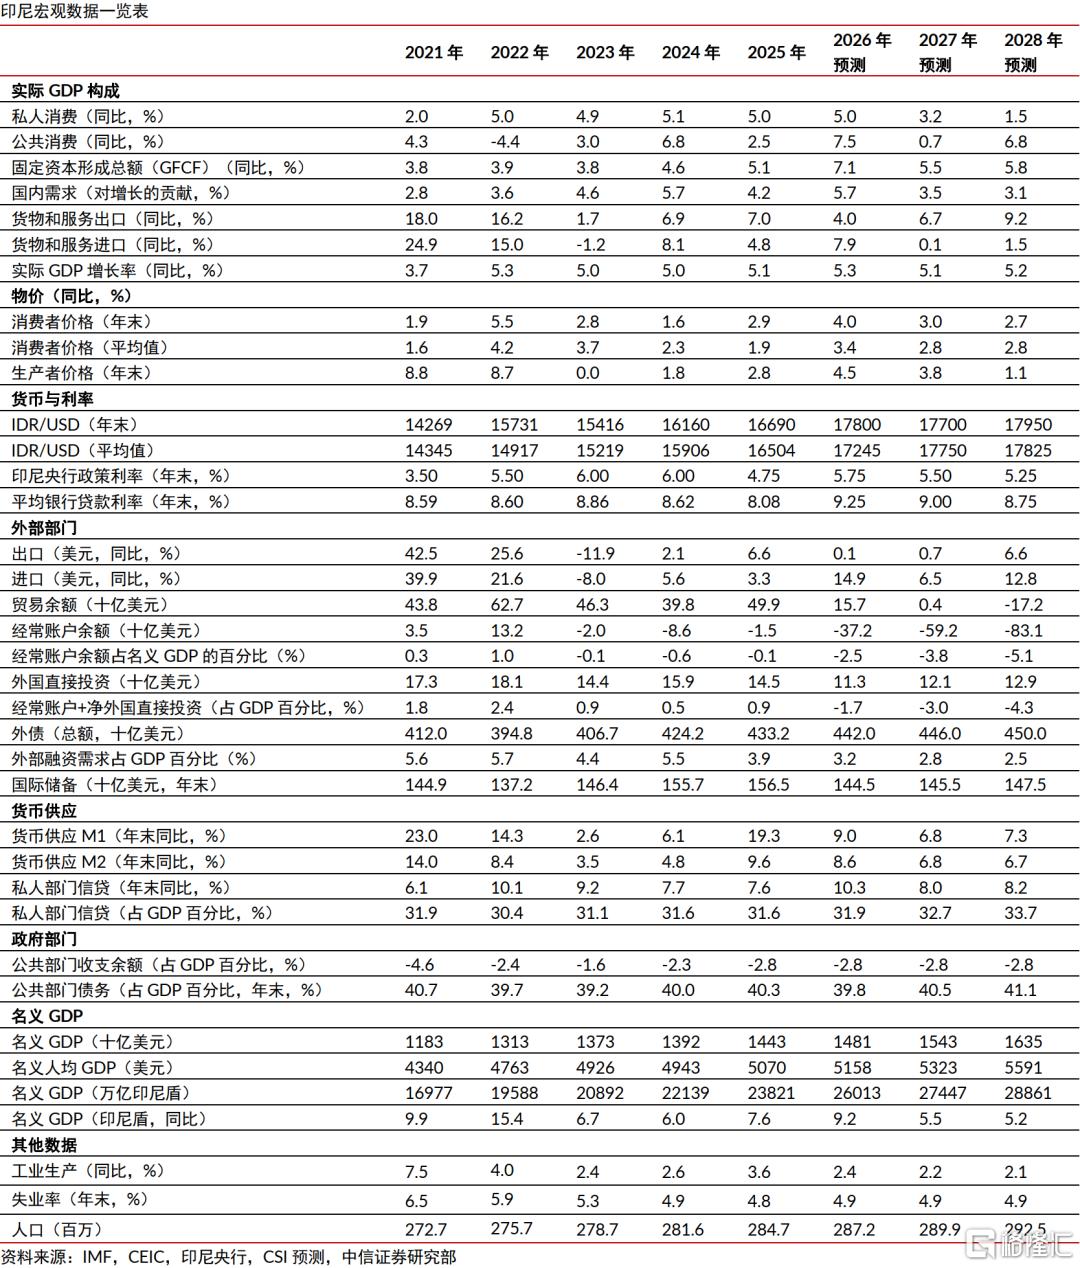
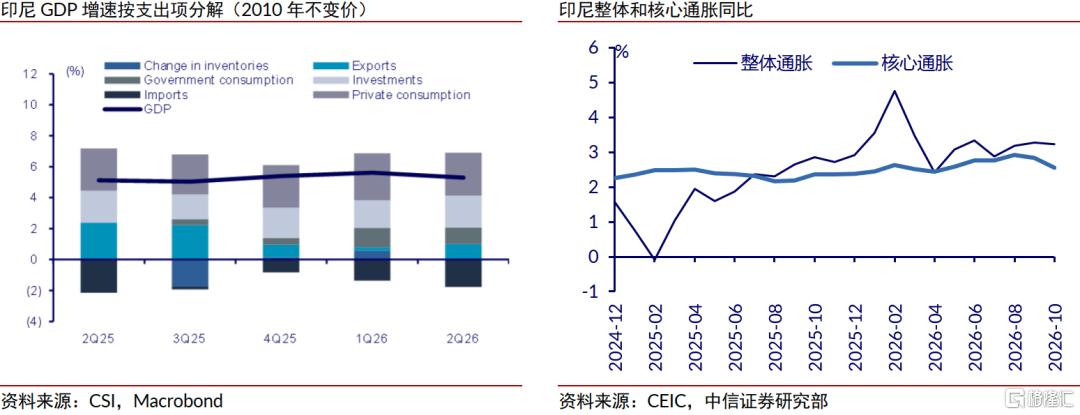
3)印尼制造业扩张加快、核心通胀回落,为央行维持利率提供空间,但汇率和资本流动压力仍可能触发年内加息;
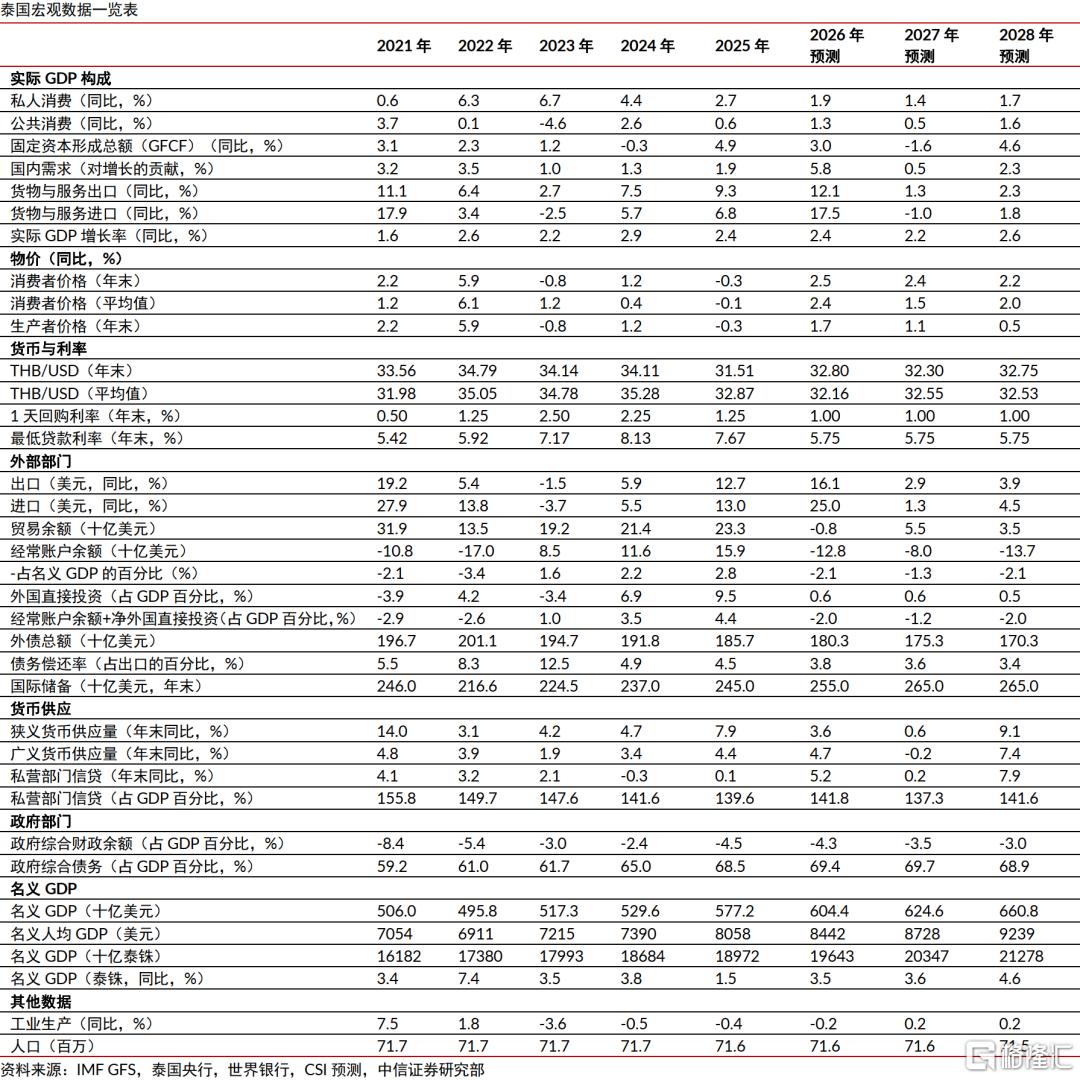
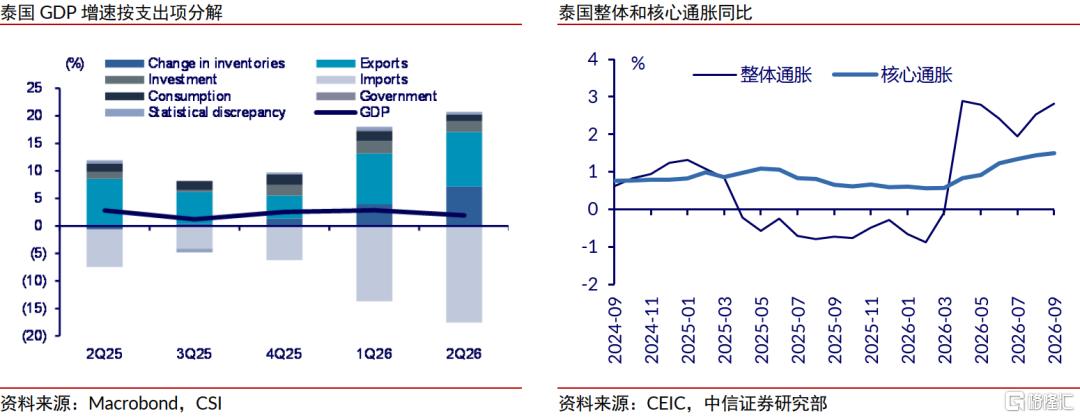
4)泰国科技出口和制造业扩张改善增长前景,但居民消费与旅游业仍偏弱,通胀可控使央行能够继续维持宽松利率环境;
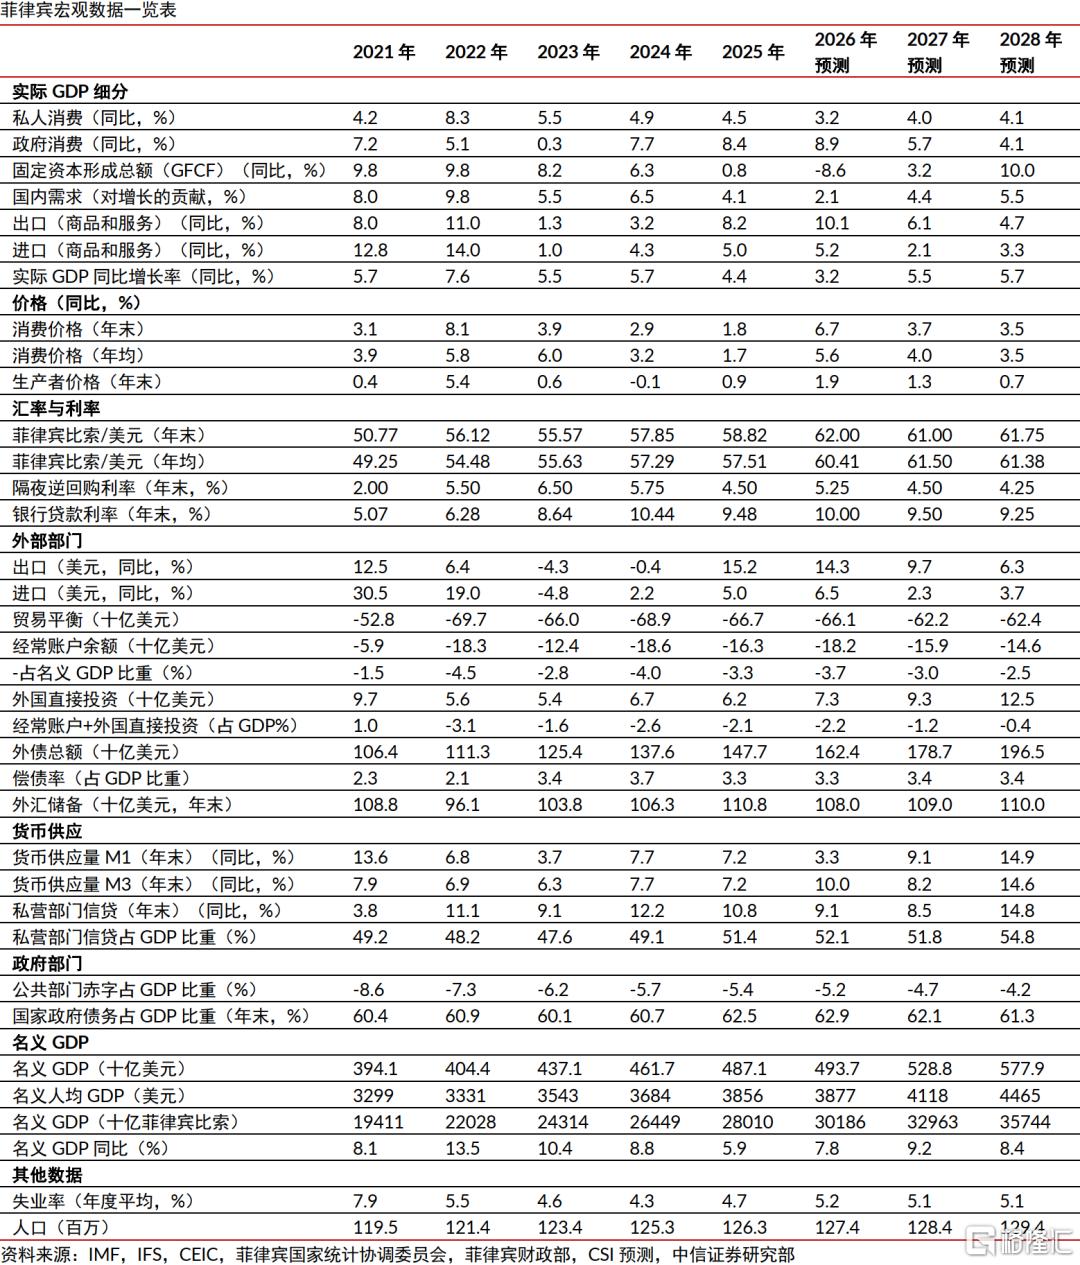
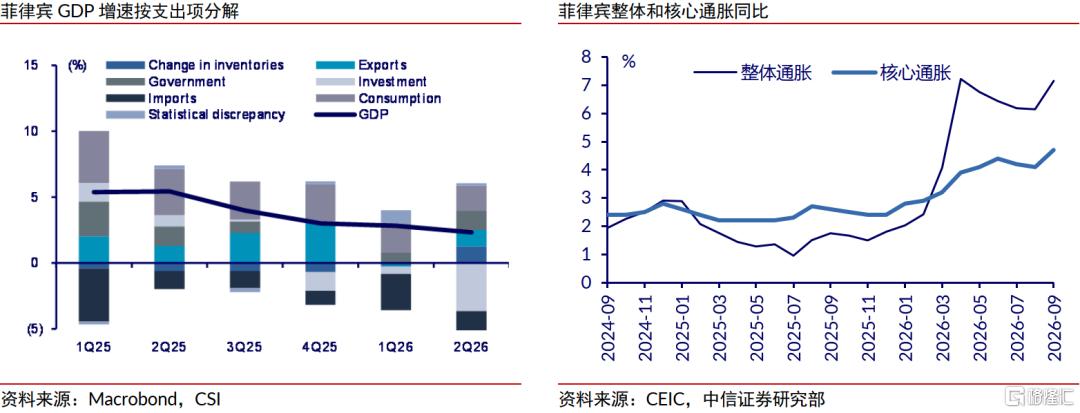
5)菲律宾增长恢复仍需时间,但食品、能源及二阶价格压力持续扩大,央行超预期加息后仍可能进一步收紧;
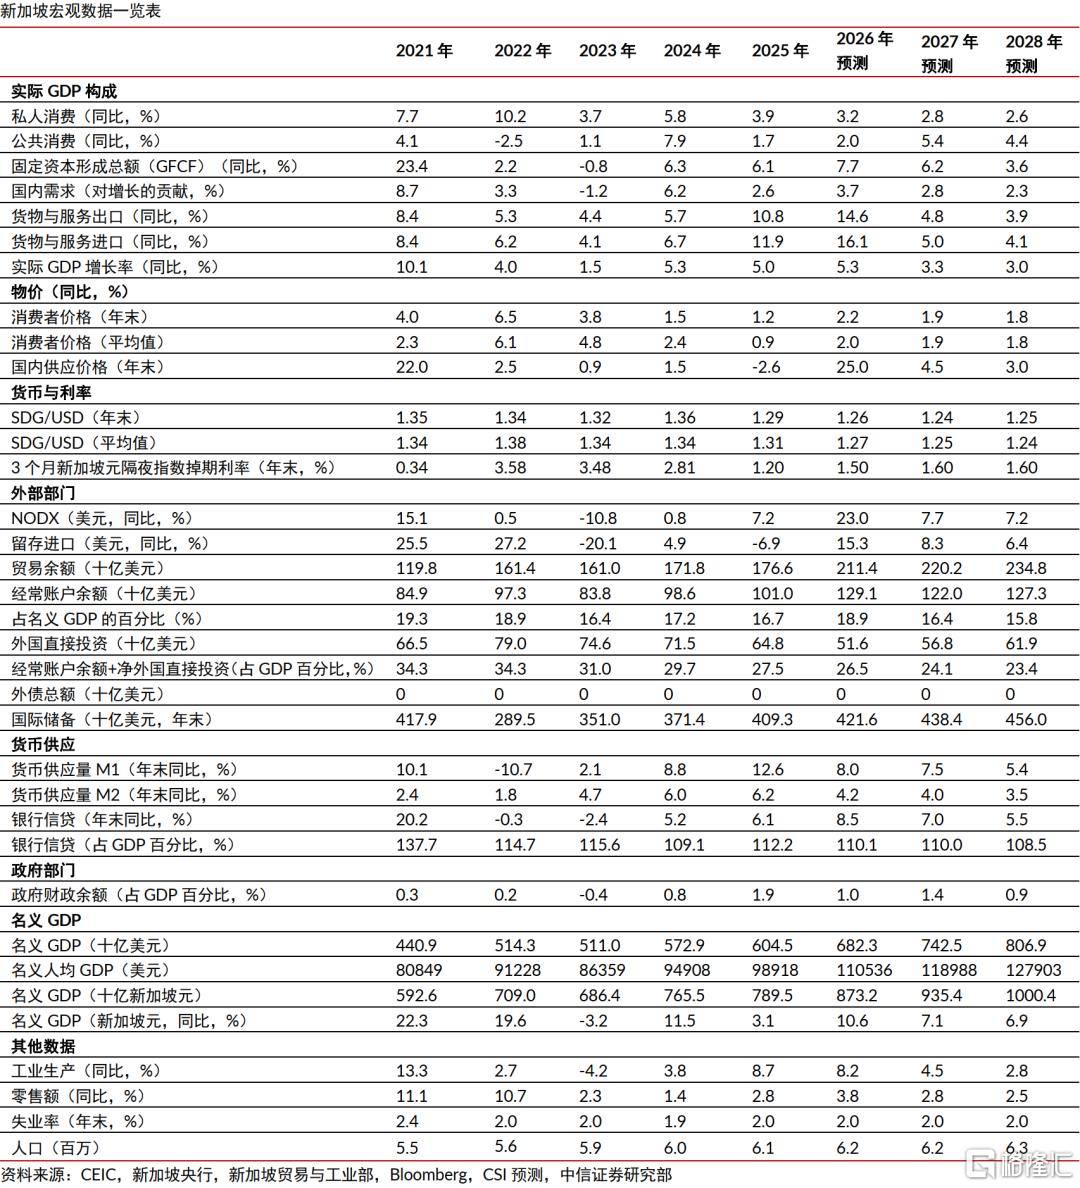
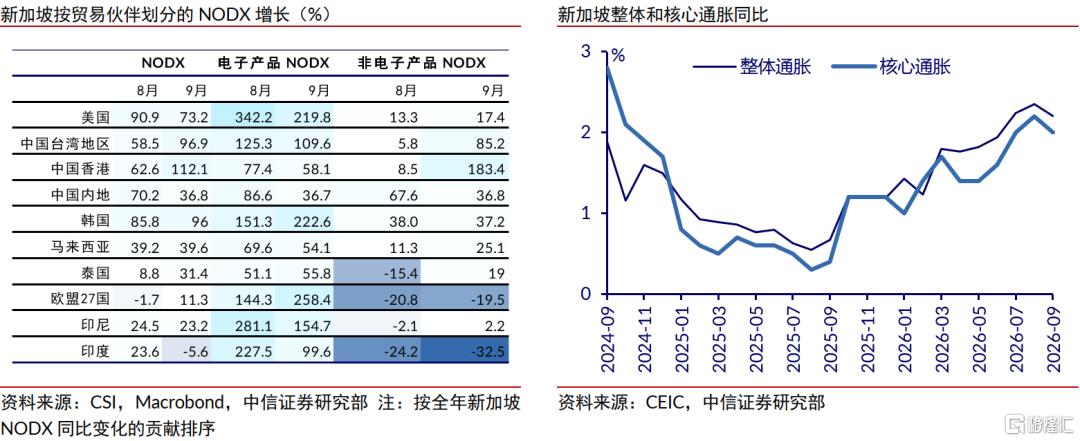
6)新加坡仍受人工智能和科技产业链支撑,但电子制造增长趋于正常化,通胀低于预期使金管局转向观望;
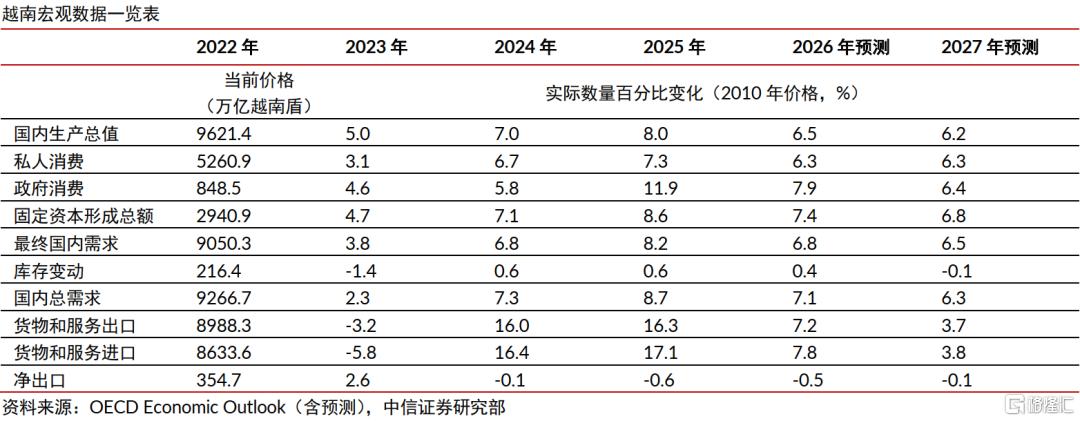
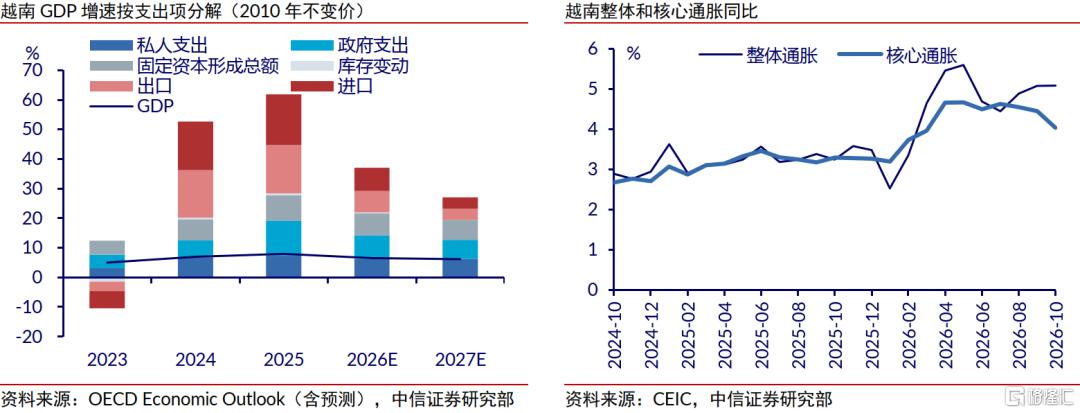
7)越南制造业继续扩张,但外需疲弱、原材料短缺和运输成本上升限制增长,货币政策或保持观望。
▍风险因素:
全球经济形势恶化超预期;全球地缘局势恶化超预期;新兴经济体基本面脆弱性超预期;部分新兴经济体政治动荡加剧等。
注:本文节选自中信证券研究部已于2026年11月9日发布的《亚太新兴经济体跟踪(16)—关注厄尔尼诺带来的潜在通胀压力》报告,分析师:杨帆S1010515100001;遥远S1010521090003;危思安S1010524080007;张念通;S1010525070003;张雨亭S1010525080002
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。