PPI冲顶路径与2027年中枢推演


随着PPI同比再创年内新高,2027年工业品价格将直面高基数考验,对2027年价格中枢的前瞻也成为当前宏观博弈的胜负手。10月PPI同比再度跃升至5.7%,创2022年7月以来新高,而这一超预期涨幅或非本轮价格上行的终点,我们的预测模型指向11月PPI同比存在再度突破的可能。
在地缘博弈加剧与能源阶段性供需错配的交织推动下,年内工业品价格强势已然明确。但跳出短期的读数博弈,2027年高物价环境是否会形成实质性固化?这一悬念不仅决定了明年中下游制造业能否顺利迎来利润修复的拐点,更将划定后续宏观逆周期政策的腾挪边界。
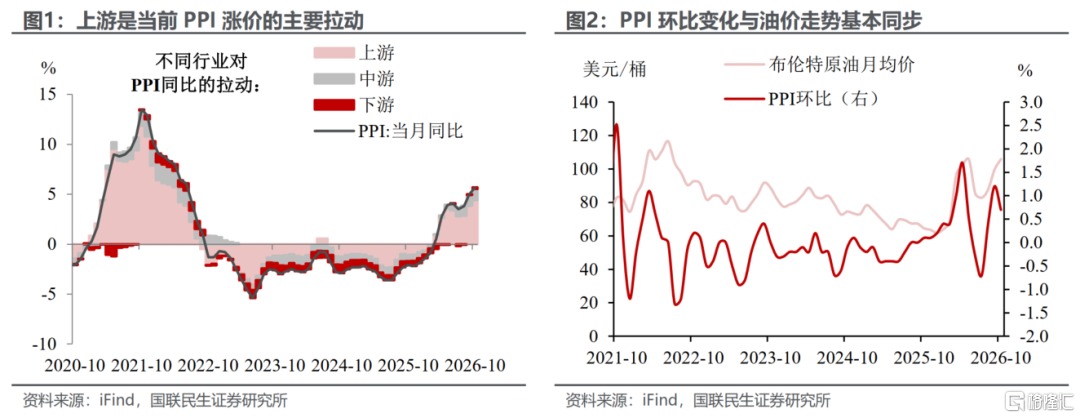
能源价格是本轮PPI上行的主要推手。油价方面,地缘冲突的反复带动国际油价高位震荡,布伦特原油下半年以来共经历7月底、9月中、10月底三轮脉冲且每轮价格均超过前轮高点,10月底最高升至116美元/桶附近,多轮涨价的滞后传导共同体现在10月的PPI中。煤价方面,冬季取暖负荷开始爬坡,迎峰度冬推升煤炭需求走强,而矿端供给扰动尚未完全修复,阶段性供需错配推升煤价上行。
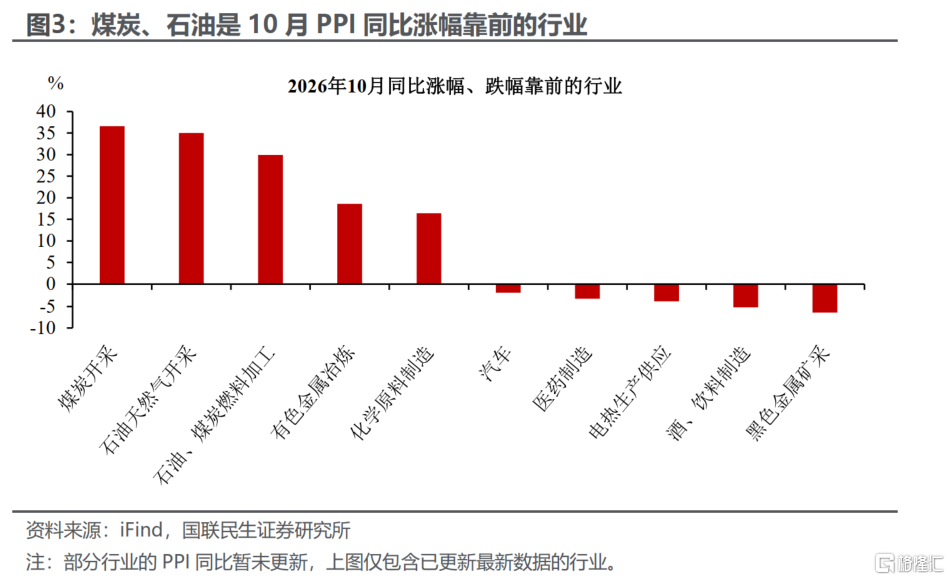
油煤共振几时休?国际油价10月底达到阶段性峰值后快速回落,美国中期选举后市场对冲突升级的预期明显收窄,原油的“战争溢价”逐步抽离,定价逻辑或将尽快回归供需基本面,明年在高基数与供给偏松作用下,涨价动能或难持续。煤炭方面,冬储需求对煤价形成底部支撑,但保供政策加码或逐步释放供应压力。10月焦煤价格环比下降11.5%,山西优混环比增速较前月明显收窄,价格端已现边际转松信号,预计冬储需求阶段性消退后,需求端的空缺将推动价格下行。
我们基于大宗商品价格构建了PPI近月与远月预测模型。近月模型以统计局旬度公布的50种重要生产资料为基础,通过静态与动态两条降维路径精炼变量,最终实现对当月PPI的同步预测。远月模型依托大宗商品价格向PPI的跨期传导逻辑,以大宗商品期货价格作为市场对未来价格的一致预期输入模型,可以前瞻未来6个月内PPI同比的走势。
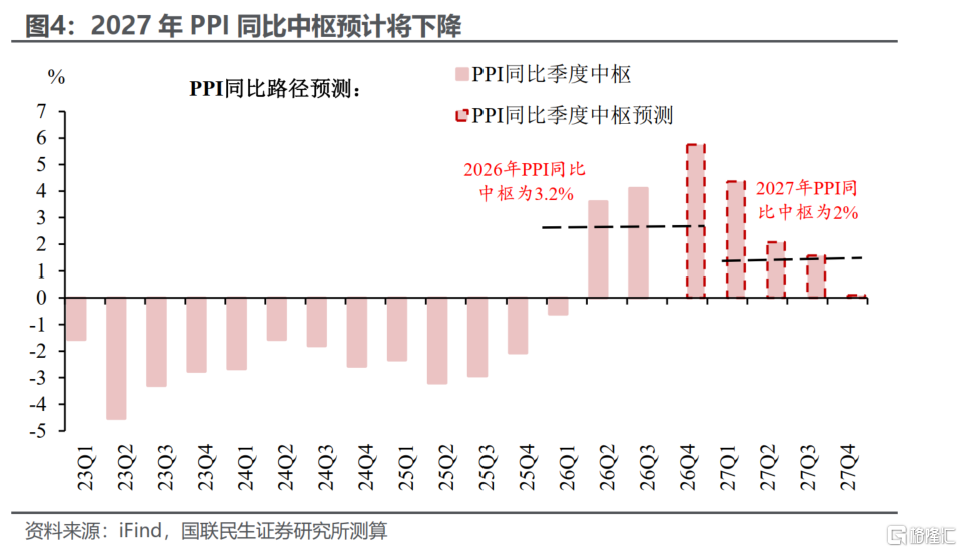
预测结果显示,年内PPI或在11月达峰,明年同比中枢预计将明显回落。模型结果显示,在10月底油价脉冲的滞后传导作用下,PPI同比预计在11月达到5.8%的年度峰值后转为回落。当前原油期货价格隐含今年12月至明年一季度末油价环比平均下降4%的市场预期;基于此,明年PPI同比将较今年明显回落,中枢预计在2%附近,回落斜率取决于国际油价后续是否反复以及国内生产端需求回暖的节奏与幅度。
风险提示:未来政策不及预期;国内经济形势变化超预期;出口变动超预期。
注:本文来自国联民生证券2026年11月9日发布的《国内通胀观察系列:PPI:冲顶路径与2027年中枢推演》,报告分析师:陶川 S0590525110006,钟渝梅 S0590525110008、刘宏彦 S0590126070004
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。