中信证券:美股有望阶段性企稳,趋势性上行仍任重道远


美国中期选举后AI产业监管&IDC建设等潜在担忧的过度悲观定价,叠加短期悲观AI叙事,为近期美股科技板块抛售的核心触发因素。伴随短期流动性压力快速出清,以及市场对民主党政治风险的逐步理性定价等,美股市场有望阶段性企稳,并回归高频AI叙事主导下的区间震荡状态。中期维度,美股科技仍面临两难境地,AI产业投入&产出间巨大GAP、节奏错位是市场需要着力解决的核心问题,后续市场趋势性向上突破,需更多依赖于Coding之外新货币化场景的落地,以实现AI良性循环。否则,持续沉重的Hyperscaler FCF约束、华尔街“焦虑&短视”等压力,将通过迫使产业放缓AI CAPEX等方式,以对齐AI投入、产出节奏,并持续压制半导体硬件板块表现。
▍市场回顾:自2025/04解放日以来的最为惨烈抛售。
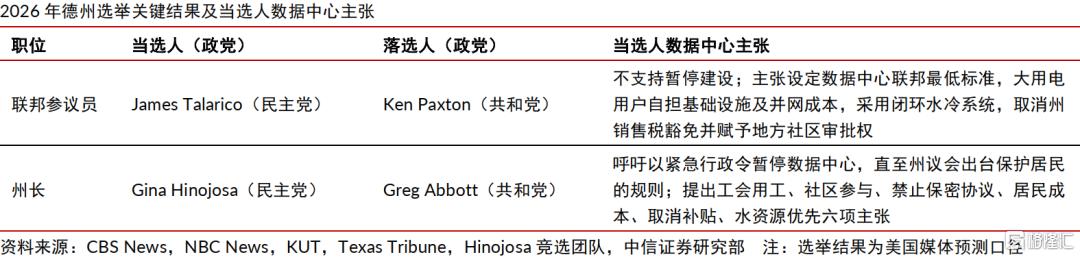
周四美股市场表现惨烈,S&P500、纳斯达克指数日内分别-4.4%、-5.5%,纳指正式进入技术调整区间,SOX指数-12.2%,单日惨烈度甚于科网泡沫破裂时候。美国中期选举民主党横扫两院,以及民主党候选人在德州州长选举中意外胜出,成为市场下跌主要触发因素。同时叠加AI阶段性悲观叙事、市场拥挤仓位&激进降杠杆等因素,半导体硬件的下跌迅速演变为美股权益资产的全面抛售,市场惨烈度远超当下产业基本面的合理解释范围。
▍交易诱因:AI产业监管、IDC建设等政治风险的短期过度悲观定价。
美国中期选举后民主党带来的潜在风险主要集中于联邦层面AI产业监管、州&社区层面IDC建设等,中信证券判断短期市场对相关政治风险的定价明显过度:
1)产业监管,目前两党关于AI产业战略重要性的认知并无明显分歧,且考虑到总统行使否决权可能性等,中信证券预计联邦层面推进激进政策监管立法可能性较低;
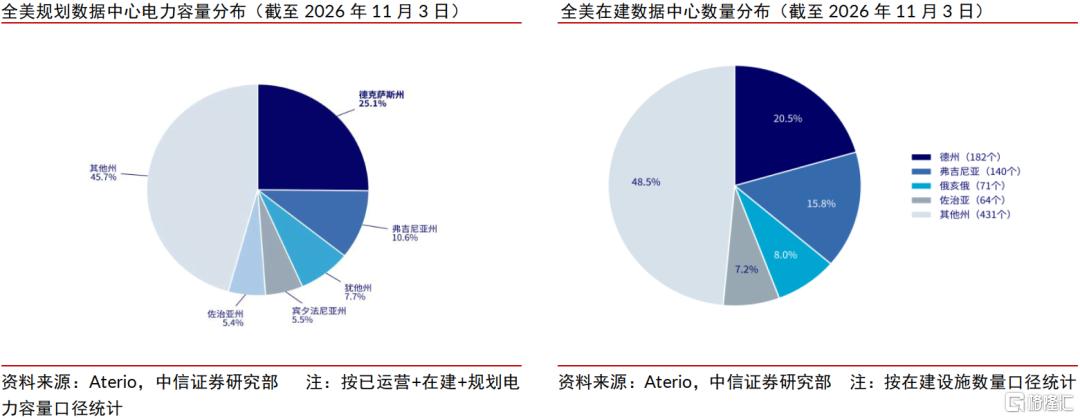
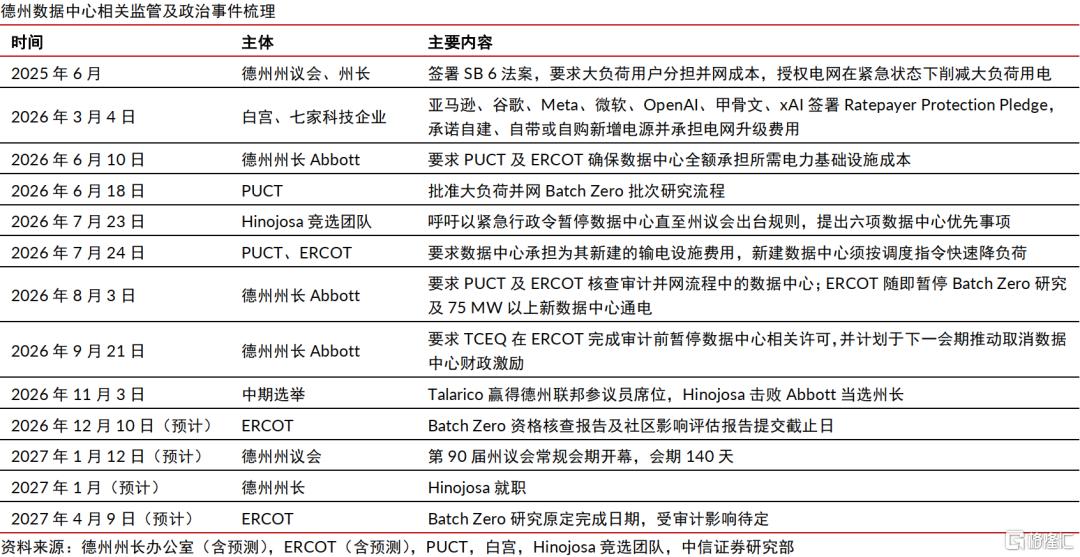
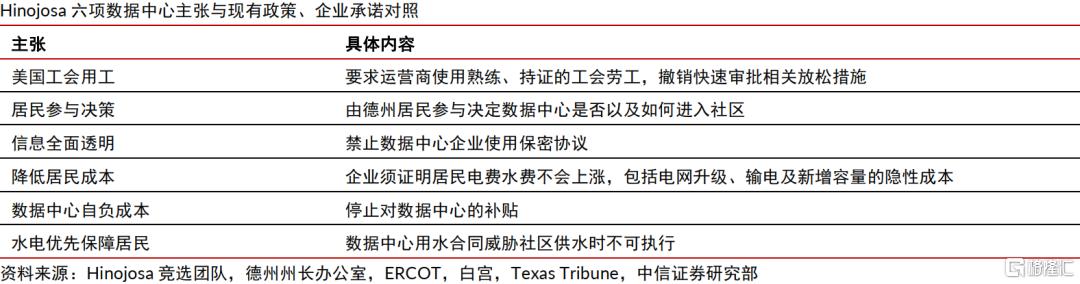
2)IDC建设,根据Aterio,德州占据全美IDC pipeline容量25%,其IDC产业政策为全美风向标。德州州长当选人Hinojosa主张聚焦IDC以何种条件进入德州而非是否允许建设。中信证券判断当选州长就任后可能推动审查周期或较此前共和党时候延长3~6个月左右,并更多影响2028年AI算力部署。考虑到IDC对区域GDP显著贡献(高个位数),中信证券预计后续准入政策大概率通过要求企业承担额外电力、水资源成本以安抚居民,实现门槛并不困难。目前Hinojosa提出的六项数据中心主张已有较多基础:亚马逊、谷歌、Meta、微软等已于3月签署相关声明,承诺自建、自带或自购新增电源并承担电网升级费用。
▍短期判断:抛售接近阶段性尾声,大概率回归区间震荡行情。
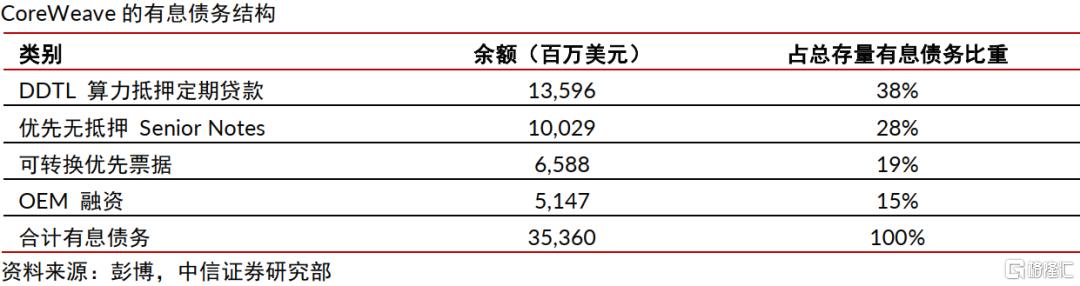
伴随剧烈下跌后市场流动性压力快速出清,以及投资者对民主党政治风险的逐步理性定价等,中信证券判断市场有望阶段性企稳,但趋势性上行仍然任重道远。自6月中旬以来,美股AI交易便在短期强劲基本面、中期AI产业担忧之间来回拉扯。而短期AI技术发展方向、节奏都充满了随机性,使得资本市场持续围绕高频变化的AI叙事不断来回震荡,同时债券CDS、股价之间的相互传导,亦相应推高短期市场的波动性。考虑到更具说服力的指标(科技巨头债券CDS、公开市场短期算力租赁价格、硅谷一级市场融资景气度等)仍未出现明显裂痕,当下市场担忧的Neocloud无担保债券CDS飙升,以及谷歌、亚马逊等企业季度FCF转负等,尚不足以支撑AI泡沫破灭叙事,以及推动市场的持续单边下行,短期市场将大概率继续回归区间震荡行情。
▍中期展望:两难境地,AI投入、产出节奏匹配为市场演绎的核心。
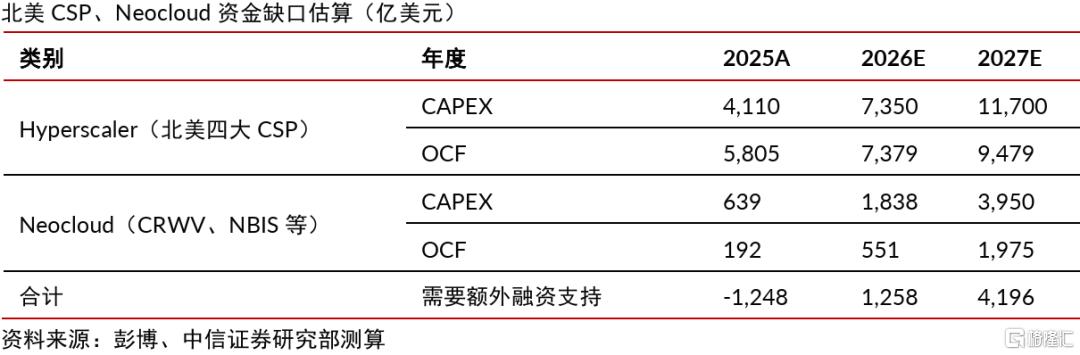
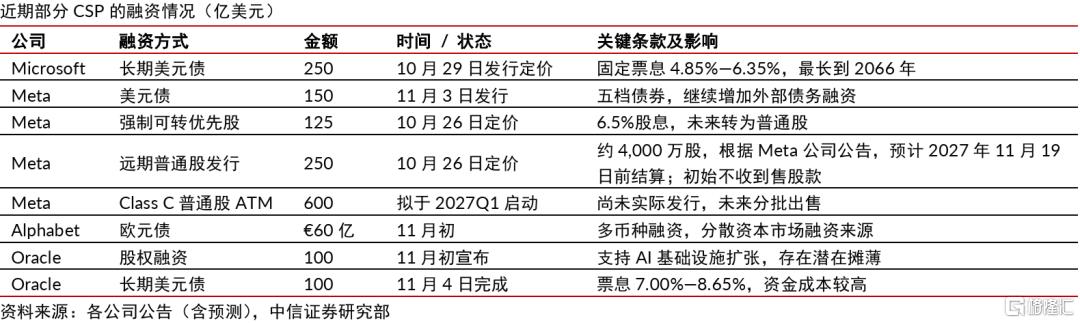
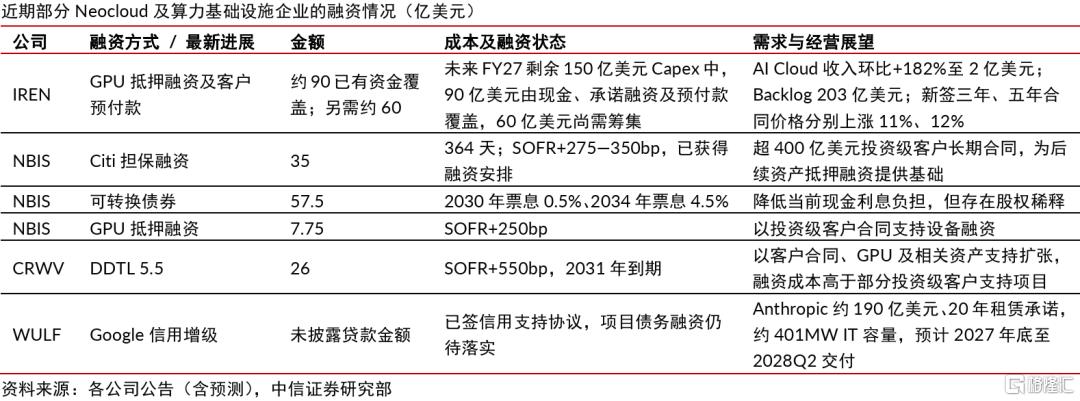
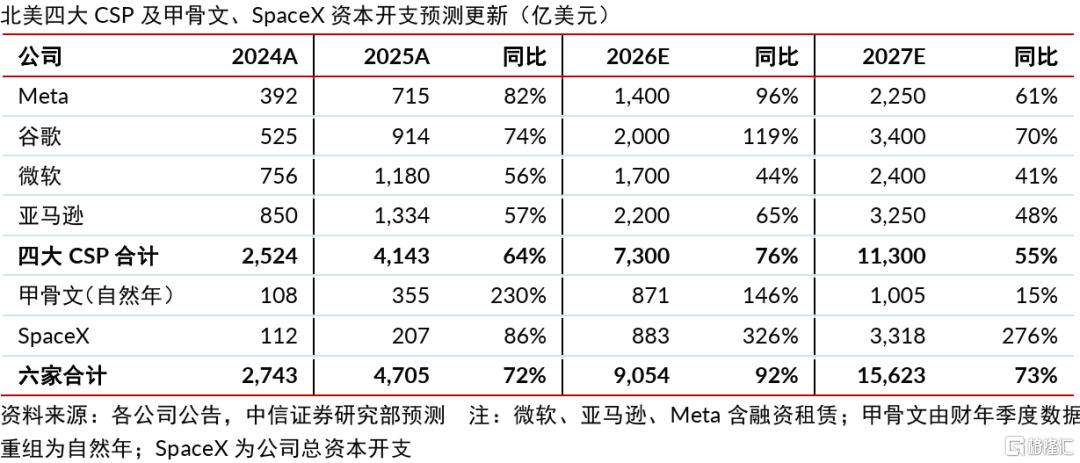
自2022Q4爆发至今,AI产业发展已4年,中信证券估算全球AI CAPEX 2026年超过1万亿美元,2027年料将继续增长70%左右,庞大CAPEX支出已推动亚马逊、谷歌、META季度FCF转负,并通过进入企业债券市场推高美国社会融资成本、加剧经济脆弱性。当下AI货币化场景的匮乏、投入&产出之间的巨大GAP,已成为市场质疑AI产业前景,并需要着力解决的核心问题。后续市场趋势性向上突破,需更多依赖于Coding之外新货币化场景落地,以推动AI良性商业闭环,表面的技术炫酷已很难取悦市场。否则,Hyperscaler不断沉重的资产负债表压力、华尔街“焦虑&短视”等,将对全球AI CAPEX投入造成持续约束,并相应带来AI半导体硬件收入增速放缓、供需结构反转等潜在风险。
▍风险因素:
民主党AI监管、IDC准入约束超预期;AI模型能力演进不及预期;算力建设与供给不及预期;终端应用商业化不及预期;行业竞争加剧;AI监管不确定性;AI重大安全事件;宏观经济与地缘政治风险等。
▍投资建议:
伴随短期流动性压力快速出清,以及市场对民主党政治风险的逐步理性定价等,美股市场有望阶段性企稳,并回归高频AI叙事主导下的区间震荡状态。但AI产业投入&产出间巨大GAP、节奏错位仍是市场中期需要着力解决的核心问题,后续市场趋势性向上突破,需更多依赖于Coding之外新货币化场景落地,否则全球AI CAPEX投入将面临持续压力,并相应压制半导体硬件板块的表现。
注:本文节选自中信证券研究部已于2026年11月8日发布的《前瞻研究行业美股科技板块专题报告—美股科技:两难境地,但抛售接近阶段性尾声》报告,分析师:陈俊云S1010517080001;徐广鸿S1010525080005;高飞翔S1010523060003;贾凯方S1010522080001;刘天昊S1010525010002;何林桓S1010525090005
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。