威尔鑫·视界 ׀ 基金投机做空致金价大幅下跌 黄金投资需求逆势强化构成底线


威尔鑫·视界 ׀ 十月经济金融
基金投机做空致金价大幅下跌 黄金投资需求逆势强化构成底线
2026年11月01日 威尔鑫投资咨询研究中心首席分析师 杨易君
十月金银贵金属大幅下跌缘于对冲基金投机性做空
全球黄金ETF投资需求在九月、十月逆势强化
美国经济强势韧性及通胀上行压力令美元继续趋强,贵金属市场对应承压
商品、油价强势韧性、流动性趋势转暖意味欧美通胀难以回落
七月、十月深成指摘10年跌幅榜冠亚军,结合经济基本面关联思考,摒弃价值理念的程序化交易对金融环境的副作用显而易见
十月金银贵金属
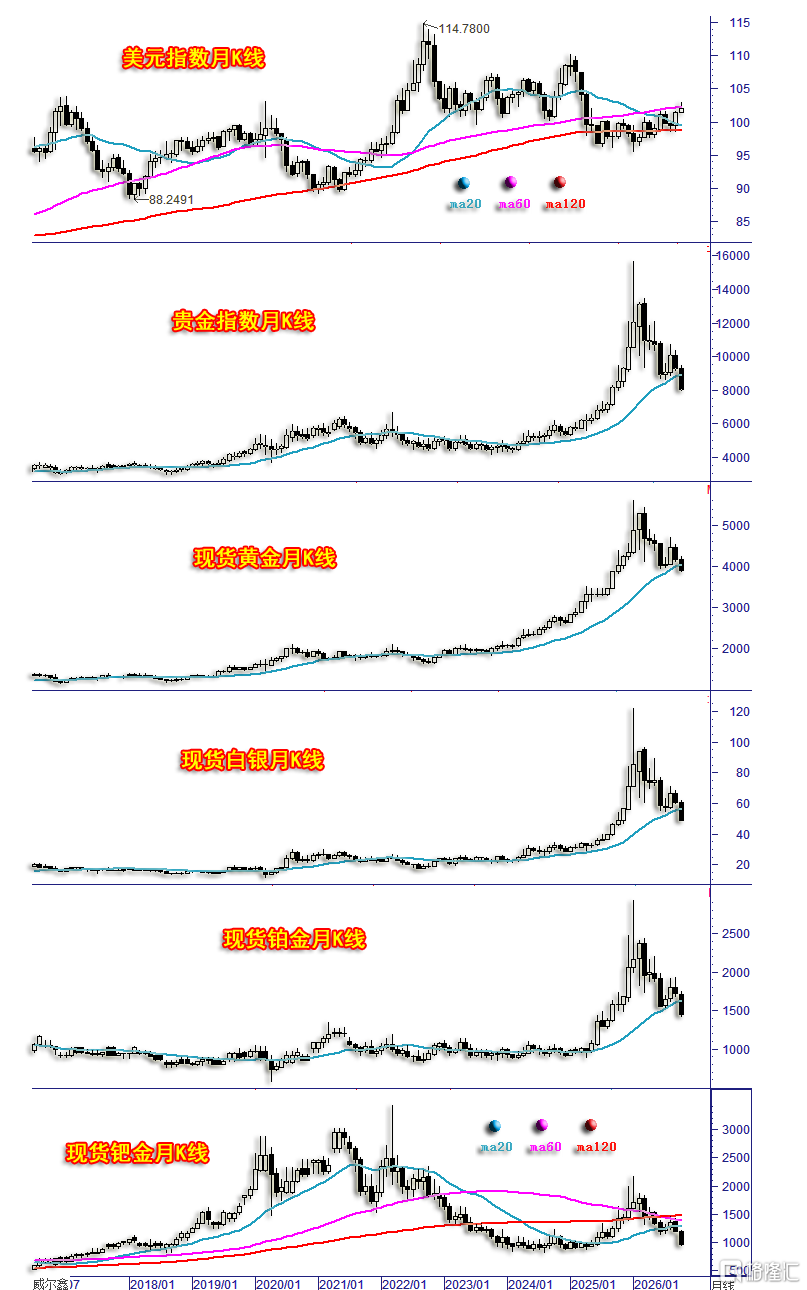
国际现货金价以4156.30美元开盘,最高上试4226.59美元,最低下探3870.13美元,报收3875.06美元,下跌282.29美元,跌幅6.79%,振幅8.57%,月K线呈震荡下行光脚长阴线,跌幅与九月相当。年内下跌10.18%。
美元指数以101.467点开盘,最高上试102.945点,最低下探101.44点,报收101.95点,上涨490点,涨幅0.483%,振幅1.483%,月K线呈震荡上行中小阳线。年内上涨3.795%。
wellxin贵金指数(金银钯铂)以9258.76点开盘,最高上试9453.58点,最低下探7963.21点,报收8002.81点,下跌1257.55点,跌幅13.58%,振幅16.09%,月K线呈震荡下行长阴线。年内下跌24.05%。
国际现货银价以60.395美元开盘,最高上试62.077美元,最低下探48.847美元,报收49.13美元,下跌11.267美元,跌幅18.66%,振幅21.906%,月K线呈震荡下跌光脚长阴线。年内下跌31.06%。
现货铂金下跌16.103%,振幅19.079%,报收1439.00美元。年内下跌29.95%;
现货钯金价格下跌19.16%,振幅21.1%,报收975.59美元。年内下跌39.221%;
十月美元指数虽再创一年半新高,但遇阻60月均线后,上涨失速信号明显。整个贵金属市场继九月大幅下跌后,十月进一步加速下跌,光脚长阴击穿20月均线,趋空氛围浓厚,下跌动能十足。尤其钯金市场,竟然再度靠近2024年的数年周期底部区。
后期市场,就宏观技术形态观察,需重点观察美元指数能否有效突破作为中期牛熊分水岭的60月均线阻力,贵金属、金银价格是否有效击穿20月均线支撑。
若美元指数有效遇阻60月均线,金银市场可能在十一月惯性下跌后见底。
若美元指数向上有效突破60周均线阻力,金银市场仍可能延续弱势,但同时需注意避险需求情绪会否在金银市场强化。因为美元指数向上突破,理论上会令全球股市面临更大下行压力,不排除市场基于金融动荡忧虑而寻求金银避险。
上周
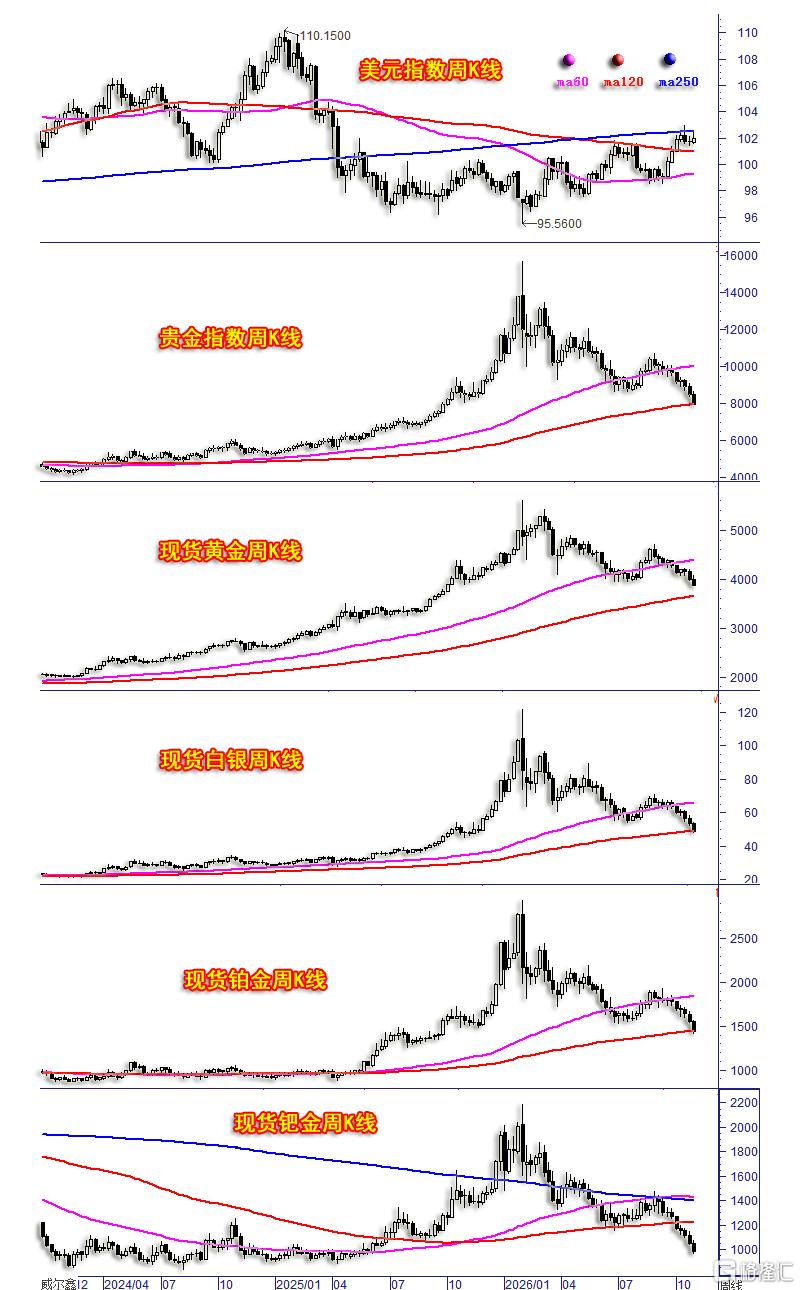
国际现货金价以3995.14美元开盘,最高上试4082.53美元,最低下探3870.13美元,报收3875.06美元,下跌120.48美元,跌幅3.015%,振幅5.316%,周K线呈光脚长阴线。
美元指数以101.64点开盘,最高上试102.49点,最低下探101.58点,报收101.95点,上涨200点,涨幅0.197%,振幅0.894%,周K线呈震荡上行小阳线。
wellxin贵金指数(金银钯铂)以8505.76点开盘,最高上试8657.82点,最低下探7963.21点,报收8002.81点,下跌505.84点,跌幅5.95%,振幅8.16%,周K线呈光脚长阴线。
国际现货银价以53.83美元开盘,最高上试54.62美元,最低下探48.85美元,报收49.13美元,下跌4.77美元,跌幅8.84%,振幅10.719%,周K线呈光脚长阴线。
现货铂金下跌7.053%,振幅9.298%,报收1439.00美元。
现货钯金价格下跌6.38%,振幅9.585%,报收975.59美元。
贵金属、金银市场击穿七月形态底部后加速下跌,直逼120周均线,美元则继续承压于250周均线。就最近三周市场观察,美元遇阻250周均线后未再创新高,但贵金属却进一步加速下跌。阶段后市,技术面将重点关注美元指数对250周均线的作用力反应,120周均线对贵金属市场的支撑力度如何。
最新金银外汇市场资金流向
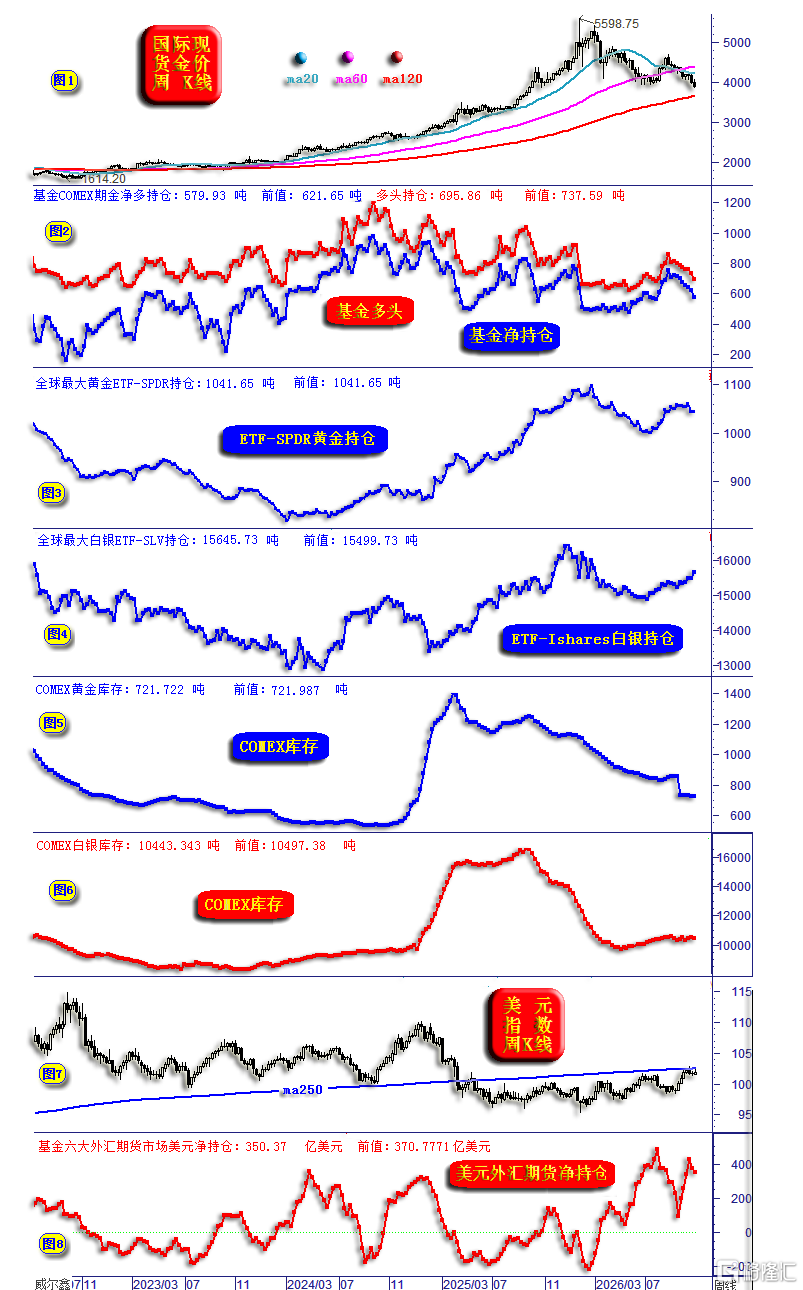
小图3信息,最新基金在COMEX期金市场中的净多持仓为579.93吨,相较于前周的621.65吨减少41.72吨。基金多头持仓695.86吨,相较于前周的737.59吨,减少约41.7吨。足见上周对冲基金在COMEX期金市场做空力度很大,做空动能完全来自基金多头减持,基金空头持仓几无变化。
小图3信息显示,全球最大的黄金ETF-SPDR持仓1041.65吨,相较于前周没有变化。
小图4信息显示,全球最大的白银ETF-SLV持仓15645.73吨,相较于前周15499.73吨,增加146吨。
小图5信息显示,最新COMEX黄金库存721.722吨,相较于前周的721.987吨,几无变化,但库存趋势总体利空黄金。
小图6信息显示,最新COMEX白银库存10443.343吨,相较于前周的10497.38吨,减少约54吨,库存趋势大体持平。
十月对冲基金在COMEX期金市场的净多减持刚好100吨,全球最大黄金ETF-SPDR总计减持约13吨,全球最大白银ETF-SLV增仓约267吨。
上述信息不难看出,十月金市做空动能主要来自基金在COMEX期金市场,代表投资需求的金银ETF持仓并不构成利空。
小图6、7美元指数及基金在六大外汇期货市场中的美元名义净持仓,目前为净多350.37亿美元,相较于前周的370.7771亿美元,持仓继续回落约20.4亿美元,利空美元。
美元通用技术面,如月K线信息:
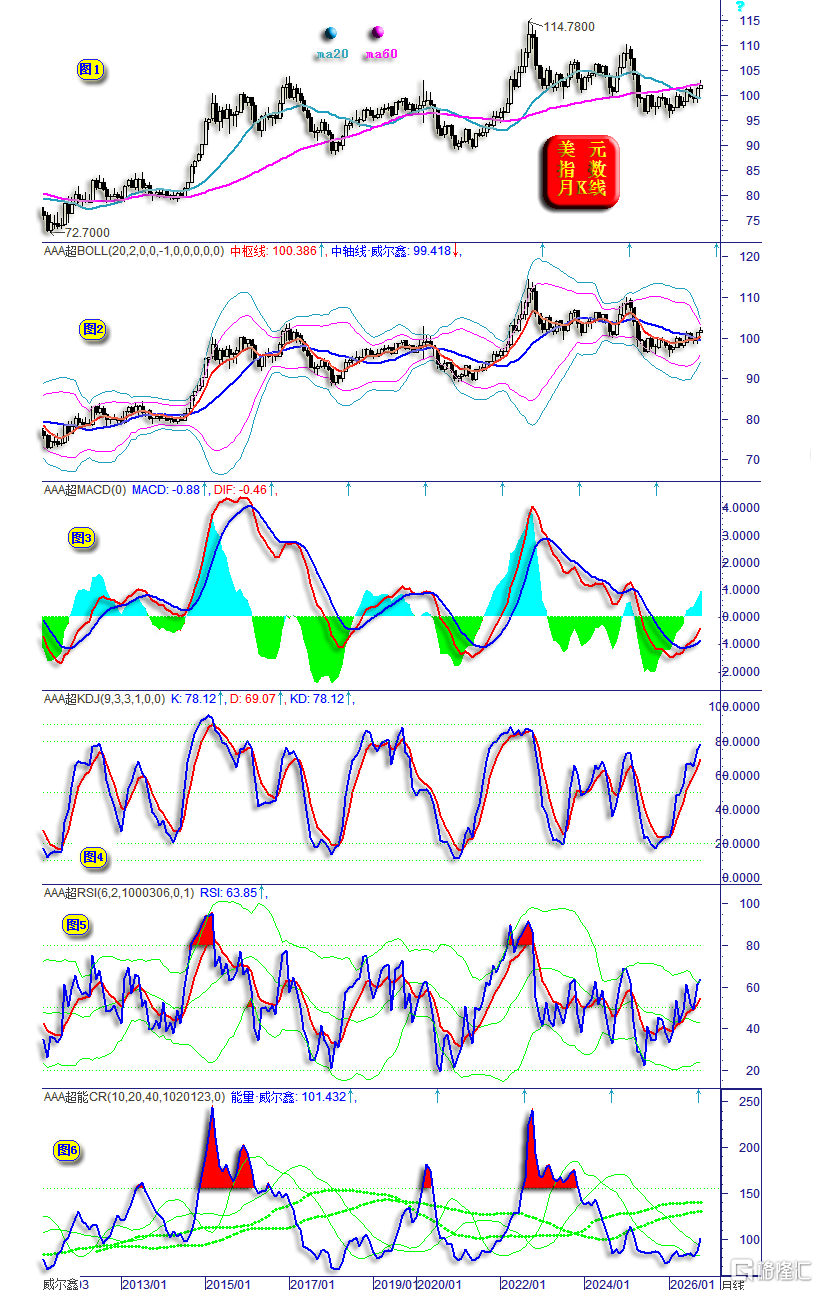
主图重点观察美元指数面对60月均线阻力,最终是向上突破,还是有效承压,进而关联影响贵金属、基本金属,乃至资本市场。
小图2信息显示,美元月线布林通道快速收口,且当前美元指数触及上轨压力,应注意阶段压力。形态趋势而言,极度收口意味着趋势变盘在即,或加速上行确认中期牛市,或转而回落示意反弹结束。
小图3,美元MACD趋势信息,目前在十几年宏观牛市相对低位区呈回暖金叉,趋势信号看涨。
小图4,月线KD指标创三年新高,触及超买区,信号总体偏多。
小图5,月线RSI指标位于常态多头区,指标虽再创一年多新高,但距离超买区信号较远,指标信号同样偏多。需注意指标布林上轨是否构成阻力。
小图,CR能量指标向上穿越副震带,周期见底后的涨势确定性较高。但上方距离主震带位置较远,说明向上将面临层层阻力,直至突破主震带,方可言牛市回归。
就月线技术形态表象观察,总体支撑美元强势延续。
金价通用技术面,如月K线信息图示:
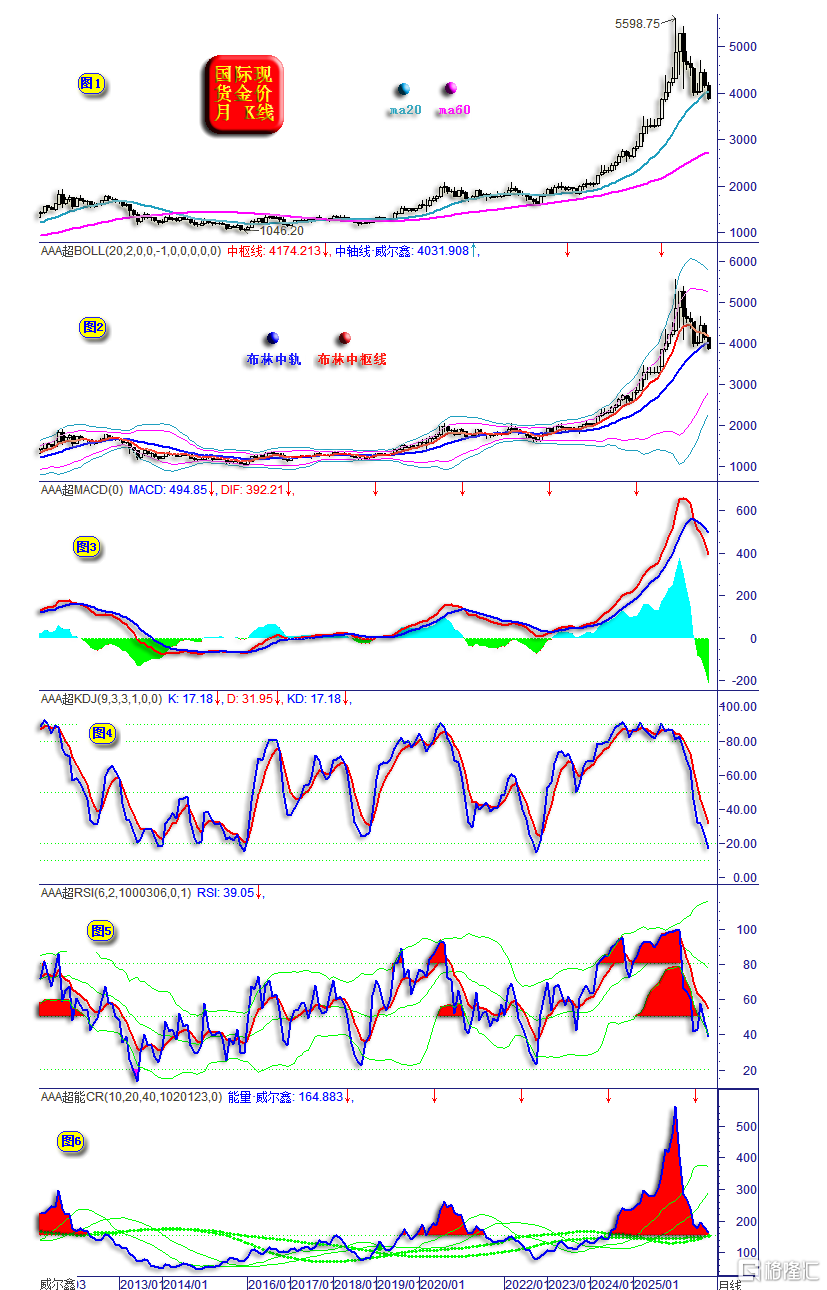
主图重点关注20月均线,也即小图2所示的布林中轨作用力情况。理论上,如果坚信黄金会延续宏观牛市,应该考虑在20月均线位置附近逢低做多。20月均线可谓宏观牛熊分水岭,一旦有效击穿,就意味市场进入宏观熊市了。当前状况,若20月均线被有效击穿,理论上将进入熊市周期,会首先考验60月均线支撑。2011年黄金周期见顶,2013年有效击穿20月均线后,即快速大幅下跌直接考验60月均线支撑。但笔者倾向20月均线支撑难一气呵成有效告破。
小图3,MACD趋势信息大周期见顶后空头氛围浓厚,且似空头早期阶段。当前MACD指标信息仍远高于2011年宏观牛市周期顶部时。
小图4,金价月线KD指标进入超卖区,位于近十年中的绝对周期低位区,说明目前继续战略做空可能遭遇战术陷阱。当前应关注至少的超跌反弹机会为宜。
小图5所示的RSI指标信息与KD信号相似,但仅处于常态空头区,并无超卖信号。
小图6,CR能量指标,目前考验主震带作用力。理论上,在胶合的主震带作用力位置附近,市场至少易折回,甚至中期见底。但若有效击穿,下方无作用力带,市场可能进一步加速下跌。
全球黄金ETF持仓趋势:
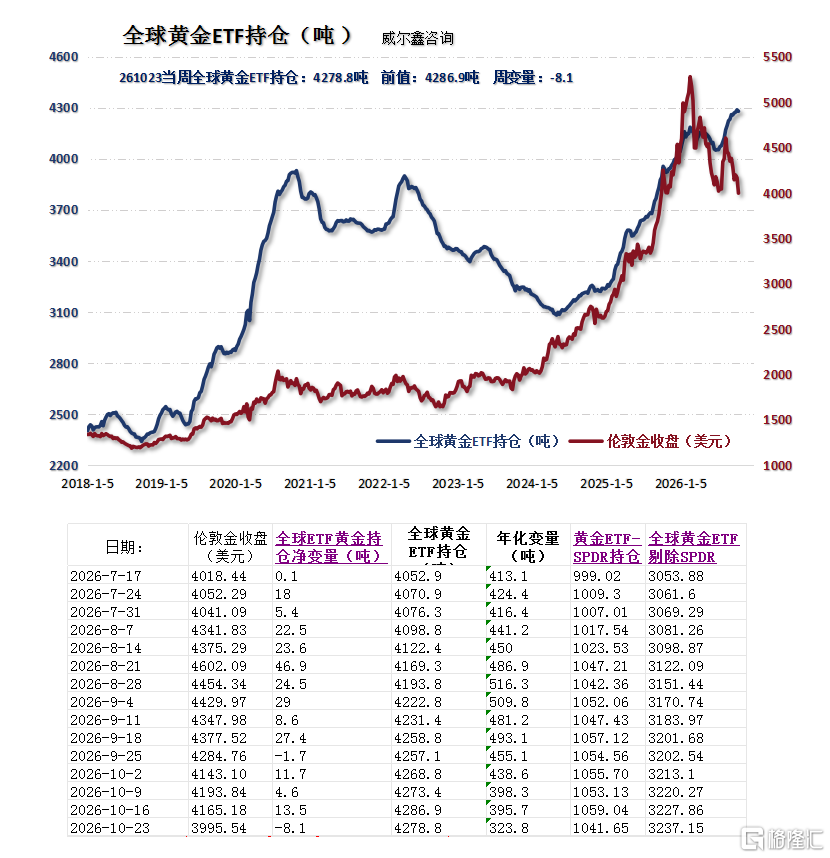
来自世界黄金协会的基础数据显示,截止26年10月23日当周,全球黄金ETF持仓4278.8吨,相较于前一周减少8.1吨。全球最大的黄金ETF持仓1041.65吨,相较于前周的1059.04吨,减少17.39吨。
就金价大幅下跌的九、十月(截止23日)信息观察,全球黄金ETF持仓从4193.8吨增加至4278.8吨,总计增加85吨。全球最大的黄金ETF持仓从1042.36吨微减至1041.65吨,累积持仓几无变化。那么总体可以看出,在金价大幅下跌的9、10月,全球黄金ETF逆势增仓约84吨,全球最大的黄金ETF-SPDR持仓几无变化,说明黄金投资需求较强。但对冲基金期金净多持仓下降100吨整,略多于黄金ETF的增仓,且似更具市场导向功能。
十月原油与商品金属概况
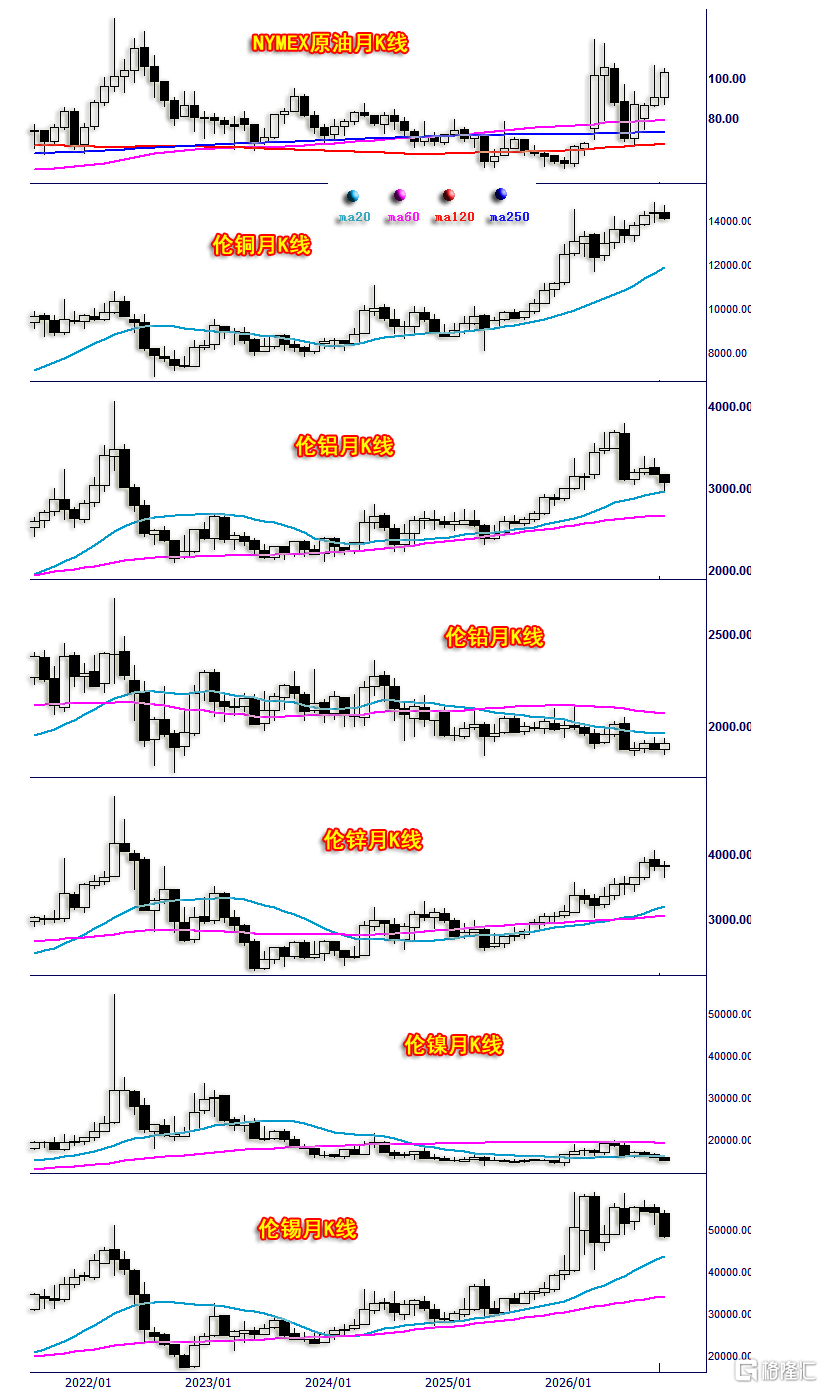
NYMEX原油价格上涨13.96%,振幅20.07%,报收102.95美元,年内上涨79.32%;
伦铜下跌1.91%,振幅4.64%,报收14130美元,年内上涨13.07%;
伦铝下跌3.39%,振幅6.78%,报收3062.50美元,年内上涨2.19%;
伦铅上涨1.76%,振幅4.73%,报收1904.50美元,年内下跌5.04%;
伦锌上涨0.25%,振幅6.54%,报收3825.00美元,年内上涨22.36%;
伦镍下跌4.40%,振幅7.98%,报收15220.00美元,年内下跌9.13%;
伦锡下跌10.75%,振幅12.09%,报收48440.00美元,年内上涨19.69%;
参考美元指数、贵金属市场表现,十月基本金属在美元强势适度延续过程中,有涨有跌,表现总体正常。油价强势延续主要缘于美伊地缘政治危机的复杂性。
商品相对强势,原油绝对强势,意味欧美通胀难以有效回落。
资金流向信息:
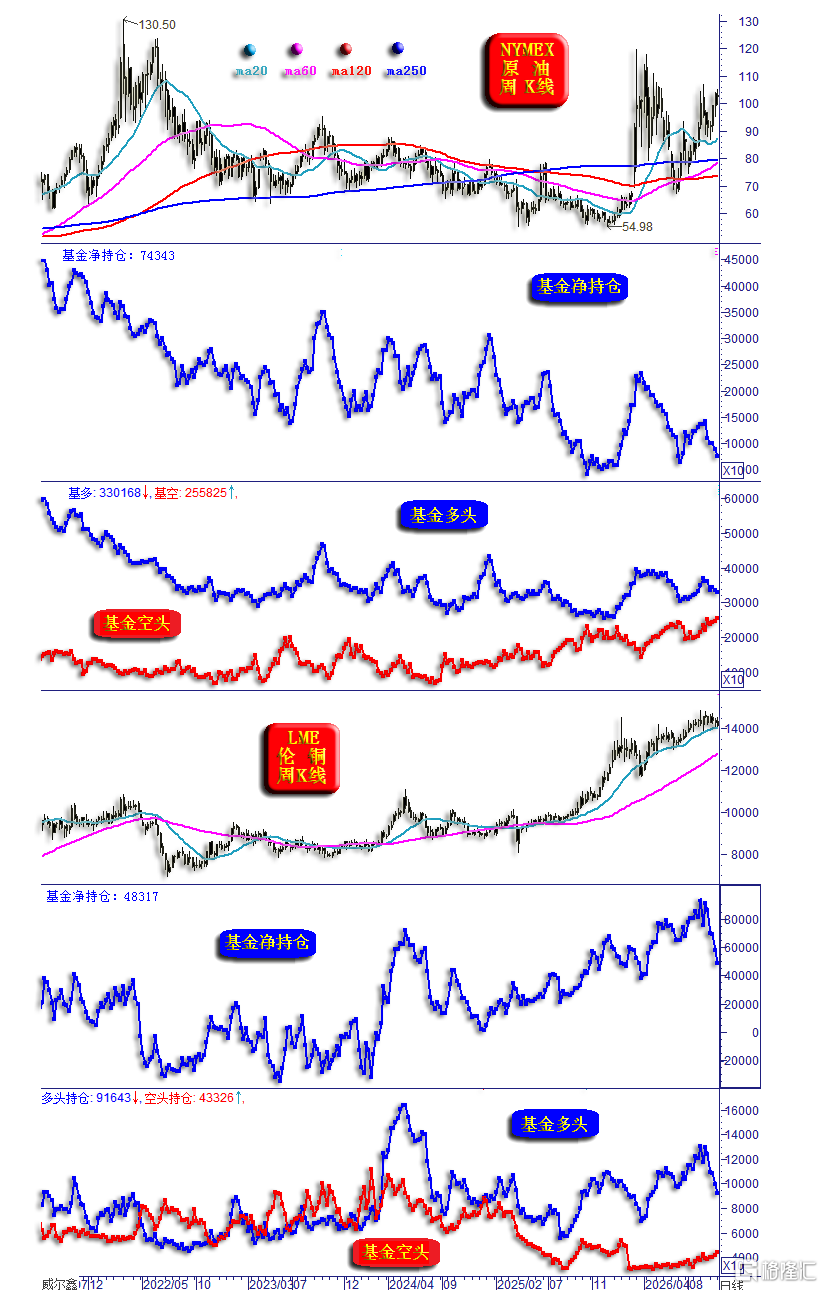
最新基金在NYMEX原油期货市场中的净持仓为74343手,位于十年绝对低位区。基金多头持仓330168手,位于十年低位区;基金空头持仓255825手,位于十年高位区。不难看出,对冲基金在NYMEX原油期货市场已竭尽能量压制油价,但油价强势持稳于十几年大周期高位。
此外,美国原油战略库存继续微幅下降:
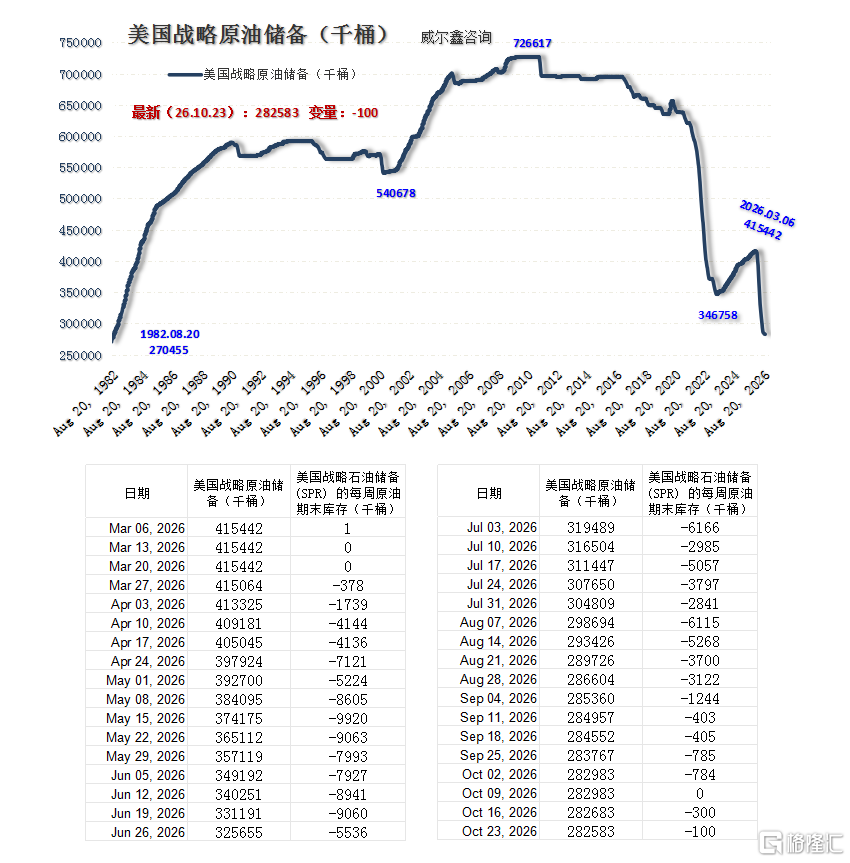
10月23日当周,美国原油战略库存下降10万桶,逼近1982年8月起始初值。无论就对冲基金在NYMEX原油期货市场持仓状况观察,还是就美国原油战略库存数据观察,华尔街与美国监管层皆致力于压低油价,但几无成效。
基金在COMEX期铜中的净多持仓为48317手,基金多头持仓为91643手,近几周持续回落。基金空头持仓43326手,创出了年内新高。总体观察,近几周来自铜市的投机抛压不小,但铜价总体受20周均线支撑维持宏观强势。
十月美股与商品指数概况
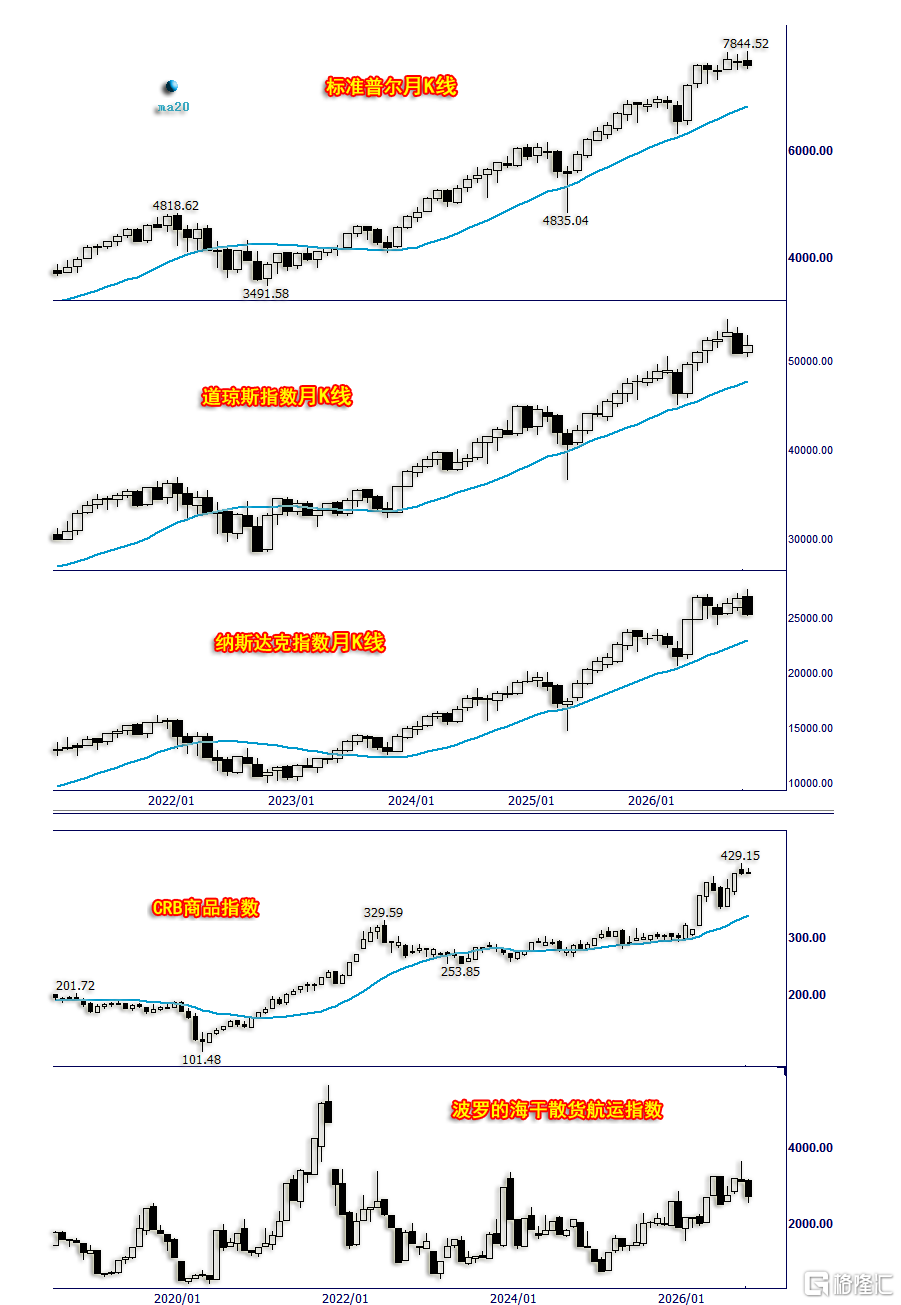
标准普尔指数下跌0.93%,振幅4.14%,报收7580.07点,年内上涨10.73%。
道琼斯指数上涨1.70%,振幅4.68%,报收51770.31点,年内上涨7.71%。
纳斯达克指数下跌5.30%,振幅9.48%,报25437.00点,年内上涨9.44%。
CRB商品指数上涨0.21%,年内上涨37.59%;波罗的海干散货航运指数下跌12.82%,年内上涨44.59%;
在美元强势延续的十月,美股表现总体正常,受20月均线支撑的牛市形态完好。但涵盖20多个品类的CRB商品指数亦总体延续强势,增加通胀上行压力。当前标普500席勒市盈率为40.13倍:
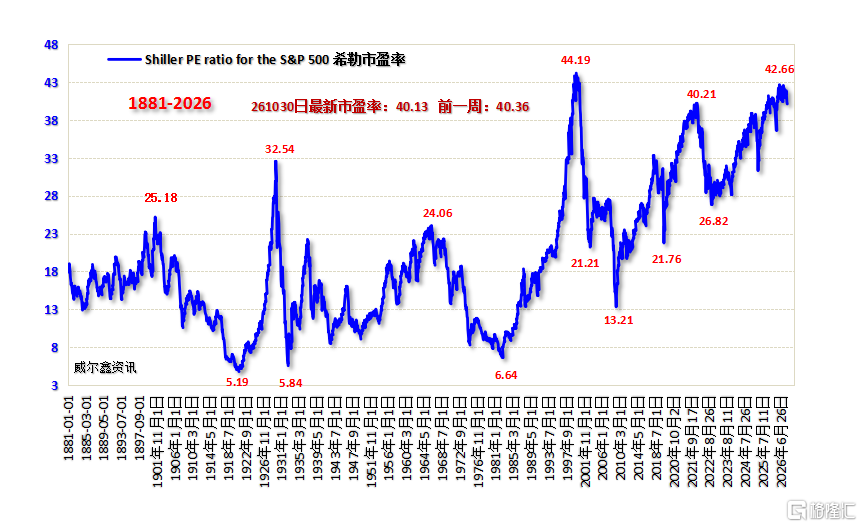
持稳于140年宏观大周期绝对高位,尽管泡沫已极其严重。
美元及美国经济基本面
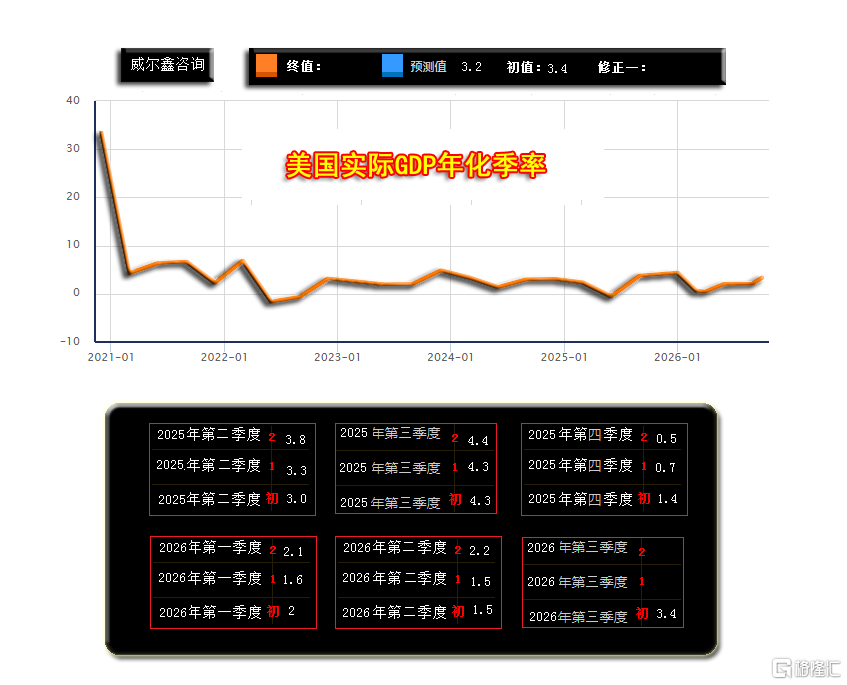
三季度美国GDP年化季率初值为增长3.4%,好于预期的3.2%,体现经济强势韧性。
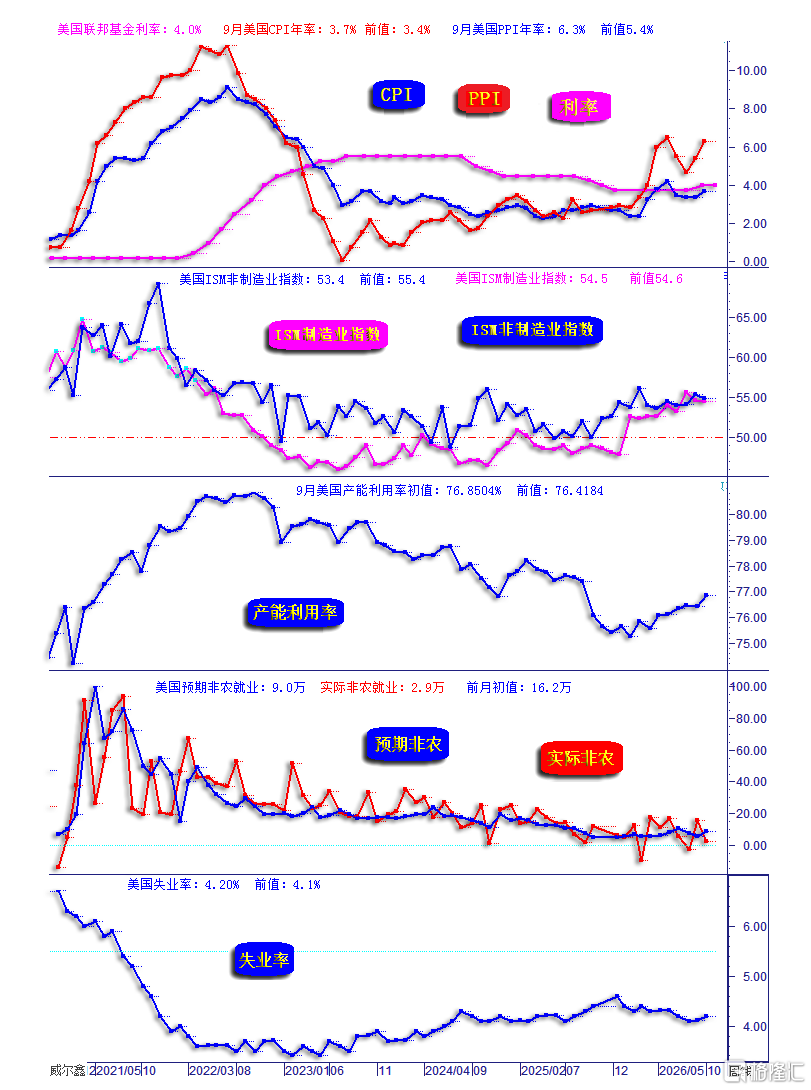
当前市场最为关注的基本面为美国利率进程,美联储主要从物价与就业两个维度考虑利率调控。美联储在十月维持利率不变,主要缘于十月通胀数据(CPI、PPI年率)虽然大幅上行,但绝对数据不高。2022年美联储结束零利率时,其对应的2022年2月CPI年率已超过8%,最新大幅回升的美国2026年9月CPI年率仅3.7%。
此外,九月美国就业数据远逊于市场预期,失业率上行,劳动力市场趋囧,进而为美联储升息进程掣肘。
9月美国CPI年率为3.7%,远高于前值3.4%。PPI年率为6.3%,远高于前值5.4%。9月非农就业数据为增长2.9万,远低于预期的9万,及8月初值16.2万。失业率由4.1%回升至4.2%。
此外,9月美国ISM制造业、非制造业虽继续维持良好扩张状态,但相较于8月初见扩张失速信号,同样为美联储升息掣肘。
美国债务与货币存量信息
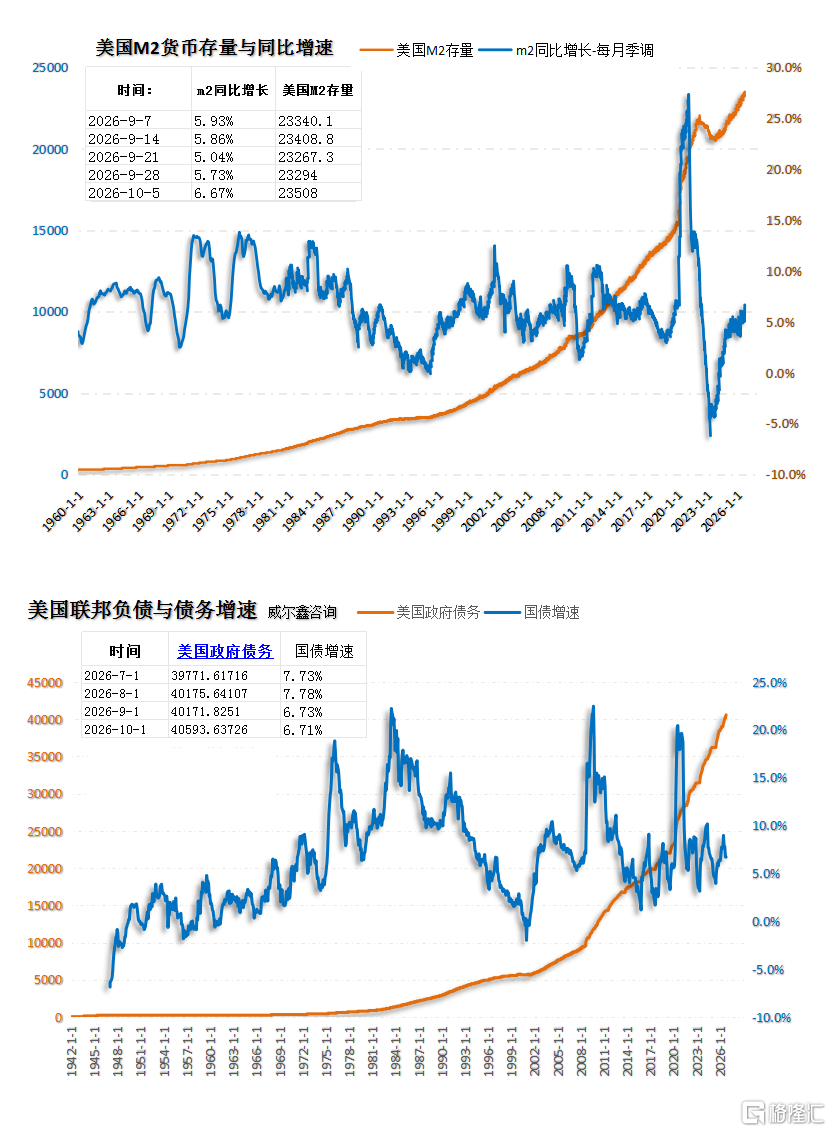
最新美国M2货币存量为23.508万亿美元,同比增长6.67%,货币存量明显结束紧缩进入正常扩张状态。截止2026年10月29日的联邦负债规模为40.59363726万亿美元,同比增长6.71%,即便在2022-2023年美国高通胀时期,美国也未曾考虑过控制债务增长进程。
如何评估美国货币与负债规模对于经济增长的效率?可观察其与美国GDP比值信息:
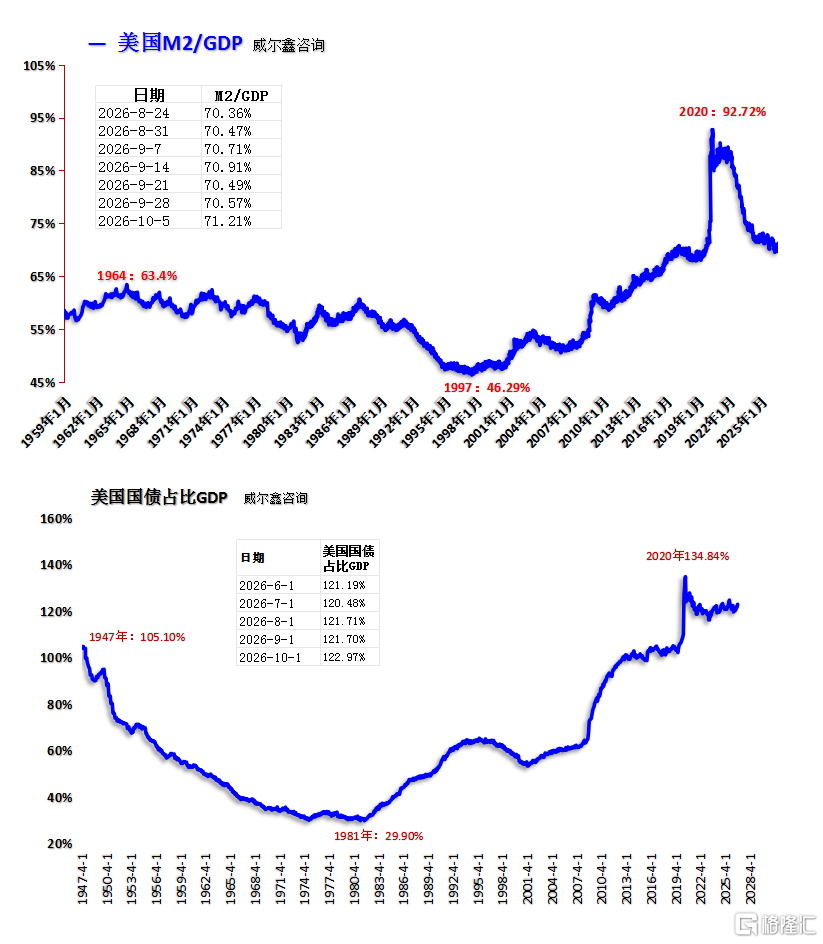
最新美国M2与GDP比值信息为71.21%,美国联邦负债与GDP比值为122.97%。就数十年大周期观察,美国M2货币存量与GDP比值信息在1997年出现拐点,周期见底于46.29%。美国债务规模与GDP比值在1981年出现拐点,周期价低于29.90%。
从美国 M2/GDP 与债务/GDP 两组指标看,流动性注入对于经济产出的效率越来越低,当前美国经济呈现结构性矛盾:虽货币存量相对经济产出并不算“泛滥”,但财政债务已突破经济总规模边界,且增长趋势难以逆转。
M2/GDP 偏低有其金融结构原因。美国企业更多依赖债券市场直接融资,居民储蓄率相对有限,大量资金不以银行存款(M2主要构成)形式沉淀,而是流向货币基金、债券等非 M2 资产。因此,低M2/GDP 并不直接等同于“没有超发”,只是资金存放形式不同。
债务/GDP 则指向真正的压力源。这种组合大致反映了一个增长尚可、但财政锚定正在松动的经济状态:经济仍有名义增长,但政府债务扩张速度已超过经济创造收入来覆盖它的能力。短期看,美元和美债的全球地位仍为债务提供融资缓冲;中长期看,老龄化、利息负担和缺乏结构性赤字削减方案,意味着债务比率大概率继续上行。
换言之,美国经济面临的不是“钱太多”的即时风险,而是财政空间逐步收窄、政策回旋余地越来越小的慢性约束。
综合思考,若此轮宏观经济周期见顶,需要注意美国债务风险集中爆发可能性!若确实如此,黄金将成为避险美国经济金融的重要标的。
A股基本面与市场表现概况
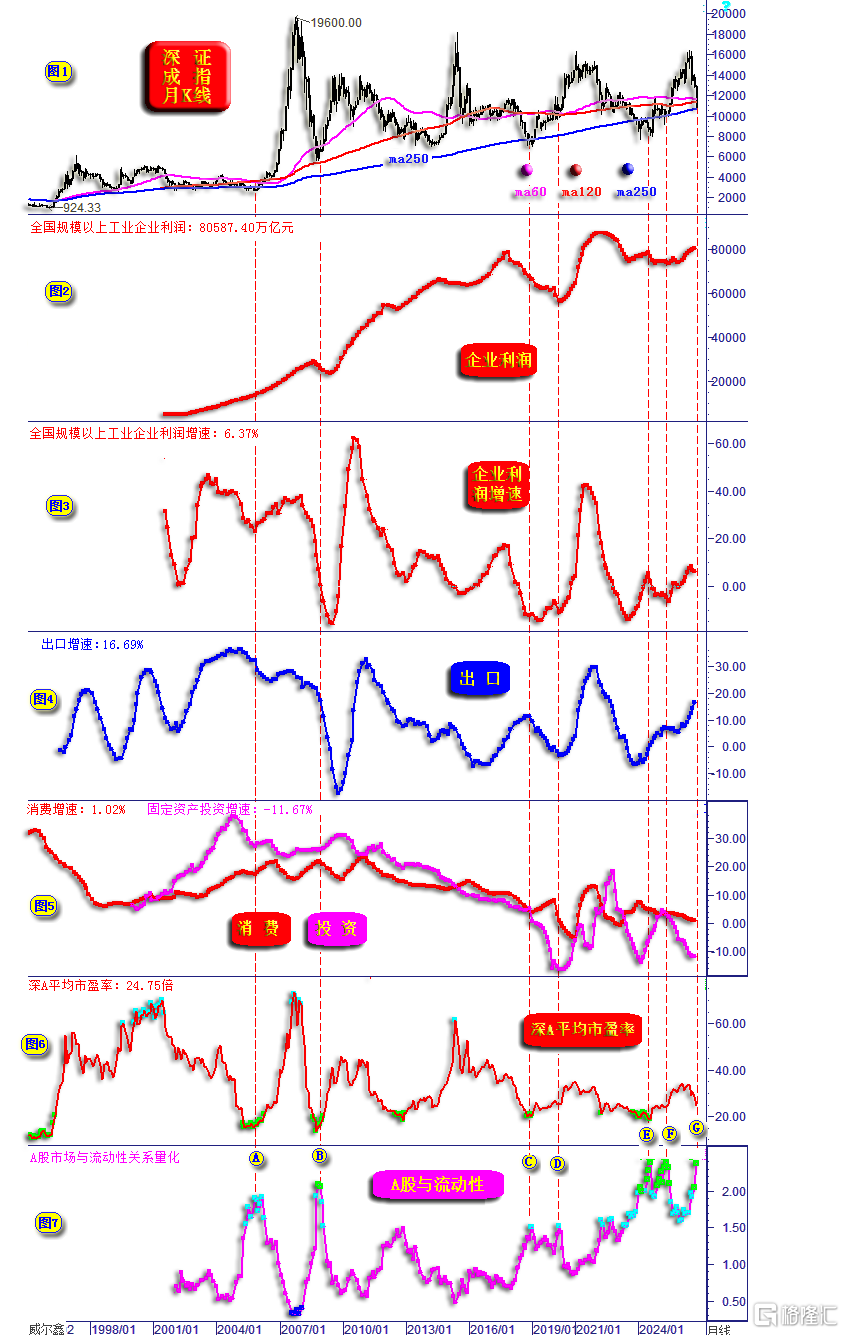
就深成指观察,十月光头光脚巨幅下跌15.94%。今年七月、十月深成指摘十年跌幅榜冠亚军!是中国经济基本面有问题吗?非也!这可能是程序化交易对金融副作用的明显体现。
小图2、3信息所示,2025年至今,全国规模以上工业企业盈利趋势、利润增长率持续震荡向好。最新全国规模以上工业年化总利润为80587.40万亿元人民币,同比增长6.37%。
小图4所示的出口形势增长强劲,迭创周期新高。小图5所示的消费与固定资产投资增速总体延续低迷。
小图2-5所示的经济基本面总体持稳趋暖。
小图6,来自交易所的数据显示,深A平均市盈率为24.75倍,总体位于30年周期低位区。沪深300平均市盈率仅13倍左右。A股系统性估值远低于当前超过40倍的标普500席勒市盈率估值。
最近四个月A股大幅下跌显然不符合当前全球资本市场运行与结合基本面的估值逻辑。笔者倾向无视基本面,单纯博价格趋势的程序化交易带来了极大助跌副作用。
A股会就此进入熊市吗?几无可能!笔者倾向目前A股位于结构性中期底部区。既然当前A股大幅下跌缺乏基本面逻辑支撑,跌势就难以持续。
如小图1所示,当前深成指击穿60、120月均线,正考验250月均线支撑。就30多年历史周期观察,在250月均线位置应该考虑战略做多。当前60、120、250呈现出20年最强胶合状态,对应的宏观技术支撑会更强。
小图7,A股与流动性环境的量化关系。当前A股面临着30年以来的最强流动性支撑,不存在流动性不足的问题。图中A、B、C、D位置,该量化关系周期顶部皆对应A股大底。2024年至今的E、F位置,以及最新10月收市后的G位置,流动性支撑更强。
故无论就A股市场基本面、估值状态、宏观趋势,以及与流动性的量化信息观察,A股都不具就此转熊的条件。当前A股应构成中期做多好时机!
再如深成指日线成本浪潮分布信息:
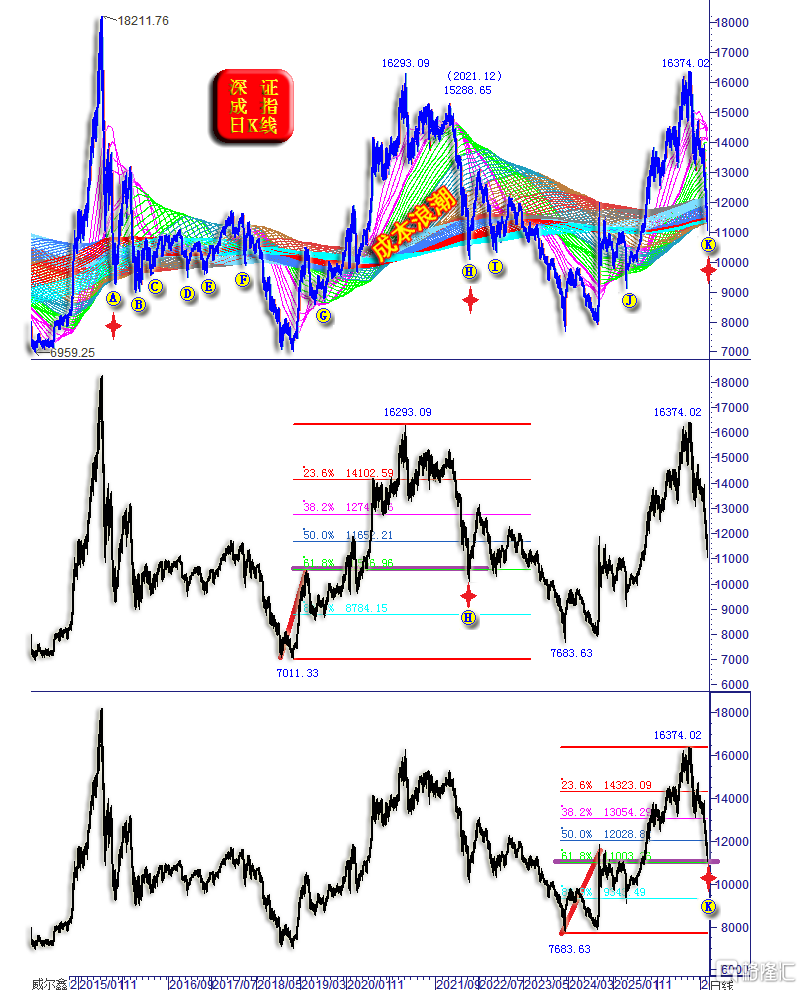
最近十几年,深成指从成本浪潮海面上方一气呵成直扎浪潮海底时,至少会出现结构性强反弹,甚至中期见底。如2016年A位置,2022年H位置。形态趋势观察,近月K位置大幅下跌回踩2024年源生浪顶部,周期律动类似H位置大幅下跌回踩2019年牛市源生浪顶部。当前K位置前的周期涨幅即没有A位置前大,筑顶也不如H位置前那般充分,更易中期见底,且中期后市上行力度应该更大。此外,即便在B、C、D、E、F、I、J位置,深成指在海中面临层层作用力上下两难时,海底也构成阶段支撑,不会轻易告破。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。