野村:预计10月非农就业人数增加8万,失业率回落至4.1%
野村发布10月美国就业报告预览,预计非农就业从9月的2.9万反弹至8万,失业率降至4.1%,平均时薪环比增长0.3%。报告认为劳动力市场具有韧性但未过热。领先指标普遍积极:制造业和服务业调查就业分项改善,初请失业金持续下降,ADP数据稳健,谘商会劳动力差值升至6个月高位。周期性行业就业加速,制造业连续四个月增长,非住宅建筑受AI数据中心投资支撑。但存在一些逆风:庇护身份临时保护到期、政府就业季节性下降、信息行业裁员、医疗保健就业增长放缓。失业率方面,9月上升主要受劳动参与率噪音影响,基本面继续改善,裁员历史低位,V-U比率连续五个月高于1.0。工资方面,9月AHE低迷是暂时性,10月有均值回归和正向日历效应。整体判断支持美联储12月加息。作者强调劳动力市场未出现过热迹象,但周期性行业可能成为工资和通胀压力的传导渠道。
主要观点
预计10月非农就业人数增加8万,较9月的2.9万显著反弹。
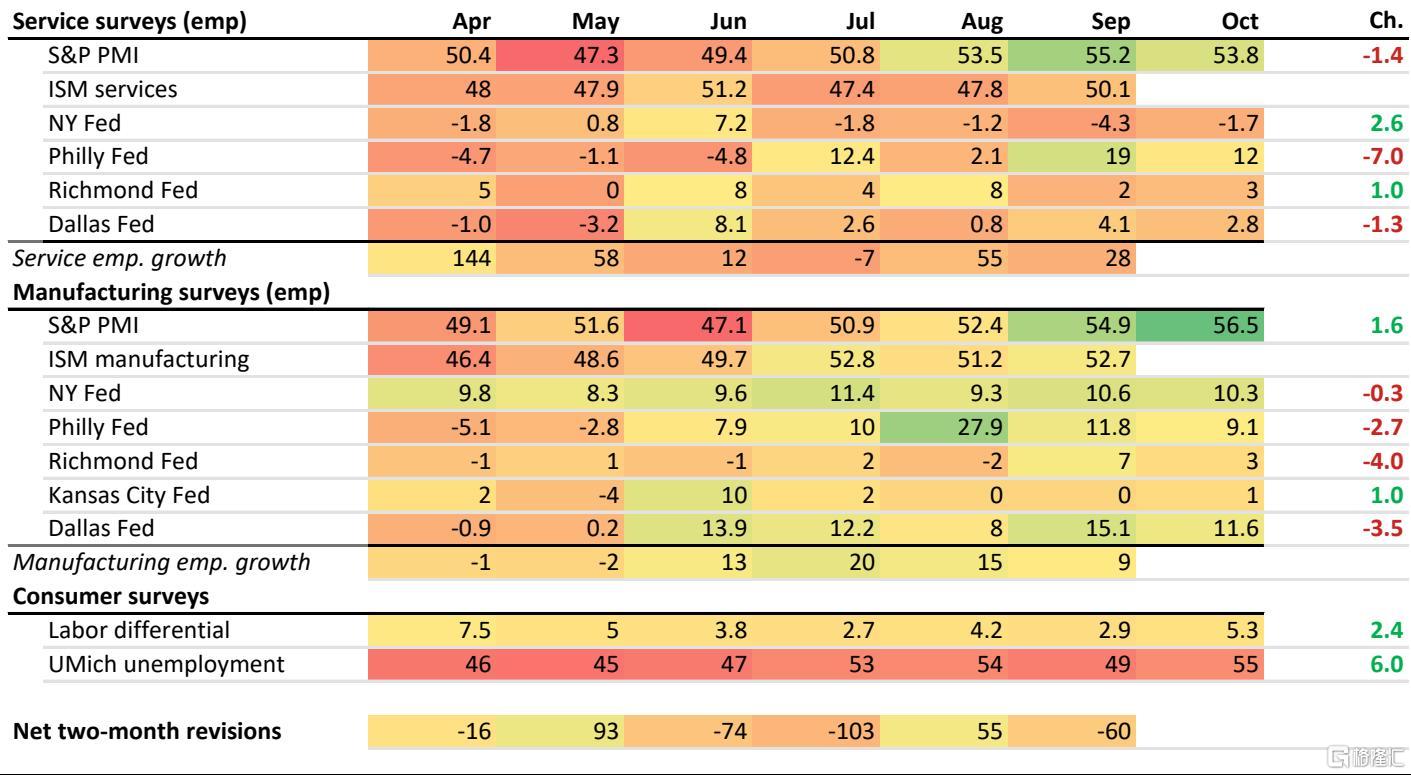
9月非农仅增2.9万,低于近期趋势。野村预计10月将回升至8万,略高于过去3个月均值6.1万。领先指标普遍积极:制造业和服务业调查的就业分项均改善,初请失业金人数持续下降,ADP每周就业数据稳健,谘商会劳动力差值升至6个月高位。这些因素支持就业反弹。
预计失业率回落至4.1%,逆转上月意外上升。
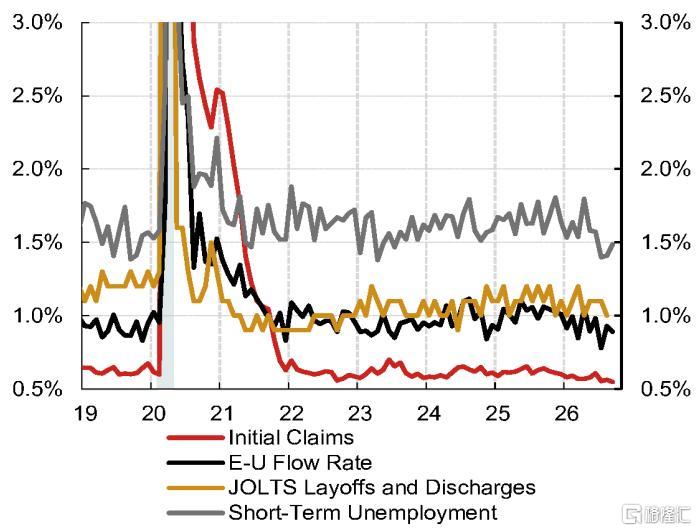
9月失业率升至4.2%,但主要受噪音较大的劳动参与率动态影响。家庭调查就业大幅增长,但劳动力增长更快。10月新进入或重返劳动力市场的失业者占比上升,U6不充分就业率下降,就业人口比率持续改善。10月基本面继续改善:初请失业金四周均值降至多年低点19.8万,裁员处于历史低位;JOLTS职位空缺显示V-U比率连续五个月高于1.0,招聘和劳动力需求企稳;谘商会劳动力差值回升表明消费者对找工作更乐观。
预计平均时薪(AHE)环比增长反弹至0.3%。
9月AHE环比仅增0.1%,低于潜在工资趋势。替代指标如ECI和亚特兰大联储工资追踪显示工资年增长率约3.0-4.0%(月环比0.25-0.33%)。除均值回归外,10月存在正向日历效应:当12日落在周一(本月如此)时,当月时薪增长往往更高。多数工资增长指标已降温,但领先指标开始企稳甚至转正:JOLTS辞职率一年多来保持在1.9-2.0窄幅区间,企业工资预期调查近期上升。
劳动力市场具有韧性但尚未过热,支持美联储12月再次加息。
野村认为,稳健的就业增长和失业率小幅下降将使政策制定者有信心在12月FOMC会议上实施第二次加息。周期性行业就业加速,制造业就业连续四个月增长,年初至今增加7.2万,有望实现自2022年以来首次全年增长;非住宅建筑受AI数据中心投资支撑也稳步增长。但这些行业对非农贡献较小,然而可能成为商业投资强劲增长传导至工资和通胀压力的渠道。同时存在一些逆风:庇护身份临时保护到期继续拖累劳动力供应,政府就业季节性逆风,信息行业持续裁员,医疗保健和社会援助就业增长可能继续放缓。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。