Q3增收不增利,智能锁战略降级,好太太还是回归晾衣架?


出品 | 创业最前线
作者 | 星空
编辑 | 王亚静
美编 | 邢静
审核 | 颂文
小小的一方阳台,曾把一家广州企业送上A股“晾晒第一股”的宝座。
从手摇晾衣架到智能晾衣机,广东好太太科技集团股份有限公司(以下简称:好太太)在细分的智能晾衣架品类里一度做到了约40%的市占率,2023年巅峰时营收近17亿元、归母净利润超3亿元。
只是,随着房地产进入深度调整阶段,消费市场发生转变,好太太交出的2026年三季报也喜忧参半——营收、利润保持双增,但拆解到第三季度来看,其归母净利润已出现下滑,面临“增收不增利”的现实。
财报发布次日(10月23日),公司股价盘中一度触及11.73元/股,为两年来新低。
近两年,好太太的增长叙事也在悄然变化:曾被视为“第二增长曲线”核心支柱的智能锁,从“两大核心”的战略高地悄然后撤;公司的大量资金又流向了理财和尚未完工的商业地产项目。
未来,好太太又将何去何从,仍是外界关注的焦点。
1、Q3单季利润下滑,高营销投入侵蚀利润
在2023年营收冲高至16.88亿元之后,好太太的业绩承受着巨大压力。
2024年以来,公司营收连续两年下滑、归母净利润更是连续两年以双位数速度下降。2025年,公司归母净利润2.03亿元,同比下降18.22%,创下2017年上市以来的新低。
2026年前三季度,好太太的业绩出现修复迹象,营收、利润双双增长——营收11.63亿元,同比增长9.77%;归母净利润1.57亿元,同比增长9.63%。
但若拆解到单季度来看,利润压力仍在。第三季度,公司的营收同比增长7.23%,而归母净利润为5478万元,同比下降3.97%;扣非净利润5635万元,同比下降1.39%,“增收不增利”的信号已经亮起,也暴露了公司在盈利端的脆弱性。
利润端承压背后,是家居行业当下普遍的生存状态:房地产市场进入深度调整期,终端竞争加剧,渠道端促销频次和力度持续加码,产品结构在存量市场里向高性价比产品倾斜,最终压缩盈利空间。
财报数据显示,2026年前三季度,好太太的销售费用同比大增18.97%,增速接近同期营收增速的两倍。而销售费用率明显上升,也意味着,每单位营收需要投入更多营销费用。
与之形成鲜明对比的是,同期研发费用仅同比微增4.56%,增速不仅远低于销售费用,也跑输了营收增速。
费用结构明显向营销倾斜,意味着公司现阶段拉动增量更多依赖渠道投放与促销获客。
这种增长方式的可持续性有待观察,若营销投入继续快于收入转化,盈利修复的持续性将面临考验。
不过,公司的经营现金流表现依旧亮眼,2026年前三季度,其经营现金流增至2.09亿元,同比增长51.15,公司的解释是“销售商品收到现金较上年同期增加”。
除此之外,「创业最前线」注意到,公司的应收账款从年初的1.03亿元降至0.74亿元,应付账款从1.70亿元攀升至2.41亿元,长期借款从1.96亿元增至2.79亿元。
应收账款压降、应付账款抬升,意味着经营现金流的改善中可能有部分来自营运资金变动,而非利润端的带动,而这类改善存在边界,其可持续性取决于收入端回款能否持续。
2、智能锁地位降级,“第二曲线”没有长出来
好太太过去描绘的未来增长空间,来自从“晾衣架龙头”向“智能家居平台”的跃迁。
2017年12月上市后,公司坐上“晾衣架第一股”的宝座;2018年一头扎进智能锁行业;2021年讲全屋智能;2023年讲织物护理、智能看护……显然,好太太并不甘心只做一个卖晾衣架的公司。
在2023年,好太太确认了未来5年的发展战略和业务规划,明确提出了以“领先的智能家居企业”为愿景,聚焦晾晒和智能锁两大核心业务。
2025年10月,在好太太发布的《关于“提质增效重回报”行动方案的公告》中依然提到聚焦晾晒和智能锁两大核心。
当时,公司的经营纲领是“夯实晾晒主业,突破技术壁垒,入局新兴赛道”,其产品也已延伸至电热毛巾架、智能窗帘、智能照明等智能品类。
但仅仅过去半年左右,在2026年4月份发布的2025年年报中,好太太的“发展战略”中,已经不再提及智能锁相关表述。
到2026年9月,面对投资者提出的“智能锁销量为什么一直没有起色”的提问时,好太太的高管回复已经变成:“受行业竞争加剧、产品同质化严重、市场需求承压等多重因素影响,公司目前将主要精力与资源集中于智能晾晒主业”,对智能锁仅保留“持续跟踪、动态评估”的态度。
从“两大核心”到“回归晾晒主业”,智能锁的战略地位变化,没有一纸公告正式宣告,却在一次次投资者交流中,完成了实质上的降级。
这种收缩有行业层面的无奈。研究机构洛图科技发布的数据显示,2026年上半年,中国智能门锁线上线下全渠道销量为821.9万套,同比下降8.3%;销售额为49.1亿元,同比下降11.2%。
其中,德施曼、小米、凯迪仕位居销量、销售额综合排名前三,三者合计销售额份额达到55.7%,好太太想要打开智能锁市场,面临激烈的竞争压力。
此外,洛图科技预计,2026年全年中国智能门锁线上线下全渠道销量将同比下降约10%,较上半年的降幅进一步扩大,行业下行压力明显。
从公司端看,智能锁也从未在好太太财报中单列收入。自2018年切入该赛道以来,这项被寄予“第二增长曲线”期望的业务始终归在“智能家居产品”大类之下,市场无法判断它究竟做到了多大规模、毛利率几何、是否实现盈利。
如今公司战略口径从“双核心”收缩为“单核心”,更是对一个事实的确认:智能锁没有如愿成为“第二增长曲线”。
3、实体新业务方向难寻,将资金砸向商业地产
好太太目前的产品结构现状可概括为:主业波动修复、传统业务微增、新业务体量尚小。
其中,核心主业智能家居产品的营收占比常年超80%,在2025年的营收曾出现2.1%的微降,2026年上半年依靠存量换新又重回增长,增幅11.2%。
传统的晾衣架产品2025年全年同比下滑13.8%,2026年上半年虽同比回升10.15%至0.80亿元,但其营收占比始终徘徊在10%左右,缺乏独立向上的动能,业务天花板渐显。
而“其他产品”在2026年上半年的营收为3045万元,同比增长123%,增速惊人,但其营收占比仅约4%,尚不足以带动公司整体业绩的快速增长。
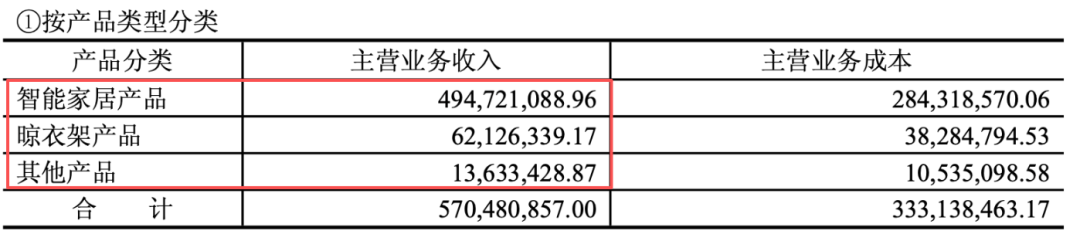
(图 / 好太太2026年半年报(上)、好太太2025年半年报(下))
在这样的背景下,投资者对好太太未来的产品布局格外关注。
近期调研中,公司被接连追问是否布局智能扫地机器人等新赛道、智能门锁等新品类有何进展。不仅如此,投资者还拿同一实控人旗下、同样主营家居的好莱客作对比,指出后者已在AI机器人、产业投资基金等领域出手,而好太太迟迟没有类似动作,直接向管理层发问:“是否好太太这个品牌不受待见?”
对此,公司的回应“将持续深耕智能家居行业”,“向智能生活场景做渐进式延展,优先拓展协同适配的新品类”,对智能锁行业“持续跟踪、动态评估”,没有明确指向任何新的具体品类或产品线。
实体新业务方向难寻,好太太的巨额资金则流向了理财和商业地产。
截至2026年9月末,好太太账上的交易性金融资产达4.02亿元,较年初的2.00亿元整整翻了一倍;同期在建工程激增至4.88亿元,较年初的3.37亿元增长约45%,资金部分流向“好太太国际中心”,而这一商业地产项目预计2028年才会投用。
在2026年8月的半年度业绩说明会上,有投资者追问,商业地产的出租部分收入预计能否覆盖整个项目的折旧?对此,公司董事长沈汉标回复称:“这个项目可对外出租部分面积占项目整体面积不到四分之一,预计出租收益可以覆盖出租对应面积的折旧。”
也就是说,商业地产项目七成以上空间不对外产生租金,上市公司按持股比例承担对应的收益与折旧影响,这对报表的拖累是长期、渐进的。
好太太的晾晒主业存量换新红利还在,品牌和渠道的基本盘依然稳固,这家公司手里的牌远没有到“被动防守”的地步。而在存量竞争窗口里,如何把沉淀下来的资源重新投向产业创新,打造出新的增长曲线,仍然是外界关注的焦点。
真正决定它未来估值边界的,不是一栋写字楼的折旧与租金,而是能不能在全屋智能的浪潮里,重新找到一个能真正扎根长大的新赛道,让“不甘心只卖晾衣架”的进取心,最终落地成下一个能扛住业绩的“第二增长曲线”。
*注:文中题图及未署名图片均来自好太太官方微博。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。