摩根大通:国有六大行三季度业绩超预期,四季度前景具韧性
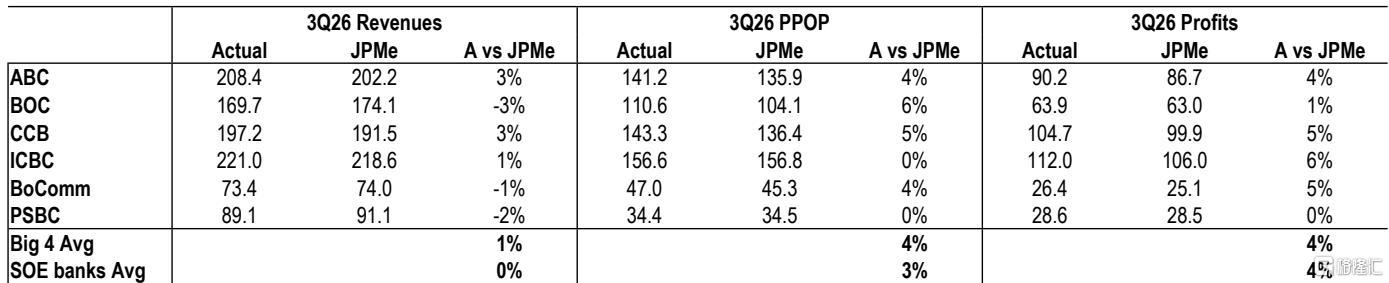
摩根大通发布中国国有银行2026年三季度业绩回顾报告,旨在评估六大国有银行(农业银行、中国银行、建设银行、工商银行、交通银行、邮储银行)的季度表现并给出投资排序。报告指出,国有大行整体三季度业绩超出市场预期,收入、拨备前利润和利润同比增长分别为9%、16%和9%,均好于摩根大通预测,凸显了银行业经营的稳健性。其中,农业银行凭借收入与利润增速双双领跑,但部分利好可能已被市场提前反映;建设银行净利息收入和非息收入表现突出;工商银行各项指标均衡且超预期;中国银行利润增速相对落后,但海外业务持续优势有望支撑2027年增长;交通银行业绩符合预期;邮储银行则出现明显分化,收入利润增速最慢,且特别关注类贷款比率上升、拨备覆盖率下降,未来压力值得关注。
基于三季度业绩,摩根大通预计近期股价表现排序为工商银行>建设银行>农业银行>交通银行>中国银行>邮储银行;而12个月视角下,偏好排序为工商银行>建设银行>中国银行>农业银行>交通银行>邮储银行。这一排序反映了对中国银行海外长期价值的认可以及对邮储银行短期压力的规避。
关于核心驱动因素,净息差保持稳定是净利息收入增长的关键支撑。国有大行净息差环比仅微降1个基点,同比上升2个基点,叠加资产规模同比增长8%,推动整体净利息收入同比增长10%。但内部出现分化:建设银行净利息收入增长13.2%领跑,净息差为1.34%,同比上升5个基点;而邮储银行净利息收入增长仅2.2%,净息差1.55%,环比下降6个基点,同比降9个基点,表明邮储银行负债成本与资产收益率压力更为突出。手续费收入方面,受高基数及银保、财富业务疲弱影响,所有大行手续费同比下滑,其中建设银行下降17.7%最显著,邮储银行下降0.8%最温和,中国银行因海外业务多元化仅下降2%。非手续费收入则成为亮点,平均增长37%,建设银行增长96%居首,主因低基数及五大行确认长鑫存储股权投资公允价值收益;中国银行受长鑫存储持股较少及中银人寿债券投资损失拖累下降14%。
资产质量方面,整体不良贷款率平均环比下降1个基点至1.22%,显示资产质量基本稳定。但邮储银行特别关注类贷款比率环比上升15个基点,拨备覆盖率大幅下降10个百分点至205%,为同业中最大降幅,预示未来不良生成可能面临一定压力。中国银行和交通银行管理层也提及零售贷款质量承压,尤其消费贷、个人经营贷和信用卡领域。
展望四季度,管理层普遍认为盈利将保持韧性。农业银行、工商银行预计净息差在2026年内基本稳定;邮储银行对净息差显著复苏持保留态度。手续费方面,工商银行预计全年手续费收入稳定增长,中国银行预计银保基数压力在四季度缓解,建设银行表示剔除特殊因素后9个月手续费已恢复正增长。然而,对于2027年,管理层展望更趋谨慎,尤其是工商银行明确提示收入增长面临挑战,主因净息差可能小幅收窄以及非息收入高基数,这可能对整个板块产生联动压力。
整体而言,报告对国有大行短期表现持积极态度,但提示2027年潜在风险,建议投资者关注排序靠前的工商银行和建设银行。
主要观点
国有大行三季度业绩全面超预期,收入、拨备前利润和利润分别同比增长9%、16%和9%,分别超出摩根大通预期0%、3%和4%。
报告指出,国有大行在2026年三季度交出了稳健的成绩单,其中农业银行收入与利润增速最快,但部分预期可能已被市场消化;邮储银行收入与利润增速最慢,且特别关注类贷款比率环比上升15个基点、拨备覆盖率环比下降10个百分点;中国银行利润增速落后于四大行,可能暂时结束其在国有大行中的相对强势表现。摩根大通预计近期股价表现排序为工商银行>建设银行>农业银行>交通银行>中国银行>邮储银行,12个月偏好为工商银行>建设银行>中国银行>农业银行>交通银行>邮储银行。
净息差稳定支撑净利息收入增长,但邮储银行净息差压力突出。
国有大行净息差环比仅下降1个基点、同比上升2个基点,叠加资产规模同比增长8%,共同推动净利息收入同比增长10%。建设银行净利息收入增速最快(+13%),邮储银行最慢(+2%),且邮储银行净息差环比下降6个基点,为国有大行中最大降幅,其净利息收入压力可能持续。
手续费收入普遍同比收缩,非手续费收入表现分化。
所有国有大行手续费收入均同比负增长,其中建设银行降幅最大(-18%),邮储银行降幅最小(-1%),主因高基数、银保及财富相关费用增长疲弱。非手续费收入平均同比增长37%,建设银行增长最强(+96%),部分源于低基数以及五大行确认长鑫存储(CXMT)股权投资公允价值收益;中国银行是唯一非手续费收入负增长(-14%)的国有大行,因长鑫存储持股较少及海外债券收益率上升导致中银人寿产生公允价值损失,但被营业费用下降(-12%)部分抵消。
资产质量总体稳定,但邮储银行特别关注类贷款比率上升显示潜在压力。
不良贷款率平均环比下降1个基点,但警告信号犹存。邮储银行特别关注类贷款比率环比上升15个基点,其他国有大行未在季报中披露该比率;中国银行和交通银行指出零售资产质量仍承压。拨备覆盖率平均环比下降4.8个百分点至223%,其中邮储银行降幅最大(-10个百分点)至205%。
四季度盈利前景具韧性,但2027年展望更趋分化,工商银行收入增长压力可能拖累板块。
管理层指引显示:农业银行和工商银行预计2026年净息差基本稳定,邮储银行对净息差显著复苏持谨慎态度;中国银行预计2027年净息差相对稳定,工商银行则预计2027年净息差面临小幅收窄压力,因存款重定价红利消退而资产收益率仍承压,特别是以摊余成本计量的投资到期再投资压力。资产质量方面,管理层普遍预计总体保持稳定,但中国银行和交通银行继续看到零售贷款压力,特别是消费贷、个人经营贷和信用卡。手续费方面,工商银行预计全年手续费收入稳定增长,中国银行预计银保基数压力在四季度缓解,建设银行表示剔除特殊因素后9个月手续费收入已恢复正增长。工商银行明确提示2027年收入增长面临更大挑战,主因净息差压力和手续费高基数。
SH 工商银行 SH 建设银行 SH 农业银行 SH 交通银行 SH 中国银行 SH 邮储银行
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。