高盛:铠侠控股第二财季业绩符合预期,维持“买入”评级,目标价39000日元
本报告是高盛对铠侠控股的财报点评。铠侠是全球第三大NAND闪存制造商,高盛对其维持买入评级,12个月目标价39,000日元。报告核心逻辑基于NAND供需紧张周期的持续、公司盈利能力的强劲改善以及股东回报政策的显著提升。
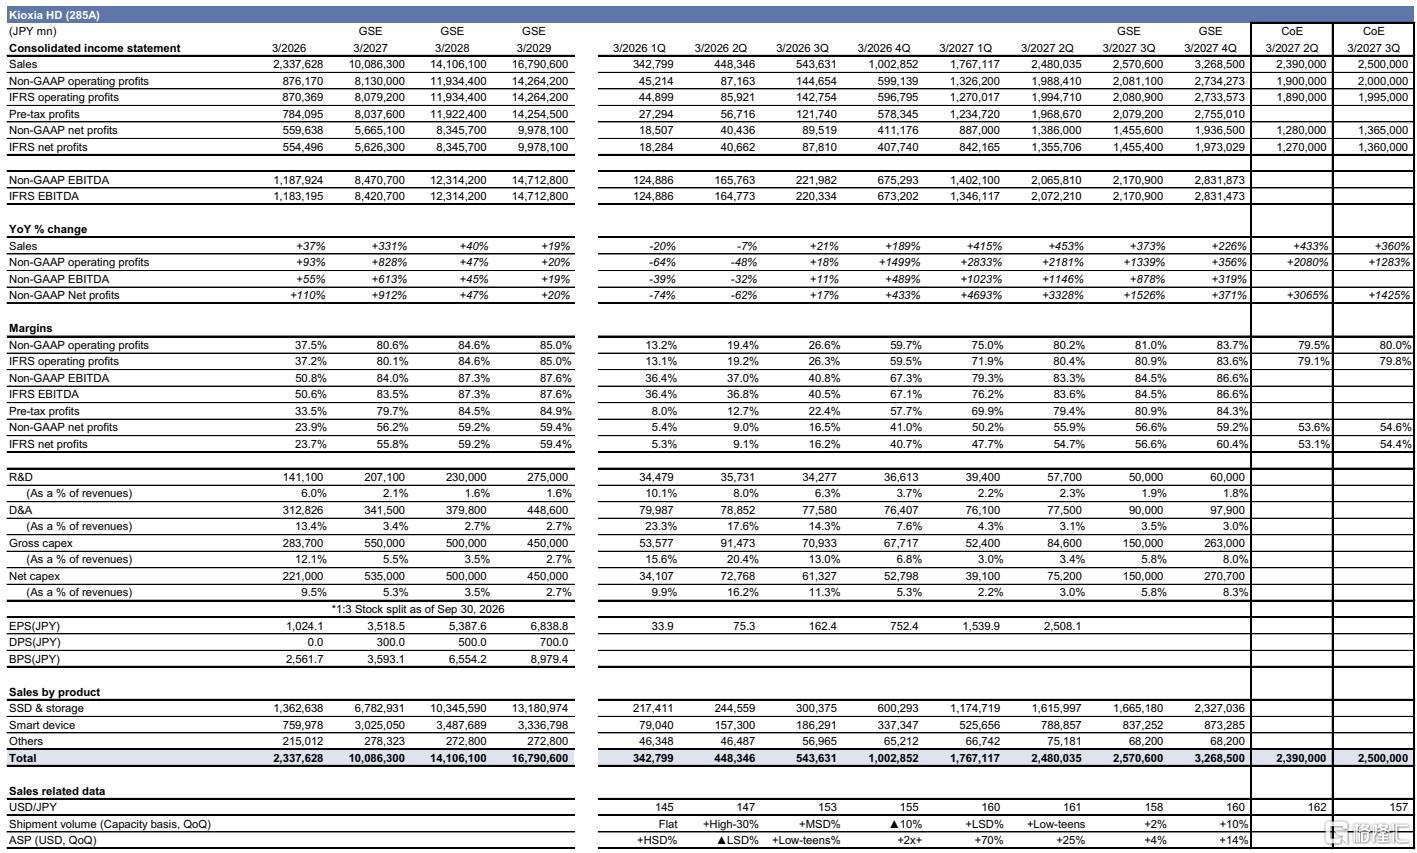
第二财季业绩稳健,非GAAP营业利润1,990亿日元与高盛预测一致,略超市场预期;第三财季指引2,000亿日元低于预期,但完全由数据中心产品出货时间后移(部分SSD产品交货周期长)造成,而非需求或价格环境恶化。管理层明确表示第四财季增长动能将重新加速,预计位元出货量环比增长高个位数至10%,全年位元出货量高双位数增长。数据中心与企业级应用出货占比在第四财季将显著提升,且基于长期协议的出货将于2027年初开始,协议未设价格上限,仍保留季度议价弹性。
从供需格局看,管理层认为NAND需求以数据中心应用为主导保持强劲,2026年全球位元增长高双位数、2027年低20%区间,铠侠出货增长与市场持平,且进入2027年无价格下行因素。高盛亦指出,企业级SSD需求上升、HDD供应紧张以及美国对半导体设备出口管制等因素导致NAND供应趋紧,价格可能持续上涨至2027年。尽管NAND市场仍具周期性(参与者多于DRAM和HDD市场),但高盛认为本轮周期内盈利水平将高于以往,且未来2-3年盈利可持续性将获市场认可。
股东回报方面,管理层新宣布将100%盈余现金用于股东回报,并启动中期股息每股90日元,现金缓冲约三个月销售额。2027财年资本开支上调至550亿至600亿日元,但未来三年年均470亿日元长期计划不变。高盛强调,近期股价回调后,2028财年预期市盈率仅约2.5倍,而股息加回购估算的股东回报率已接近20%,风险回报极具吸引力。高盛将2027财年营业利润预测下调6%以反映出货时间变化,但上调2028、2029财年预测各1%,并维持39,000日元目标价不变。目标价基于ROE-P/B相关性,隐含2028财年市盈率7.2倍、市净率6.0倍。
主要风险包括:超大规模数据中心AI投资放缓、中国NAND厂商崛起、成本上升或产能利用率波动导致利润率下滑、日元兑美元大幅升值、以及非AI应用NAND需求放缓。
主要观点
第二财季业绩符合预期,非GAAP营业利润达1,990亿日元,略超市场一致预期;第三财季指引低于预期主要源于数据中心产品出货时间后移,而非供需环境恶化。
第二财季(截至2027年3月财年的第二季度)非GAAP营业利润为1,990亿日元,与高盛预测的1,990亿日元一致,略高于彭博一致预期的约1,950亿日元及公司指引的1,900亿日元。第三财季非GAAP营业利润指引为2,000亿日元(假设美元兑日元汇率为157),低于高盛此前预测的2,560亿日元和彭博一致预期的2,350亿日元。但公司明确指出这不是供需环境变化所致,而是由于数据中心应用需求扩张,部分数据中心产品(如固态硬盘SSD)交货周期较长,导致部分出货推迟至第四财季;管理层预计第四财季增长动能将重新加速。
位元出货量与价格趋势显示供需紧张格局延续,公司预计第四财季位元出货量环比增长高个位数至10%,推动全年出货量高双位数增长。
第二财季位元出货量环比增长低双位数百分比,超过指引的高个位数至10%环比增长;部分未纳入指引的出货满足了强劲需求,但超预期部分中相当比例为价格较低的产品。第三财季位元出货量预计环比持平,平均售价温和上涨;由于智能设备应用占比上升(与第二财季类似),限制了平均售价涨幅,目前第三财季约50%销售量的价格已确定。第四财季位元出货量预计环比增长高个位数至10%,带动全年(2027年3月财年)位元出货量实现高双位数百分比增长;第四财季数据中心和企业级应用位元出货占比将较第三财季显著提升,基于长期协议(LTA)的出货将于2027年初开始,但协议未设价格上限,仍将按季度价格谈判。
NAND供需持续紧张,公司预计2026年全球位元增长高双位数、2027年低20%区间,铠侠位元出货增长与市场持平;无价格下行因素。
管理层表示NAND需求以数据中心应用为主导保持强劲,且进入2027年未见将推动价格下跌的因素;2026年整体市场位元增长预计为高双位数百分比,2027年为低20%区间,铠侠位元出货增长预计与市场一致。
股东回报政策大幅提升:新宣布将100%盈余现金用于股东回报,并启动股息支付;资本开支上调但长期计划不变。
管理层新宣布将100%盈余现金用于股东回报的政策,同时启动股息支付(中期股息每股90日元);公司未量化盈余现金定义,但指引保持约三个月销售额的现金缓冲。2027年3月财年资本开支预期上调至550亿至600亿日元区间(初始指引450亿日元),但未来三年年均470亿日元的资本开支计划保持不变。
高盛维持买入评级与39,000日元目标价不变,认为当前估值极具吸引力,股东回报率接近20%。
高盛将2027财年营业利润预测下调6%以反映数据中心SSD出货时间变化,但上调2028、2029财年预测各1%,维持12个月目标价39,000日元不变;基于NAND供需紧张大概率持续及股东回报政策增强,重申买入评级。铠侠当前股价对应2028财年预期市盈率约2.5倍,显示市场对盈利可持续性仍持怀疑;但近期股价回调后,2028财年股息加回购估算的股东回报率已升至接近20%,风险回报具吸引力。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。