野村:日本央行维持政策利率不变,维持12月加息预测
本报告是野村证券在日本央行10月货币政策会议后发布的观察报告,核心目标是评估央行政策立场转变及未来加息路径。在本次会议上,日本央行维持政策利率不变,但政策委员会成员高田创投反对票,主张加息,显示内部对通胀达标后加快紧缩的呼声增强。
展望报告中的关键变化是央行首次明确评估基础通胀已达到2%价格稳定目标,这标志着日本长达十余年的通缩抗争告一段落,政策重心从实现通胀目标转向稳定通胀在2%水平。同时,央行上调FY2027核心CPI预测,并强调价格风险偏向上行,为12月加息提供了充分依据。此外,央行决定加速ETF出售,将完全处置时间从112年缩短至43年,显示了推进资产负债表正常化的决心。
野村维持其基准情景,预计12月和3月各加息一次,终端利率1.75%,接近中性利率区间中点。野村认为,到2027年3月,基础通胀和利率水平将双双达到关键节点,此后货币政策将转向数据依赖,不再机械地每季度加息。市场当前对12月加息概率定价80%,但野村提示市场可能过度定价加息路径。
总体而言,日本央行政策进入新阶段,未来决策将更关注通胀、消费和金融状况的实际数据。报告提醒关注美国中期选举和日本国内消费变化等风险因素。
主要观点
日本央行维持政策利率不变,但内部出现加息分歧。
在2026年10月30日的货币政策会议(MPM)上,日本央行以8比1投票决定将政策利率目标(无担保隔夜拆借利率)维持在1.25%左右不变,符合市场预期。唯一反对票来自政策委员会成员高田创,他主张立即加息,理由是基础消费者物价指数(CPI)通胀已达到价格稳定目标,央行需要加快将政策利率拉近中性利率。高田并非主张突破中性利率收紧政策,而是希望更快减少宽松程度。此前9月会议刚加息,央行选择避免连续加息,但此次反对票显示内部对加息紧迫性的分歧加大。
日本央行评估基础通胀已达2%目标,为12月加息提供依据。
在展望报告中,日本央行明确表示“基础CPI通胀率处于与2%价格稳定目标大致一致的水平,并预计将维持在该水平附近”。这是自2013年1月设定2%目标以来,央行首次在正式报告中作出此类评估,意味着长达13年9个月后基础通胀趋势终于达标。总裁植田和男在新闻发布会上强调达到目标还不够,必须可持续稳定实现。该评估获得一致通过,结合报告中对价格风险仍偏向上行的判断,为12月会议进一步加息提供了充分理由。
日本央行决定加速出售ETF,推进资产负债表正常化。
央行一致决定从2027年1月起将交易所交易基金(ETF)出售步伐从每年约3300亿日元(约占总市场交易额的0.05%)提高至约8600亿日元(约0.1%)。这将完全处置ETF所需时间从约112年显著缩短至约43年。尽管2025年9月设定的初始步伐被批评过于缓慢,此次调整仍超出市场预期,显示央行在通胀达标后加速退出非常规宽松政策的决心。
野村维持12月和3月加息预测,终端利率看至1.75%。
野村维持主要情景:日本央行将在2026年12月和2027年3月各加息一次,政策利率达到1.75%的终端水平。这一水平接近央行所参考的中性利率区间(1.1%-2.5%)的中点。风险情景为12月、3月、6月各加息一次。野村认为,到2027年3月(2026财年末),基础通胀已达到2%,政策利率也到达中性区间中点,两个关键水平实现后,2027财年的货币政策将更依赖数据而非固定时间表。
货币政策将进入新阶段,转向数据依赖。
野村预计,在2026财年末实现通胀达标和利率达中性中点后,日本央行在2027财年的政策决策将减少基于日历(如每三个月一次),更多依据通胀、消费和金融状况数据。当前市场对12月加息概率定价为80%,但野村认为市场对加息路径的定价可能已经过度。未来需关注美国中期选举结果以及日本10月价格上涨对消费的影响。
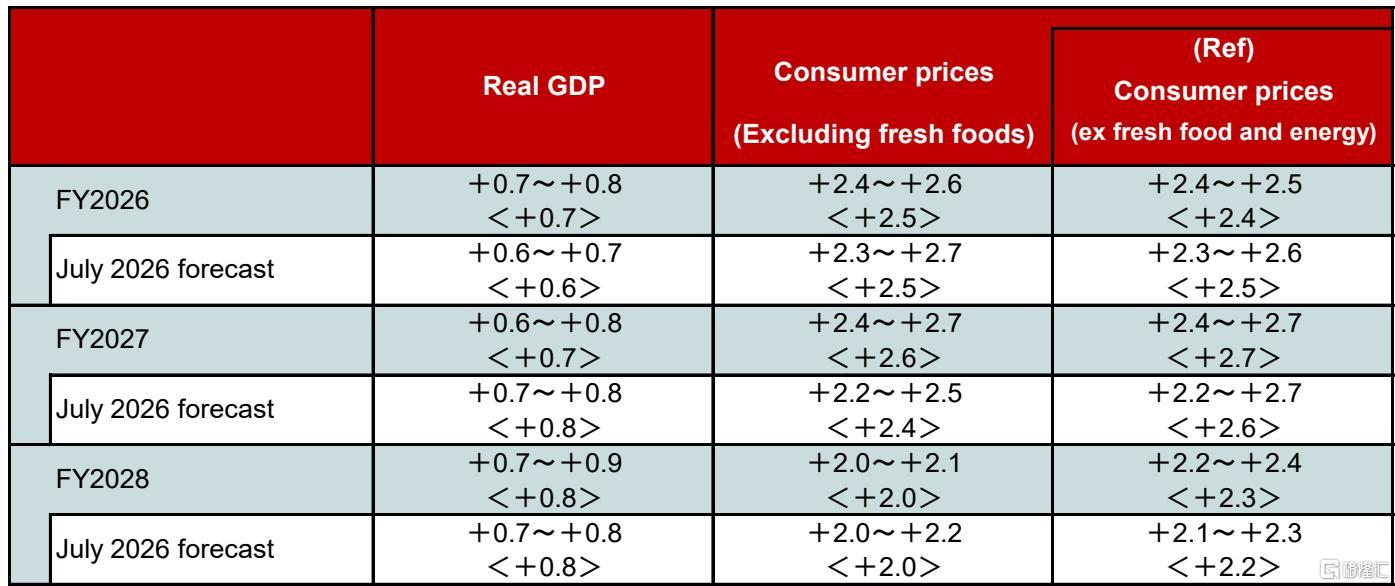
(图为日本央行政策委员会多数预测,显示GDP与CPI预测的上调和下调)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。