外卖成为餐饮主阵地,大牌正抢抓增量机遇

放眼整个餐饮市场,外卖已然承担起越来越重要的角色。不少餐饮企业中报数据显示,外卖成为了支撑业务增长的 “半壁江山”。
近期举办的外卖产业大会上,美团外卖总经理薛冰也介绍,今年上半年,多项数据释放出外卖经营积极向好的信号——实付单均价回升、低价订单占比下降、营业商家数增速趋缓。
近年来,餐饮行业压力加大,不论是自身客流还是行业竞争,都为生存增加了一丝不确定性。随着外卖成为当前消费趋势下为数不多的亮点,如何抓住这个增量机遇,考验的已经不再只是“上不上外卖”的决心,而是“怎么做外卖”的能力。
占比全线提升,外卖已成餐饮支柱
中国连锁经营协会《2026上半年连锁餐饮企业发展情况简报》:54.4%的样本企业外卖订单占比超过30%,外卖已在相当一部分连锁企业的经营中占据重要位置。
这里面有两个层面,对快餐式这类标准化程度较高的餐饮,外卖占比在进一步提升,从配角站到了主角。
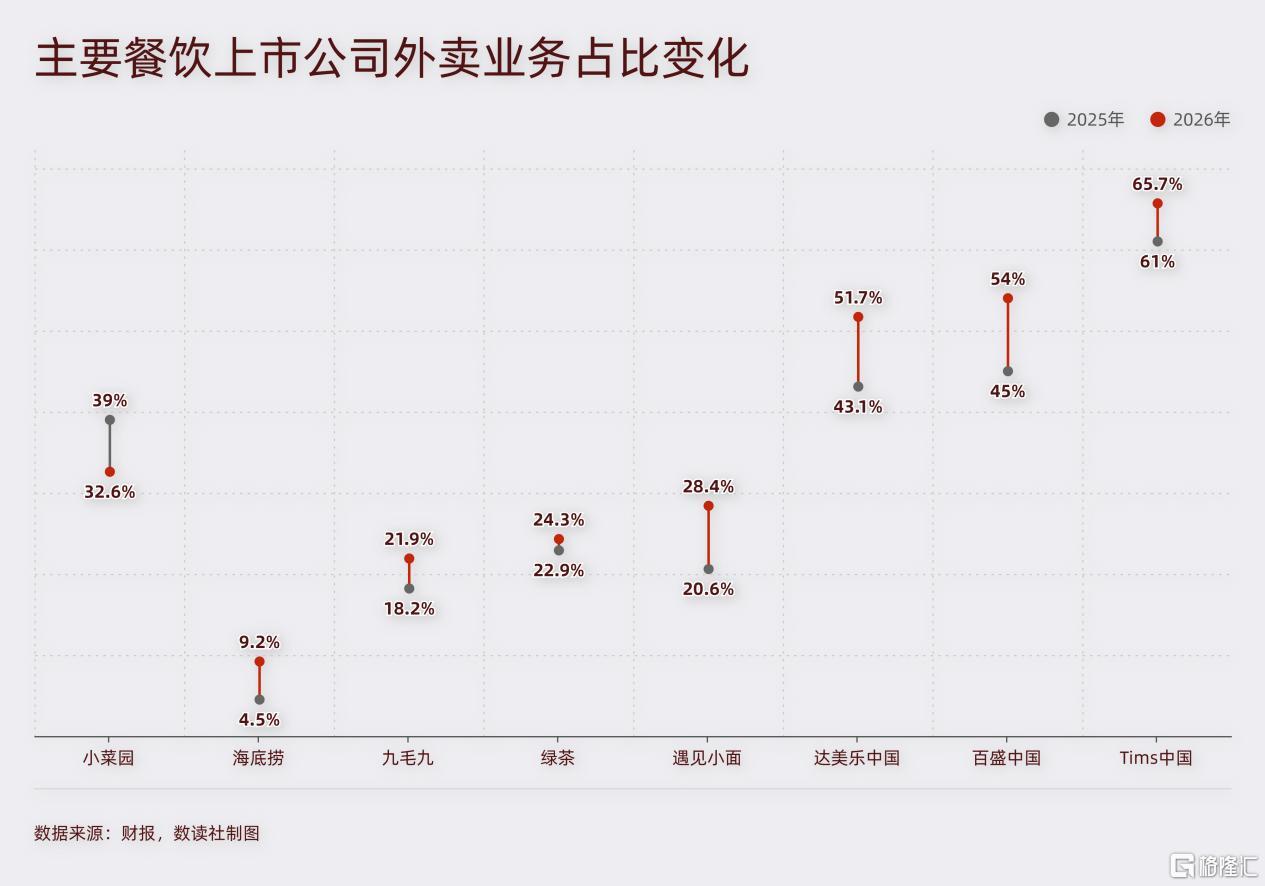
百胜中国第二季度业绩显示,外卖销售额同比增长26%,占公司销售额的比重,从45%提升至54%,已经成为主营渠道。在业绩会上,管理层预判未来占比仍将继续上行。达美乐中国的实体公司达势股份,上半年外送销售额16.19亿元,同比增长44.7%,占总收入的比重从43.1%提升至51.7%,外卖同样是主要渠道。饮品赛道同样如此,Tims中国已经全面拥抱线上,二季度直营店外卖占比已经达到65.7%。
对于标准化程度高、出餐速度快的餐饮品牌,外卖不但是必选项,甚至还是核心业务。
对于工序相对复杂、标准化程度不如快餐的餐饮品牌,外卖已经成为增长的中坚力量。
由于外卖业务的快速增长,遇见小面直营店的外卖营收,占比已达到25.8%。绿茶餐厅的外卖占比上升到24.3%。就连火锅这样的品类,外卖业务也成为重要增长点,海底捞的外卖营收占比从4.5%上升到9.2%。其在财报中表示,“外卖是集团增长最快的业务板块”。
港股主要8家餐饮股中,有7家外卖业务占比提升,小菜园也并非放弃外卖业务,而是而是主动调整策略,为了提升整体品质,把外卖按闲时、忙时分时段运营,高峰期优先保证堂食体验,其外卖业务占比仍然达到32.6%。
无论是快餐还是中式餐饮,外卖要么是营收的支柱,要么是增长的关键支撑,早已经不是可有可无的补充,而是商家的必选题。
这个现象背后的原因在于外卖是强刚需,其商业价值长期被低估。
红餐大数据显示,2025年,全国外卖市场规模达到14191亿元,同比增长11.7%,占餐饮市场总规模的24.5%,每4元餐饮消费中约有1元来自线上。
外卖产业大会上的数据也显示,刚过去的国庆假期为例,在此期间,外卖消费比平时更加活跃,下沉市场交易额比平日高出26%。
消费场景在变、消费需求在变,外卖业务真正需要面对的是重新审视商业模型。
两个主场并非镜像:堂食靠翻台,外卖靠生活服务
长期以来,对于外卖的误解主要集中在成本层的探讨上。
在传统视角下,外卖业务需要承担外卖佣金、配送费、包装、营销等成本。如果叠加到餐饮店铺,这些费用相当于是额外的成本,相当于变相增加了商家的负担。这是把外卖与堂食业务混在一起讨论的情况。
实际上,外卖业务与堂食是完全两种商业模式。其ROI应当分开讨论,而非混为一谈。
堂食的商业模型是,前期投入大,后期看单量摊薄成本。因此,最贵的往往是开店成本,即房租、人力、装修、硬件、隐性合规等成本。一旦开店成功,后续的成本主要是原材料、固定人力、水电燃气、折旧等。堂食受场地影响较大,商业模型的核心是翻台率。高翻台率意味着高订单量,从而实现高ROI。
外卖的商业模型更为灵活,成本重点在佣金、配送、包装、营销等。但主要成本是跟随订单走,佣金、配送是卖一单抽一单。
两个模型应当分开测算,建立“双主场经营”的新思路。堂食的价值在于体验与信任,核心是保障服务品质,跑通翻台模型,不断提升边际收益。而外卖的核心,则是做好服务、做大单量。
从这个视角,外卖的经营模式也要跟着发生变化。过去,很多门店把外卖当作堂食之外的一份增量,沿用堂食菜单、排班和出餐流程,容易在订单增加时推高成本。实际上,外卖的商品怎么设计、生产怎么组织、线上怎么运营,都需要按外卖的特点来考虑。
美团外卖总经理薛冰曾表示,“外卖不只是一顿饭的生意,而是随需随点、覆盖全天的生活服务。”这里的“生活服务”实际上就是新视角下的行业理念。
外卖业务的理念如果能及时调整,利润模型跑通就不再是问题。
换了“账本”的餐饮商家,先开始享受红利
茶饮、快餐和国际连锁品牌已经意识到了商业模型的区别,纷纷改变了打法。
国际连锁品牌早已经看到了外卖模式的价值。
2025年Shake Shack在北京落地了不设堂食、仅提供外卖和自提的卫星店。把空间更多用于接单、制作和交付,这些卫星店为品牌在传统商场门店之外增加了更灵活的覆盖方式。
海底捞直接将堂食与外卖区分开。一方面,公司推出“下饭菜”等更适合一人食和日常用餐的产品;另一方面,通过外卖自建站提高履约效率,减少外卖订单对门店后厨产能的挤占。其做法明显取得了成效,外卖业务实现了翻番式增长。
堂食与外卖并不是简单的场景区隔,而是更深层的服务分层。避免“抄菜单”“上补贴”“卷低价”的流量思维,创新菜品和服务形式,通过应季菜单、小份菜、商务套餐等,有效针对外卖需求痛点提供服务。
此前,九毛九旗下太二酸菜鱼与美团达成战略合作,双方在到家、到店等业务板块开展更多探索。为了打开外卖市场,太二酸菜鱼开设了多家“店面更小、员工更少、不做堂食”的“卫星店”。此外,九毛九还孵化了毛血旺、水煮牛肉等多款 35 元起单人下饭套餐,形成独立于堂食聚餐菜单的外卖产品矩阵。
此外,快餐品牌、茶饮品牌也都纷纷开发外送菜单、将小程序、会员、到店自取和第三方配送接入门店经营系统,通过这种方式,兼顾外卖业务的市场需求、成本、履约能力。
这些企业的动作表明,外卖业务已经不再是对堂食的补充,也不是被动承接平台订单,而是拥有一定独立性,由商家主动经营的消费新场景。
强市场需求下,外卖业务不会因为反对的声音而消亡,正确的思路应当是看清需求、重梳菜单账本、算好ROI,将外卖业务的增长潜力发挥出来。
数字化,外卖业态的金矿
外卖业务的真正价值,不只是单纯的订单,而是对于经营层面的支持。
由于订单量巨大、覆盖面积广,外卖已成为品牌扩大消费触达、开发新品的关键渠道。这其中,外卖平台可以发挥更大的价值。比如,线上用户搜索、评价和订单反馈可以让品牌更快识别口味、价格与分量偏好,降低新品与真实需求的错位风险。
相关的探索也在进行着。比如,不少国际品牌正在和外卖企业合作,探索定制化产品。汉堡王与美团拼好饭合作定制麻辣鸡排堡。双方参考美团10万多条用户真实评价,识别出其核心用户为18至35岁年轻上班族和学生,他们对品质、分量和性价比都有较高需求,并据此把产品方向集中在整切鸡排、麻辣口味和“量大管饱”上。新品上线首周,汉堡王外卖渠道订单环比增长近40%。
外卖大会上,美团宣布启动“超级厨房”项目,计划联合国内多家头部餐饮品牌,在未来一年内共建1000家外卖卫星店(即专做外卖、不设堂食的门店),首批合作品牌包括老乡鸡、杨国福麻辣烫、曼玲粥店等。
此外,美团还发布了“妙手外卖版·袋鼠管家”,将向全国餐饮商家免费提供一个懂外卖经营的“AI店长”,能结合美团和商家数据提供分析与建议,并协助商家执行、跟进结果。数万中小商家已将袋鼠管家用于日常经营。
这些工具进一步为商家提供了便利,外卖业务的决策变得更有的放矢。抓住这些工具,外卖业务可能会得到更快、更健康的发展。而外卖业务的探索,可能与堂食形成有效联动,为堂食的菜品创新、定价决策提供更有效的支持。从这个视角看,外卖业务不是负担,而是一座亟待投入精力挖掘的金矿。
国际餐饮大牌加码中国外卖,餐饮连锁头牌重新设计运营模式,还有不断出现的新品牌在外卖里淘金——往后的外卖产业,会看到一大批靠运营和数字化能力重新领跑的品牌,也会看到一批陷入困境的品牌,本质还是如何看待和梳理自身的外卖赛道。
消费下行的大环境下,餐饮行业竞争加剧、压力加大,外卖凭借更灵活的服务模式、全天候的服务承载能力以及更刚性的需求,已经成为最能贡献增量的餐饮服务业态。
HK 美团-W
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。