港股收评:恒指涨1.46%,科技金融石油权重共振撑市,消费股集体活跃


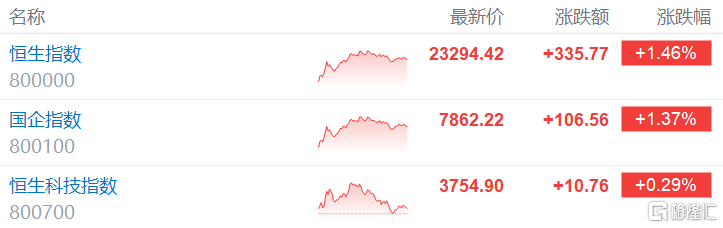
10月30日,港股三大指数集体反弹收涨,相较于外围普跌的市场环境表现出韧性。截至收盘,恒生指数涨1.46%,国企指数涨1.37%,恒生科技指数涨0.29%。
盘面上,科技股、金融股、石油股等权重是支撑大市上涨的主要原因,美团、小米涨超3%,招商证券、中金公司、友邦保险、招商银行等行业龙头皆走强;乳制品股、茶饮股、餐饮股等消费股集体活跃,海运股、体育用品股、航空股、家电股纷纷上涨。另一方面,半导体、PCB、硬件设备、光通信板块全天表现弱势,胜宏科技大跌9.49%,兆易创新、蓝思科技、华虹宏力、长飞光纤光缆皆下挫;铜业股、重型机械股、光伏股普跌。
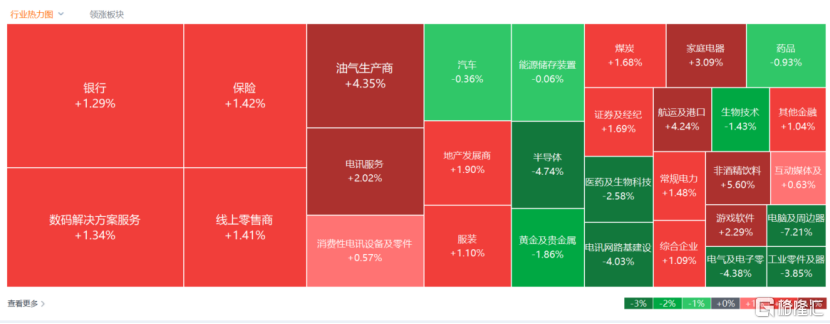
具体来看:
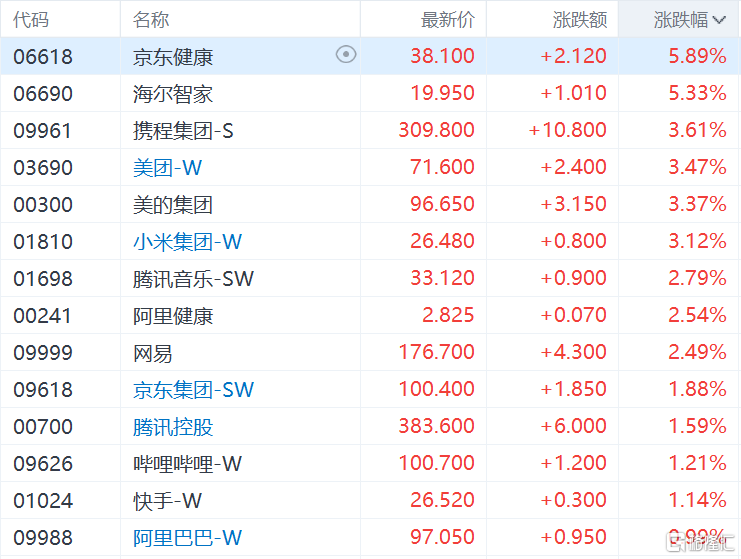
科技股集体反弹,美团、小米涨超3%,网易涨超2%,京东、腾讯、快手、阿里、百度纷纷上涨。
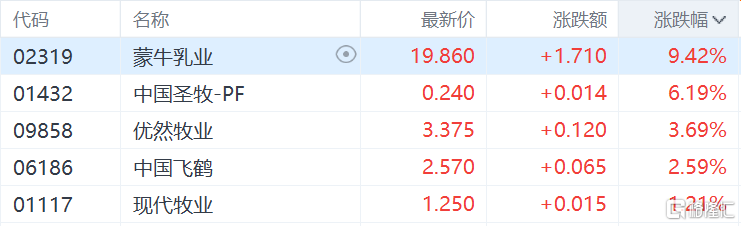
乳业股涨幅靠前,蒙牛乳业涨9.42%,中国圣牧涨6.19%,优然牧业涨3.69%,中国飞鹤涨2.59%。
华西证券发布研报称,在内需逐渐变得重要的背景下,聚焦消费板块优选必选消费,乳业产业逻辑可攻可守,乳制品行业龙头有望具备较强胜率,重点推荐此板块。乳业龙头红利优选伊利+蒙牛,顺周期看好传统白奶龙头优势增强,其他情况下仍具备龙头稳业绩+消费稀缺红利属性优势;成长优选赛道龙头新乳业+妙可,低温和深加工赛道均为乳制品产业未来升级的重要方向;原奶周期向上业绩反弹核心优然牧业+现代牧业,继续看好原奶周期反转恢复至历史均价水平。
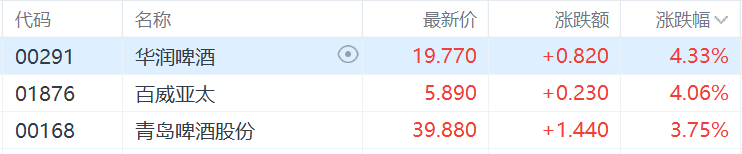
啤酒股回暖,华润啤酒、百威亚太涨超4%,青岛啤酒股份涨3.75%。
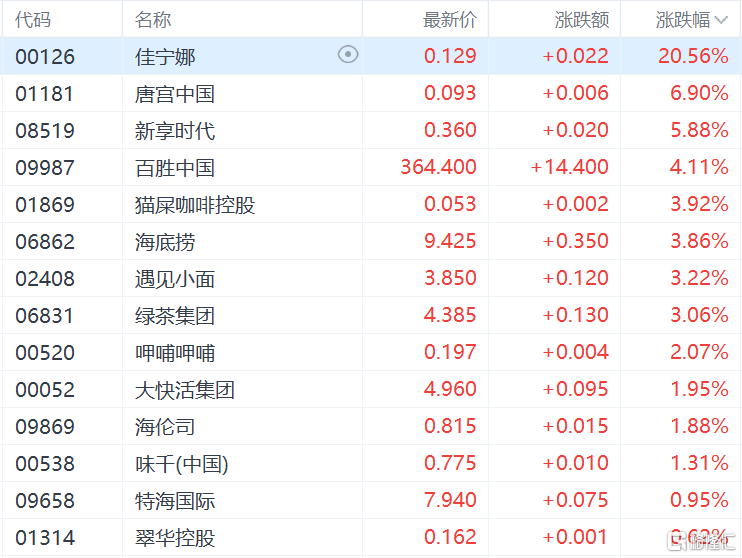
餐饮股表现活跃,佳宁娜涨超20%,唐宫中国涨超6%,百胜中国涨超4%,海底捞、遇见小面、绿茶集团涨超3%,呷哺呷哺、大快活集团、海伦司、特海国际跟涨。
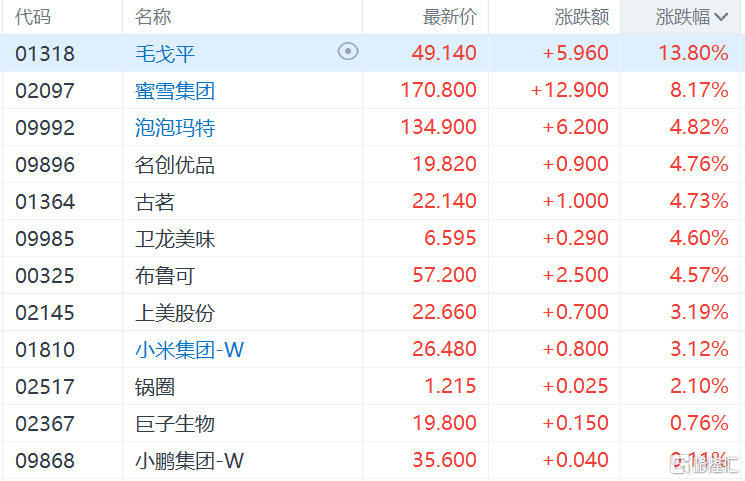
新消费概念股集体走强,毛戈平涨超13%,蜜雪集团涨超8%,泡泡玛特、名创优品、古茗、卫龙美味、布鲁可涨超4%。
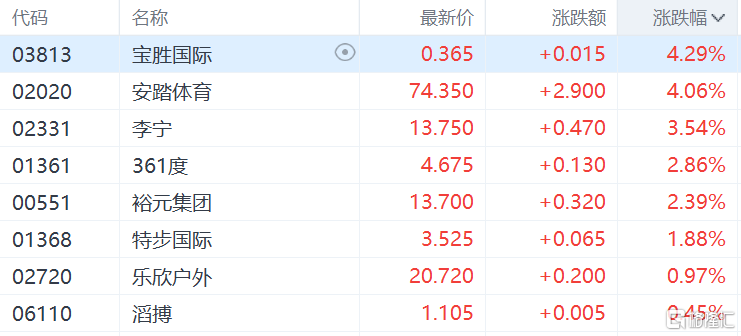
体育用品股集体上涨,宝胜国际、安踏体育涨超4%,李宁涨超3%,361度、特步国际、滔搏跟涨。
消息面上,服装零售数据转正是宏观层面支撑。数据显示,9月中国服装鞋帽针纺织品类零售额同比+1.2%,增速由8月的-0.5%转正,略优于社零整体增速。线下消费回暖信号明确,为体育用品板块提供了情绪修复的基础。
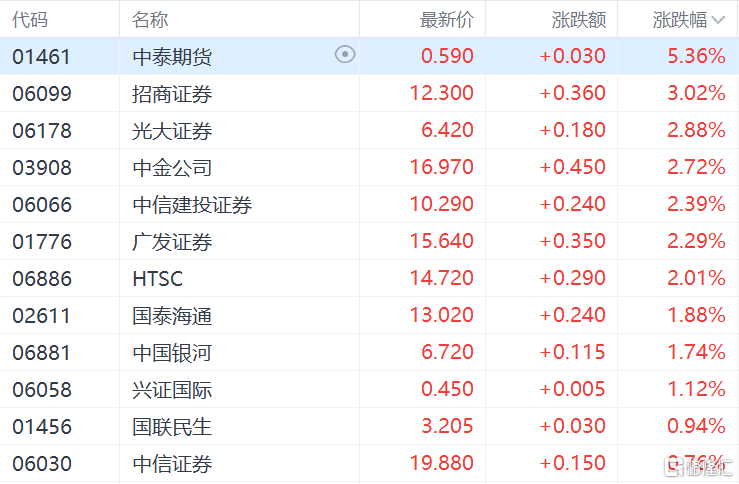
中资券商股飘红,招商证券涨超3%,光大证券、中金公司、中信建投证券、广发证券涨超2%。
海运股大幅上涨,润利海事大涨超11%领衔,中远海控、中远海运港口涨超7%,青岛港涨超6%,远航港口、东方海外国际、中远海能跟涨。
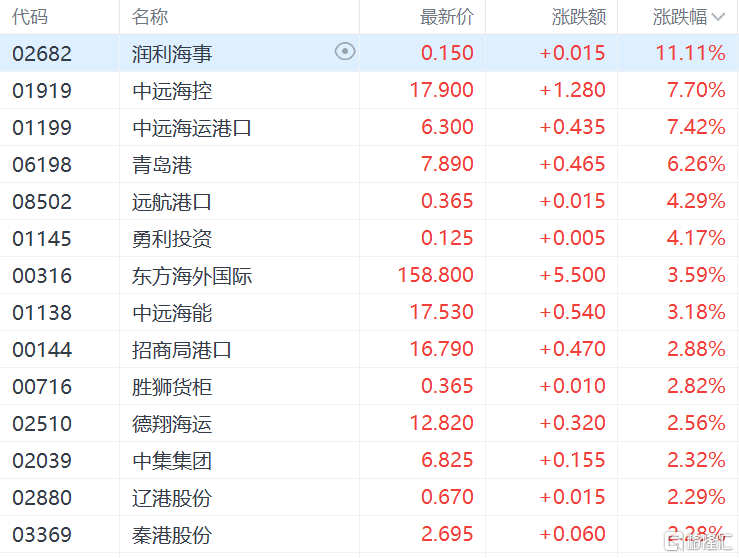
消息面上,霍尔木兹海峡与曼德海峡同时承压,形成了罕见的“双峡危机”。胡塞武装对沙特机场、石油设施及炼油厂的持续袭击,加剧了船东对航行安全的顾虑。部分船舶被迫绕行好望角,亚欧航程延长10至14天,意味着同样的货物需要占用更多船舶,全球可用运力被系统性收紧。
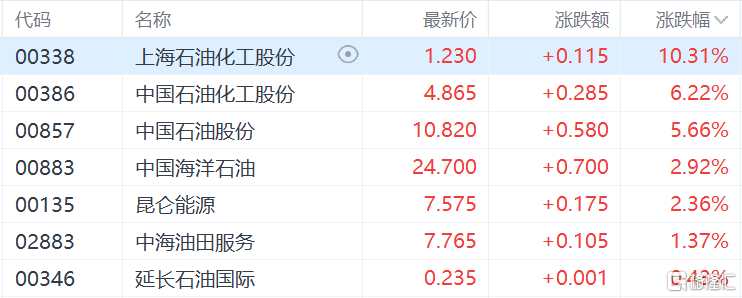
石油股普涨,上海石油化工股份涨超10%,中国石油化工股份涨超6%,中国石油股份涨超5%,中国海洋石油、昆仑能源涨超2%。
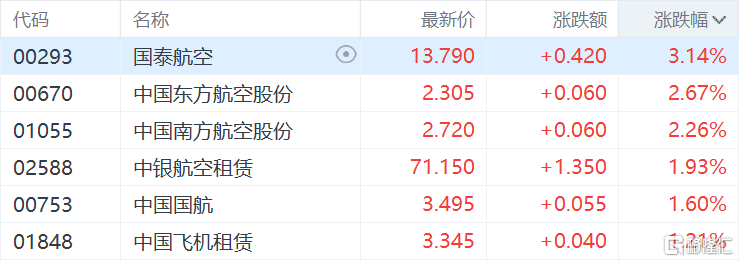
航空股上涨,国泰航空涨超3%,中国东方航空股份、中国南方航空股份涨超2%。
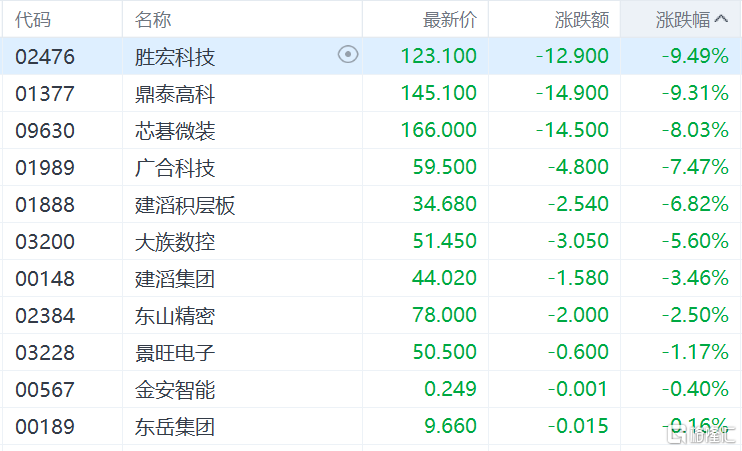
PCB概念股集体下跌,胜宏科技、鼎泰高科跌超9%,芯碁微装跌超8%,广合科技跌超7%,建滔积层板、大族数控、建滔集团跟跌。
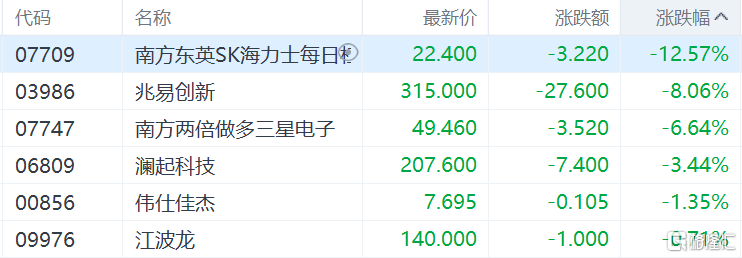
存储股重挫,南方东英SK海力士每日杠杆最多(2x)产品跌超12%,兆易创新跌超8%,南方两倍做多三星电子跌超6%,澜起科技、伟仕佳杰、江波龙跟跌。
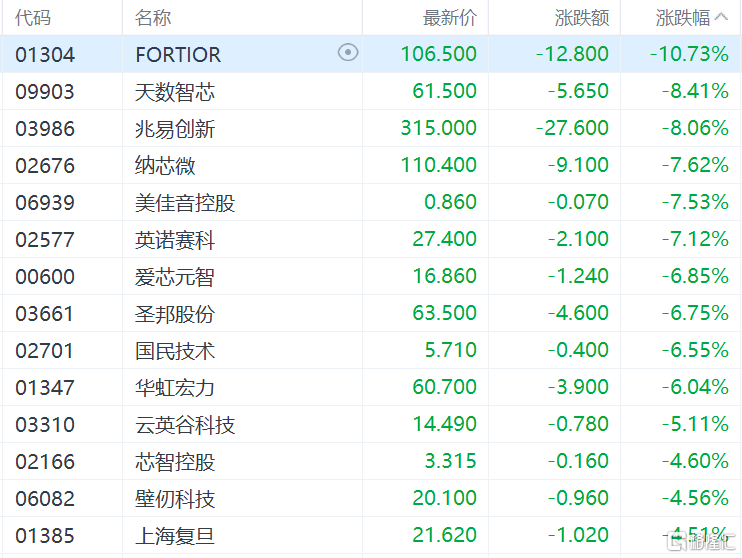
半导体股表现弱势,天数智芯、兆易创新跌超8%,纳芯微、美佳音控股、英诺赛科跌超7%,爱芯元智、圣邦股份、国民技术、华虹宏力跌超6%。
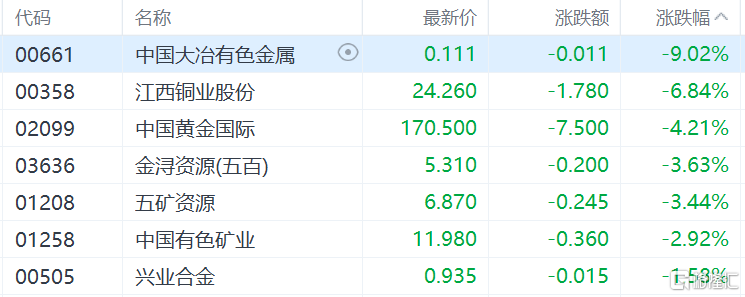
铜业股再度下跌,中国大冶有色金属跌超9%,江西铜业股份跌超6%,中国黄金国际跌超4%,五矿资源、中国有色矿业跟跌。
消息面上,江西铜业绩后抛售是板块情绪的核心压制点。前三季度归母净利润116.9亿元,同比增长94%,业绩本身并不弱。但市场交易的逻辑是“利好出尽”:本轮铜价上行带来的业绩弹性已在前期股价中充分反映,业绩落地后资金选择兑现收益。更关键的是,Q3单季净利润30.55亿元,环比下降47%,触发市场对“价格见顶、环比动能放缓”的担忧。作为港股铜业龙头,绩后走势直接拖累了整个板块的情绪。
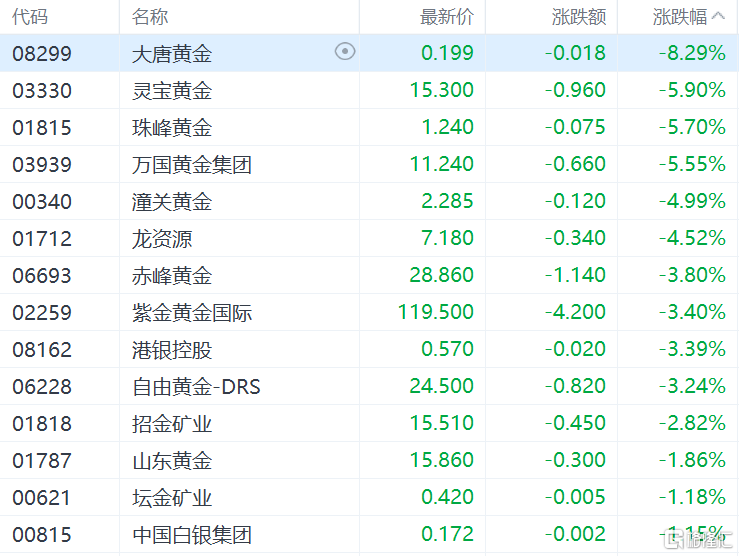
黄金股持续低迷,大唐黄金跌8%,灵宝黄金、珠峰黄金、万国黄金集团跌超5%,潼关黄金、龙资源、赤峰黄金、紫金黄金国际、招金矿业、山东黄金纷纷下跌。
消息面上,受美联储鹰派政策预期影响,黄金连续第二个交易日遭遇抛售,现货黄金短线跳水跌1.39%,报3965.37美元/盎司,创7月17日以来新低。
重型机械股普跌,三一国际跌超15%,三一重工跌超5%,德基科技控股跌超4%。
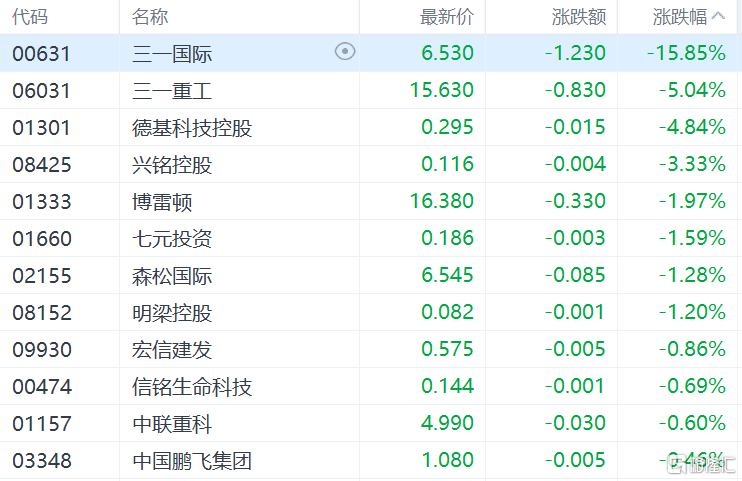
消息面上,三一重工公告称,第三季度营业收入为248.04亿元,同比增长16.96%;归属于上市公司股东的净利润为23.14亿元,同比增长20.62%,环比下降27%。
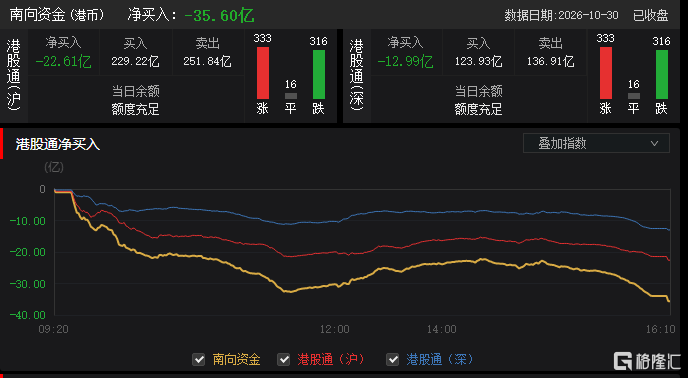
今日,南向资金净卖出35.60亿港元,其中港股通(沪)净卖出22.61亿港元,港股通(深)净卖出12.99亿港元。
中信证券海外策略测算,港股综合贴现率已从2026年2月底的3.1%上行至10月初的3.9%。当贴现率中枢抬升,“高久期”的成长资产首当其冲被压制,AI硬件正是典型的高久期资产,对利率变化最为敏感;而股息可预期的红利资产,价值更接近“短久期现金流”,相对受益。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。