如果继续反弹,AI还能当主角吗?


7月以来,A股这波调整,走到现在,市场里最纠结的一个问题就是:这到底是下跌中继,还是已经进入底部区间了?
这个问题之所以难以回答,是因为两边的证据都不少。
看空的人会说,外部美债利率还在高位,美股科技股在调整,国内内需偏弱,企业盈利还没真正起来,凭什么说底到了?
看多的人会说,估值已经压到历史低位,ETF在大额流入,政策托底信号明确,融资盘也去得差不多了,市场还能跌到哪去?
要回答这个问题,可能得换一个思路:不是去争论“底到了没有”,而是去看“市场现在处在什么位置、什么阶段,哪些条件已经具备,哪些条件还差一口气”。
01
截至10月23日,沪深300的市盈率是12.8倍,处在近10年51.8%的分位,还不算极端便宜,创业板指31.25倍,只在近10年15.48%的分位,这个位置已经偏低。
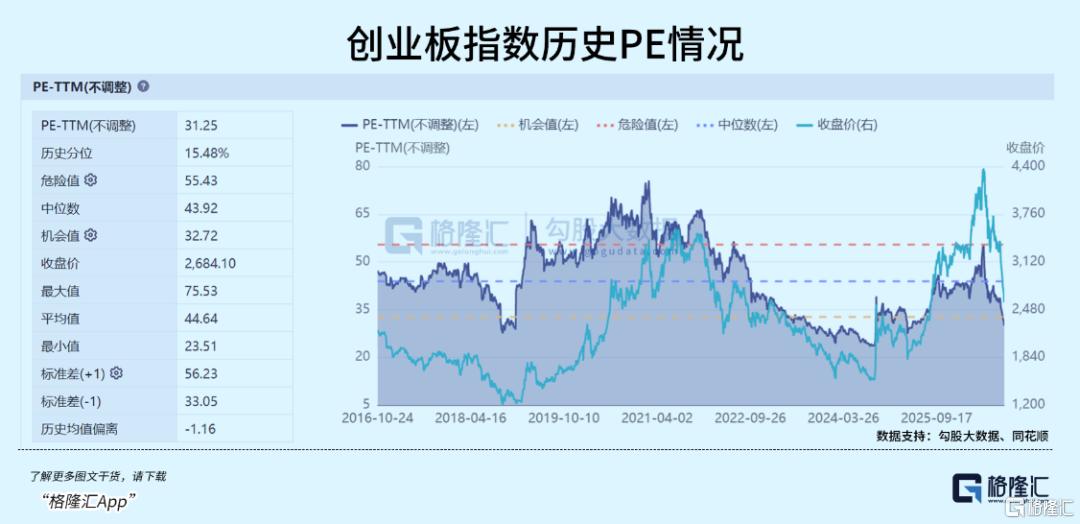
如果按市场对2026年、2027年的盈利预测来算,创业板指动态市盈率分别只有23.1倍和16.3倍,这个水平放在成长板块里,性价比已经比较突出了。
换句话说,从估值角度看,市场已经把相当一部分悲观预期定价进去了。
但估值便宜从来不是买入的理由,因为便宜可以更便宜。
真正让“底部区间”这个判断有支撑的,是资金面的变化。
最近几周,股票型ETF出现了持续的大额净流入,单周流入1529亿元,其中沪深300ETF净流入637亿元。这个流入力度,放在历史上看,是和底部区间对应的。
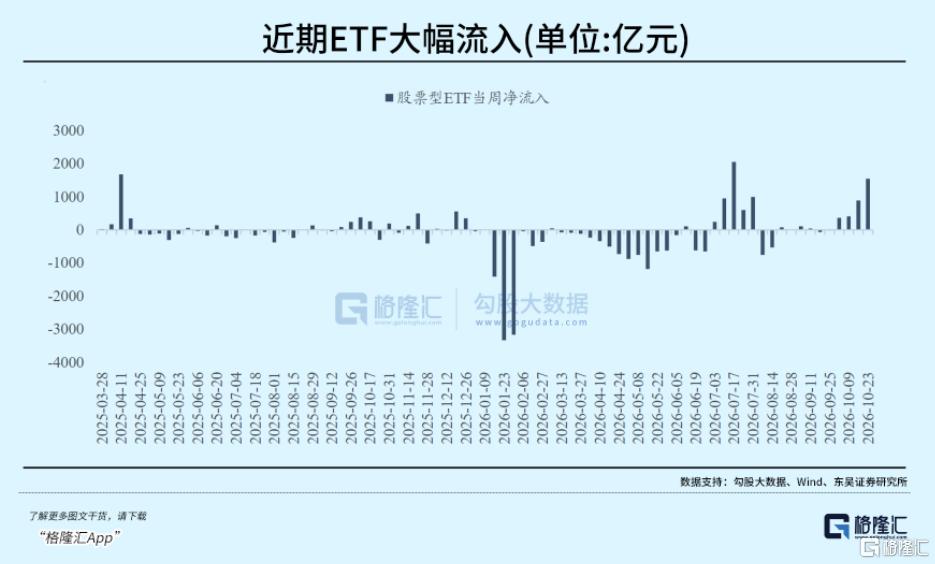
更值得注意的是稳市的方式在变化:以前多是尾盘放量拉升,最近几天变成了盘中脉冲式净买入,上午就多次放量。
这种变化说明托底资金不是被动护盘,而是更主动地在关键位置承接。
融资盘的数据也在讲同一个故事。
目前融资余额已经从年内高点降了18.6%,回到去年11月下旬的水平;融资买入额占成交额的比例降到7.84%,是2024年9月以来最低。还有活跃私募的仓位也降到了2024年3月以来的低位。
这些数据都在说明,杠杆资金和活跃资金已经撤得差不多了,继续大幅杀跌的动能是在减弱的。
不过,资金面“低位”不等于“出清完成”。
历史上,A股8次大底出现的时候,换手率平均是1.56%,缩量幅度平均是-50%。本轮最低换手率是2.48%,最低成交额1.44万亿,缩量约40%。
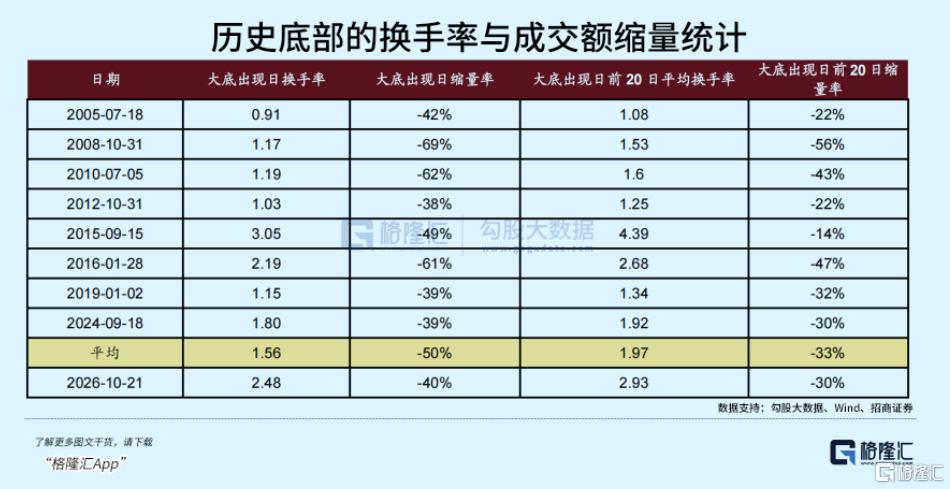
也就是说,交易层面的出清已经接近历史底部区间,但还没到“所有指标都极端化”的那种状态。
这就意味着,市场可能已经进入底部区域,但底部不是一个点,而是一个区间,区间里还会有反复。
政策面视角来看,稳市政策从7月以来一直在推进,国新、诚通增持,金融街论坛明确要完善稳市机制,政策框架也从单纯的资金增持扩展到了制度建设和中长期资金入市。
政策托底的意义在于,它给市场提供了一个下限,让系统性风险的概率下降。但政策托底不等于政策刺激,它不会直接改变市场的盈利预期和风险偏好,所以它决定的是“跌不深”,而不是“涨多快”。
那么,盈利和外部环境呢?这是目前最不确定的部分。
国内方面,9月的经济数据有边际改善,但结构上还是“外需强、生产强、内需弱”。出口和社零的增速差在扩大,PPI和CPI的剪刀差也在扩大,这说明价格传导还不顺畅,内需的修复还需要时间。
所以,企业盈利的方向是改善的,但力度还不足以支撑一个全面的盈利驱动行情。
02
海外方面,美债利率还在高位,美股科技股在调整。
更重要的是,美股AI的定价逻辑正在发生变化,从“投入扩张”转向“资本回报约束”。
比如Meta三季度自由现金流从正106亿美元转为负21亿美元,这是一个标志性事件,说明AI投资开始进入需要验证回报的阶段。这对A股的AI相关板块会形成估值上的压制,因为全球科技股的定价是联动的。
但这里有一个很有意思的视角,值得单独拿出来说。
市场里有一种很流行的担心:AI产业趋势如果回落,是不是意味着牛市结束了?
这个担心来自历史经验,因为过去的产业趋势,比如2006年的工业金融、2009年的地产基建、2013年的移动互联、2019年的能源转型,都对其他经济部门有广泛的拉动作用,所以“产业趋势结束等于牛转熊”的经验反复被验证。
但本轮AI有一个很大的不同在于,它对其他部门更多的是“挤出”,而不是“拉动”。
电子元器件和电力涨价,推高了生产成本;算力基建的巨额债务融资,推高了全球无风险利率;AI对就业的挤出,尤其是对年轻人就业的影响,已经开始显现。
这意味着,非AI的很多板块早就开始下行了,AI只是最后补跌的那个。
所以,如果AI投资的速度在未来放缓,非AI板块反而可能面临更有利的宏观环境:无风险利率回落,成本压力减轻,就业挤出减弱。
同时10年期美债利率的走向和北美AI硬件股的走势高度相关,如果美债利率出现持续性回落,对海外非AI部门的需求会产生促进,对A股的非AI板块也会形成边际上的支撑。
从这个角度看,AI趋势回落不是全面熊市的充分条件。本轮更可能的结果是“AI杀估值、非AI杀预期”先后完成,然后市场进入一个K型收敛的过程。
本周市场止跌企稳的时候,率先反弹的AI新技术是筹码出清彻底、机构持仓低的机器人板块,而不是算力基建,这本身就是一个值得注意的信号。
另一方面,估值收缩的进程也支持这个判断。
7月以来,电子和通信板块的市盈率从74倍压缩到42.4倍,降幅42.8%,和2022年新能源第一轮调整的45.7%已经相当。
全球对比来看,A股是唯一一个AI相对非AI估值溢价还高于历史中枢的市场,而非AI非金融龙头的市盈率只有15.6倍,处于历史21%分位,消费、制造、医药龙头分别在12%、1%、3%分位。
这个估值水平,反映的是对内需偏弱和外需担忧的充分定价。
换句话说,悲观的预期已经打得比较满了,任何边际上的超预期变化,都可能带来估值体系的修复。
03
那么,回到最初的问题:当前A股是下跌中继还是底部区间?
我的判断是:估值底、资金底、政策底已经比较明确,但交易层面的出清还没到历史极端,盈利验证和外部利率方向也还没给出决定性信号,增量资金也还需要等待更多信号才愿意大手笔进场。
这意味着市场向下的空间相对有限,但向上的节奏不会一蹴而就,区间里的反复还会出现。
这个磨底阶段,死磕高景气动量赛道的性价比已经下滑,资金会更偏爱盈利稳、估值匹配度舒服的标的,PB-ROE 这套看质量的思路,更容易跑出相对优势。
具体来看,接下来的市场行情,可能有两类方向相对占优:
一类是高股息率加上稳健盈利增速的品种,比如白电、纺织服装、食品调味、火电;
另一类是带有供给出清潜力的品种,比如油运、快递物流、头部地产开发商、部分锂电材料、石化中游环节。
这些方向的共同特点是,向下有盈利或资产价值支撑,向上有估值修复空间,对流动性和风险偏好的要求相对较低。
但这不意味着AI和高景气方向失去了意义。
高景气线索仍然有效,AI硬件相关的半导体、元件、通信设备盈利增速较高而且在持续上修,超跌科技中PEG偏低、远期增速较高、回调超过40%的核心标的,产业趋势和长期成长逻辑并没有被破坏。
问题在于,这些方向的弹性需要条件,需要美债利率确认回落,需要筹码再平衡完成,不是无条件成立的。
所以,接下来值得观察的指标很明确了:ETF流入能不能持续,融资买入占比和私募仓位能不能企稳回升,三季报的盈利质量怎么样,10年期美债利率往哪个方向走,双创ETF会不会重新接棒,TMT的拥挤度在反弹后会不会再次快速抬升,内需和PPI-CPI的剪刀差能不能收敛。
如果这些信号出现边际改善,行情宽度就有望逐步拓展;如果这些信号转弱,底部区间里的反复就会再次出现。(全文完)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。