中信证券:坚定看好头部车企的出海进程


2026年10月12日,财政部、税务总局发布公告称:自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%,中信证券认为市场对此已有一定预期,预计头部车企有望通过终端涨价、经销商分担、海外建厂对冲对利润的影响。长期来看,中信证券认为中国新能源乘用车出口的放量来自于优质本土供应链、研发积累下的全方位的领先,税收政策长期维度并不影响优质自主车企的全球竞争力,坚定看好头部车企的出海进程。
▍2026年10月12日,财政部、税务总局发布公告称:自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%,对此中信证券点评如下:
▍针对新能源汽车增值税出口退税率下降,市场此前已有一定预期。
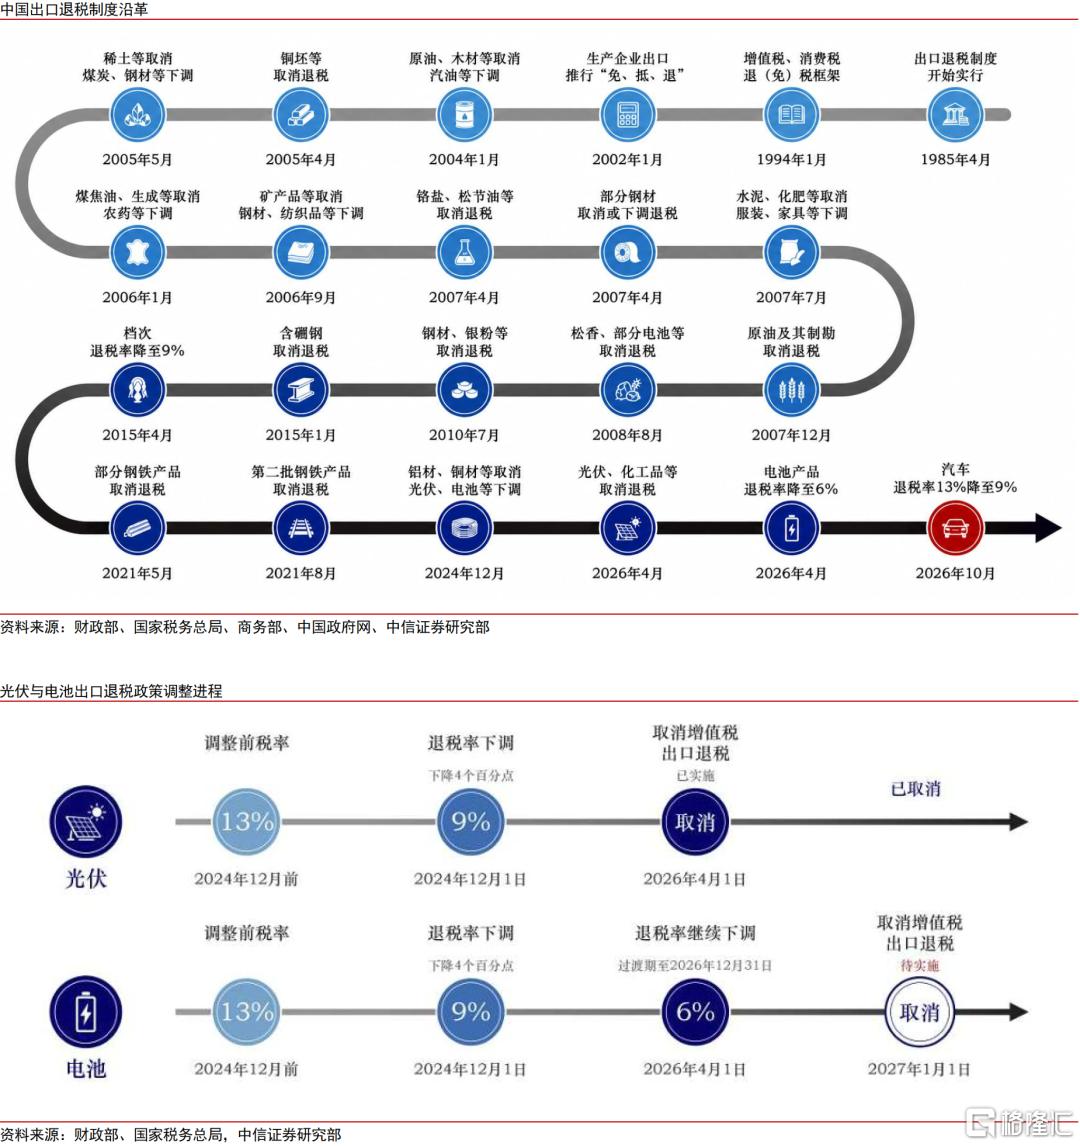
中信证券在前期和投资人的沟通中了解到,考虑到中国乘用车全球竞争力的提升,多数投资人认为如锂电、光伏一样的出口退税取消较为合理,参考其他行业的节奏,预计为阶梯式退出(参考电池可能路径为13%-9%-6%-0%)。中信证券认为本次增值税出口退税税率由13%下调到9%,节奏上符合预期,预计头部车企有望通过终端涨价、经销商分担、海外建厂对冲对利润的影响。
▍参考光伏与电池行业,预计退税分阶段退出短期扰动龙头公司股价。
根据财政部公告,2024年12月,清单所列光伏、电池产品出口退税率由13%降至9%;2026年4月光伏取消出口退税,电池出口退税率降至6%,并将于2027年1月取消。根据Choice数据,参考部分行业出口退税率13%到9%,1/5/30/90个交易日头部公司的股价表现:如阳光电源(光伏)分别为-5.3%/-6.3%/-11.7%/-15.6%(相对于沪深300超额分别为-4.9%/-3.7%/-12.0%/-13.5%,以下简称“超额”),宁德时代(电池)分别为-1.0%/-2.4%/-1.3%/-5.8%(超额分别为-0.5%/+0.2%/-1.6%/-3.7%),头部公司股价短期或有回调。
▍长期来看,自主出海趋势不改。
根据中汽协数据,2025年国内汽车产销3453/3440万辆,连续17年全球第一;新能源产销1662.6/1649万辆,连续11年居首。2026H1出口531万辆,同比+53%;8月单月出口101万辆,同比+65.3%,新能源出口占比连续三月超50%,供应链同步走强,全球零部件百强中国占17席,中信证券认为中国新能源乘用车出口的放量来自于优质本土供应链、研发积累下的全方位的领先,税收政策长期维度并不影响优质自主车企的全球竞争力,坚定看好头部车企的出海进程。
▍风险因素:
全球宏观经济衰退;全球贸易摩擦加剧;新车型交付时间延后;新车型销量不达预期;芯片供应紧张影响整车供给能力;终端市场爆发价格战。
▍投资策略:
中信证券认为中国新能源乘用车出口的放量来自于优质本土供应链、研发积累下的全方位的领先,税收政策长期维度并不影响优质自主车企的全球竞争力,坚定看好头部车企的出海进程。
注:本文节选自中信证券研究部已于2026年10月12日发布的《汽车及零部件行业重大事项点评—利空落地,自主出海趋势不改》报告,分析师:赵少波S1010524120004;尹欣驰S1010519040002;李子俊S1010521080002;李景涛S1010520120003
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。