上市即王炸!欢创科技半年报利润暴增387.7%,工业智造场景拓宽物理AI商业化边界


9月30日,“高精度AI空间定位第一股”欢创科技(06802)正式问鼎港交所。这家物理AI视觉感知企业上市即王炸,首日收盘市值暴涨265.68%,再度刷新港股新股榜单,引爆香港资本市场的广泛关注。
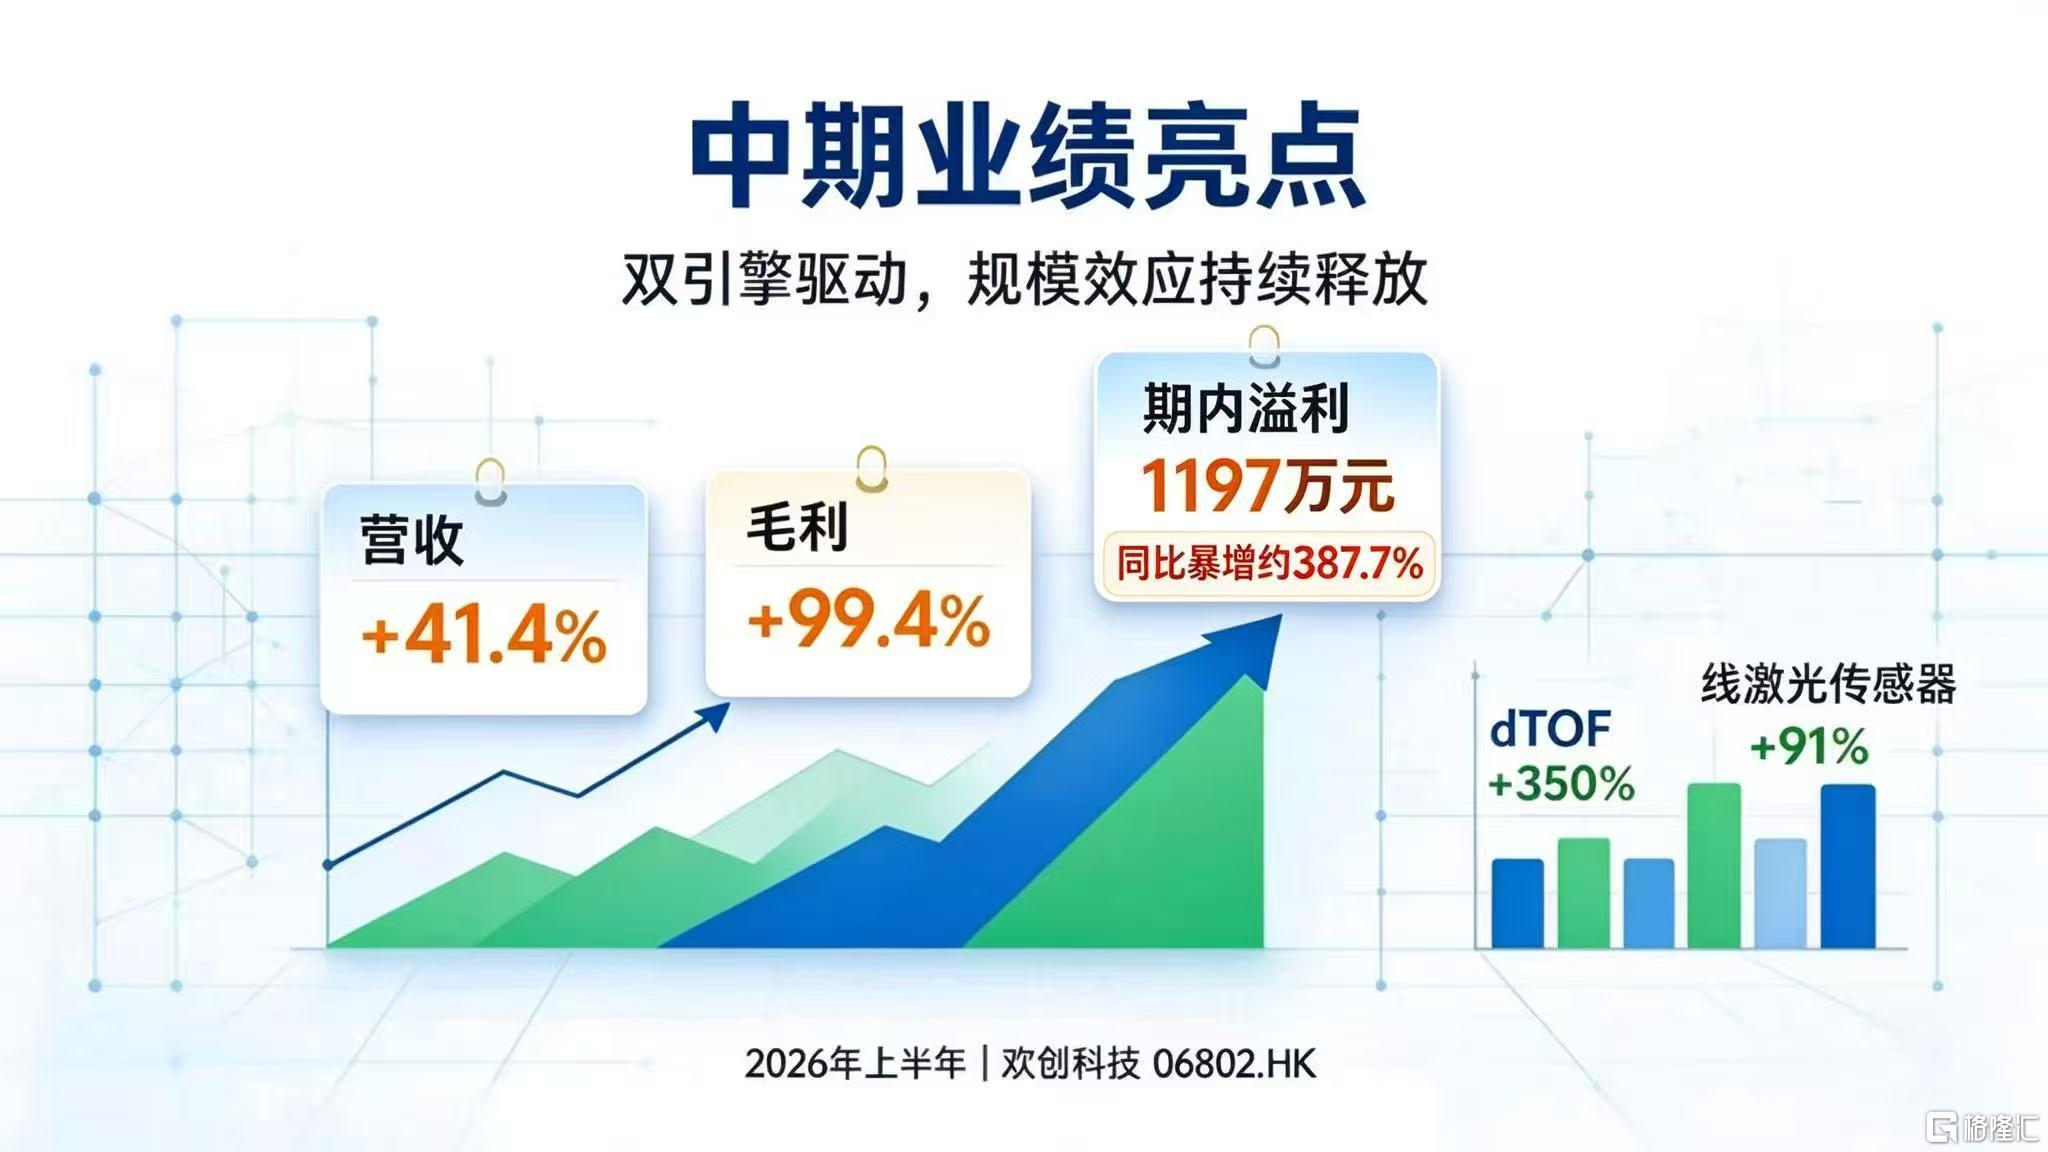
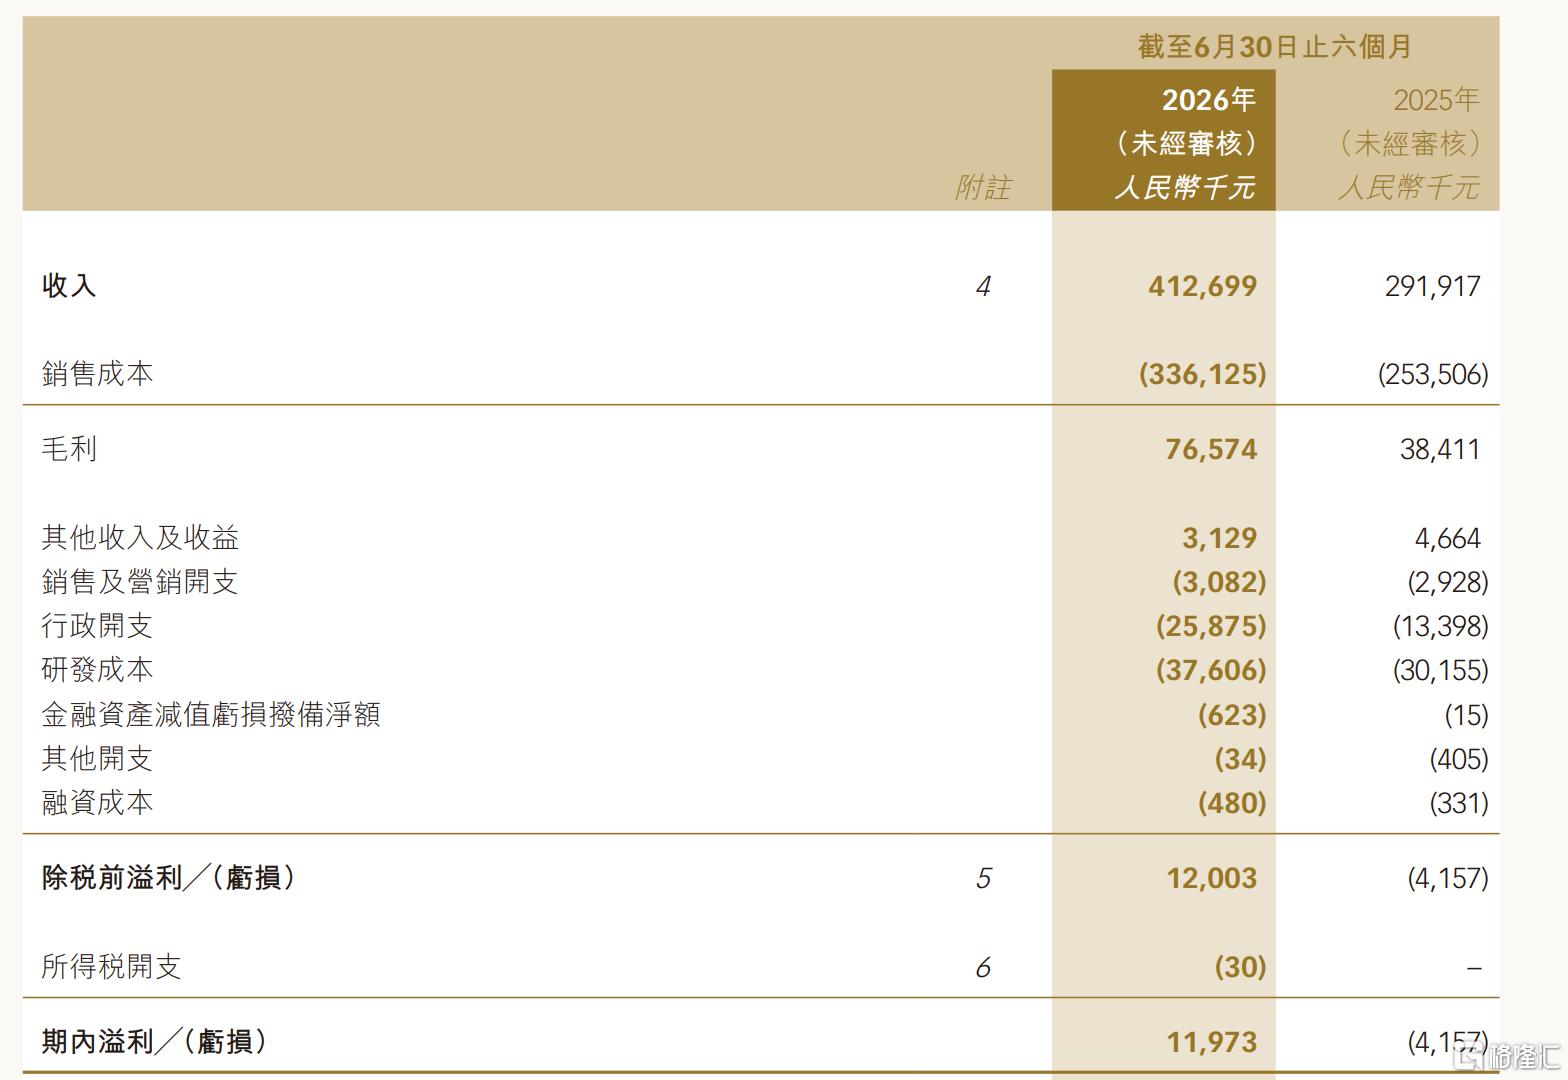
行情狂欢的背后,财报也给出了实打实的硬支撑。当日盘后,欢创公布2026 年中期报告,上半年营收4.127亿元人民币,同比增长41.4%;上半年实现毛利翻倍、持续盈利,盈利高达1197万元,同比暴涨387.7%,利润高达2025全年的5.45倍!
收入稳增+毛利翻倍+持续盈利+利润暴增,这份亮眼的中期成绩,为港股市场再添了一把火。
(一)双引擎高速拉动,盈利暴增且可持续
翻开 2026 中期财报,最直观的感受:业务结构已经完成迭代,增长不再依赖单一老产品。
报告期内,收入稳步增长。2026年上半年,欢创实现营收 4.127 亿元人民币,同比提升 41.4%。增长的核心动力来自两款高端感知产品。dTOF 激光雷达收入 1.15 亿元,同比狂飙350%;线激光传感器收入 1.01 亿元,同比增长91%。两款新品形成双增长引擎,收入占比持续抬升,传统三角测距雷达的收入占比持续回落,产品升级的逻辑落地。
规模效应开始兑现,盈利能力出现明显跃升。上半年实现毛利 7657 万元,同比大增 99.4%,已实现翻倍;整体毛利率从去年同期 13.2% 提升至 18.6%。随着高端产品出货持续爬坡,单位制造成本不断摊薄,毛利率上行不是短期一次性红利,是千万台级量产带来的持续性改善。
利润端的变化更有说服力。2026上半年录得期内溢利 1197 万元,以2025年上半年同期录得的亏损416万元来看,利润同比暴增约387.7%;2025年全年已实现扭亏为盈,全年利润220.10万元,目前仅2026年上半年,利润就高达2025全年的5.45倍。
这不是一次性的财务调节,而是产品结构升级叠加规模化制造共同带来的盈利兑现,欢创,已正式迈入持续盈利周期。
出货数据是硬件企业最硬核的验证。上半年激光雷达总出货超过 700 万台,其中 dTOF 激光雷达出货超 250 万台,线激光传感器出货超 400 万台;截至 6 月末,欢创各类空间感知产品累计出货突破 4600 万台。千万级量产能力已经被长期验证,不是实验室样品,是可以稳定交付、大规模落地的硬件产品。
客户基本盘的扎实程度,在硬件行业里属于稀缺资源。欢创已经和智能机器人行业前五大企业全部建立长期合作,合作周期长达4至7年(平均5年)。深度参与客户前期产品定义,不是简单的零部件供货,而是和头部客户联合定义产品,客户转换成本很高,订单稳定性强。
(二)跨域突破:从消费机器人走向工业与商用场景
市场对欢创的印象是消费智能机器人零部件厂商。但细读半年报就能发现,消费机器人只是这套空间感知技术落地的第一个成熟场景。
欢创的核心资产,是一套全栈自研的物理 AI 感知基础设施:自研 ASIC 芯片、SLAM 空间定位算法、高精度光学设计,叠加千万台级量产制造能力,整套技术底座可以跨行业复用。
欢创坚持算法芯片化路线,把空间感知算法固化到自研 C 系列 ASIC 芯片内,大幅降低终端产品的算力负担。这套方案已经大规模量产落地,出货量持续走高。上半年研发投入 3761 万元,同比提升 24.7%,持续投入下一代 C 系列自研芯片以及 Phoenix dTOF 技术平台。研发的目标,就是把这套空间感知能力,从消费机器人向外复制。
半年报显示,新场景不是单纯概念。已经开始逐步落地。消费端,持续拓展割草机器人、泳池清洁机器人;而在工业与商用领域,进展尤为值得关注:欢创的大空间定位系统,已在中国主要智能机器人实验室完成商业化部署应用;报告期内 XR 手柄也在主要 XR 厂商实现量产。
感知硬件作为物理 AI 的底层基础设施,不管是工业机器人、人形机器人,还是 XR 设备,只要智能体需要看懂物理世界,就离不开空间感知方案,欢创所打造的,正是支撑这类实体智能体运行的底层硬件底座。
借助本次港股 IPO 拿到的6.154 亿港元募资净额,欢创也获得充足资本弹药去放大这套底座的商业潜力。募集资金当中,65% 将加码核心技术研发,持续打磨空间感知全栈能力;25% 投向生产制造端,扩充产能、优化产线配套;剩余资金也将支持香港子公司的运营建设,以此作为桥头堡,开拓欧美海外市场机遇。基石阵容中还有比亚迪(01211.HK)这类产业资本入局,产业方的认可,也侧面印证这套感知方案在工业智能制造场景的潜力。
(三)稀缺的物理AI成长路径:先量产,再扩边界
硬件行业讲故事很容易,但能做到大规模稳定出货、持续盈利的企业寥寥无几。很多物理AI相关企业还停留在原型、实验室阶段,欢创已经走完最难的一段路:完成千万台量产,跑通盈利模型,拥有成熟客户体系。
物理AI的核心,就是让智能体看懂真实物理世界,空间感知就是不可或缺的底层基础设施。欢创不是在转型做物理 AI,它本身就是物理 AI 感知基础设施的供应商。消费机器人是这套技术第一个规模化落地的试验场,验证了成本、良率、交付能力。接下来,就是把已经验证成熟的整套感知能力,复制到工业、XR、人形机器人等高价值场景。
短期维度,上市首日股价的强势表现,反映市场多数投资者赞同欢创的成长潜力。拉长时间看,欢创后续发展的两大关键看点:一方面依托消费机器人业务,筑牢经营基本盘,源源不断生成稳定现金流,持续反哺技术研发;另一方面将成熟的空间感知能力落地到工业、XR 等多元场景,培育全新的业务增长来源。
这份半年报最大的价值,就是证明物理AI底层硬件,已经可以实现规模化盈利。当同行还在验证技术可行性的时候,欢创已经完成量产、盈利、客户体系的闭环。
市场有时候会给企业贴上旧标签,但企业本身一直在往前走。旧标签的认知差,往往就是预期重估的空间。这类空间感知硬件,不只是服务单一设备的零部件,更是物理世界与数字智能交互的桥梁。
随着感知技术持续落地,智能体得以看懂真实世界,人机交互的边界不断拓宽,最终也将推动物理AI走进生产、生活的方方面面,为智能化社会的构建提供底层支撑。
HK 欢创科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。