长假前后,A股三大关注点!十大券商策略来了


上周,A股仅4个交易日,市场呈先扬后抑的节前震荡博弈行情。
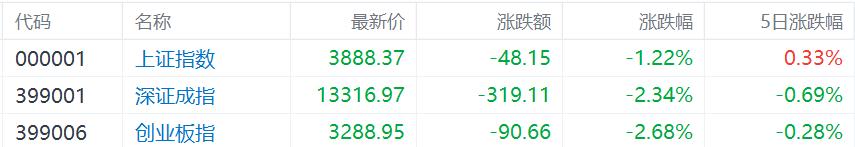
临近长假,权重与成长板块轮动加快,市场结构性特征突出。半导体、PCB、存储芯片等震荡轮动,贵金属、AI算力等板块承压。
中秋假期期间,中美八点共识落地;特朗普拒绝伊朗“七天方案”,美伊僵局持续。
本周A股市场仅3个交易日,值得关注的有:美国非农与中国PMI、OpenAI开发者大会、美光财报…后市市场将如何演绎?且看最新十大券商策略汇总。
1. 中信策略:三季报前后是年内最后一波进攻窗口
中信证券指出,美股在新一轮应用扩散和硬件修复推动下创下新高,外围市场不应再作为A股影响因素考虑。尽管情绪暂时相对低迷,但中信证券仍然维持年内A股震荡市的判断,三季报前后是年内最后一波进攻窗口,指数年内修复的概率实际上比创新低要大很多。事实上,在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小。
同时,上证指数修复的条件并没有想象中苛刻,中信证券情景测试了上证指数年内修复的5种可能路径,在符合产业景气且考虑到短期增量资金有限的情况下,以科技龙头、资源能化和金融权重为主的上涨结构最能兼顾基本面和流动性。在市场犹豫期应保持乐观,配置上以AI+能化做应对。
2. 银河策略:长假前后,A股三大关注点
银河证券表示,节前,市场处于关键窗口催化与短期成交约束之间的博弈阶段,市场轮动较快。中美经贸磋商成果与八点成果共识达成,为节前市场风险偏好提供重要支撑,但资金面或仍受跨长假风险溢价叠加三季度末机构考核约束。展望节后,前期压制市场的交投因素缓解,市场预期有望逐步修复,但海外扰动因素偏多,行情更偏向结构性轮动,重点可关注以下三大方面:
(1)资金层面,节前出于避险考虑而观望的资金将逐步回流,这将在边际上改善市场的成交活跃度。不过,海外扰动因素偏多,居民储蓄向权益市场的迁移需要更明确的赚钱效应来催化,短期内增量入场的条件尚需时间观察。定价逻辑层面,10月市场进入三季报业绩验证窗口。
(2)政策层面,四季度稳增长、稳市场政策预期升温,央行货币政策委员会三季度例会中,货币政策基调删除“跨周期”表述,更加强调“逆周期”调节。该例会首次提出加强对“六张网”建设的金融支持,当前政策重要增量聚焦六网布局。地产端政策信号密集催化,关注后续细则的落地节奏与核心城市政策的放松空间。
(3)外部风险方面,需重点跟踪扰动变量:一是美债收益率高位将持续扰动全球高估值成长资产;二是海外地缘冲突反复带动国际油价波动,同时通过通胀预期间接强化美债利率的上行压力;临近美国中期选举,海外政治不确定性或将放大市场短期波动。整体而言,A股有望呈现修复行情,但行情重心或仍在于结构性、轮动式修复。
3. 方正策略:积极把握反弹窗口期
目前仍是积极把握反弹行情的窗口期,反弹过程不会一蹴而就,进二退一式的震荡上行是主基调。
配置策略建议:逢低布局,关注三方面配置机会,一是进入10月份之后科技催化增多,AI的产业趋势和景气度仍较为坚实,拥挤度回落之后配置价值显著提高,关注10月公布的公募基金持仓变化,科技股内部向能涨价、能扩量、有新技术突破的细分方向倾斜;二是关注HALO资产逢低布局机会,油价回落之后,聚焦核心资源相关的有色金属+化工;三是对于货币政策变化反应最为直接,业绩估值匹配度较好,能够稳指数的非银金融。
4. 国金策略:纠结的场景还在继续
市场趋势性机会仍然不明确,结构性的应对仍然是主要思路,我们推荐:第一,有色金属(金、铜、铝)作为美元对立面资产,长期看当下科技并不具有再加速能力,而在极致的加息预期落地与地缘矛盾缓和后,阶段性反弹正在孕育;第二,本轮油价的波动反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益。
5. 申万宏源策略:当下有效的AI链审美不变
梳理2026年四季度值得关注的事件窗口:1. 26Q4-27H1是全球政治周期关键窗口,26Q4关注巴西大选、以色列议会选举和美国中期选举。2. 26Q4国内政策布局期:五中全会、中央经济工作会议,关注各地房地产政策增量布局。3. 科技产业催化层面,重点关注A股三季报期业绩消化估值初步到位,海外AI链四季度业绩验证。
当下有效的AI链审美不变:1. 少数基本面预期能够超过6月底的方向(CPO和GPT 6催化产生的少数新算力通胀,PCB产业链顺价等)。2. 27年景气相对26年继续改善的,是10月底三季报验证,业绩消化估值后,可能分化走强的方向。重点关注存储、高端CCL、PCB和电容。3. 重视科技和非科技的主题投资。当前神似14年上半年,短期调整,中期震荡休整波段延伸。需更加重视科技和非科技主题。科技主题演绎,是酝酿新阶段投资主线的过程。短期市场逆风,市场对AI产业进步的挖掘并不充分。这为后续反弹阶段的主题轮动保留了空间。
6. 东吴策略:短期市场迎来修复式反弹
怎么看今年的“国庆交易”?短期市场迎来修复式反弹。9 月FOMC 会议如期加息25BP,点阵图仍保留年内进一步加息的政策指引,沃什在发布会上的表态整体偏鹰,强调通胀回落进程的韧性与维持限制性政策的必要性。
但市场并未延续此前的紧缩交易,反而演绎出典型的“利空出尽”走势——核心原因在于鹰派加息预期已在前期市场调整中得到相对充分的计价,靴子落地后分母端对风险偏好的压制迎来阶段性缓释。
同时AI 产业链调整已经相对充分,产业层面的即期景气依然坚实,市场迎来修复契机,两创板块成为本轮反弹的领涨主线。但当前行情本质上仍属于情绪面的阶段性修复,而非新一轮趋势行情的开启,市场仍呈现出较强的轮动特征,风格也相对均衡。
7. 中信建投:节前缩量,节后修复
市场对中美关系阶段性缓和的预期,在会前已明显升温并部分定价,随着事件落地、利好兑现,市场随之进入预期收敛阶段。叠加中秋国庆长假临近,A 股迅速转入节前缩量模式。
整体来看,本周的调整与缩量更多是交易性与季节性因素主导,节后市场有望迎来修复性反弹。2016 年以来的日历效应显示,剔除2018、2024 两个市场波动较大年份后,国庆长假前一周上证指数下跌概率达87.5%,平均下跌1.1%,国庆长假后一周上证指数上涨概率达62.5%,平均上涨1.3%。
8. 广发策略:“持币过节”还是“持股过节”?
基于26年市场及风格的实际表现,结合历史规律,对26年国庆节前后的市场展望:
1、首先,对应到节前剩余的三个交易日,在此位置上进一步减仓的必要性不强,反而容易错过节后潜在的反弹机会。(详见《反弹时机恰到好处0917》)
2、市场自7月高点缩量50%后,量能有所企稳;假期之后成交量有望恢复,在此位置上更容易出现有效反弹。
3、除了“日历效应”,历史上节后市场表现主要受到假期期间增量信息的影响。展望26年中外经济及政策环境,前期市场对于若干负面因素已有较为充分的预期和定价,预计26年国庆期间的消息面大概率平稳。(美联储加息预期,AI产业进展,中美会晤等)
4、历史上节后第一周,TMT跑赢全A的概率在主要风格指数中最高。结合今年实际的风格表现,10月份市场有望逐步回归景气定价,那么节前最后一周若成长风格再有调整,则为Q4提供了难能可贵的布局机遇(三季报的景气优势,以及AI产业链的系列催化)。
5、维持配置建议:优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等)。对于红利板块,目前仍有胜率,但预期回报空间不如630。
9. 中泰策略:持股过节
全球AI继续走强,A股科技启动偏慢但节前卖压已明显释放。纳指创新高与A股科技偏弱形成了清晰背离。全球AI基本面仍在改善,国内短期定价更多受到中东变量、节前筹码和风格博弈影响。美伊谈判出现积极变化,临时协议是当前更现实的路径。美伊双方都面临在中期选举前缓和局势的压力,近期谈判信号明显转暖。海湾国家的反对仍会放大协议反复。中美元首互动的核心增量可能更多来自中东协调及其对应的经贸交换。全球AI周期的多头逻辑仍在强化。节前维持科技进攻、能源安全对冲的组合结构。
1)进攻方向继续持有科创50、国产半导体设备、存储,以及中证2000、微盘风格和部分有色资产。下一个中美元首互动窗口前,科技仍是主要反弹方向。2)均衡与防御配置关注化工、电力设备、油运等能源安全资产,用于对冲中东局势反复及油价尾部风险。3)主题方向关注AI应用与端侧。节后若科技、券商成为反弹主导,行情质量将进一步提升;地产、消费持续领涨,则需下调对指数高度和持续性的判断。
10. 光大策略:节前情绪偏弱,市场或维持震荡
关注三条均衡配置方向。方向一,硬科技赛道。聚焦半导体、AI、高端制造等具有核心技术壁垒与国产替代逻辑的领域。方向二,政策链,即沿着政策发力的重点方向进行布局,涵盖消费链、地产链、基建链以及各类细分领域。方向三,有自下而上景气的其他板块,例如农林牧渔、医药、非银金融等。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。