美国中期选举“观战”指南


随着2026年美国中期选举进入冲刺阶段,国会控制权归属将成为影响未来两年美国政策走向的核心政治变量。本次中期选举既是对特朗普第二任期施政成效的阶段性民意检验,也直接决定后续两年美国财政预算、税制改革、产业监管与贸易政策的落地空间。在全球通胀粘性仍存、美联储货币政策处于紧缩周期、AI产业扩张与财政可持续性持续博弈的宏观环境下,选举结果或将深刻影响美国政策路径与大类资产短期定价。
本文将从选举博弈焦点、两院选情格局、政策与资产情景演绎三个维度展开系统梳理,通过多情景推演,为市场把握本次选举的核心影响与资产配置线索提供分析框架。
一、中选魔咒:博弈焦点和核心议题
从制度属性来看,美国中期选举是美国政策周期更迭的核心节点。选举于总统任期中段举行,改选全部众议院席位与三分之一参议院席位,虽然不更换总统及行政班子,但通过重塑国会两院控制权,直接锁定总统剩余任期财政、税收、产业、贸易等核心政策的推进弹性与约束边界。作为三权分立体制下的关键制衡机制,中期选举是市场定价美国政策不确定性、预判未来两年宏观政策走向的核心政治锚。
本届中期选举的核心博弈焦点,依旧落脚于经济与民生成本议题。皮尤研究中心(Pew Research Center)最新民调显示,在“希望国会候选人在竞选阶段重点讨论的议题”这一问题上,经济相关议题高居首位,选择占比约29%,在所有受访议题中高居首位,是选民关注度最高的政策方向;其后依次为政府治理改革、移民政策、医疗保障与对外事务,经济议题的领先优势十分显著。
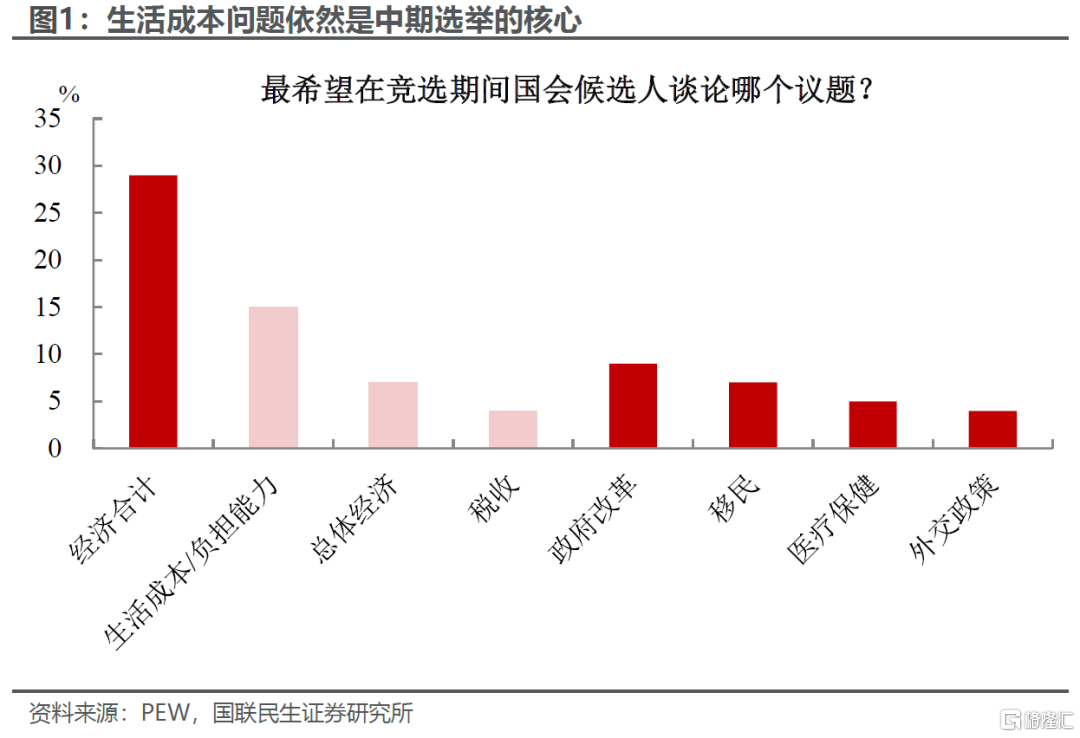
从经济议题的内部结构看,普通选民的关切高度聚焦于日常民生领域:物价高企下的生活成本压力、住房、食品、能源等基本开支的可负担性问题,是构成经济议题关注度的绝对核心,也是选民对经济类政策最集中、最普遍的诉求。因此,改善居民可负担性也是本届中期选举中博弈的重心,这也是本届特朗普政府从去年年末以来宣扬的主旨。
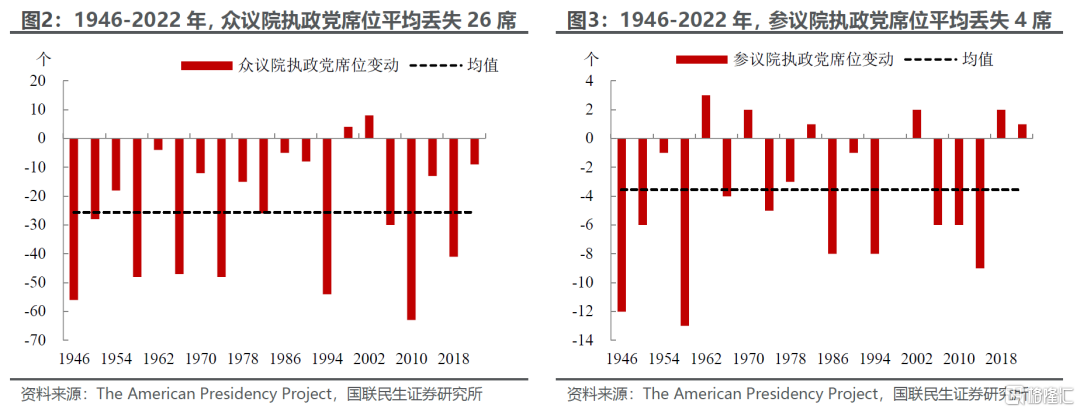
不过,结合历史规律,美国中期选举存在显著的“执政党魔咒”。二战以来数据显示,执政党在中期选举普遍面临席位流失压力,1946-2022年间,众议院执政党席位平均丢失26席,参议院执政党席位则平均丢失4席。伴随执政红利消退、选民政策审美疲劳及宏观矛盾累积,执政党往往丧失国会席位优势,显著拖累政策落地效率,引发财政、监管、贸易政策预期重构,最终传导至大类资产定价波动。
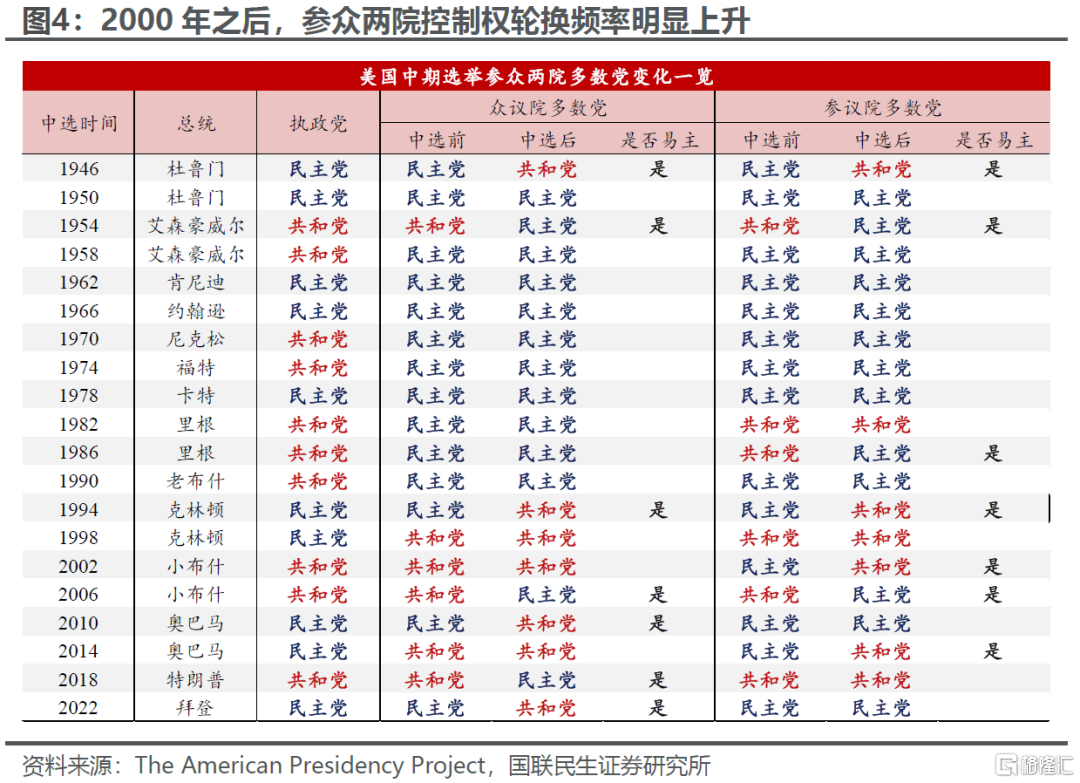
国会席位的丢失,进一步抬升参众两院控制权轮换频率,2000年之后这一特征尤为突出。1946—2000年的14次中期选举中,众议院控制权更迭4次、参议院更迭3次,发生议院多数党易主的占比不足三分之一。但进入2000年之后,权力轮换节奏显著加快,几乎每一轮中期选举都至少有一个议院出现多数党易位。由于多数党席位安全垫持续收窄,叠加美国党派极化不断深化,民意的小幅波动便足以改写单一议院甚至两院的权力格局。
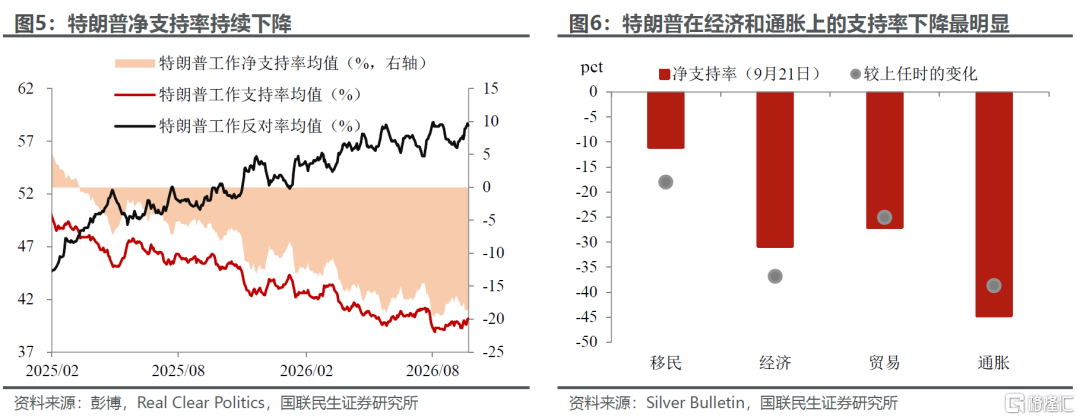
当前选情基本面上,特朗普低位支持率进一步放大本轮中期选举的执政党回撤压力。根据Real Clear Politics最新民调数据显示,特朗普上任后公众支持率一路下降,截至9月21日其净支持率跌至-18.3%,创本届第二任期低位,其中尤其是在经济和通胀上的支持率下降尤为明显。通胀高企、生活成本压力持续叠加海外地缘冲突拖累选民观感,独立选民及部分温和共和党选民认可度持续走弱,大部分民众不认可其执政表现。
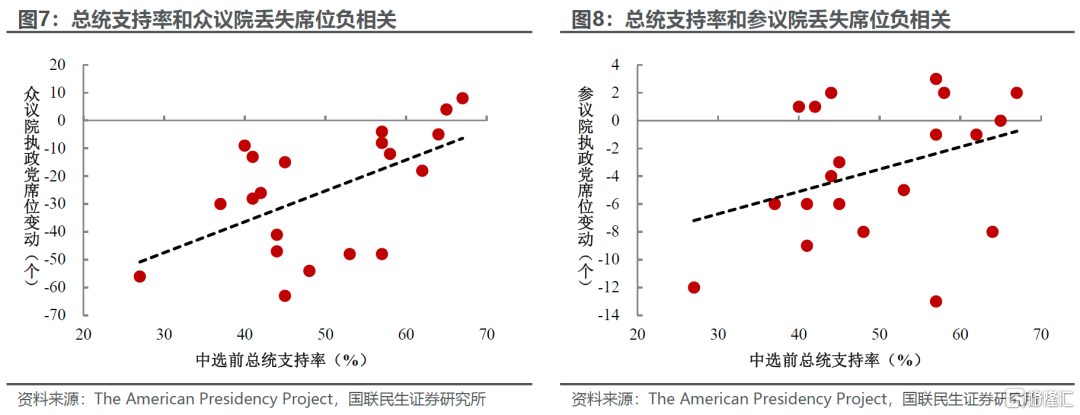
从选举规律来看,总统支持率与其所属政党中期选举席位的丢失数量存在显著负向关联(总统支持率越低,执政党席位丢失越多)。中期选举本质上是选民对总统施政成效的周期性民意问责,当前特朗普支持率持续偏弱,将直接拖累共和党候选人选情,显著增加国会席位流失概率,成为本轮选举重演“中期魔咒”的核心基本面,进一步抬升下半年美国政策不确定性与市场博弈空间。
二、中选战况:选情格局和主要战场
从中期选举流程来看,各州党内初选已陆续收官,两党完成参众两院候选人提名确认,选举进程正式进入大选冲刺阶段。在此阶段,竞选重心由党内候选人角逐转向两党跨州博弈,候选人集中开展巡回造势、电视辩论、广告投放,双方资源向关键摇摆州与摇摆选区倾斜,邮寄选票、提前投票等前置投票安排也同步启动,直至11月选举日完成全民投票,后续进入计票、结果认证环节,新一届国会议员将于次年1月宣誓就职。
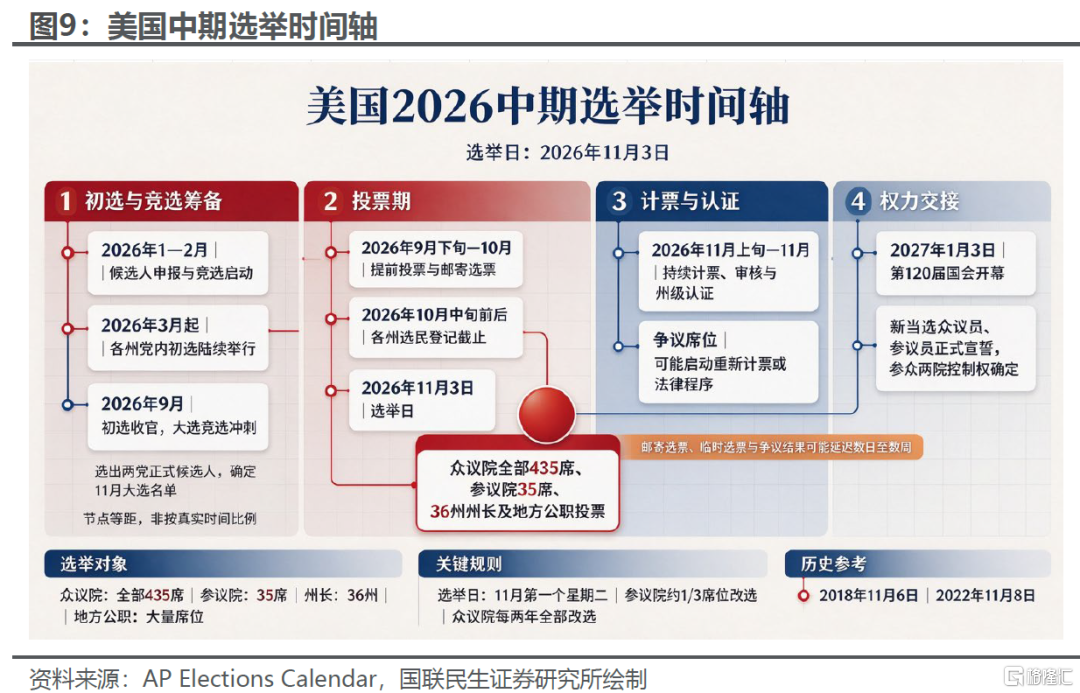
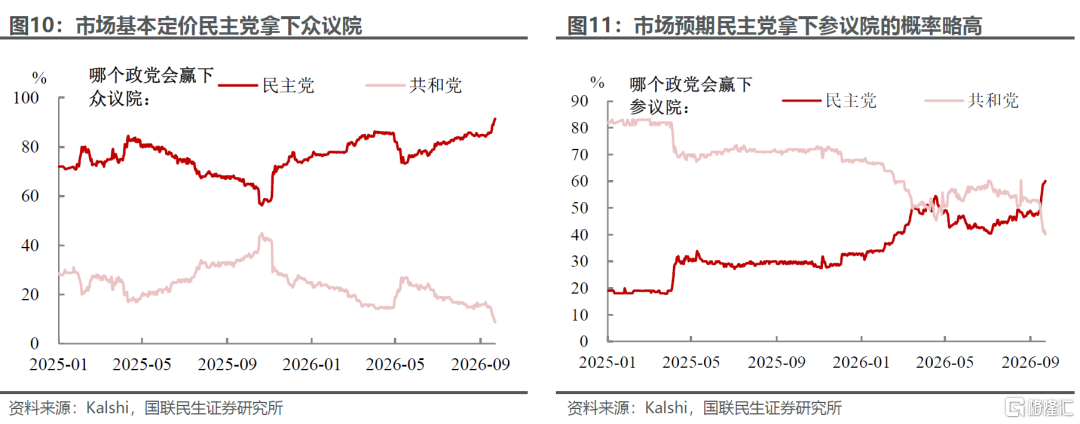
当前,中期选举的优势格局正全面向民主党倾斜。根据Kalshi的数据,截至9月21日,民主党夺得众议院控制权的概率超过90%,市场已基本计入民主党胜出国会下院的预期;与此同时,民主党实现参议院控制权翻转的概率同步上行至60%。在此背景下,两党竞选策略出现清晰分化:民主党将稳固众议院作为保底目标,在此之上积极争取参议院翻盘;共和党则采取收缩防守策略,把主要资源集中于参议院,竭力守住上院。
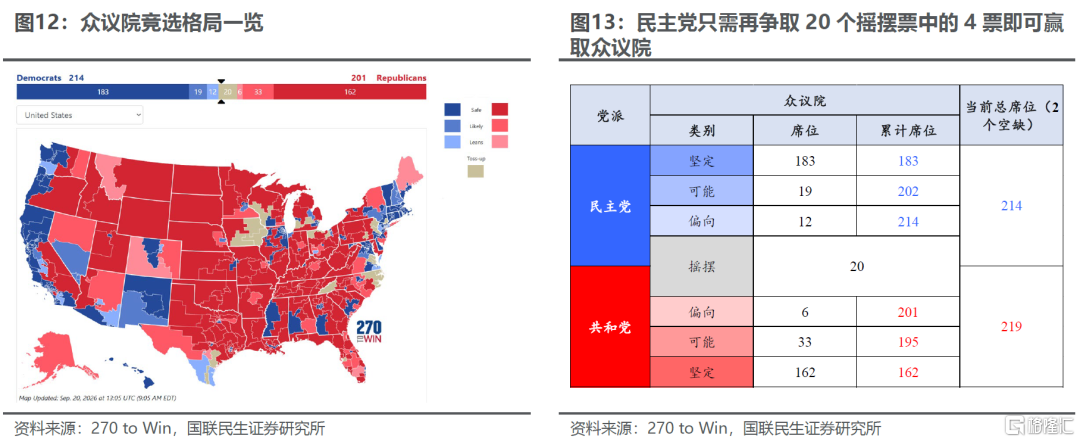
众议院选情方面,民主党目前手握明显优势,大概率可以拿下众议院控制权。当前民主党在众议院拥有214席(“坚定、可能、偏向”三者合计),距众议院218席(过半数)门槛仅差4席,而共和党仅为201席。在剩余20个摇摆席位中,民主党只需争取到其中4席,即可拿到众议院多数席位。这意味着民主党在席位“天平”上已占先手,共和党翻盘所需的边际成本更高、概率较低。
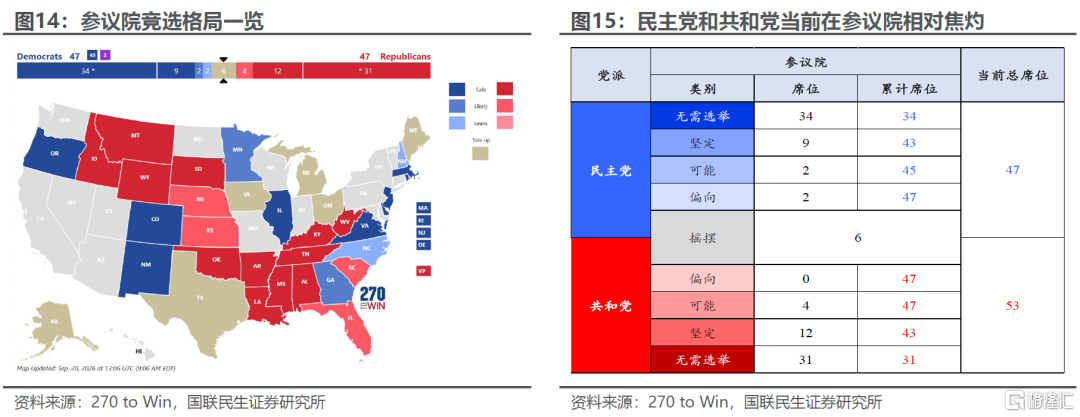
参议院的竞争则更为“白热化”,两党胜率接近五五开,最终“花落谁家”取决于关键摇摆州。目前两党在参议院的席位合计均约47席(“坚定、可能、偏向”三者合计),尚有6个席位归属未定,成为决定参议院控制权的核心摇摆票。需要注意的是,副总统万斯拥有参议院平票时的决定性投票权,一旦参院席位形成50:50的局面,共和党依旧能够掌控参议院。
因此,从席位门槛来看,共和党仅需在6个摇摆席位中取得3席,就能保住参院控制权;民主党若要夺回参院,则需要拿下4席,翻转的难度相对更高。
目前,6个摇摆席位主要为缅因州、密歇根州、俄亥俄州、爱荷华州、得克萨斯州、阿拉斯加州。其中仅密歇根州为民主党目前掌控,也是民主党唯一需要防守的席位,而缅因、俄亥俄、爱荷华、得州、阿拉斯加当前均由共和党把持,民主党想要翻盘,需要在多个传统共和党领地同时实现突破,选战压力相对更大一些。
综上来看,民主党现阶段拿下众议院的确定性相对更高。进一步,民主党若能在参议院6个关键摇摆州同步取得突破,则存在实现参众两院“横扫”的可能性。不过,反观共和党,想要同时守住参众两院的概率已显著走低,实现难度较大。
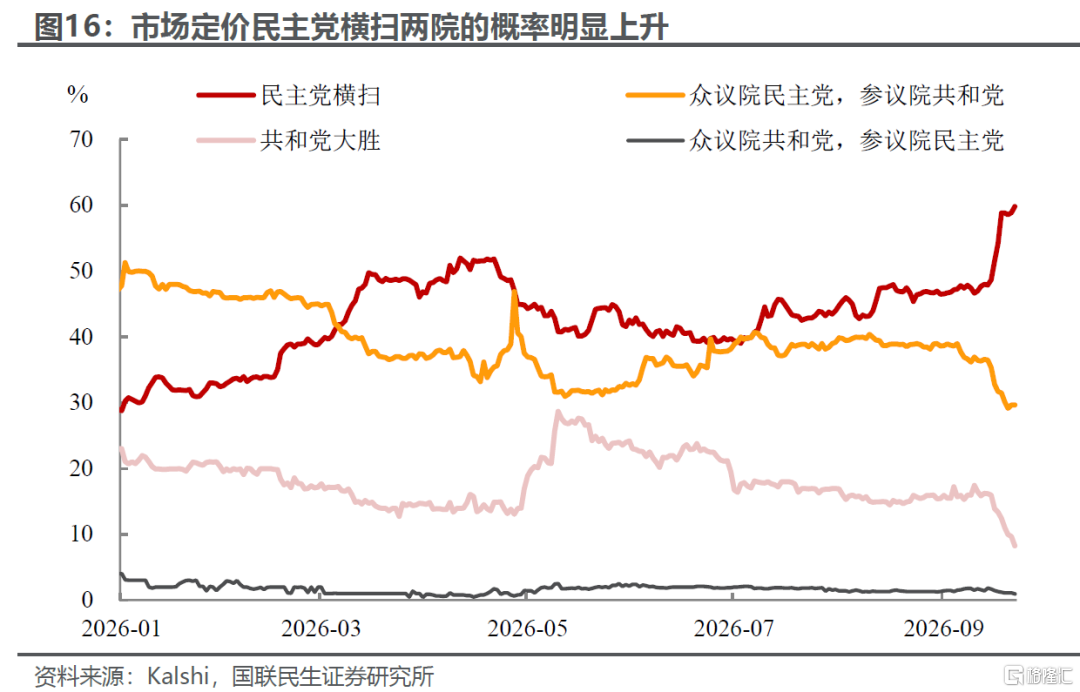
因此,总的来说,特朗普目前实现中选翻盘的概率已经偏低。随着窗口期持续收窄,留给特朗普落地政策、兑现民生承诺的时间愈发局促,10月将是其最后“冲刺”期,预计特朗普将对内和对外两手抓。
对外,两大地缘外交线索将成为选前重要变量:一是中美元首会晤,会晤进程与相关谈判成果不仅会影响双边经贸预期,也会在选民认知层面塑造其对外治理形象;二是伊朗局势,美伊之间冲突风险若实现降温,将降低国际能源价格,缓解国内民生通胀压力,有助于改善其选情。
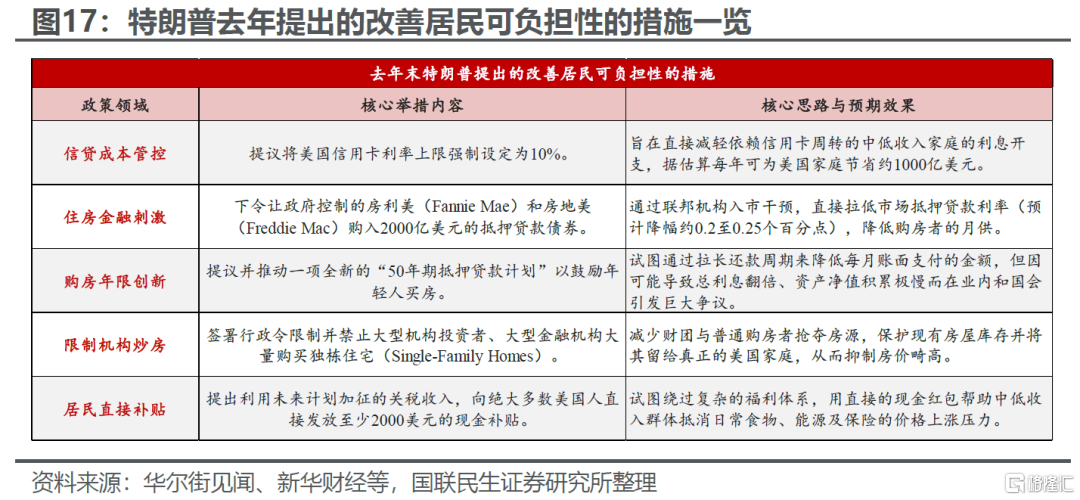
对内,针对居民可负担性难题,特朗普政府大概率复刻去年底的行政干预思路。通过设定信用卡利率上限、发放定向民生补贴、引导房贷利率下行等手段直接缓释中低收入群体生活成本压力,但此类举措本质仍属局部性、短期化的行政托底,长效支撑力有限。
一方面,利率管制类行政干预将直接挤压金融机构盈利空间,落地过程中不仅面临行业执行阻力,同时也存在行政指令与市场化定价机制相冲突的合规争议;另一方面,随着关税陆续退款,此前可用于对冲民生支出的关税收入已失去增量兜底,财政腾挪空间收窄将明显制约补贴政策的覆盖范围与落地力度。
不过,选前冲刺阶段的“十月惊奇”可能是不可忽视的风险点。距离投票日仅剩数周的冲刺阶段,一旦爆发重大突发事态,就有可能重塑舆论主线,改变当前席位争夺的基本格局。
这类黑天鹅事件短期发生的概率并不高,但可能包括:伊朗局势急剧升级或美国卷入新的军事冲突、美国本土遭遇重大恐怖袭击、又或是能源价格大幅飙升、股债市场出现深度调整等金融与经济冲击。
虽然从当前民意底色来看,选民对特朗普个人、其经济施政以及伊朗战事普遍存在负面观感,上述多数冲击事件反而可能有利于民主党选情。但美国社会高度极化,不能简单预设危机事件必然带来固定的选票效应。最终选情走向,很大程度取决于特朗普及两党候选人如何应对危机、抢占叙事主导权。面对同一场突发事件,候选人不同的处置与舆论表达,完全可能催生截然相反的投票倾向。
三、中选推演:政策预期和资产演绎
那么,中期选举不同的结果对后续的政策变化和资产走势有何影响?
情形一:民主党拿下众议院、共和党守住参议院。目前共和党至少丢掉一院已成为市场共识。这种情形下,选后美国国会将形成典型的分裂制衡格局,两党分权导致重大结构性立法落地难度大幅提升,白宫单边推行激进政策的空间被显著压缩。
财政方面,共和党主推的扩减税、大规模财政扩张等核心议程,将难以通过民主党主导的众议院审议落地。两党制衡的僵局格局,有效约束了财政赤字无序扩张的风险,但也会加剧年度预算谈判、债务上限博弈的对抗性,政府阶段性停摆的风险随之抬升。
产业与监管层面,政策呈现明显的结构性分化。国防军工、半导体本土化、人工智能国家安全等具备跨党派共识的领域,既有拨款计划与产业扶持政策预计将延续落地;而清洁能源扩容、大规模社会福利扩张等两党分歧显著的议题,相关法案推进或将遭遇两党强烈博弈。同时,民主党掌控的众议院会持续强化对行政部门的监督听证,加大对大型企业、科技巨头的反垄断调查力度,但共和党参议院可有效否决激进监管立法,避免行业政策出现极端收紧。
外交方面,对外政策将呈现“战略共识延续,战术拨款受掣肘”的特征。在国内立法受制于国会分裂的背景下,白宫将更加倚重行政自由裁量权转向对外;然而在俄乌、中东等对外财政与军事援助上,民主党主导的众议院将充分发挥“财权”监督作用,把援助拨款作为预算谈判的谈判筹码,导致拨款审批与落地节奏明显放缓。此外,由于国会难以通过新的深度贸易立法,对外贸易政策将更加依赖白宫的行政命令与单边关税工具。
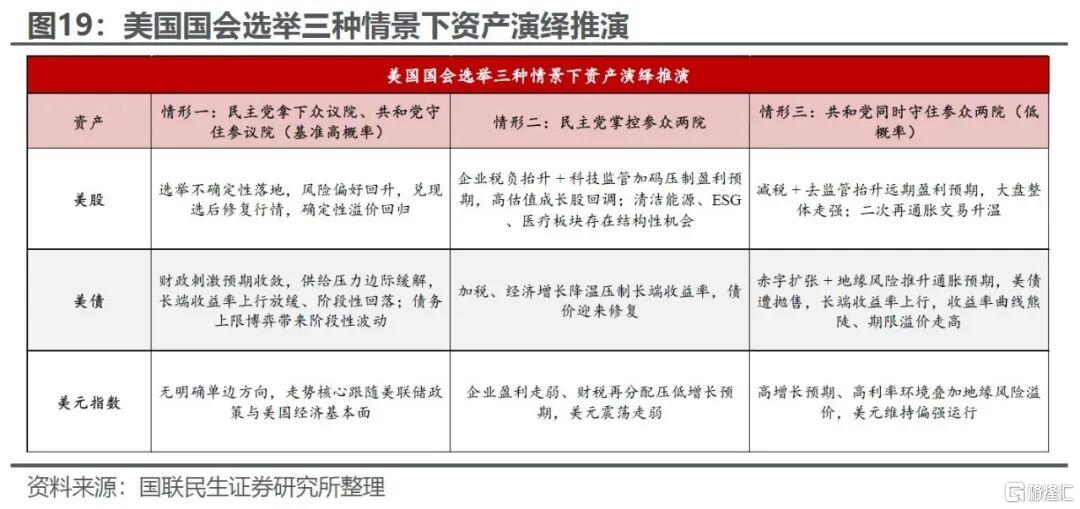
资产定价呈现“确定性溢价回归”,美债收益率上行速度放缓甚至短暂回落,美股开启选后修复行情。选举落地的政治确定性将推动风险偏好回升,美股历史上的“选后反弹”有望兑现;美债方面,由于进一步财政赤字刺激的预期有望收窄,美债供给压力边际缓解,长端收益率上行节奏放缓、甚至可能阶段性回落,但持续的预算与债务上限博弈,仍将导致美债市场阶段性波动;美元缺乏明确单边方向,可能更多跟随美联储加息与经济基本面主线。
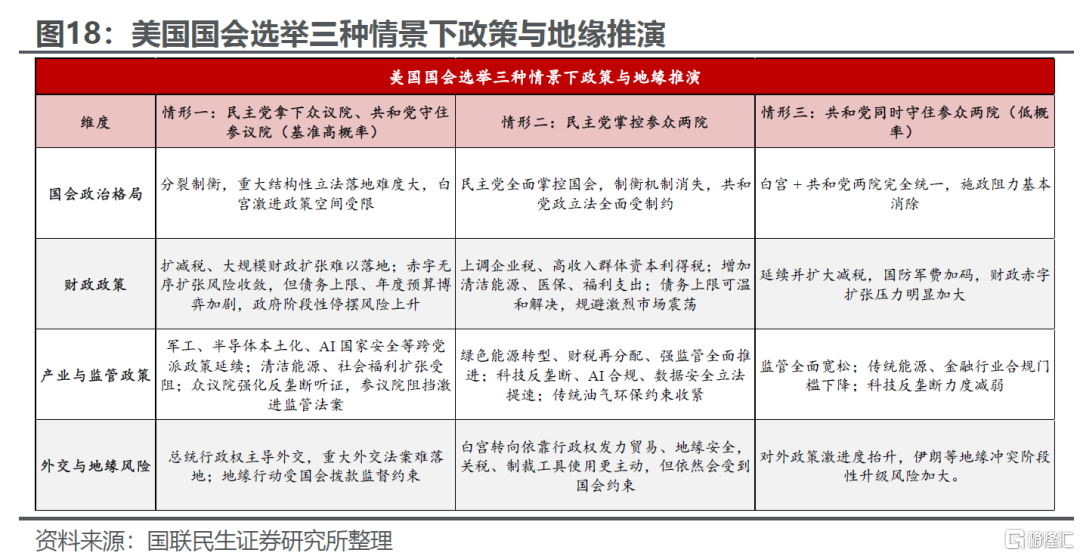
情形二:民主党掌控参众两院。目前市场已在持续定价该情景落地的可能性,若民主党一举拿下参众两院完整控制权,将彻底打破政策制衡格局,民主党大幅拓宽立法落地空间,美国政策重心将全面转向财税再分配、绿色能源转型与强行业监管等民主党的传统关注领域,内政政策或迎来阶段性调整。
例如,财政与产业政策上,民主党可能进一步推进结构性财税改革,有望逐步落地企业所得税、高收入群体资本利得税上调政策,同时扩容清洁能源补贴、医疗保障及社会福利支出,这些也是民主党一直以来的核心诉求。同时,债务上限问题也将依托民主党国会多数席位,以温和的预算法案形式解决,规避激烈博弈带来的市场波动。行业监管维度,针对科技巨头的反垄断审查、AI合规管控、数据安全立法可能有所提速,同时传统油气行业的环保约束、监管门槛有望收紧。
外交上,考虑到民主党掌握两院下,特朗普对内核心立法渠道被封堵。因此,为突破国内政治僵局,特朗普政府预计将大幅弱化内政发力,转而依托总统专属行政权限,将政策重心向外交、贸易、地缘安全领域倾斜。
一方面,通过加征关税、重构双边多边贸易体系重塑外贸格局;另一方面,在伊朗、俄罗斯等关键地缘议题上,依托国家安全领域的行政裁量权,采取强硬制裁、突击谈判等方式寻求地缘突破,打造执政业绩亮点。但这些对外行政令也可能受到国会密集的听证会、监管调查,以及拨款制约的影响,受到一定制约。
资产走势方面,市场风险偏好短期或有所承压。企业税负抬升、科技行业监管加码的双重预期,可能压制上市公司整体盈利预期,高估值成长股承压明显,美股大盘短期或存在回调压力。但市场可能呈现一定的结构性行情,例如清洁能源、ESG、医疗保障等民主党政策受益板块或将迎来提振。美债与外汇市场则同步联动,加税预期、经济增速放缓预期或压制长端美债收益率,债市价格迎来修复;企业盈利走弱、财税再分配带来的增长预期降温,大概率拖累美元指数震荡走弱。
情形三:共和党同时守住参众两院。该情景当前市场定价概率偏低,若最终落地,共和党将实现白宫与国会两院的完全掌控,政策推进阻力大幅消解,可全面落地共和党和特朗普前期施政议程。
财政与监管层面,政府预计将优先延续并扩大减税政策,持续加码国防军费投入,财政赤字扩张压力大幅攀升;行业监管环境或全面宽松,传统能源、金融行业的合规限制进一步放松,科技企业反垄断监管力度弱化,政策约束显著降温;地缘政治层面,国会对白宫强硬外交路线的制衡基本消失,美国对外政策激进度提升,伊朗冲突阶段性升级的风险明显加大。
资产定价层面,“二次再通胀交易”可能会进一步升温。减税、全面去监管的政策组合,有望抬升企业远期盈利预期,驱动美股整体走强,AI板块继续获得提振;但持续扩张的财政赤字、激进关税政策叠加地缘风险,将推升通胀预期,引发美债抛售,长端收益率或将进一步上行,导致期限溢价走高,收益率曲线呈现“熊陡”特征;外汇市场方面,高增长预期、高利率环境以及地缘风险溢价形成合力,有望支撑美元指数维持偏强走势。
风险提示:财政压力加大导致长端美债利率上行;地缘局势恶化导致油价和通胀进一步上行;通胀路径不确定风险。
注:本文摘自2026年9月25日发布的证券研究报告《美国中期选举“观战”指南》;作者:林彦 S0590525110007、武朔 S0590526080002
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。