AI化债的转折点在哪儿?

摘要
■ 基本内容
化债这一行为在不同的时间尺度以及不同的渠道中往往呈现出明显差异。短期视角下的化债更多是对初级赤字进行即刻的财政紧缩以及对存量债务的付息成本进行展期压制,还包括了在既有财政路径不变的情况下为国家债务找到更多的购买方;而税基的扩大、税制的改变则需要更长的时间——总的来说,通过AI科技化债则更可能通过后者实现。
当前的现状是,AI技术的发展既吸引了大量海外资本、扩大潜在税基,也会在回报兑现之前提高长期融资成本;美股与美债流量资金出现更明显的跷跷板效应,同属性维度下,AI债券融资对美债久期需求亦存在替代—— 短期维度,AI在提高美元吸引力的同时,亦在表象化的反向化债。
因此,科技化债能否成立,取决于私人部门投资收益最终能否改善公共部门偿债能力,以及能否赶上债务滚动的速度。这里面也需要注意到一个时间错配,科技的发展是日新月异,而债务问题则是日积月累;可以说债务问题一直是房间里的大象,这种长周期议题经常是市场选择性叙事的结果。
本轮财政融资压力的特殊之处,在于政府债务与科技投资同时要求市场承担更多风险,而科技投资的财政回报尚需时间。因此,科技化债的转折点应出现在AI开始减少对新增融资的依赖,并带动更广泛的收入和税基增长之时。在此之前,资本开支扩张仍主要增加资金需求;此后,经营现金流和税收才可能逐步补偿前期成本。如果商业回报落空,风险还会从企业偿债传向金融机构,并形成市场救助压力。
风险提示
1)宏观经济数据频率较低,对于跨境行业数据估计存在滞后性;2)美国产业政策受党派影响明显,执政党派的更换可能引发产业政策回溯;3)AI技术发展与产业投资存在较大不确定性。
正文
化债这一行为在不同的时间尺度以及不同的渠道中往往呈现出明显差异。短期视角下的化债更多是对初级赤字进行即刻的财政紧缩以及对存量债务的付息成本进行展期压制,还包括了在既有财政路径不变的情况下为国家债务找到更多的购买方;而税基的扩大、税制的改变则需要更长的时间——总的来说,通过AI科技化债则更可能通过后者实现。
当前的现状是,AI技术的发展既吸引了大量海外资本、扩大潜在税基,也会在回报兑现之前提高长期融资成本;美股与美债流量资金出现更明显的跷跷板效应,同属性维度下,AI债券融资对美债久期需求亦存在替代—— 短期维度,AI在提高美元吸引力的同时,亦在表象化的反向化债。
因此,科技化债能否成立,取决于私人部门投资收益最终能否改善公共部门偿债能力,以及能否赶上债务滚动的速度。这里面也需要注意到一个时间错配,科技的发展是日新月异,而债务问题则是日积月累;可以说债务问题一直是房间里的大象,这种长周期议题经常是市场选择性叙事的结果。
本轮财政融资压力的特殊之处,在于政府债务与科技投资同时要求市场承担更多风险,而科技投资的财政回报尚需时间。因此,科技化债的转折点应出现在AI开始减少对新增融资的依赖,并带动更广泛的收入和税基增长之时。在此之前,资本开支扩张仍主要增加资金需求;此后,经营现金流和税收才可能逐步补偿前期成本。如果商业回报落空,风险还会从企业偿债传向金融机构,并形成市场救助压力。
一、存量债务的利率压力
美国存量债务的再融资压力正在增加,高利率并不会立即作用于全部债务,但会随着滚动续作逐步传导至利息支出。如果初级赤字难以收缩,新增利息又需要通过发债支付,融资成本便会反过来扩大融资需求。
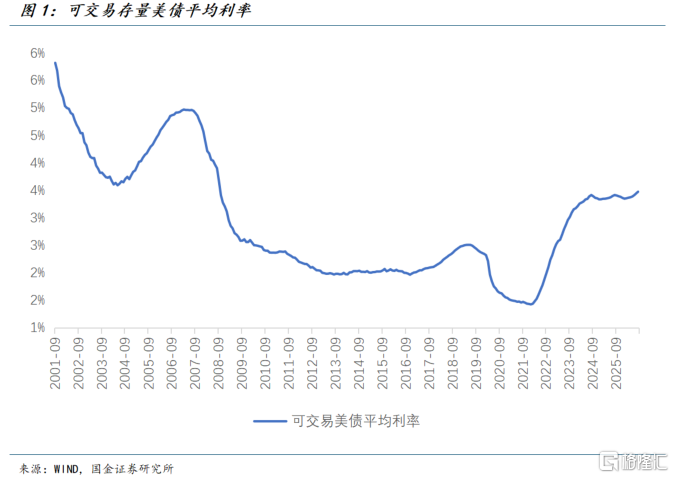
值得关注的是如果美债久期发行是一定的(甚至减量),越来越多的融资将依靠短期美债发行,而后者对于联储政策利率更加敏感。换言之,联储加息 + 财政部多发短债 = 更大付息压力。
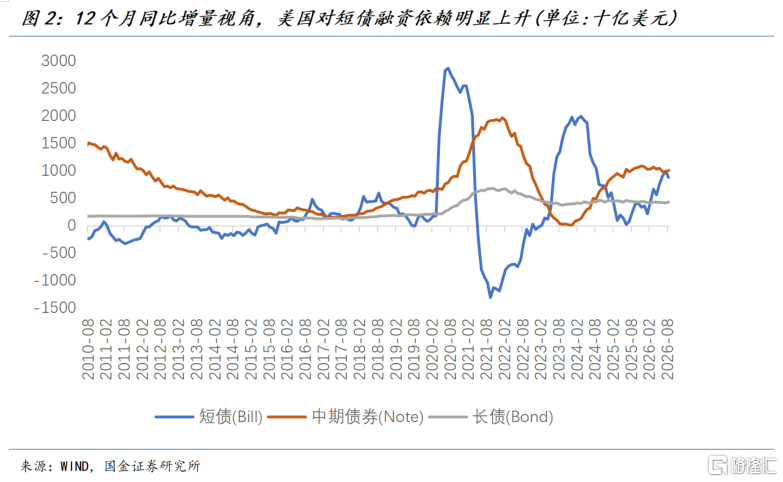
财政部扩大回购的作用也应放在这一背景下理解。买回流动性较差的旧券,可以减轻交易商库存压力,改善国债交易;但回购资金仍需从财政现金或新增融资中筹措。如果以短债替换长债,市场承担的久期可以下降,政府则承担更多短期滚动风险;如果同步发行长债,净久期减少就未必明显。因此,在市场的选择性叙事中,回购更像是一剂安慰剂。
二、AI的出现,短期是反向化债
AI对美债的挤占不仅存在于债券融资视角下的久期资本竞争,还在于外国需求正持续转向美国风险资产,并远离美国国债,即美股美债的跷跷板效应。
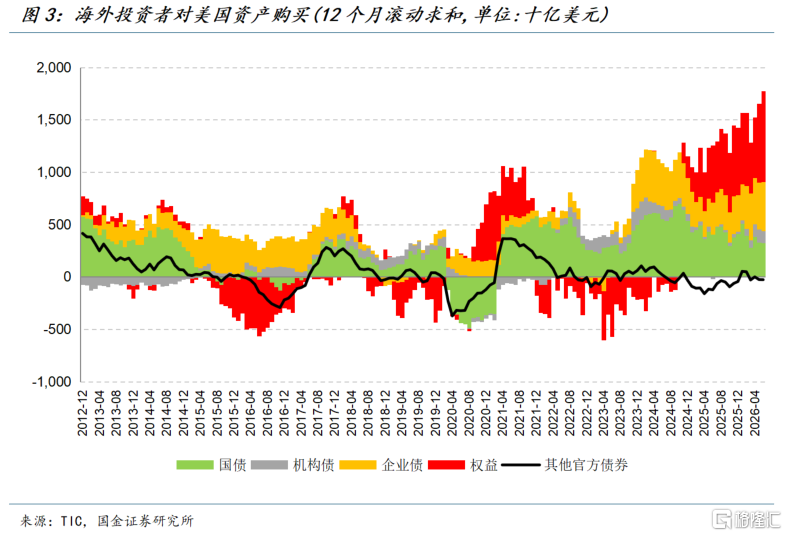
如果从净资产的角度也是类似,哪怕考虑到美国的对外投资水平,全球资金也明显开始转向为美国企业部门而非政府部门提供融资资金 —— 无论美股还是美债都是“美元资产”,即美债利率的上行不能单纯理解为美元吸引力的下降。
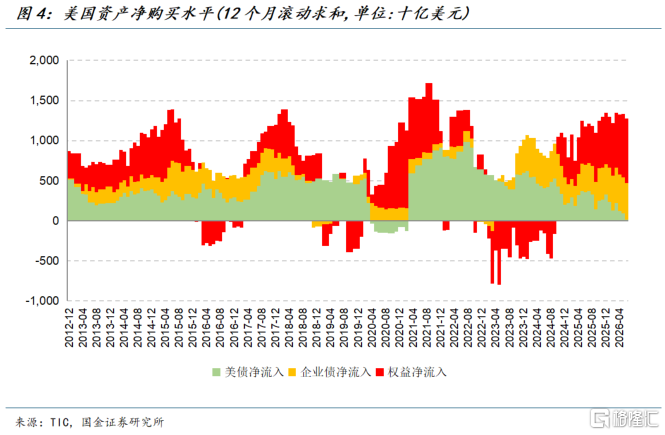
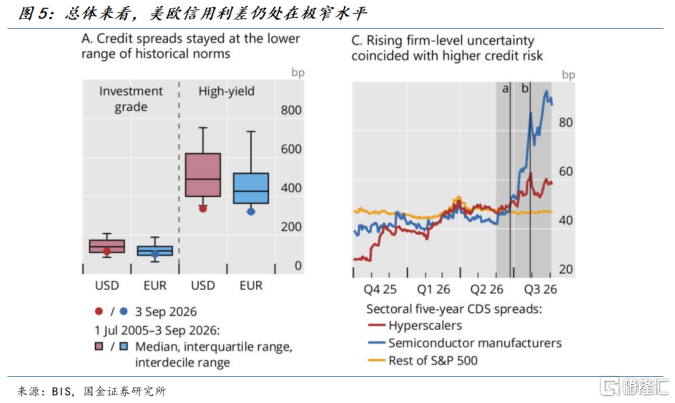
总体来看,美欧信用利差仍处在极窄水平;这里最大的吸引力不来自信用补偿,而是产业叙事与宏大远方。这一挤占需要区分久期风险与资金占用。长期固定利率企业债会与国债竞争利率风险预算;浮息私募贷款即使期限较长,利率久期仍可能很短,其约束更多是资金被长期占用、信用风险和流动性不足。
在此前美债快速上行的阶段,我们主要从通胀和真实利率(风险)的角度拆解美债上行的比例,但如果换一个视角,将美债的期限溢价分割成利率风险补偿与期限融资补偿,则可以更好的区分长久期资产对资产负债表占用所寻求的更高收益水平。
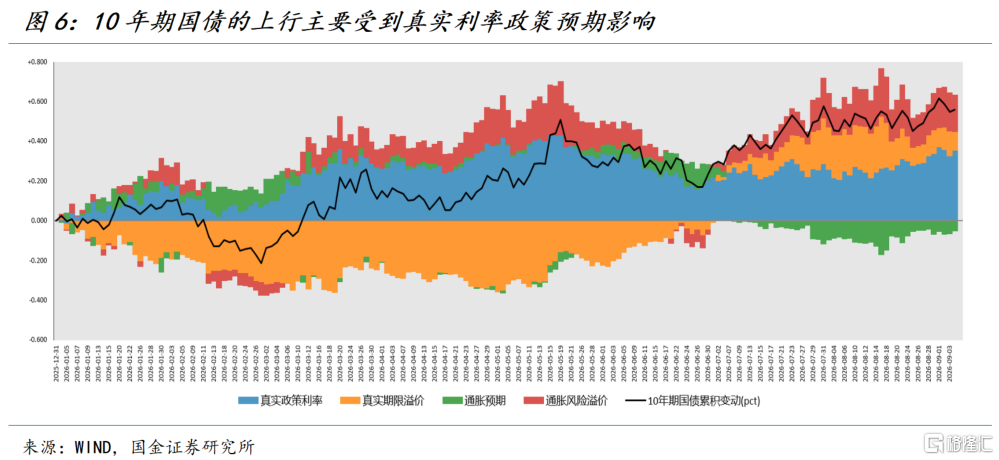
对冲利率风险(例如当下担忧更多的加息),并不等于解除长期融资和资产负债表成本。因此,将全部AI融资都换算成美债久期,会高估直接挤占,也会漏掉中介融资渠道,大量的互换工具并不占用资产负债表;换言之AI债券融资对美债承接的影响实际上仍是有限的,可能更隐形的压力来自于股债跷跷板。
真正容易放大冲击的,是终端投资者减配后,由谁暂时持有国债。例如,美债现券更依赖基差交易者持有,并通过回购融资。在这种结构下,利率风险可以被对冲,但融资仍需持续滚动。当国债库存进一步占用交易商资产负债表,新增供给就可能要求更高的承接补偿,这也是对于融资期限补偿的更直接映射 —— 资金如果不愿意撤出美股,而美债的融资需求依然存在,期限融资溢价(Term funding premium)将会主导利率上行。
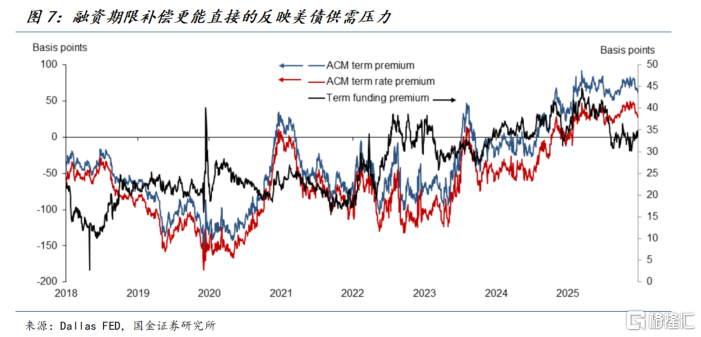
AI融资压力对长债的影响具有条件性:如果主要吸引的是新增海外资金,或者投资者愿意同步扩大资产配置,美债受到的挤占可以有限;如果主要依靠既有美元组合内部再配置,同时交易商库存已经偏高,压力才更容易集中在长端。但无论如何,我们都仍未看到美元资产这个大类别吸引力的下降。
三、财政不紧缩,联储不扩表,盟友多分担
未来联储资产负债表的政策变化比加息操作更值得关注,但不能由财政融资困难直接推导出量化宽松。市场功能失灵可以为流动性支持提供理由,通胀仍高时压低长期融资成本则面临更强约束。财政与科技投资可能同时要求更宽松的融资条件,而物价稳定未必允许联储满足这一要求——尤其是加息已经落地的当下。
在国内融资约束难以迅速缓解时,要求盟友增加赴美投资、承担更多安全成本,可以成为外部补充。韩美战略投资安排将产业投资与安全合作放在同一框架下,其意义在于能否把海外储蓄(韩国大量的AI产业链利润)转化为美国项目的实际资金来源——数千亿的贸易顺差必须以某种形式回流。
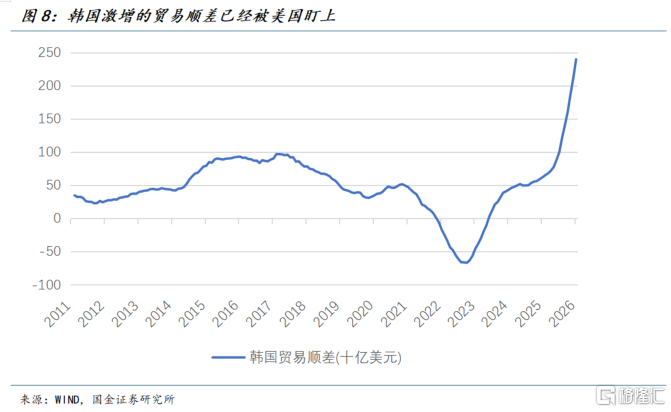
但投资承诺不等于财政收入。盟友企业若赴美发股债,再投资(海力士),融资需求仍留在美国市场;采购美国设备也未必等额减少联邦支出。只有资金真正从境外增量流入,或者盟友支出替代了美国原本需要承担的财政成本,才构成对财政约束的实质缓解。所谓“盟友化债”应理解为融资来源与支出责任的重新分配。
四、科技化债的根本问题:谁获得AI收益
化债这种长周期问题,最终都会落到分配制度的讨论:AI创造的收益,最终由谁获得?海外资金购买美国科技资产,可以改善企业融资,却与财政部无关;科技股上涨,也只有通过已实现资本利得、企业利润或居民收入等渠道,才可能形成税收。因此,AI增强美国资本吸引力,对财政问题并非一阶导改善。要缓释公共债务可持续性,还需要私人投资带来的增量收入进入税基,而不是停留在资产估值和未实现利润中。
更重要的是,AI的社会收益与模型企业收入并不相等。若AI帮助使用者降低成本、扩大产出,而竞争又将部分收益转化为更低价格,模型收入并不能完整衡量生产率贡献,只会加剧内卷;节省的人力时间只有被重新用于生产,才会进一步转化为产出和应税收入。
生产率上行也并非天然对应“低利率”。在欧拉方程下,更快的长期消费增长本身就要求更高的均衡实际利率;从资本需求端看,生产率提升又会抬高资本边际回报和投资需求。因此,AI或生产率繁荣完全可能对应更高的实际利率,而非更低的政府融资成本。
与此同时,设备投资和配套建设需要先融资,税基改善却往往滞后。对债务率真正有利的,是名义增长相对政府有效融资成本的改善,以及新增税收扣除补贴和其他支出后的初级余额改善。如果未来税收尚未兑现,融资成本却已随债务滚动上升,技术进步完全可能与阶段性的财政压力加重同时发生。
因此,科技化债的转折点应出现在AI开始减少对新增融资的依赖,并带动更广泛的收入和税基增长之时。此前,资本开支扩张主要增加资金需求;此后,经营现金流和税收才可能逐步补偿前期成本。若商业回报落空,风险还会从企业偿债传向金融机构,并可能形成市场救助压力。
五、风险提示
1)宏观经济数据频率较低,对于跨境行业数据估计存在滞后性;2)美国产业政策受党派影响明显,执政党派的更换可能引发产业政策回溯;3)AI技术发展与产业投资存在较大不确定性。
注:本文来自国金证券发布的《科技化债?》,报告分析师:钟天 S1130526020001,宋雪涛 S1130525030001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。