AI对A股意味着什么?


AI对A股意味着什么?来自中报基本面的刻画剖析
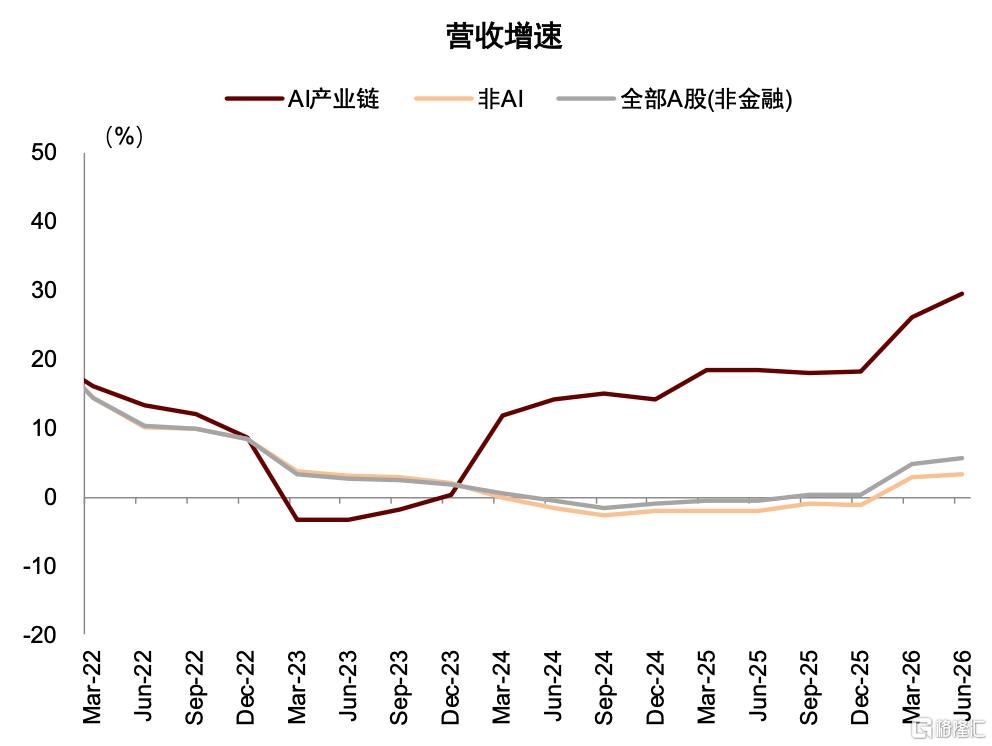
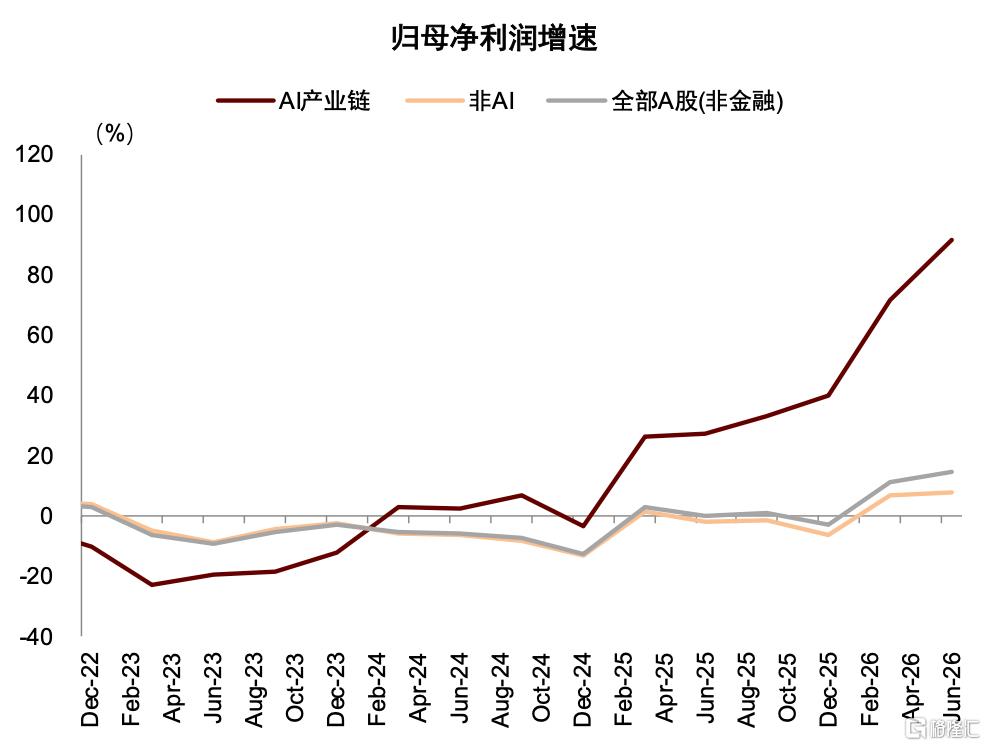
2Q26 A股非金融盈利增速创近5年新高,AI产业链贡献约一半增量,AI高景气是今年A股盈利改善的重要驱动力。中金基于二级行业构建AI产业链样本,共纳入12个相关行业,其余A股非金融行业暂划为非AI强相关领域(简述为非AI领域)[1]。2026年上半年,AI产业链营业收入和归母净利润分别同比增长29.5%和91.6%,显著高于非AI领域的3.4%和8.0%(图表1、图表2)。随着盈利增速持续领先,AI产业链在A股非金融板块中的利润占比和增量贡献明显提升。1H26,AI产业链归母净利润占全部A股非金融上市公司的比重由1H25的约8.4%升至13.9%,贡献约47.2%的盈利增量;单二季度看,单季盈利增量的贡献达51.6%[2]。
图表1:2026上半年AI产业链营收同比+29.5%
资料来源:Wind,中金公司研究部
图表2:2026上半年AI产业链归母净利润同比+91.6%
资料来源:Wind,中金公司研究部
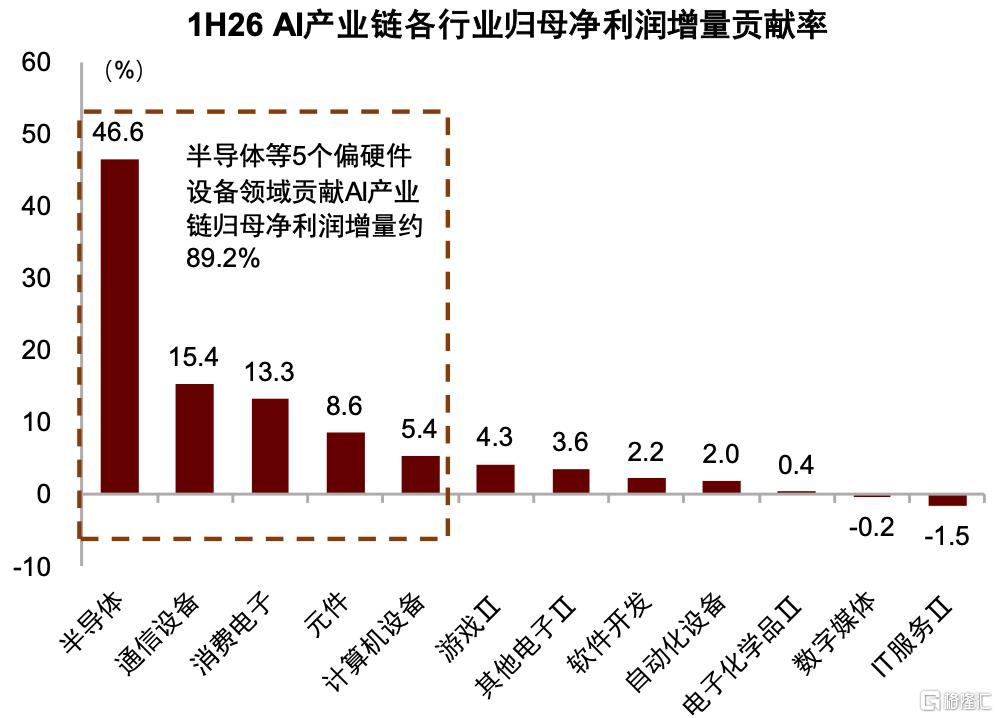
AI产业链内部,盈利增量高度集中于偏硬件设备环节。1H26半导体行业归母净利润同比增长231.2%,贡献AI产业链约46.6%的盈利增量;半导体、通信设备、消费电子、元件和计算机设备五个偏硬件设备相关行业合计贡献约89.2%的产业链盈利增量。相比之下,软件开发、IT服务等偏下游环节盈利贡献相对有限(图表3)。非AI板块中,上游资源品受益于全球大宗商品价格上涨,业绩亮眼;消费、地产链等内需行业盈利仍偏弱。
图表3:AI产业链盈利增量高度集中于偏硬件设备环节
资料来源:Wind,中金公司研究部
盈利能力和资产周转效率改善,驱动AI产业链ROE持续修复
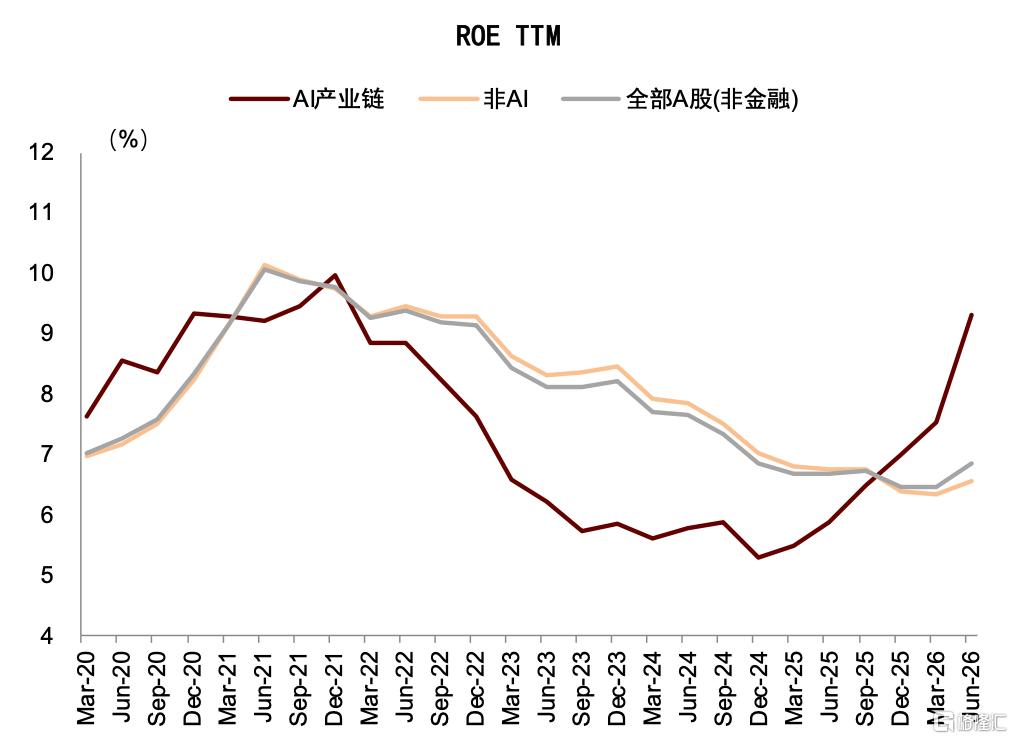
2026年上半年A股非金融ROE企稳反弹,AI产业链改善更为明显。中金在《中报业绩总结:上游和AI驱动A股创5年最高盈利增速》)中认为,经历 4 年下行周期后,A股非金融企业 ROE的阶段底部可能得到确认,但是内部分化显著。AI产业链ROE(TTM,下同)自4Q24的阶段低点5.3%持续回升,至2Q26已升至9.3%,累计提升约4个百分点;同期非AI企业ROE整体仍在低位,近期呈现边际企稳迹象(图表4)。
图表4:AI产业链ROE(TTM)自4Q24以来大幅回升
资料来源:Wind,中金公司研究部
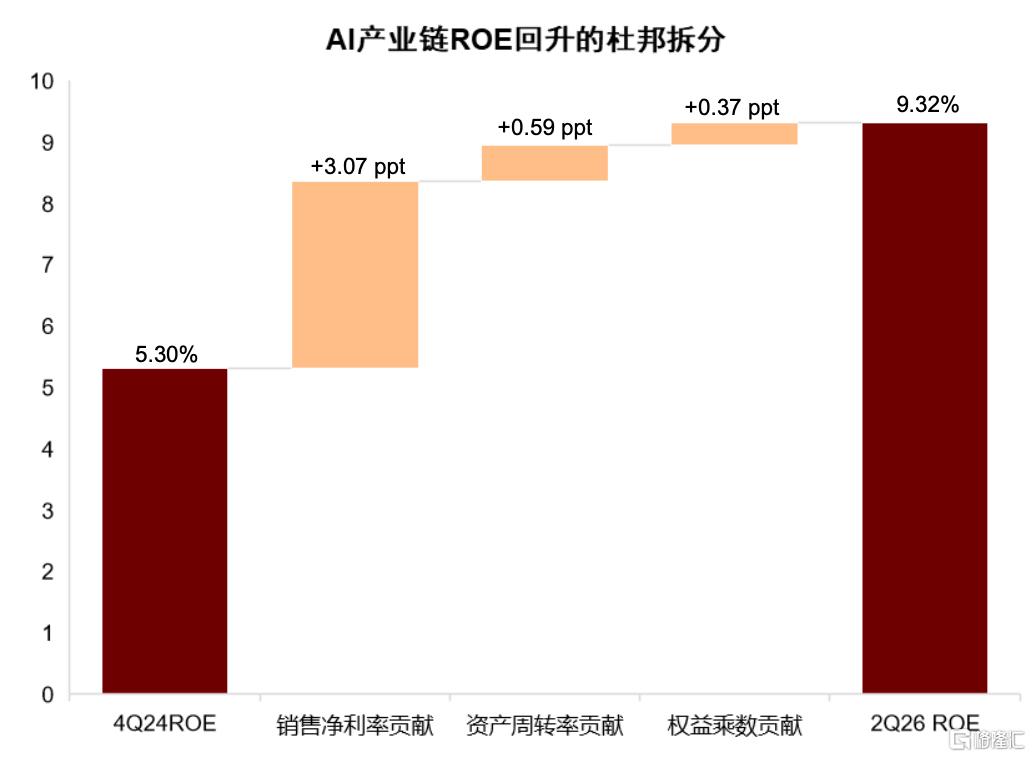
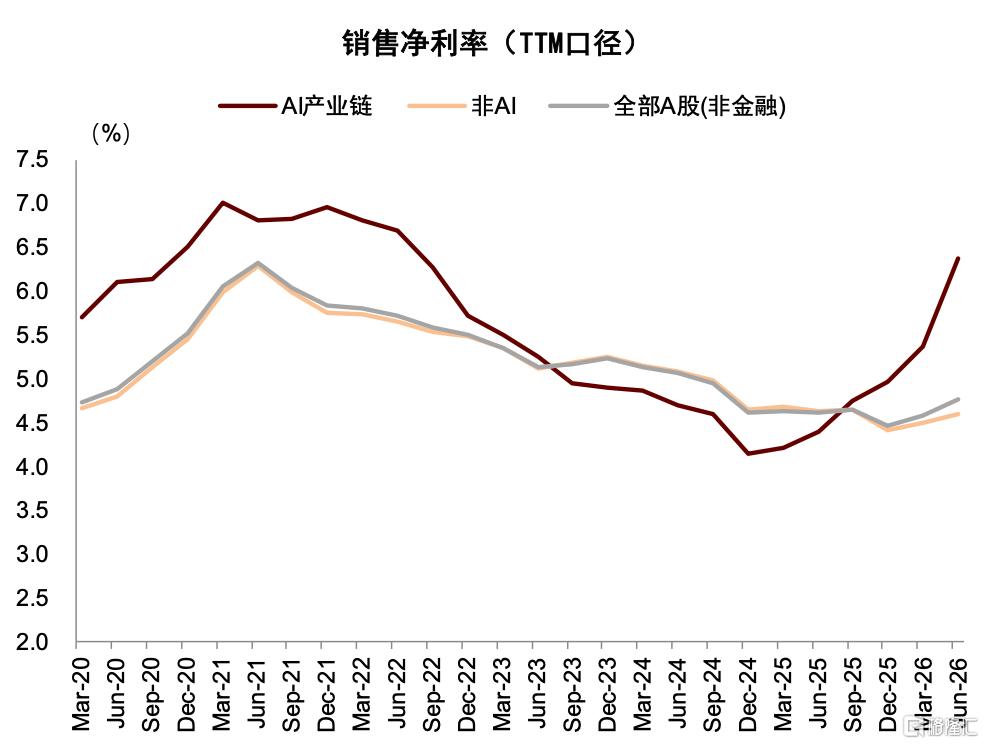
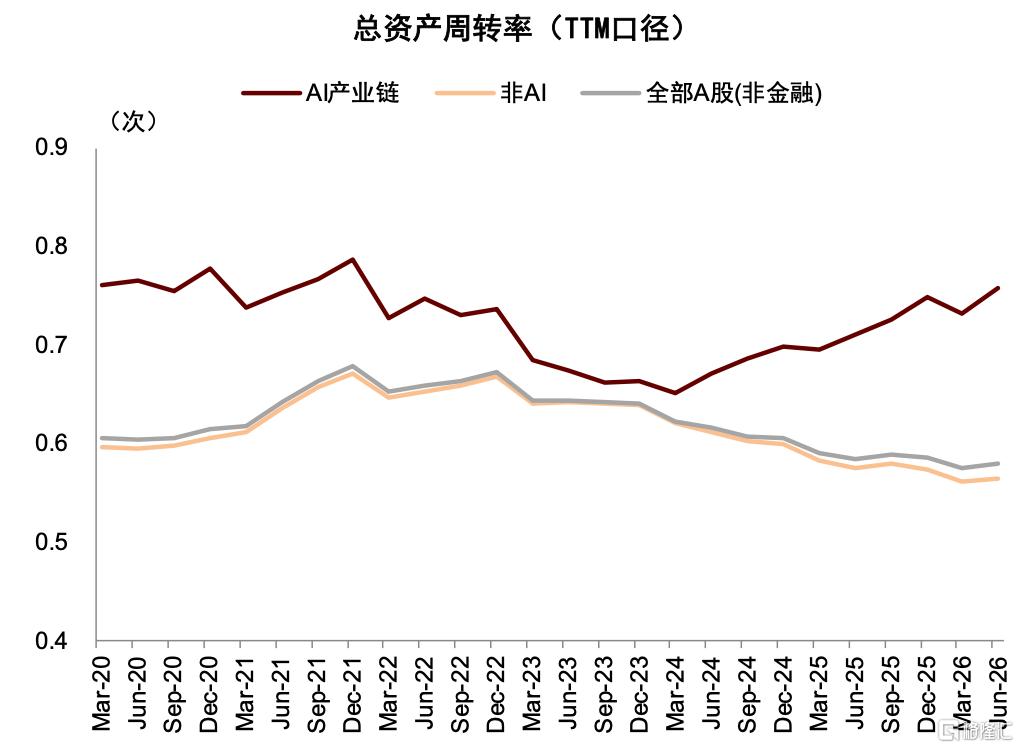
杜邦分析显示,本轮AI产业链ROE修复主要由销售净利率提升和资产周转效率改善驱动,财务杠杆贡献相对有限。盈利能力改善是ROE回升的最主要来源(图表5)。AI产业链销售净利率由4Q24的低点4.14%持续回升至2Q26 的6.37%,对同期ROE提升贡献约3.1个百分点;尤其是2Q26净利率较1Q26环比提高约1个百分点,利润率改善进一步加速。非AI企业销售净利率由4Q25的4.41%小幅回升至2Q26的4.60%,呈现一定企稳迹象(图表6)。资产运营效率亦有所改善。AI产业链总资产周转率由4Q24的0.70次升至2Q26的0.76次,对同期ROE提升贡献约0.6个百分点,而非AI企业资产周转率仍处于较低水平(图表7)。财务杠杆虽小幅抬升,但对本轮ROE修复的贡献仅约0.4个百分点,并非主要驱动力。整体来看,本轮AI产业链ROE回升主要源于经营端改善,而非依赖杠杆扩张。
图表5:4Q24以来,AI产业链ROE改善主要由销售净利率提升驱动
注:各因素贡献采用对数变化分解法计算
资料来源:Wind,中金公司研究部
图表6:2Q26 AI产业链销售净利率(TTM)回升至6.4%
资料来源:Wind,中金公司研究部
图表7:AI产业链总资产周转率自1Q24反弹,非AI仍在低位
资料来源:Wind,中金公司研究部
AI产业链资本开支加速,与基本面改善基本同步,资本回报持续提升
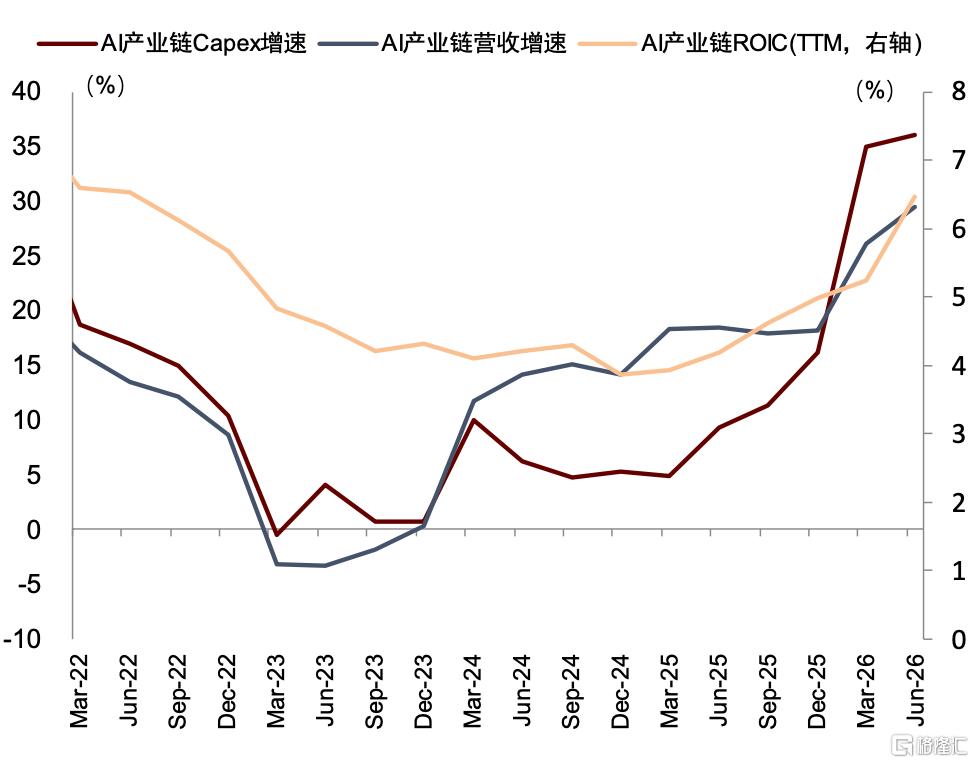
AI产业链资本开支提速,与收入和盈利高增同步(图表8)。2026年上半年AI产业链资本开支同比增长36.1%,较2025年同期的9.4%明显加快,资本开支扩张与基本面改善同步。非AI企业同期资本开支同比下降1.7%,较去年同期3.9%的降幅有所收窄,但尚未转入明显扩张,整体投资意愿依然偏弱。
图表8:AI产业链资本开支与营收同步扩张,ROIC持续改善
资料来源:Wind,中金公司研究部
资本开支扩张主要集中于制造环节,尚未出现资本回报下滑。从产能周期看,元件率先进入扩张期,2Q26资本开支同比增长118.3%,领跑高端制造板块;通信设备和消费电子处于企稳回升阶段,资本开支增速分别达到约63.6%和34.5%。此外,小金属、玻璃玻纤等部分AI相关上游材料行业2Q26资本开支增速明显提升,AI相关投资扩张正向部分上游环节延伸。值得关注的是,本轮投资加速尚未以资本回报恶化为代价:AI产业链ROIC(TTM)由2Q25的4.2%回升至2Q26约6.5%,表明整体资本使用效率在改善。
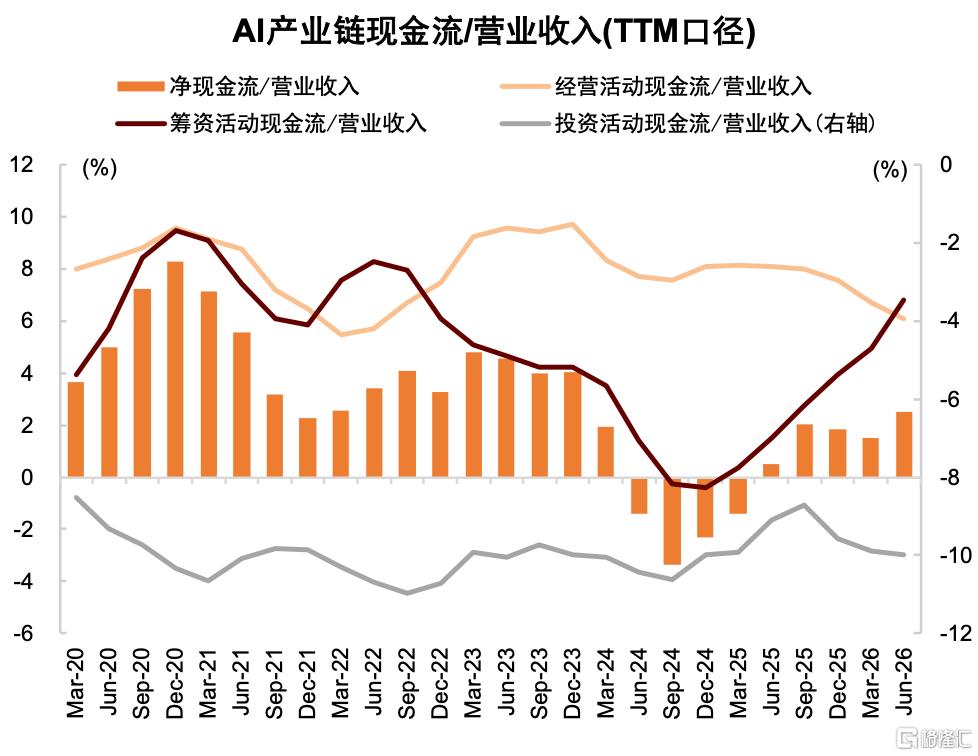
AI产业链净现金流改善,外部融资对投资扩张形成补充。AI产业链净现金流/营业收入自2Q25转正(图表9)。2Q26经营现金流占营业收入的比重由上年同期8.1%降至6.1%,但结合资产负债表来看,当前经营现金流走弱并未伴随应收账款积压或回款效率恶化,或更多反映扩张期备货、采购及生产准备环节现金占用上升。与此同时,筹资现金流/营业收入自 2025 年初转正以来持续回升,外部净融资增加对资本开支扩张形成一定支撑。
图表9:AI产业链净现金流改善
资料来源:Wind,中金公司研究部
AI产业链资产负债表呈现高景气,经营性扩张特征突出
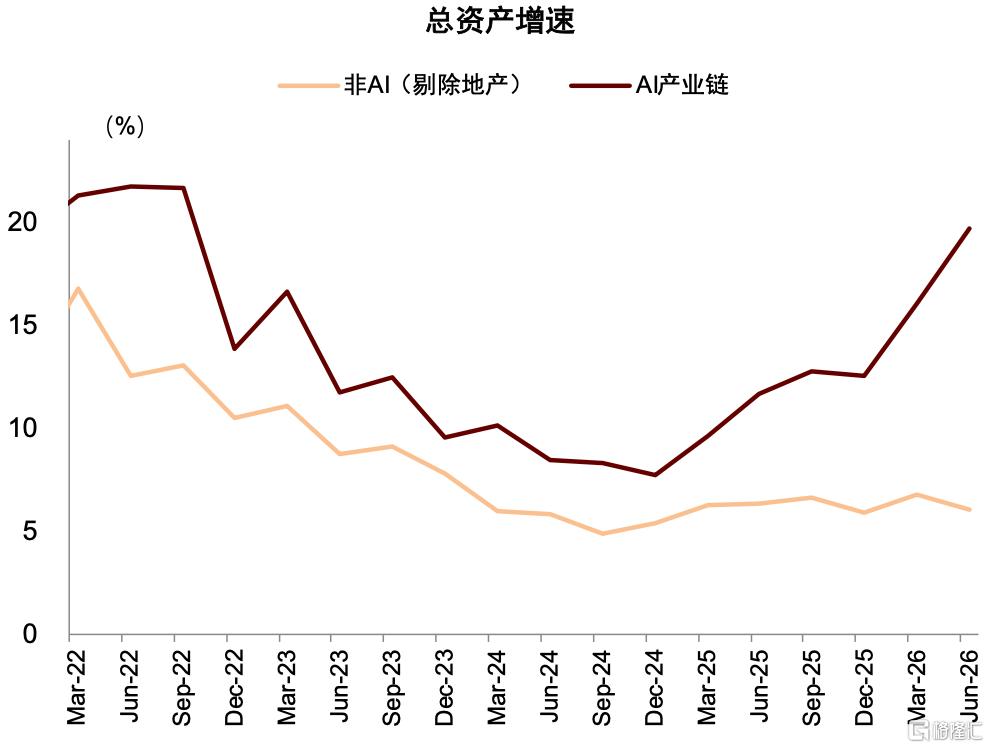
AI产业链资产负债表扩张明显领先非AI(剔除地产),且扩张速度在加快。2Q26 AI产业链总资产同比增长约19.7%,较2Q25的11.7%与1Q26的16.0%进一步提速;非AI(剔除地产)企业总资产增速自3Q24见底后温和回升,2Q26同比增长约6.0%(图表10)。
图表10:AI产业链资产规模快速扩张
资料来源:Wind,中金公司研究部
从负债端看,2Q26 AI产业链资产负债率上升,增量主要来自经营性负债,有息负债扩张相对温和。2Q26 AI产业链资产负债率环比上升约1.6个百分点至47.0%,其中应付账款及票据占总资产比重环比提高约1.2个百分点,贡献约7成升幅。尽管应付账款规模明显扩张,应付账款周转天数(TTM)却连续3个季度环比回落,显示应付账款增长更多与采购及经营规模扩张相匹配(图表11)。相比之下,有息负债扩张相对温和。2Q26有息负债/总资产环比提高约0.25个百分点;有息负债/总负债由1Q26约41.8%降至2Q26约40.8%;有息负债/TTM营业收入约26.8%,同比基本稳定。与此同时,订单端(以合同负债和预收账款代理)保持较强韧性,为经营性扩张提供一定需求侧支撑。2Q26 AI产业链合同负债与预收账款合计同比增长约17.9%,自4Q24同比转正以来保持较快增速。
图表11:AI产业链应收、应付账款周转天数下降
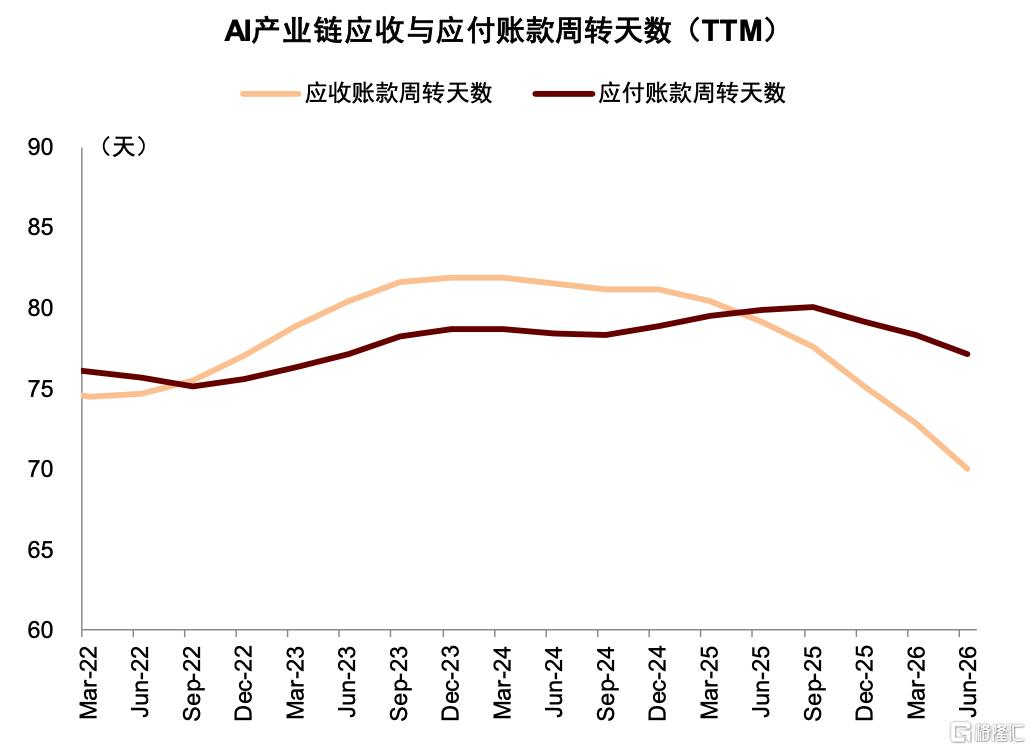
注:应收账款和应付账款平均余额采用过去一年五个季末余额的梯形平均;相应以TTM营业收入和TTM营业成本为分母计算周转天数(应付账款周转天数计算中以营业成本近似年度采购成本);一年按365天计
资料来源:Wind,中金公司研究部
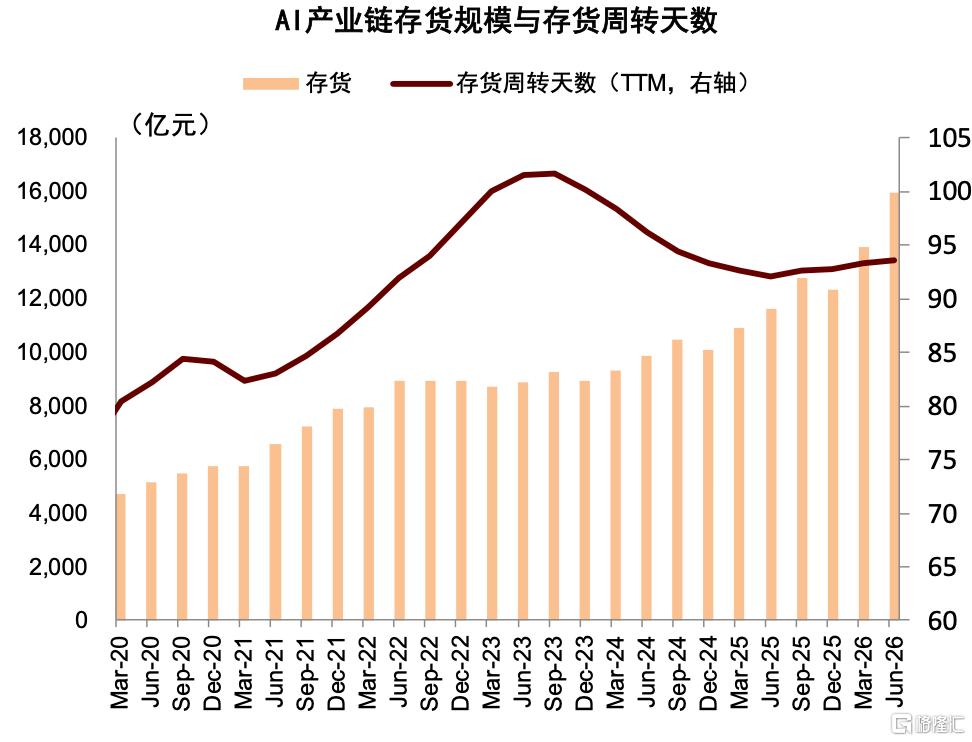
从资产端看,AI产业链经营性流动资产占比有所提升,新增营运资产主要集中于存货,结构上呈现较明显的生产准备特征。1H26 AI产业链存货同比增长约37.4%,高于同期29.5%的营收增速;应收账款同比增长16.1%,明显低于营收增速。1H25至1H26,存货增加额占应收账款与存货合计增量的约69%,其中,原材料占存货比重由35.8%升至41.5%。与此同时,库存增长并未伴随周转效率的明显恶化,2Q26 AI产业链存货周转天数(TTM)约93.6天,较2025年中约92.1天的阶段低点仅小幅回升,仍明显低于2022年末至2023年的高位(图表12)。整体看,当前营运资产扩张更接近高景气背景下的主动备货与生产准备,而非销售扩张后应收账款的同步累积;经营现金流/营业收入回落也与扩张期备货与采购付款带来的现金占用上升更为一致,而非回款能力普遍恶化。
图表12:1H26 AI产业链存货规模明显扩张,周转天数仅小幅上升
资料来源:Wind,中金公司研究部
综合来看,当前AI产业链资产负债表更接近由需求、盈利与生产扩张共同驱动的经营性扩表。资本开支提速的同时,资产周转率、ROA和ROIC均在改善,有息负债相对收入和总负债的比例也没有明显上升。后续重点关注需求持续性、库存周转情况、以及有息负债率是否出现趋势性抬升等。
从AI产业链细分环节来看,光模块(CPO)、PCB、存储芯片年内高景气确定性仍较强,收入和订单保持较快增长,为资本开支扩张提供支撑,资本回报水平和盈利能力亦整体改善。算力金属虽然收入增速不及上述方向,但ROE和ROIC保持较高水平,属于盈利质量较好的上游环节。半导体设备收入、订单、资本开支和毛利率均呈正增长,基本面改善较为均衡(图表13、图表14)。不过,对于部分壁垒不高、产能扩张较快的领域,若后续需求增长放缓,可能面临较大的供需失衡风险。
图表13:部分AI产业链环节1H26营收增速与ROE
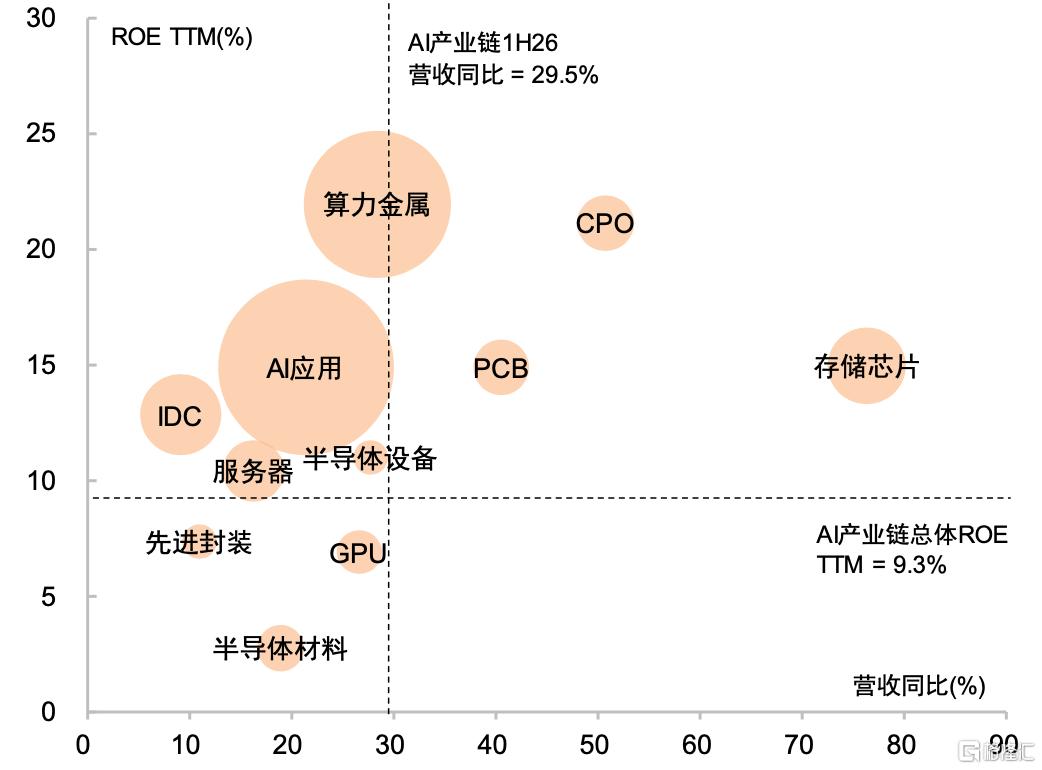
注:面积反映概念主题成分股的营收总额
资料来源:Wind,中金公司研究部
图表14:部分AI产业链环节1H26资本开支强度与ROIC
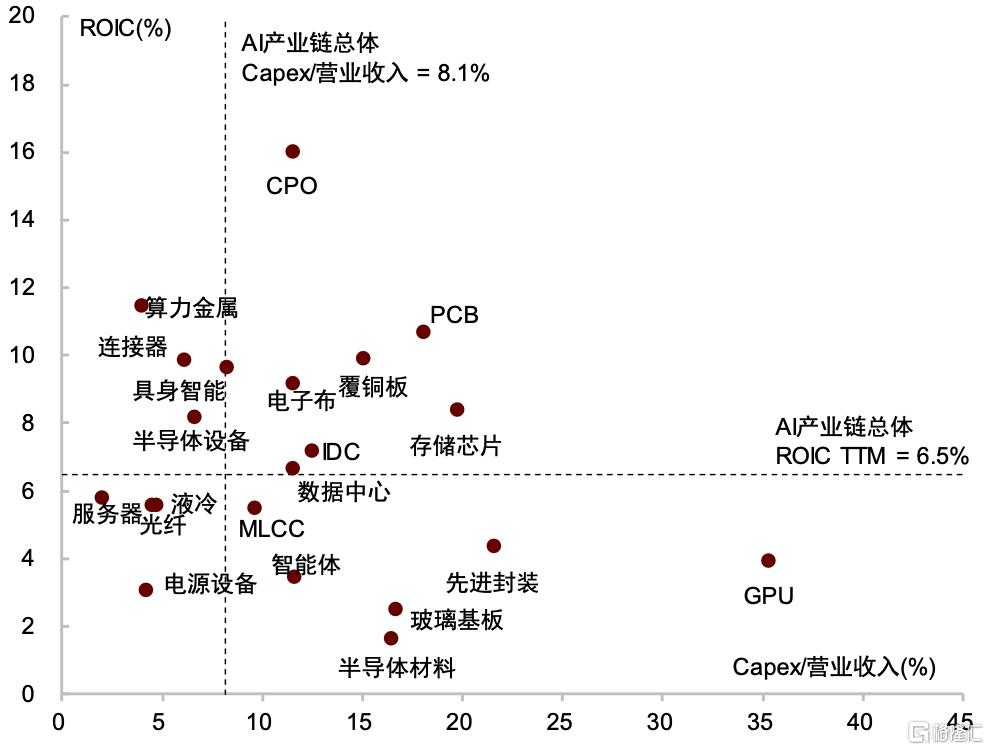
注:以资本开支占营收比重代理行业资本开支强度
资料来源:Wind,中金公司研究部
综上而言,回归到配置方面,基于基本面维度中金建议继续遵循绩优原则,在AI及非AI领域中精选景气趋势明确、业绩确定性较强的方向,注重自下而上的行业和个股发掘。AI产业链硬件环节业绩普遍高增长,但随着产业叙事演进,内部或将面临分化。对于部分壁垒不高、产能投放进展较快的环节需关注供需压力,而需求确定性较高、产能瓶颈短期难以缓解的领域则有望继续受益。AI基础设施相关环节,如光通信、PCB、存储芯片等年内高景气确定性仍较强,前期调整后具备修复基础,部分算力芯片公司仍需关注基本面与估值的匹配程度。非AI强相关领域,整体基本面修复仍偏温和,建议关注景气度较高的创新药(尤其是CXO)、电网设备;产能周期视角,关注供需格局改善的领域,如化工、石化和工程机械等行业。
[1]AI产业链包括:半导体、元件、电子化学品Ⅱ、消费电子、其他电子Ⅱ、计算机设备、软件开发、IT服务Ⅱ、通信设备、自动化设备、游戏Ⅱ以及数字媒体12个申万二级行业;以相对稳定可比的行业分类刻画AI产业链整体基本面,并不意味着行业内所有上市公司的收入均直接来自AI。样本选取上,保留截至2026年中报发布时已上市的A股非金融公司总计5421个,未记入长鑫科技的影响。
[2]注:收入和利润增速采用可比样本口径;利润占比及增量贡献根据报告期全样本利润绝对额计算。
注:本文摘自中金公司于2026年9月20日已经发布的《AI对A股意味着什么?——中报深度解析系列》,分析师:李求索 S0080513070004;陈诗源 S0080125070053;黄凯松 S0080521070010;李瑾 S0080520120005;魏冬 S0080523070023;刘欣懿 S0080525060006;张歆瑜 S0080526070003
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。