朗高科技上会:高性能永磁同步电机赛道跑出一家细分冠军

出品 | 子弹财经
作者 | 文华
编辑 | 闪电
美编 | 倩倩
审核 | 颂文
今年以来,中国新能源商用车市场持续放量。根据弗若斯特沙利文数据,我国商用车新能源渗透率由2021年的3.8%增长至2025年的26.9%。重卡、矿卡、工程机械这些工况更复杂、吨位跨度更大的品类,正在成为电动化渗透的新前沿。
这背后是中国制造业绿色转型势在必行,高端装备电动化井喷的时代正在到来。弗若斯特沙利文数据显示,2025年中国新能源矿卡销量约为0.62万辆, 新能源渗透率为27.2%;2025年中国新能源工程机械销量约为5.5万辆,新能源渗透率约为14.8%。
驱动电机无疑是这场电动化浪潮中的核心部件之一,它反映了中国高端装备核心零部件自主突破的全面进展。比如,作为新能源商用车和非道路移动机械的“动力心脏”,高性能永磁同步电机厂商被推到市场风口上。
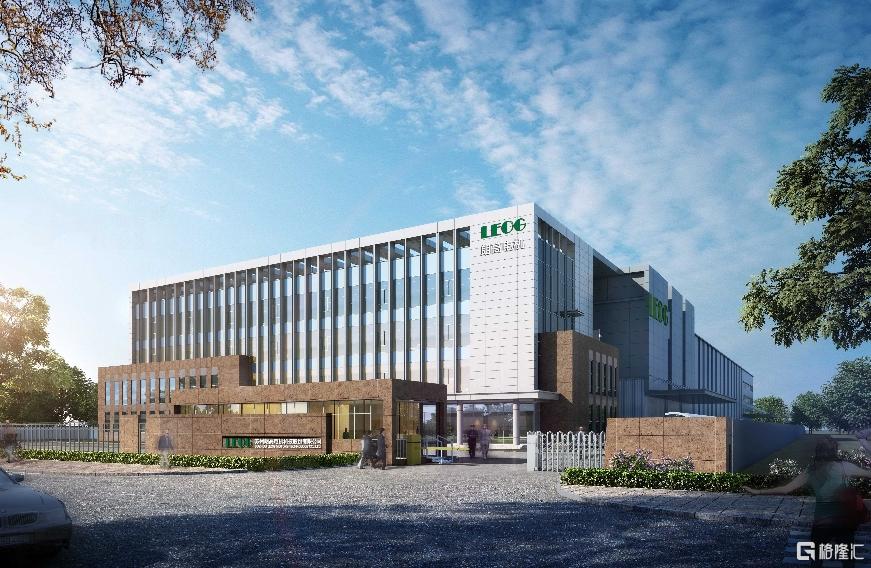
9月22日,作为新能源商用车和非道路移动机械领域驱动电机龙头企业,苏州朗高电机科技股份有限公司(以下简称“朗高科技”)将接受创业板上市委审议。
那么,资本市场究竟看见了哪些增长机会?商用车之外,朗高科技的技术能力还能复制到哪些场景?
1、细分市场占有率居前
矿卡是新能源非道路移动机械里工况最恶劣的品类。露天矿作业、重载上下坡、粉尘大、温差大。这一场景的电机靠标准品不行,而是必须定制件,技术门槛远高于乘用车电机。
朗高科技却在这个场景里做到了行业第一。按销量计算,2025年其在新能源矿卡驱动电机领域市场占有率超过70%,排名行业第一;在新能源重卡驱动电机领域市占率28%,排名行业第二;在新能源客车驱动电机和风电变桨电机领域的市占率也居于行业前列。
公司凭借技术实力,实现包括同轴双电机方案在内的多个行业首创。大吨位矿卡需要大功率驱动,传统双电机并联方案轴向挠度过大、负载容易失衡。朗高科技的同轴双电机方案,通过同轴低挠度结构设计实现功率叠加,解决了这个痛点,助推行业首批纯电矿卡研发下线。这套方案让纯电矿卡从“可以做”变成了“可以大规模用”,解决的是矿卡电动化的底层可靠性问题。
技术能力最直接的反映是专利和标准的数量。截至2026年7月31日,朗高科技累计获得专利授权258项,其中发明专利40项,参与起草及修订10项国家标准、3项行业标准及8项团体标准。还拥有国家级博士后科研工作站、江苏省企业技术中心、CNAS认证的电机试验中心。
技术指标能说明这套能力的上限。朗高科技开发的新能源商用车驱动电机有效质量功率密度、有效质量转矩密度、峰值效率、振动噪声等核心指标,已达到或超过《节能与新能源汽车技术路线图3.0》规划的2035年商用车驱动电机目标水平。2026年2月,工信部国家工业信息安全发展研究中心认定公司在新能源商用车驱动电机扁线绕组技术领域达到国际先进水平。
技术能力换来了客户信任。朗高科技的客户包括宇通集团、三一集团、中国重汽、临工集团、潍柴动力、徐工集团、金风科技、上海电气、通用电气等。宇通集团连续多年给它“年度最佳质量奖”,三一集团给它“技术创新供应商”“战略协同供应商”等荣誉,金风科技连续十一年给它“质量信用5A级供应商”等荣誉。
规模及技术壁垒效应之下,朗高科技的财务表现快速兑现。2023年至2025年,公司营业收入从3.85亿元增至14.47亿元;归母净利润从2469.54万元增至1.31亿元。2026年上半年,公司营业收入8.23亿元,同比增长26.20%;归母净利润8668.19万元,同比增长46.58%,盈利能力快速提升。
在商用车这个基本盘里,朗高科技已经完成了从技术突破到市占率领先、再到财务兑现的完整闭环。这也为它把技术能力复制到更多场景,提供了底气和本钱。
2、同一套技术内核适配多场景第二曲线已成
近年来,在细分赛道上做到头部的企业,都在寻找第二增长曲线。
原因并不复杂,任何一个细分赛道的渗透率提升都有天花板。当基本盘的增速从高速转向平稳,企业如果没有提前布局新的增长点,估值逻辑就会从成长股切换到周期股。因此,对于已经占据头部位置的制造企业来说,在基本盘最稳固、现金流最充裕的时候布局第二曲线,是比等到主业增速下滑再被迫转型更理性的选择。
但第二曲线也有好坏之分。多数制造企业的多元化是横向扩张,进入的是与主业技术关联度不高的领域,需要重新建团队、重新建产能、重新建客户关系,失败率不低。
而朗高科技走的是另一条路。它的底层逻辑是:把在矿卡和重卡上验证过的技术内核,换一个场景重新工程化。
eVTOL电机要求超高转矩密度和轻量化,船舶电机要求耐盐雾、耐振动,农机电机要求耐粉尘、耐冲击,算力中心温控电机要求高可靠性。这些要求的底层,和矿卡电机要求的高可靠性、宽范围环境适应性同源。
朗高科技不需要从零开始建能力,它需要做的是把已有的电磁设计、热管理、结构设计和工艺能力,针对新场景的约束条件重新适配。
朗高科技这一判断有具体的产品进展支撑。高速制冷压缩机电机自2025年起正式布局,相关产品已通过部分客户送样测试并进入小批量生产阶段。新能源农机电机方面,公司已完成中大马力农机电机产品开发,完成数家行业头部企业产品验证,进入小批量供货阶段。
工业领域的数据也可以说明这种复用的效果。2023至2025年,朗高科技工业领域收入年均复合增速达45.70%,2026年上半年收入同比增幅超过80%。
具体来看,在船舶领域,其正开发绿色船舶用高效永磁同步电机,满足船舶长期振动、冲击、摇摆的运行环境;在eVTOL领域,朗高科技正开展2吨级重载电动垂直起降飞行器用超高转矩密度永磁电机的研发。
不难看出,朗高科技的第二增长曲线不是概念驱动,而是订单驱动。招股书显示,其高速制冷压缩机和农机电机已进入小批量交付阶段,工业领域收入已连续两年保持45%以上的复合增长率。这些收入体量目前还不大,但方向明确、路径清晰。
3、政策指明方向市场空间有支撑
第二增长曲线能不能做成,除了企业自身的技术和订单外,还要看两件事:政策是否支持、市场空间是否足够大。对于朗高科技而言,这两件事,决定了其技术复用能否真正转化为收入。
政策层面,高性能电机及控制系统已被列入产业基础能力和竞争力提升的重点领域。2026年4月,中办、国办印发文件明确将永磁电机列为加快应用的先进适用装备。这意味着朗高科技的基本盘和第二曲线方向,都在国家产业政策的支持范围内。
矿卡、重卡、工程机械的电动化,是交通运输领域降碳的重点;eVTOL、船舶、农机的电动化,是低空经济、绿色航运、农业现代化的关键环节。政策不是只支持某一个方向,而是同时覆盖了朗高科技的存量业务和增量业务。
市场空间层面,朗高科技重点布局的方向都有数据支撑。据弗若斯特沙利文数据,2025年中国新能源商用车驱动电机市场规模为72.4亿元,预计2030年达164.5亿元;新能源非道路移动机械驱动电机市场规模为44.8亿元,预计2030年达133.0亿元。这两个市场是朗高科技的基本盘,未来五年仍有翻倍以上的增长空间。
除此之外,新兴方向的市场空间同样值得关注。
以算力中心温控设备为例,我国数据中心市场规模从2019年的878亿元增长至2024年的3048亿元,年复合增长率达28.3%,高速制冷压缩电机作为算力中心温控的核心组件,需求持续提升。
农机方面,大马力新能源拖拉机、ECVT混动系统的推广,正在打开农机驱动电机的增量市场。
船舶方面,绿色船舶用高效永磁同步电机的需求,随着航运业降碳政策的推进逐步释放。以eVTOL为例,低空经济被列为战略性新兴产业,电动垂直起降飞行器对超高转矩密度电机的需求,是一个从零起步的增量市场。
这些领域对电机的要求,和朗高科技已经验证过的能力高度重合。高可靠性、宽范围环境适应性、高功率/转矩密度,这些在矿卡上被验证过的性能指标,在eVTOL、船舶、农机、算力中心温控场景中同样是核心要求。
因此,朗高科技不需要重新定义技术方向,它需要做的是把已有的技术能力,在新场景中完成工程化适配。
本次募集资金投向也围绕上述方向展开。招股书显示,朗高科技拟募集资金约9.88亿元,用于新能源驱动电机智能制造项目、年产1.5万台高速制冷压缩机电机与工业高效驱动系统产业化项目、研发中心建设项目等。其中高速制冷压缩机电机项目聚焦大型基础设施中央空调、算力中心温控设备等细分领域。募投方向和公司第二曲线的布局高度一致,说明这不是临时起意的多元化,而是有资金安排支撑的战略延伸。
政策指方向,数据证空间,募投给弹药。三条线合在一起,朗高科技的第二曲线有路径、有资源、有节奏。
4、结语
从商用车到eVTOL,从工业节能到算力中心温控,朗高科技正在把一套经过极端工况验证的电机技术,复制到更多高端装备场景中。因此,当下的上市不是终点,而是这家“动力心脏”制造商在全球电动化浪潮中,从细分冠军走向更广阔舞台的起点。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。