61年6.1万倍!巴菲特正式交棒


巴菲特正式交棒,71岁的儿子接任董事长。
当地时间9月18日,伯克希尔·哈撒韦宣布,96岁的沃伦·巴菲特正式卸任董事长,转任名誉董事长,继续留在董事会,71岁的长子霍华德·巴菲特立即接任董事长。
从1970年出任董事长算起,这个位置,巴菲特坐了56年。
去年年底,他已经交出CEO的职务,由格雷格·阿贝尔负责日常经营。如今,董事长一职也完成交接。伯克希尔持续多年的接班计划,终于落下最后一块拼图。
巴菲特在写给股东的信里说:“时间老人终究会赢。不过,他一直待我不薄。”
伯克希尔真正进入“后巴菲特时代”:个人传奇退居幕后,制度与文化走向台前。
01
巴菲特“最后的坚守”
霍华德接任董事长,最容易让人产生的误解是:巴菲特把公司交给了儿子。
真正负责伯克希尔经营、投资和资本配置的人,仍是CEO格雷格·阿贝尔。霍华德是非执行董事长,不负责具体买什么股票、收购哪家公司,也不坐在办公室里替各业务负责人拍板。
巴菲特儿子的核心职责,是守住伯克希尔的文化底色。
巴菲特在信里把两人的分工说得很清楚:“格雷格负责经营公司;霍华德守护公司的文化和价值观——这两样东西,比资产负债表上的任何东西都更有价值。”
他还打了一个很“伯克希尔”的比方:把霍华德看成股东拥有的一张保险单,大家都希望永远不要用到它。
这句话很关键。
一家市值超过1万亿美元、拥有近40万名员工的公司,不可能靠家族成员每天发号施令。霍华德真正要防的,是公司在创始人离开后慢慢变形:为了短期利润牺牲信誉,为了证明新管理层的存在感盲目并购,为了迎合市场放松财务纪律,或者让官僚体系吞掉伯克希尔最珍贵的自治文化。
霍华德自1993年起担任伯克希尔董事,已经在董事会待了33年。伯克希尔进入后巴菲特时代,他的角色不是经营公司,而是在关键时刻守住父亲用半个多世纪建立的原则与企业文化。
02
1965年,34岁的巴菲特接手伯克希尔时,它还是一家陷入困境的新英格兰纺织企业。
这笔投资后来被他多次称为错误。纺织业务竞争激烈,需要不断投入资本,回报却很低。巴菲特没有把一生耗在证明自己当初没买错上。他逐步退出纺织业,把伯克希尔改造成一个投资和并购平台。
保险提供长期浮存金,浮存金又被投入更好的资产;好资产产生现金,现金继续收购新的生意。GEICO、BNSF铁路、能源、制造、零售,再到苹果、美国运通、可口可乐……一层一层,滚成了如天的商业帝国。
伯克希尔的故事,说到底不是“选中几只牛股”,而是把保险、实业、证券投资和资本配置装进了同一台复利机器。
61年6.1万倍。最新完整长期成绩单显示,1965年至2025年,伯克希尔股价的复合年化涨幅为19.7%,同期标普500含股息回报为10.5%。看起来只差9.2个百分点,放到61年里,结果几乎是两个世界。
伯克希尔累计涨幅达到6099294%,标普500同期为46061%。忽略税费,1万美元大致会变成6.1亿美元;投向标普500,大致变成462万美元。
这就是复利最不讲道理的地方:真正拉开差距的,往往不是某一年赢多少,而是能不能把一个不算离谱的优势,维持几十年。
巴菲特退到幕后,市场最担心的问题也很直接:没有股神,伯克希尔会怎样?
阿贝尔掌舵后的第二个季度,答案来了。
伯克希尔二季度买入235亿美元股票,卖出37亿美元,净买入约198亿美元,结束连续14个季度净卖出的状态。公司6月底仍握有3647亿美元现金及短期国债,手里依旧压着一座“现金山”,动作却明显多了起来。
最受关注的一笔,是谷歌。二季度,伯克希尔增持约4810万股谷歌,两类股票合计持有接近1.06亿股,期末市值约378亿美元。按上市股票市值计算,谷歌已经超过可口可乐和美国银行,成为仅次于苹果、美国运通的第三大持仓。
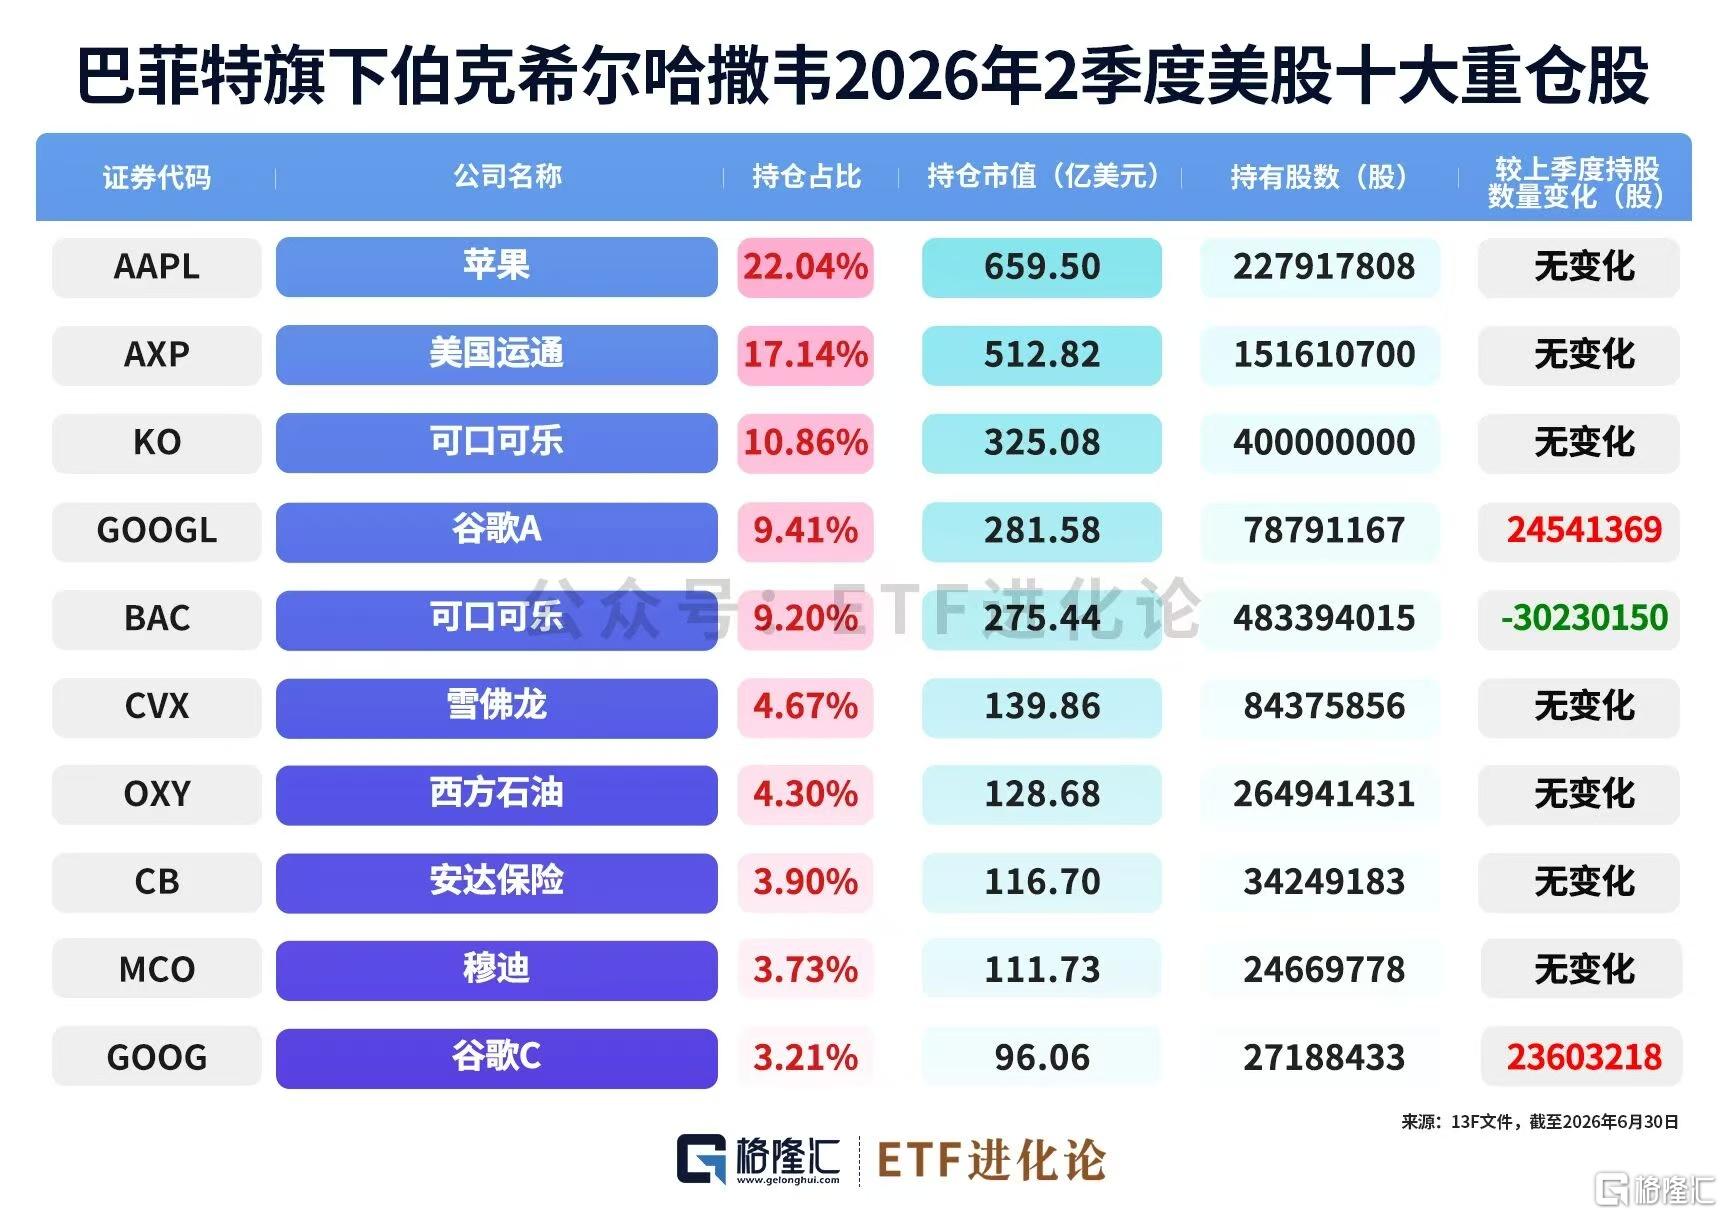
(本文内容均为客观数据信息罗列,不构成任何投资建议)
外界原本以为,谷歌是阿贝尔上任后的第一把大火。7月15日,巴菲特在采访中亲自揭晓答案:“这笔投资最早是我提议的。”
后面还有半句同样重要:阿贝尔才是最终拍板的人。
这笔交易并不能简单归为“巴菲特终于追AI”。他看中的仍是那套老标准:生意能否长期获得高资本回报,能不能产生真实现金流,赚到的钱是否还能以不错的回报继续投入。
股票从可口可乐变成谷歌,方法并没有变。
03
巴菲特反复强调的第一条原则,把股票重新看作公司。
很多人眼里的股票,是一串每天跳动的代码。涨了想追,跌了想跑。
巴菲特看的是另一回事。他的标准很直接:买到一家好企业,条件要合适,再让合适的人经营。
这句话听起来简单,真正做起来很反人性。它要求投资者暂时忘掉分时图,去看企业怎样赚钱、客户为什么留下、竞争对手能不能抢走利润、管理层会怎样使用下一块钱。
买股票是买下一小块生意。
第二条原则,分清“好故事”和“好生意”。
今年的采访中,巴菲特再次解释了什么叫好生意:它能够在很长时间里持续获得较高的资本回报,产生真实现金;更好的情况,是这些现金还能在企业内部继续以高回报滚下去。
这也是他和芒格后来对价值投资最重要的改造。
早年的巴菲特喜欢捡便宜货,哪怕公司一般,只要价格足够低,也能赚一笔。芒格不断提醒他,与其用便宜价格买一家平庸公司,不如用合理价格买一家优秀公司。
便宜只能提供一次性空间,优秀企业的再投资能力却能工作很多年。前者赚的是修复的钱,后者赚的是时间的钱。
谷歌资本开支巨大,AI竞争激烈,当然不是没有风险。巴菲特看重它,也不是因为名字里多了“AI”。他关心的是,巨额投入之后,这家公司能否维持竞争优势,能否继续创造远高于无风险利率的回报。
第三条原则,承认能力圈的边界。
面对为什么不买更多科技公司的问题,巴菲特回答得很干脆:不懂的游戏,就不该指望从中赚钱。
这不是保守,是给能力圈画边界。
市场每天都在制造一种焦虑:这波不懂就落后,这个热点没上车就错过时代。巴菲特的做法恰好相反。看不懂就不做,没赔率就等待。投资不需要每一题都会,真正致命的是不会还要抢答。
第四条原则,接受自己长时间“无事可做”。
巴菲特说,市场有时会把机会一股脑扔到你面前,也有时候,两年都很难碰到一个像样的机会。
这解释了伯克希尔为什么可以长期拿着数千亿美元现金。
现金不是观点,不等于看空市场。它是一张不用过期的选择权。没有好机会时,它让你不必勉强下注;真正的机会出现时,它又让你可以在别人缺钱、犹豫甚至恐慌时迅速出手。
耐心也不是永远小仓位试探。伯克希尔的组合长期高度集中,一旦商业模式看懂了,价格合适,赔率足够,巴菲特会下重手。
等待时像没有观点,出手时像没有退路。两者其实是一回事:不把子弹浪费在普通机会里。
第五条原则,警惕市场把投资变成赌场。
巴菲特最近说,当所有人更热衷于赌博时,价值会更难寻找。
金融行业天然喜欢交易。一个客户把好公司拿上几十年,券商可能只赚一次佣金;客户每天追涨杀跌,整条链条都有生意。市场最擅长把“什么都不做”包装成落后,把频繁行动包装成勤奋。
巴菲特却用六十年证明,投资的产出和操作次数没有必然关系。财富更多来自少数正确决定,再加上一段足够长、不去打断它的时间。
第六条原则,先活下来。
这是巴菲特最容易被忽略的一面。他的收益很耀眼,底层却始终围绕风险:少用杠杆,保留流动性,不拿永久损失去换短期利润,不碰可能让公司一次出局的事情。
复利最怕的不是慢,是中断。
一次致命亏损、一次信用破产、一次杠杆爆仓,都可能让此前几十年的积累归零。伯克希尔把财务安全看得近乎刻板。钱可以少赚,信誉不能透支。
巴菲特在处理所罗门兄弟危机时曾说过一句名言:损失公司的钱,他可以理解;损失公司一丝声誉,他会毫不留情。
这不仅是道德要求,也是最朴素的商业计算。资本、客户和优秀管理者愿意长期留在伯克希尔,靠的不是一份合同,而是他们相信这里不会在关键时刻乱来。
第七条原则,不把成功全部归功于自己。
巴菲特承认,自己一生做过很多蠢事,投资组合里至少五分之四的决定都很普通。真正创造大部分财富的,只是少数几次重要选择。
这句话把“股神”从神坛上拉回了地面。
长期投资不要求从不犯错。它要求错误可承受,正确时赚得足够多,还要有能力让正确持续下去。
在2025年那封近似告别的股东信里,巴菲特把话题从投资转向人生。他承认,自己的成功离不开出生的运气:健康、时代、国家、家庭,以及恰好很早就发现了一件既喜欢又擅长、还能获得丰厚回报的事。
一个人越愿意承认运气,越不容易把财富误认为自己比别人高贵。
他给年轻人的建议也很朴素:别反复惩罚过去的自己,学到一点,然后往前走;认真选择自己的榜样,再努力靠近他们。
还有一句,更像是他写给所有人的人生寄语:“先想好希望讣告怎样写,再过一种配得上它的人生。”
金钱、名气和权力,都不自动等于伟大。帮助别人,才是在给世界增加一点东西。善意不花钱,却无价。清洁工和董事长,首先都是人。
写到这里,巴菲特谈的已经不是怎么跑赢指数了。
他谈的是,一个人赚到足够多的钱后,怎样不被钱吞掉;拥有巨大权力后,怎样仍然知道边界;站到聚光灯最中央后,怎样承认自己也只是运气不错的普通人。
04
巴菲特卸任董事长,真正结束的,是一个人同时承担经营、投资、文化象征和最终信用背书的时代。
接下来的伯克希尔,不会再有第二个巴菲特。这也正是他多年设计接班机制的出发点。
阿贝尔负责经营和资本配置,霍华德负责守住文化,董事会负责监督,数十家子公司继续自治。巴菲特为伯克希尔设计的接班方案,不是寻找一个复制自己的继承者,而是建立一套即使创始人退居幕后,仍能理性运转的制度。
这也许比选中下一只苹果更难,也更重要。
很多有人总想从巴菲特身上抄一份答案:现在买了什么,下一步看好什么,哪个行业还能涨。
巴菲特用六十多年反复强调的,恰恰不是答案,而是一套纪律:不懂的不做,不合适的不买,没有机会就等,出手之后给时间,永远给风险留余地,永远不拿信誉下注。
时代会过去,职位会更替,市场也会不断换掉最热门的名字。
真正能够穿越牛熊的,从来不只是一张持仓表,也不是一次押中风口的运气。
是对能力圈的敬畏,对风险的克制,对信誉的坚守,以及把时间当作朋友的耐心。
61年6.1万倍,是伯克希尔的成绩单。更值得反复阅读的,是这张成绩单背后的方法、纪律和价值观。
一个时代正在落幕,但巴菲特写下的投资坐标,不会随之退场。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。