有研硅增发收购:12英寸拼图补上了,但扭亏的答案还没来


有研硅(688432.SH)复牌了。停牌半个月,带回一份重大资产重组预案:收购山东有研艾斯71.89%股权,加上山东有研半导体14.98%股权,两家都变成全资子公司。
故事讲的是“从细分龙头向综合供应商跨越”。复牌首日,全天振幅33.64%,勉强收红。第二天,直接回吐,收跌2.38%。
为什么?
先看这笔交易本身。交易对手之一是中国有研,有研硅的重要股东。它既是卖方,也是新股认购方——26.59元/股的发行价,只有市价的六成。
再看过去一年。有研硅密集并购了一圈资产,但没有一笔在2026年贡献利润。多笔并购带来的资本开支与持续亏损,后续将如何消化?
一、12英寸拼图补上了,但扭亏的答案还没来
先看这次要收购的核心资产——有研艾斯。
有研艾斯的定位是“补齐12英寸大硅片拼图”,但它现在还处于亏损状态:2025年营收2.08亿元、净亏损1.86亿元;2026上半年营收1.63亿元、净亏损0.79亿元。
12英寸硅片亏损不是有研艾斯独有的问题。沪硅产业2025年12英寸毛利率为-14.99%,西安奕材至今仍未盈利。有研硅自己在解释亏损原因时也承认——“产能爬坡尾期良率和出货量还无法覆盖固定成本”。
所以有研艾斯扭亏的关键,就落在了产能爬坡上。产能到底啥时候能爬上去?
(一)扩产没停,但目标从30万片缩到了20万片
2025年12月的投资者交流纪要里,有研硅表示:“当前产能已达到15万片/月,并有清晰的扩产规划,逐步将产能提升至30万片/月。”到了2026年4月,同一问题,回答变成了“根据市场及资金情况,进行扩产”。
30万片这个数字,消失了。
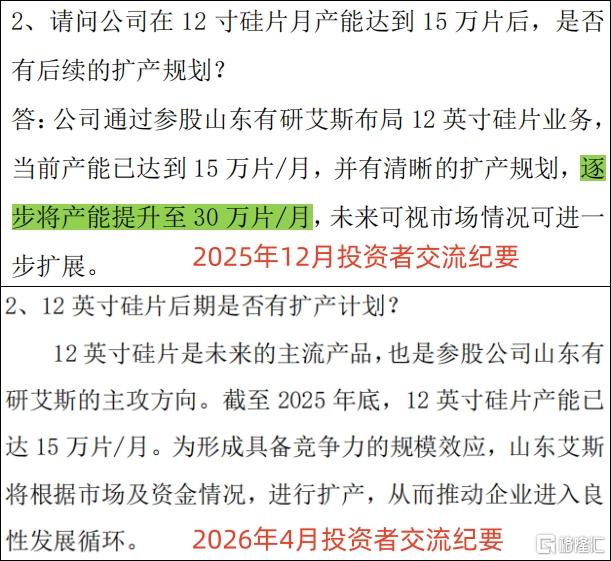
来源:有研硅相关投资者交流纪要
但扩产这件事本身并没有停。今年5月,公开资料显示,有研艾斯12 英寸集成电路用大硅片产业化项目(二期)全部投产后,年产能从120万片扩至240万片,这也意味着,对应月产能从10万片翻倍到20万片——不是30万片。
扩产是真的,但30万片,已经不是了。为什么缩水?可能有两个原因。
最直接的原因是重组。2026年4月,公司已经在为收购有研艾斯剩余股权做准备了。重组推进期间,对标的公司的产能规划说得越具体,评估环节越容易被追问“钱从哪来”“能不能实现”。
钱也是约束。有研艾斯自身还在亏,扩产要持续输血。公开报道显示,有研艾斯一季度出货33万片,平均月销11万片,按15万片/月的产能算,利用率只有73%左右——产能没跑满,成本就摊不薄,亏损就会持续,扩产的钱从哪来?后续收购晶隆半导体的4.51亿虽然7月才付,但4月时资金压力已经摆在那里了。
说白了,不是不想扩,是节奏和钱都不允许。
(二)产能没起来,单价也没起来
产能爬坡慢是一回事,但关系到盈亏平衡的,还有另一个变量:产品卖多少钱。
有研艾斯2026年上半年营收1.63亿元,2026年一季度出货量33万片,如果二季度节奏相近,上半年出货约66万片,平均单价大约247元/片。
这个价格是什么水平?
立昂微2025年12英寸硅片营收8.59亿元,销量178.57万片,单价约481元/片。同期,西安奕材12英寸硅片营收26.49亿元,销量807.37万片,单价约328元/片。
有研艾斯的单价,大概是立昂微的一半,比西安奕材也低了约四分之一。
为什么?根源在产品结构。
报道显示,立昂微的产品包括重掺外延片和轻掺抛光片,2025年销量收入双增,靠的是两条腿走路:一是产能利用率提升,单位成本被摊薄;二是外延片等高附加值产品占比提升,平均单价被拉高。
到2026年一季度,外延片收入占比达到66.03%,毛利率从上年同期的-33.12%跃升至6.70%——单季度扭亏,靠的就是规模效应和产品结构同时发力。
西安奕材走的是轻掺抛光片打底、外加外延片的路线,但2025年高单价的外延片占比只有23%,低单价的测试片却占了将近40%。测试片拉低了单价,328元就是这个结构的定价结果。
有研艾斯的产品结构,预案里写的是“包括半导体硅抛光片和外延片”。进展呢?2026年6月的报道显示:“重掺产品、超低氧产品已实现批量交付,轻掺产品已通过长江存储等客户的认证。”
报道没有明确说这些是抛光片还是外延片,但从外延片“缺席”来看,当前的营收主力大概率仍是抛光片。外延片可能还没怎么放量,甚至可能仍处于客户送样或验证阶段。
这也解释了它247元/片的单价为什么偏低。外延片还没放量,高单价品类缺席,收入更多靠抛光片撑着。
另一个原因,可能是像西安奕材那样,测试片占比可能也比较高——西安奕材的单价已经被测试片拉到328元,有研艾斯比它还低,说明测试片占比可能更大。
但这些目前都没有数据支撑。外延片占比、产品结构、毛利率,预案里统统没有。这意味着,单价能不能涨、产品结构能不能改善——这两个决定扭亏的关键问题,要等重组草案披露,才能看到真实的答案。
二、从内生到外延,有研硅的增长模式变了
而有研艾斯只是有研硅过去一年并购清单上的一笔。把时间拉长看,有研硅的增长模式,已经悄悄换挡了。
2025年12月,有研硅在投资者交流中被问到“更侧重内部发展还是外部并购”,回答是:“一方面依托自主研发与产能优化实现稳健发展;另一方面,积极关注行业优质资源,适时开展并购整合。”
听起来很均衡。但拆开财务数据看,天平已经明显倒向一边。
(一)并购成了主引擎
2025年全年,有研硅营业收入10.05亿元,同比仅增长0.93%。不到1%的增速,发生在一个被公司自己描述为“整体复苏回暖”的年份里。
到了2026年上半年,营收增速跳升至21.20%,公司的归因很明确:“市场回暖及完成DGT并购,各类产品销量增加所致”。DGT并表,是营收增速从0.93%跃升至21.20%的关键变量之一。
DGT只是开始。过去一年,有研硅密集完成了多笔并购:5847万元收购DGT 70%股权、4.51亿元收购安徽晶隆60%股权、以及本次推进中的山东两家标的收购。
这些收购指向的是同一个战略目标——“从硅材料细分领域龙头向半导体核心材料与部件综合供应商跨越”。有研硅的强项本来是6-8英寸硅抛光片和刻蚀设备用硅材料,多重并购下,有研艾斯补12英寸大硅片,DGT补下游部件加工,晶隆补外延片,每一步都在往“综合供应商”的方向走。
但逻辑清晰,不等于利润清晰。
DGT是最典型的案例。2025年3月,有研硅收购控股股东RST持有的DGT 70%股权,评估增值率68.11倍。RST承诺DGT在2025-2027年累计营收达到预测值的90%以上,否则现金补偿。
结果呢?2026年上半年,DGT营收1.12亿元,年化接近承诺期的年均预测值,营收进度基本踩在线上。但毛利率只有1.77%。按承诺期的营收和毛利预测值计算,隐含毛利率约12.7%。实际毛利率只有预期的零头。
但由于业绩承诺只和营收挂钩,RST不需要补偿。如果DGT 2026全年毛利率不能显著改善,这笔收购对有研硅2026年净利润的贡献大概率是零甚至为负。
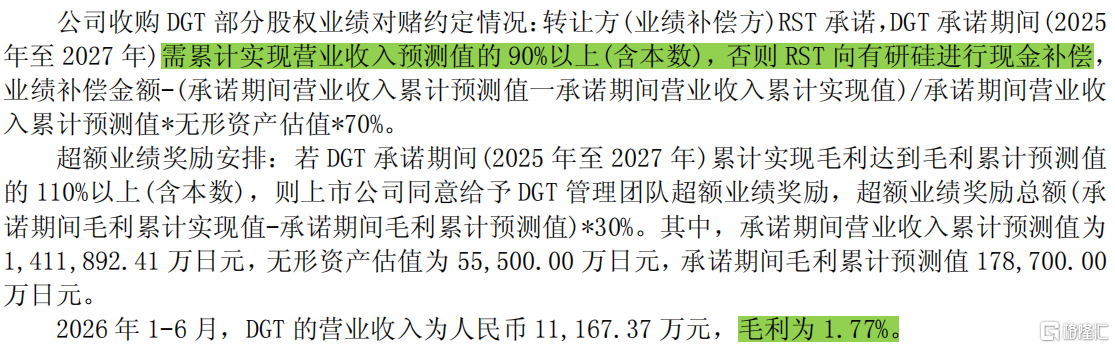
收购DGT的对赌约定及业绩实现情况,来源:有研硅2026半年报
晶隆半导体也还在投入期,2025年全年营收仅20.3万元。
(二)溢价压力已经显现,定价和承诺才是关键
再看此次的两个标的,交易价格尚未最终确定。但两个标的的组合本身就暗示了溢价压力。有研艾斯是亏损的战略资产,2025年净亏1.86亿,2026上半年净亏0.79亿,但12英寸大硅片的战略卡位,让它的估值天然容易产生高溢价。有研半导体是盈利的现金牛,本身就值钱。
一个估未来,一个估利润,两套溢价逻辑叠加在一起,最终的交易对价,取决于审计评估结果。
更关键的是,本次交易对方既是资产卖方,也是新股认购方。这种双重角色下的定价机制,值得关注。
说白了,这些动作,更多是着眼于远期布局。而现实是,并购的钱花出去了,利润还没怎么进来,内生改善的力度也还有限。在这些问题有答案之前,所有关于“协同”和“增长”的说法,都还只是纸面上的推演。
SH 有研硅
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。