加息预期升温!美债收益率创近20年新高,黄金跌破4300美元

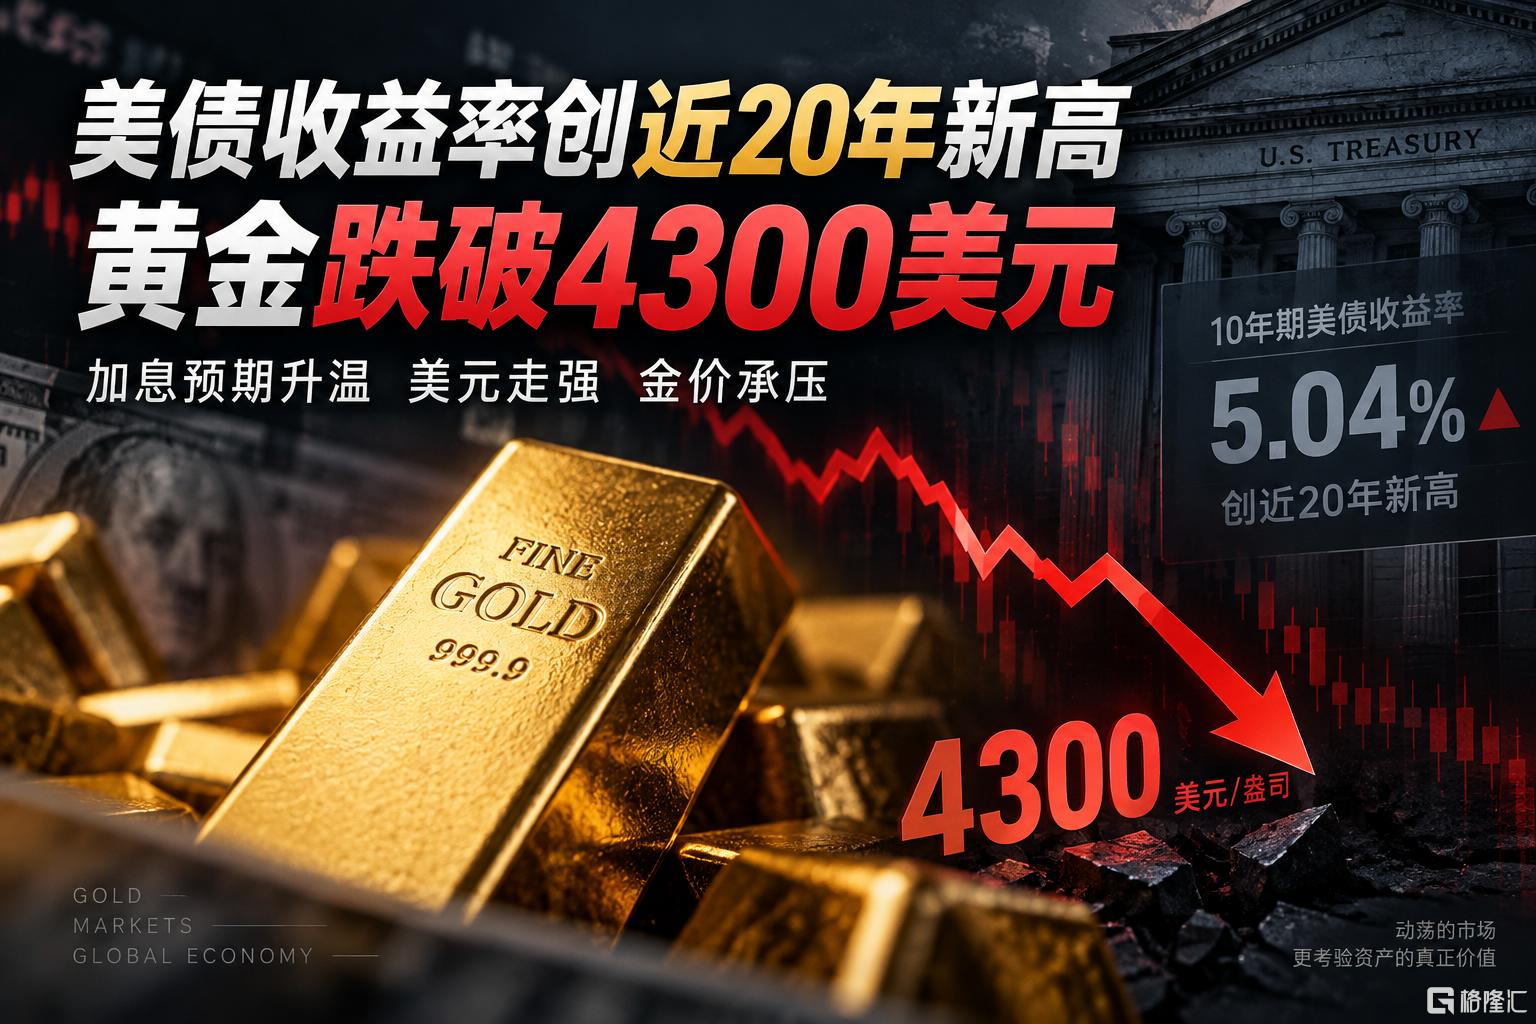
美债收益率飙升,黄金跌破4300美元关口:黄金短线压力加大
9月15日,现货黄金延续弱势表现,亚洲及欧盘时段一度下探至4260美元/盎司附近,4300美元关口失守。值得注意的是,在中东局势仍然紧张、原油价格持续走高的背景下,黄金却没有获得明显的避险支撑,反而持续走低。
这背后的核心原因,正在从“地缘风险”逐渐转向“利率预期”。
美债收益率飙升,黄金为何突然“失宠”?
近期美国国债收益率快速攀升,成为压制黄金价格的重要因素。截至9月15日欧盘时段,30年期美债收益率升至5.3960%,10年期美债收益率一度突破5.04%,长端利率持续处于高位。
与此同时,美元指数继续走强。美元与美债收益率同步上涨,使得以美元计价的黄金对其他货币持有者而言成本增加,也进一步削弱黄金短线的吸引力。
对于黄金而言,高利率意味着更高的持有机会成本。当资金能够从美债等生息资产中获得更高收益时,不产生利息收入的黄金自然面临一定资金分流压力。因此,当前黄金走势的主要矛盾已经不只是地缘冲突,而是美国通胀、利率和美元共同形成的压力。
油价冲上100美元,强化加息预期
本轮行情中,原油价格的上涨也出现了不同于传统逻辑的市场传导。
中东供应风险持续发酵,周二WTI原油价格升至103美元上方,布伦特原油突破108美元。能源价格走高虽然提升了市场避险情绪,但同时也增加了美国通胀重新抬头的风险。
尤其是在美国核心通胀仍存在一定粘性的情况下,高油价可能进一步推高整体物价压力,从而让市场更加关注美联储未来的紧缩政策。
因此,地缘风险并没有简单转化为黄金买盘,而是通过“油价上涨→通胀预期升温→利率预期强化→美债收益率走高”的路径,最终对黄金形成反向压制。
92%加息概率,黄金接下来拼的不是“加不加”
目前市场普遍预计,美联储将在9月会议上加息25个基点,将联邦基金利率目标区间提升至3.75%—4.00%,市场对本次加息的预期已经处于较高水平。
这意味着,真正值得关注的可能并不是美联储“加不加息”,而是此次会议释放出的后续政策信号。
如果美联储暗示本轮紧缩接近尾声,或者对未来政策采取更加谨慎的表述,那么此前已经被计价的加息压力可能逐渐减弱,黄金存在技术性修复的空间。
反之,如果美联储继续释放偏鹰信号,并为年内再次加息留下空间,那么美元和美债收益率可能继续走高,黄金短期压力也将进一步增加。
黄金还能不能涨?关键看这两股力量
展望后市,黄金短期仍然受到高利率、强美元以及高油价带来的通胀压力制约。尤其是在美联储政策尚未出现明显转向之前,黄金的上涨空间可能受到一定限制。
但从更长期来看,黄金的配置逻辑并未发生根本改变。全球央行持续购金、黄金ETF资金流入以及地缘政治风险,仍然为黄金提供一定支撑。央行购金和长期配置需求并不会因为一次利率决议或几天的价格波动而轻易改变。
因此,当前黄金正处于短期利率压力与“长期配置需求”的博弈阶段。接下来市场需要重点关注美联储9月决议释放的政策信号,以及美债收益率、美元和油价能否继续维持强势。
如果高油价进一步推升通胀预期,并推动美联储维持更长时间的高利率,黄金短期压力仍可能延续;而一旦市场开始交易“紧缩周期接近尾声”,黄金此前受到压制的避险与配置需求,则可能重新成为推动金价上涨的重要力量。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。