国泰海通策略:没有大风险,也会有转机


摘要
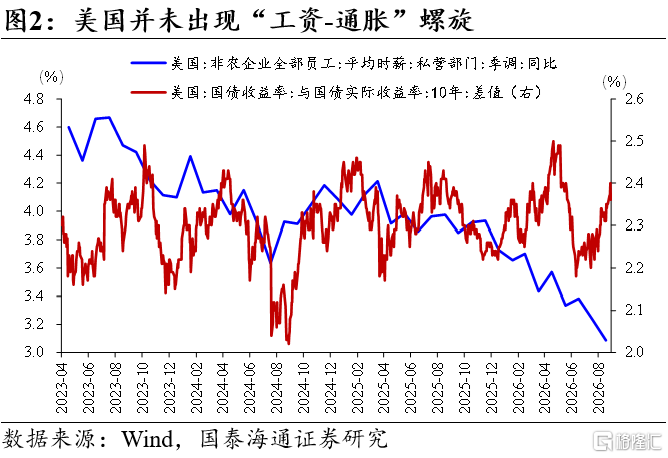
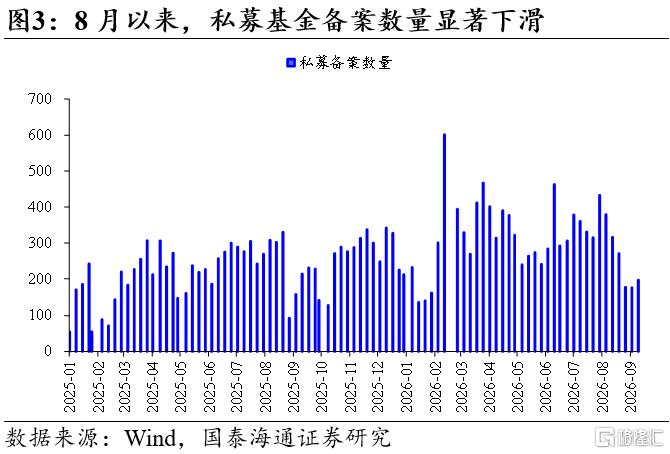
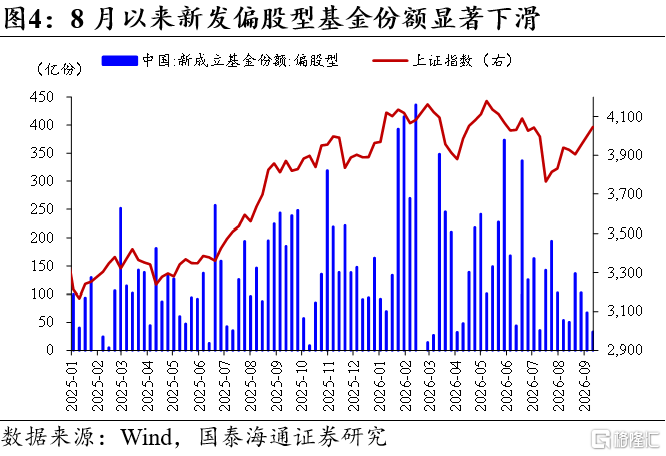
大势研判:大盘后市横盘震荡,企稳反弹的转机会出现,但大级别行情仍要时间和等待。经过7月中国股市大幅波动后,尽管8月有所修复,但微观结构与信心受损令市场在外部扰动时期风险承担意愿降低,近期市场再度走弱。展望后市,在增长叙事和股市流动性上修/下修变化不大且国际关系复杂的时局,预期定价也从过去两年主动承担风险的模式过渡到需要看到更多的实质变化。目前大盘指数既没有大跌新低的预期,也没有大涨新高的预期,总体是个上有顶、下有底的横盘震荡。伴随短期外部风险冲击逐步计价和触峰,我们认为市场企稳反弹会在未来数周出现:1)市场已存有年内加息2次、2027年年中前共3-4次的预期,但美国财政与企业融资条件均不支持连续加息情景。短期美债利率在冲高后将逐步触峰;2)十月三季报披露临近,也是2027年产能规划与产业线索增多的时期,部分科技股在持续调整后估值已经处于合意水平;3)证监会再次强调“全力维护资本市场平稳运行”,金融安全与守住金融风险是重要底线。但也要看到,目前市场增量资金不足,加之部分短久期考核资金年末降低风险敞口的需求,也会令现阶段市场定价更具复杂性。
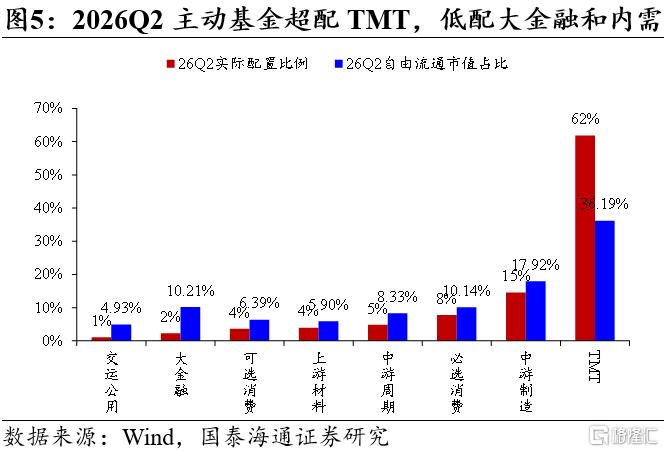
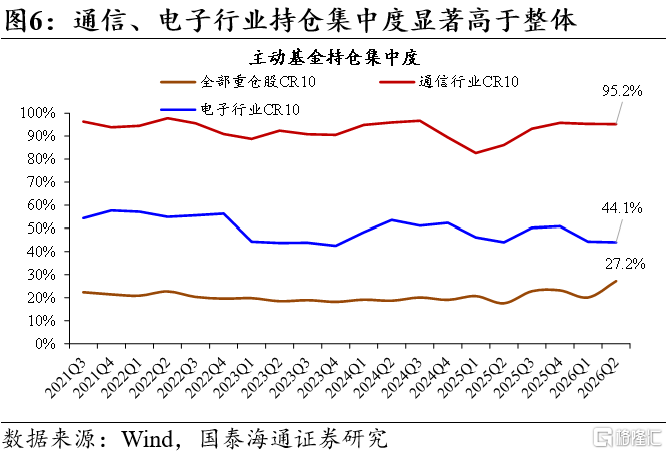
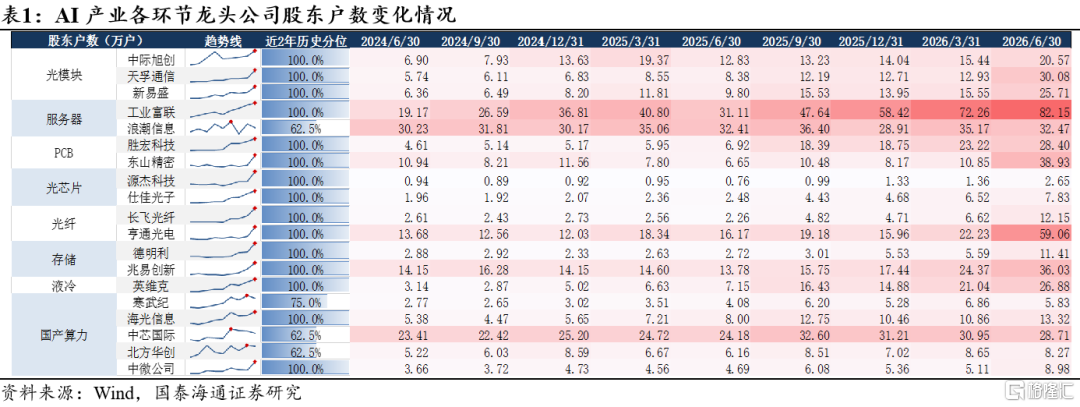
与共识不同,目前市场仅存在局部微观结构问题,并不存在整体市场与宽基指数风险,不必过虑。当前市场担心微观结构恶化与新增资金减少是否会导致类似2015年、2021-2022年后系统性风险的情景,我们的看法是:当前微观结构问题主要集中在局部少数个股,整体市场与绝大多数股票交易结构健康。2026年上半年以来,AI硬件各主要环节股东户数均明显增加,表明各类社会资金均增持科技产业,主要集中于局部大市值公司。以主动型基金为例,截至26Q2通信和电子行业TOP10股票持仓市值占板块比重分别达95.2%和44.1%。另一方面,前30大重仓股占基金持仓的50%,其总市值占全A总市值为10%,对整体市场影响可控。客观而言,少数重仓股要重振旗鼓需要大级别的产业预期提振或增量流入,现有条件下科技产业迭代的表达更容易出现在微观结构健康的个股上,中小市值弹性略好一些。值得关注的是,国产算力相关龙头公司股东户数近两个季度平稳,当前历史分位不高,未来也会有更好表现的条件。
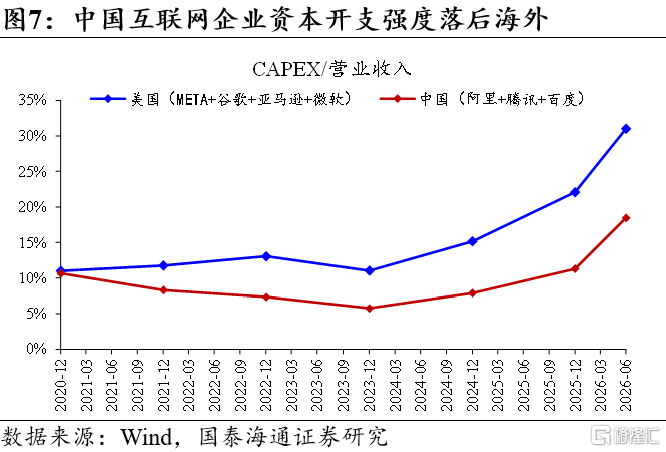
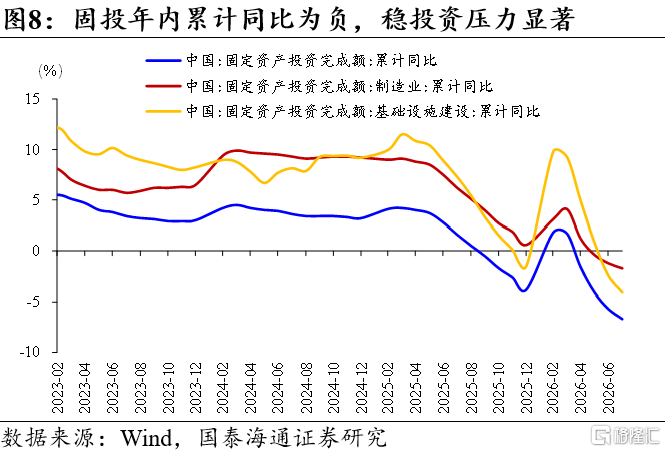
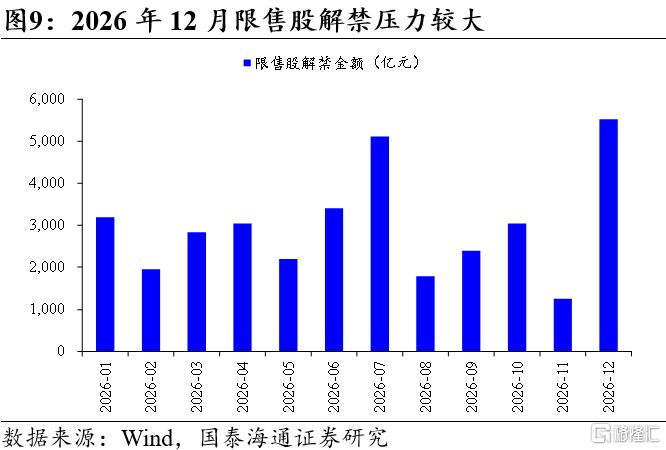
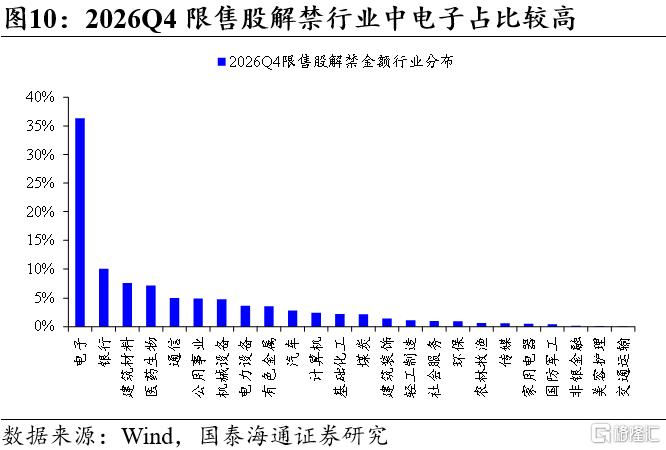
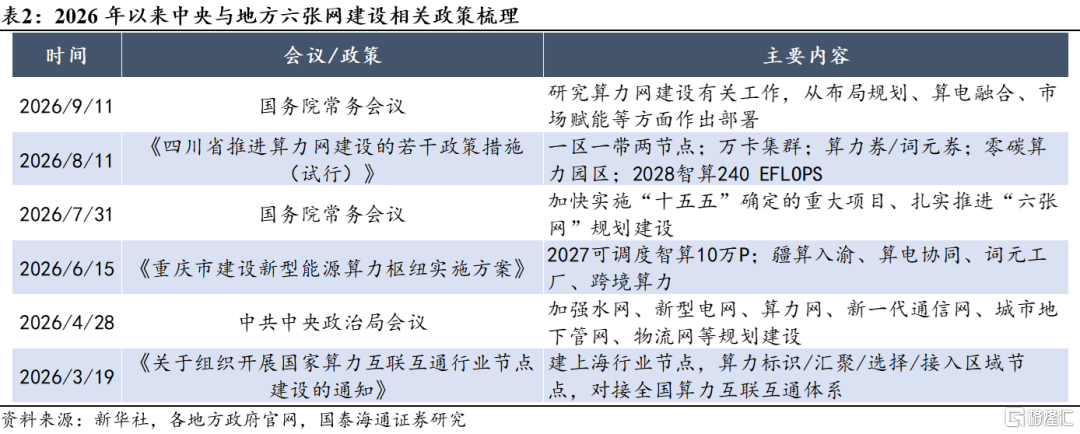
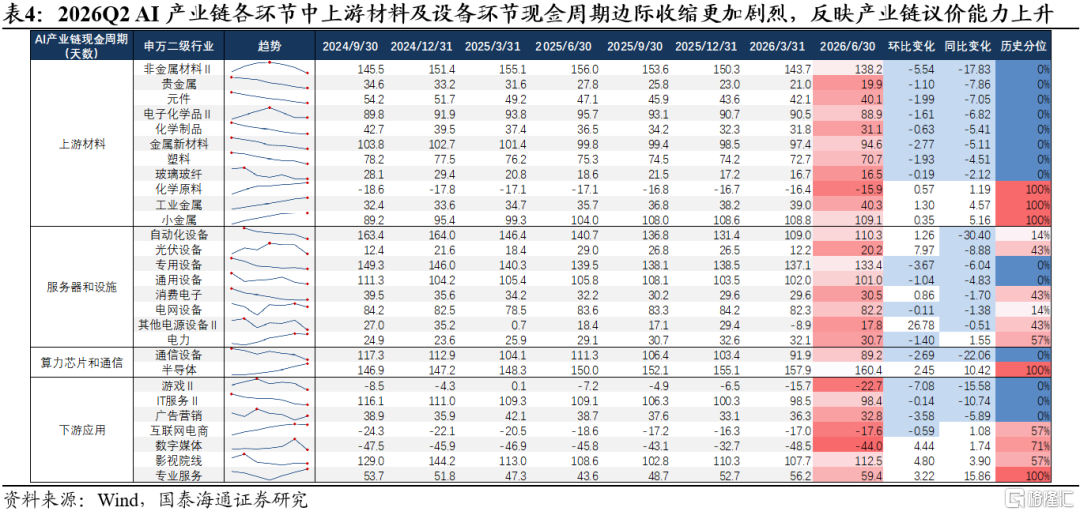
科技看好预期能够进一步上修的环节,重视国产链自主可控方向。科技与生产力竞争已成为了大国博弈的主战场,当前中国科技企业AI算力投入较美国整体更晚,投资强度(CAPEX/营业收入)也显著更低。2026Q2国内互联网厂商加速资本开支,国产芯片/代工/服务器开始出现利润兑现,有望推动国产算力预期上修。此外,7月我国固定资产投资累计同比-6.7%,投资“止跌回稳”目标下,以“六张网”为代表的新型基建成为重要抓手。近期各地密集发布算力网建设相关政策与规划,也有望为国产算力需求提供重要增量,重视自主可控的科技与材料。但考虑到Q4国产GPU/半导体设备/材料等解禁高峰将至,投资上规避相关个股在解禁日前后存在的波动风险。
行业比较:看好自主可控的科技与材料、战略资源与高分红。市场没有整体风险,但选择上需兼顾微观结构健康与预期能够上修的环节。1)新兴科技:2026H2-2027是国产算力投入加速期,看好自主可控相关的国产线;海外链关注价值量提升的环节。推荐:国产芯片/半导体零部件与材料/通信设备/机械设备等。2)战略资源:美债已未必是无风险资产,复杂的国际局势下资源安全需求提高,地缘冲突与AI建设需求也会令大宗品供需紧张。推荐:贵金属/工业金属/稀有金属/油化工/农产品等;3)金融与高分红:组合稳定需求提高,险资新规推高红利配置意愿。推荐:银行/券商/电力/运营商等。
风险提示:海外经济衰退超预期,全球地缘政治的不确定性。
正文
1
大势研判:大盘后市横盘震荡,企稳反弹的转机会出现,但大级别行情仍要时间和等待
大势研判:大盘后市横盘震荡,企稳反弹的转机会出现,但大级别行情仍要时间和等待。经过7月中国股市大幅波动后,尽管8月有所修复,但微观结构与信心受损令市场在外部扰动时期风险承担意愿降低,近期市场再度走弱。展望后市,在增长叙事和股市流动性上修/下修变化不大且国际关系复杂的时局,预期定价也从过去两年主动承担风险的模式过渡到需要看到更多的实质变化。目前大盘指数既没有大跌新低的预期,也没有大涨新高的预期,总体是个上有顶、下有底的横盘震荡。伴随短期外部风险冲击逐步计价和触峰,我们认为市场企稳反弹会在未来数周出现:1)市场已存有年内加息2次、2027年年中前共3-4次的预期,但美国财政与企业融资条件均不支持连续加息情景。短期美债利率在冲高后将逐步触峰;2)十月三季报披露临近,也是2027年产能规划与产业线索增多的时期,部分科技股在持续调整后估值已经处于合意水平;3)证监会再次强调“全力维护资本市场平稳运行”,金融安全与守住金融风险是重要底线。但也要看到,目前市场增量资金不足,加之部分短久期考核资金年末降低风险敞口的需求,也会令现阶段市场定价更具复杂性。
2
与共识不同,目前市场仅存在局部微观结构问题,并不存在整体市场与宽基指数风险,不必过虑
与共识不同,目前市场仅存在局部微观结构问题,并不存在整体市场与宽基指数风险,不必过虑。当前市场担心微观结构恶化与新增资金减少是否会导致类似2015年、2021-2022年后系统性风险的情景,我们的看法是:当前微观结构问题主要集中在局部少数个股,整体市场与绝大多数股票交易结构健康。2026年上半年以来,AI硬件各主要环节股东户数均明显增加,表明各类社会资金均增持科技产业,主要集中于局部大市值公司。以主动型基金为例,截至26Q2通信和电子行业TOP10股票持仓市值占板块比重分别达95.2%和44.1%。另一方面,前30大重仓股占基金持仓的50%,其总市值占全A总市值为10%,对整体市场影响可控。客观而言,少数重仓股要重振旗鼓需要大级别的产业预期提振或增量流入,现有条件下科技产业迭代的表达更容易出现在微观结构健康的个股上,中小市值弹性略好一些。值得关注的是,国产算力相关龙头公司股东户数近两个季度平稳,当前历史分位不高,未来也会有更好表现的条件。
3
科技看好预期能够进一步上修的环节,重视国产链自主可控方向
科技看好预期能够进一步上修的环节,重视国产链自主可控方向。科技与生产力竞争已成为了大国博弈的主战场,当前中国科技企业AI算力投入较美国整体更晚,投资强度(CAPEX/营业收入)也显著更低。2026Q2国内互联网厂商加速资本开支,国产芯片/代工/服务器开始出现利润兑现,有望推动国产算力预期上修。此外,7月我国固定资产投资累计同比-6.7%,投资“止跌回稳”目标下,以“六张网”为代表的新型基建成为重要抓手。近期各地密集发布算力网建设相关政策与规划,也有望为国产算力需求提供重要增量,重视自主可控的科技与材料。但考虑到Q4国产GPU/半导体设备/材料等解禁高峰将至,投资上规避相关个股在解禁日前后存在的波动风险。
4
行业比较:看好自主可控的科技与材料、战略资源与高分红
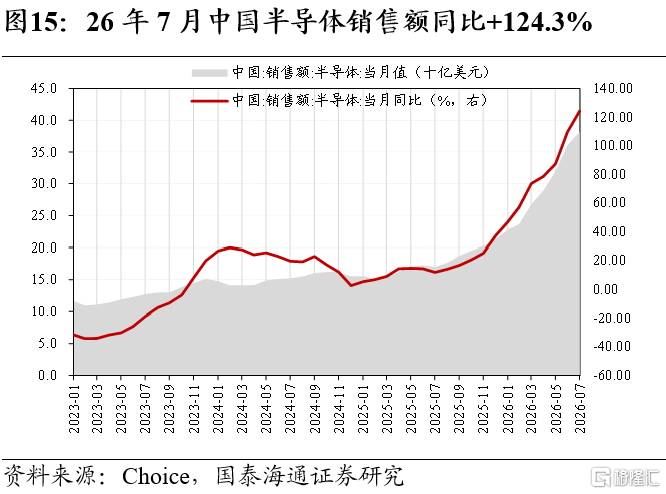
行业比较:看好自主可控的科技与材料、战略资源与高分红。市场没有整体风险,但选择上需兼顾微观结构健康与预期能够上修的环节。1)新兴科技:2026H2-2027是国产算力投入加速期,看好自主可控相关的国产线;海外链关注价值量提升的环节。推荐:国产芯片/半导体零部件与材料/通信设备/机械设备等。2)战略资源:美债已未必是无风险资产,复杂的国际局势下资源安全需求提高,地缘冲突与AI建设需求也会令大宗品供需紧张。推荐:贵金属/工业金属/稀有金属/油化工/农产品等;3)金融与高分红:组合稳定需求提高,险资新规推高红利配置意愿。推荐:银行/券商/电力/运营商等。
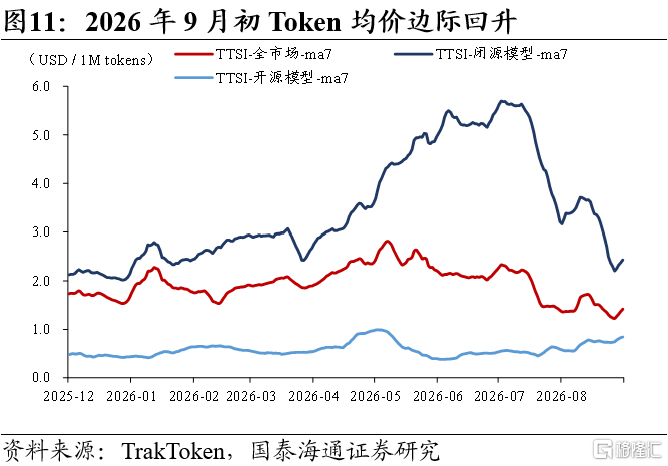
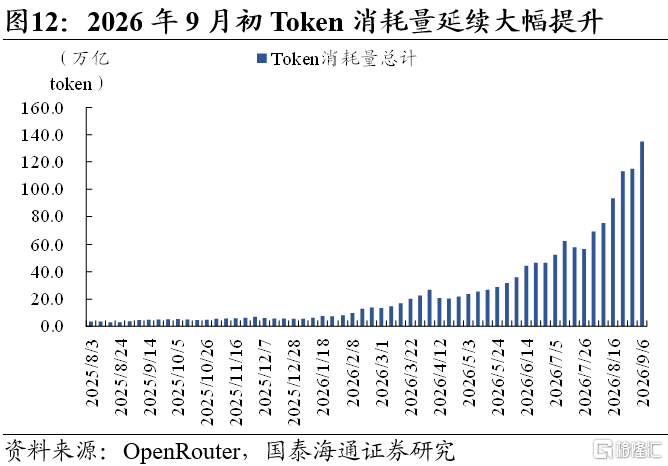
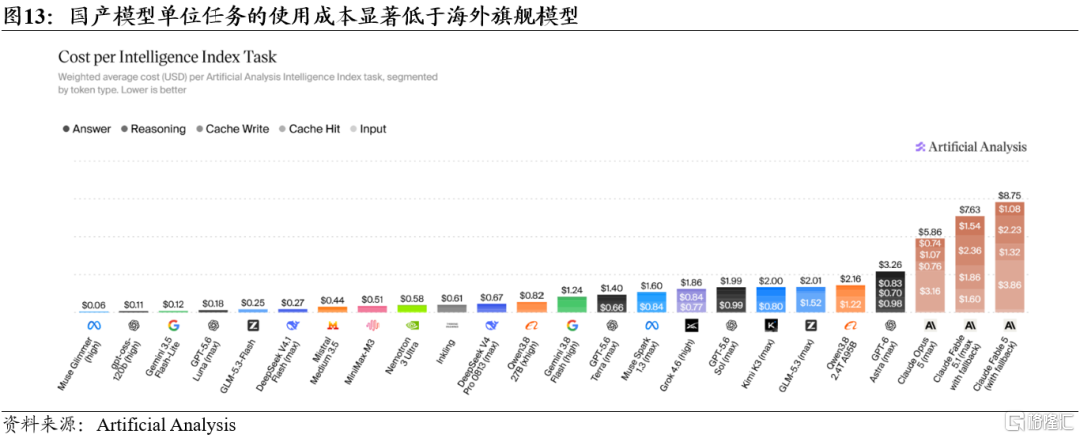
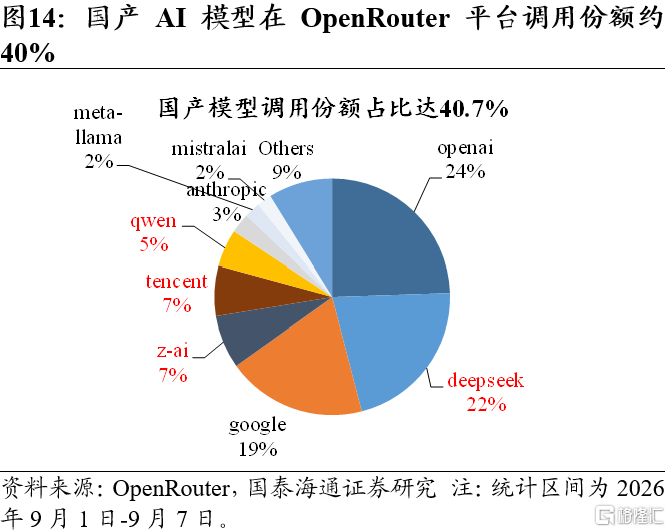
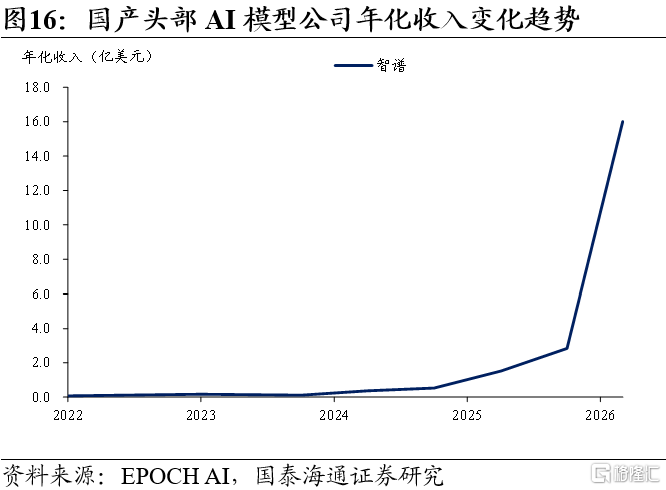
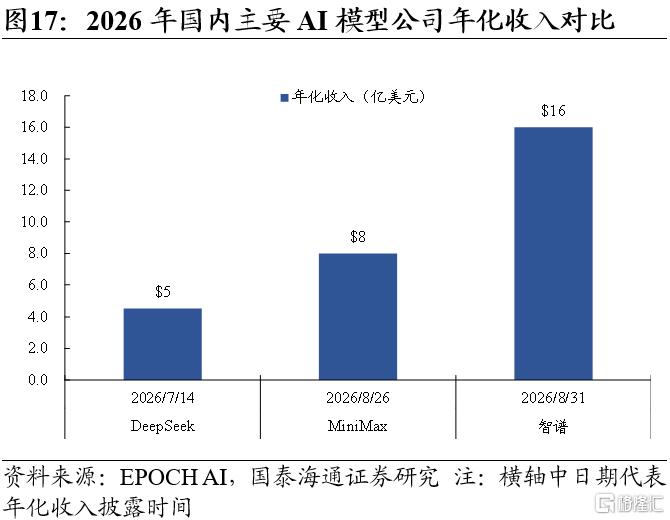
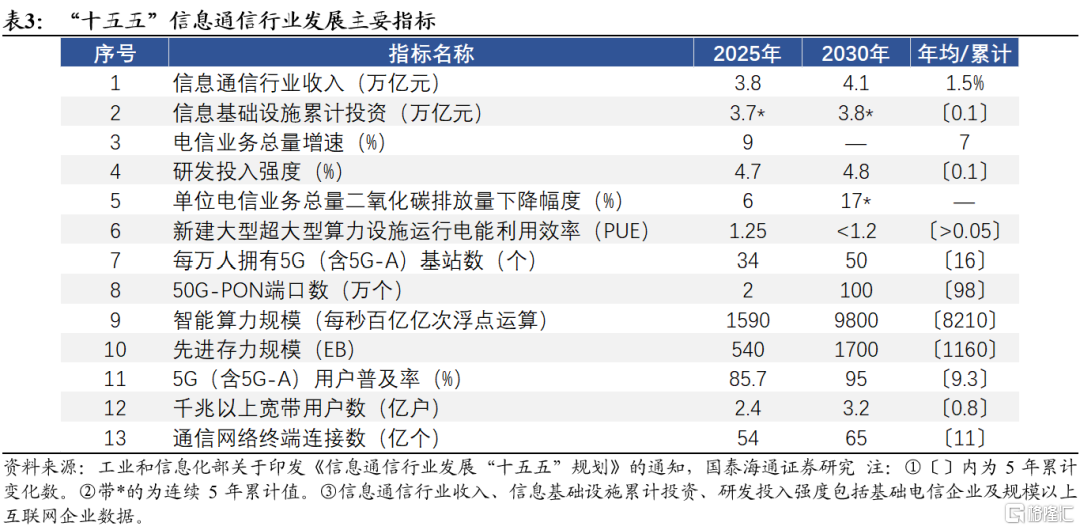
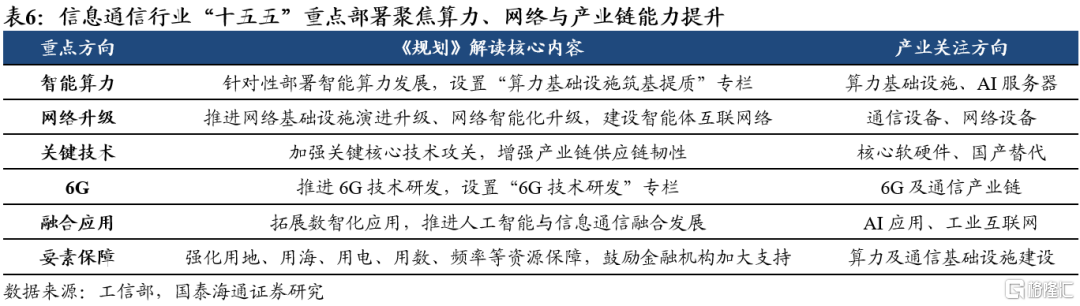
新兴科技:国产AI投资有望加速,看好国产算力及关键设备材料。9月全球AI Token调用均价回升,根据TrakToken,截至2026.09.06,Token实际消耗价格(按市场用量加权,7日平均)较8月底+12.7%;与此同时,Token调用量继续大幅增长,根据OpenRouter,9月首周全平台Token消耗量预计135万亿次,较8月周均值(93.1)+44.9%,AI模型智能密度的提升仍在加速引发全球AI应用的渗透。国产模型的性价比优势突出,根据Artificial Analysis,国产AI模型如Qwen3.8、GLM-5.3等完成单位智能指标任务的花费在2美元左右,显著低于海外旗舰模型3-8美元;国产AI模型凭借性价比优势正在加快商业突破,根据OpenRouter,9月首周国产AI模型调用份额超40%,根据EPOCH AI,国产AI模型年化收入在2026年快速上升,头部玩家超过10亿美金。随着国产AI模型需求的持续增长,国内云厂商和模型厂商的AI资本开支有望加速;与此同时,根据工信部规划,到2030年,我国智能算力规模较2025年增长超5倍,我们预计国产算力产业链需求仍将保持强劲增长。看好国产芯片以及供需紧张的设备材料环节。
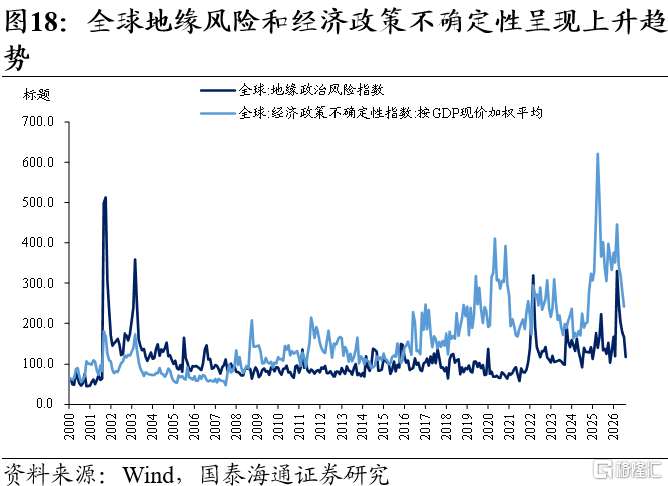
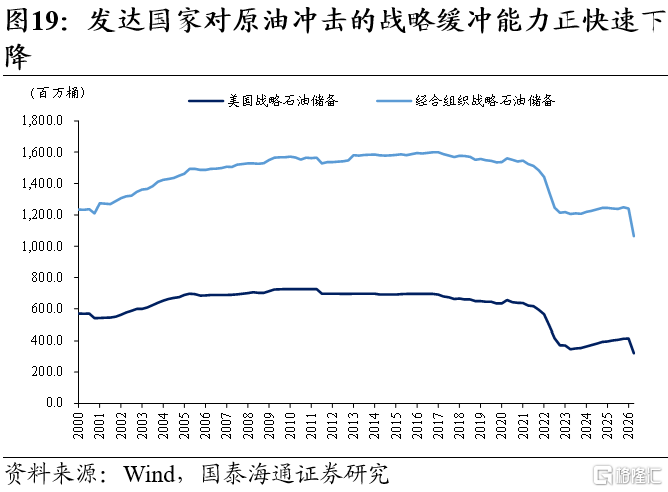
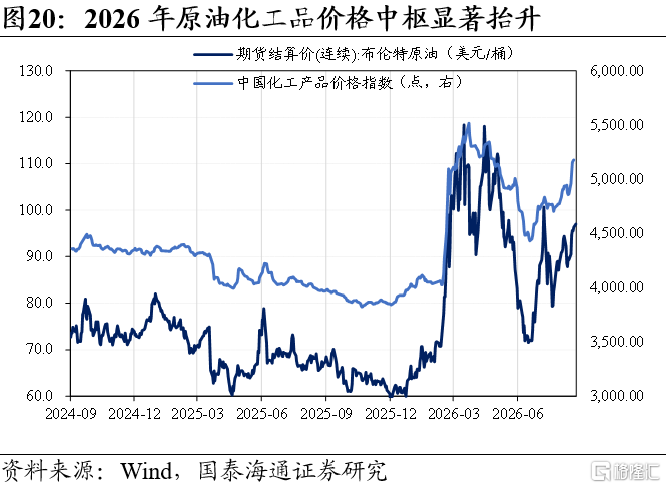
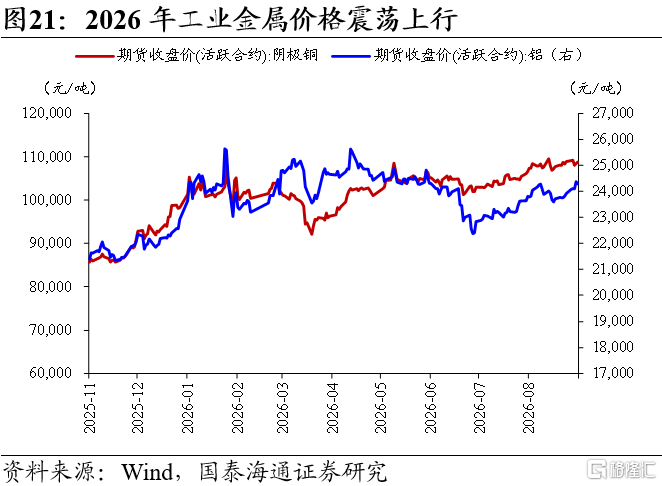
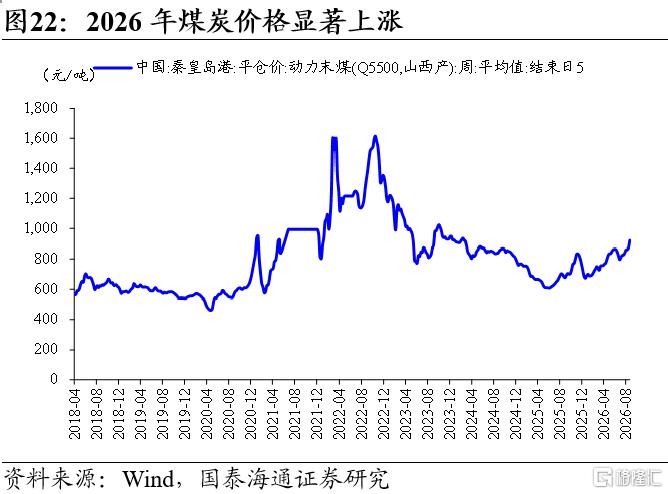
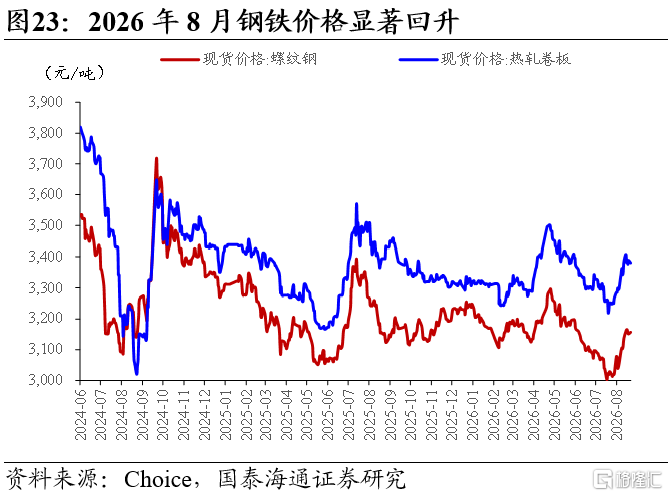
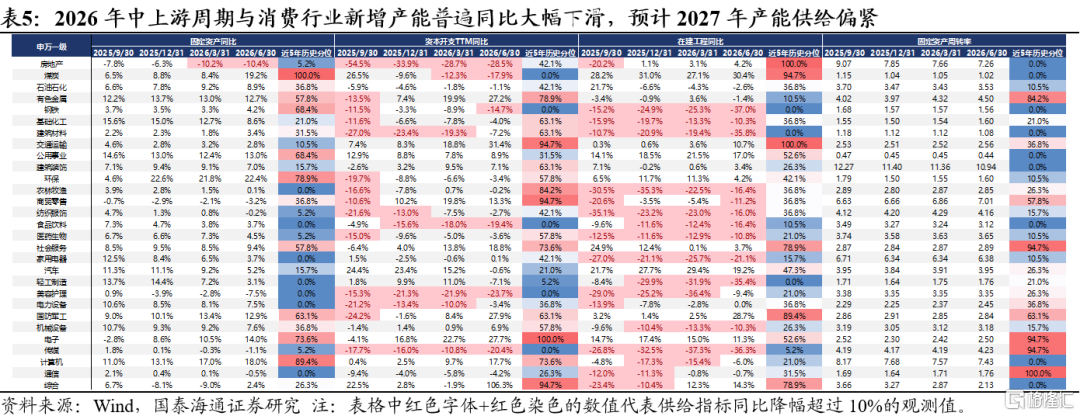
战略资源:大宗品的战略价值中枢上移,核心资源龙头有望重估。2026年是大宗商品涨价大年,能源化工产业链、金属产业链以及农产品均出现明显的价格上涨。然而,市场普遍担忧资源品价格上涨的持续性,其逻辑在于:1)资源品涨价往往由地缘事件驱动,因此价格高中枢的稳定性受制于地缘事件的不确定性;2)全球非AI产业景气仍偏弱对资源品需求形成压制。但我们发现:1)除了全球地缘风险和经济政策不确定性不断抬升的趋势外,发达国家应对原油冲击的战略缓冲能力正在快速降低。2026年美国和经合组织战略石油储备规模大幅降低,均来到21世纪的最低水平,我们认为这会使得地缘风险对资源品供需格局的扰动效果以及后续的连锁反映超出市场预期。2)AI产业所带来的新兴需求正在主导资源品的定价。2026下半年,在高通胀的背景下,工业金属价格整体仍然实现震荡上行趋势,核心原因在于AI产业对铜箔等金属材料的需求拉动正在深刻改变有色金属产业的下游需求格局。此外,AI对电力需求的拉动也对煤炭等能源资源需求形成支撑。3)国内资源品2027年产能供给仍将延续偏紧格局。2026年A股中上游周期行业(煤炭、钢铁、化工、建材)、农业以及泛内需消费产业的新增产能供给(以资本开支增速和在建工程增速衡量)普遍呈现大幅下滑的格局,因此我们预计2027年乃至未来2-3年资源品的产能供给将延续紧平衡甚至紧缺的格局。综上,与市场共识不同,我们认为大宗品的战略价值中枢仍有较强上行动力,核心资源龙头股有望重估。
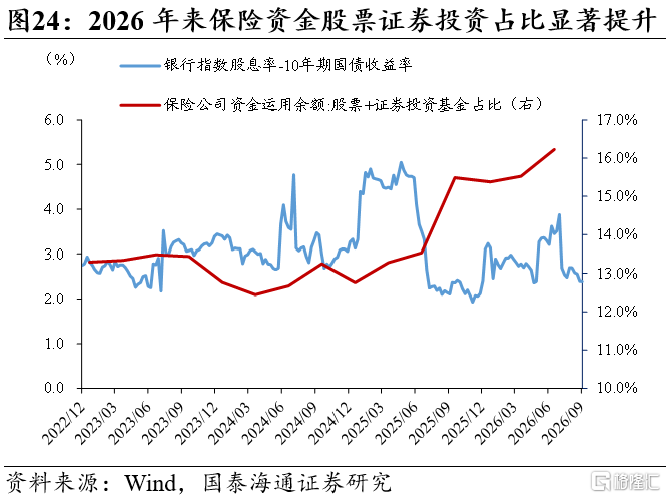
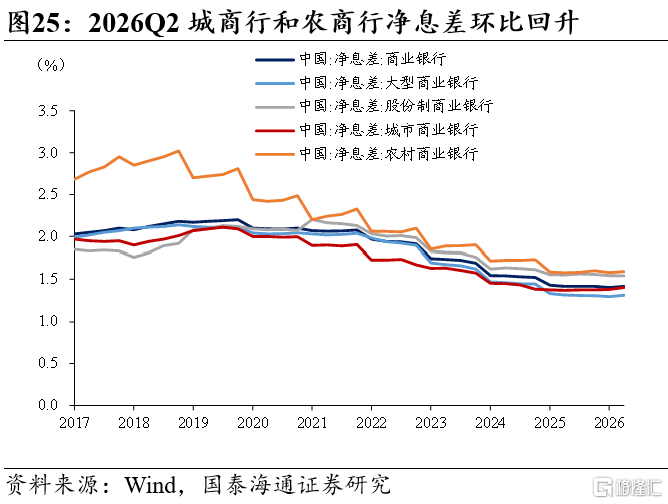
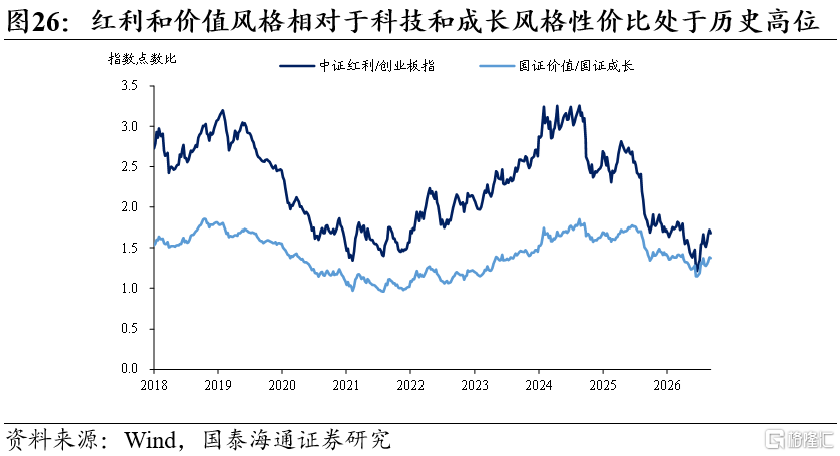
大金融与稳定:险资新规或提升红利资产配置意愿,银行净息差平稳有望持续贡献稳健分红。2026年随着保险行业全面实施新会计准则,其资金运用余额中保险和证券投资基金占比显著提升。8月21日,国家金融监督管理总局颁布新《保险公司资产负债管理办法》,明确将综合净投资收益覆盖率(过去三年净投资收益/过去三年负债保证成本)不低于100%作为监管指标,其中净投资收益包括利息收入和分类为FVTPL金融资产的利息收入、股息红利收入,以及投资性房地产租金收入等,并扣除利息支出。我们认为该政策实施将进一步提升险资对高股息资产的配置意愿。与此同时,2026Q2银行净息差保持平稳,城商行和农商行净息差环比回升,银行股分红有望保持稳定。
5
主题推荐:国产算力/AI光互联/粮食安全/新疆振兴
1、国产算力:国产模型与AI芯片适配持续深化,规模化应用加速落地,看好AI芯片/AI服务器及超节点
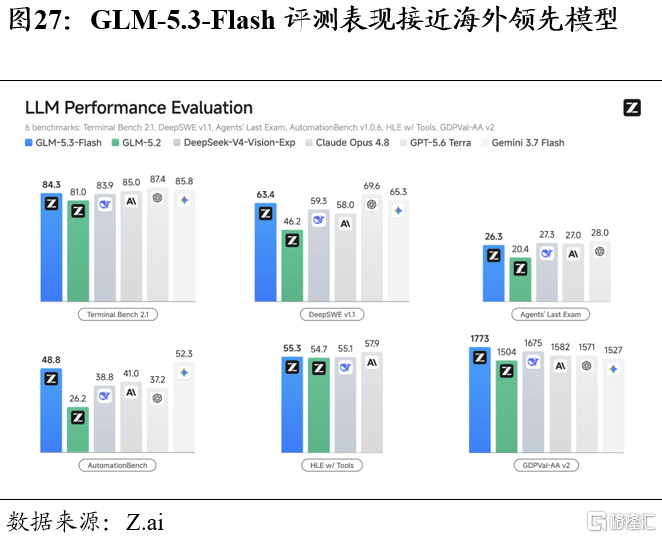
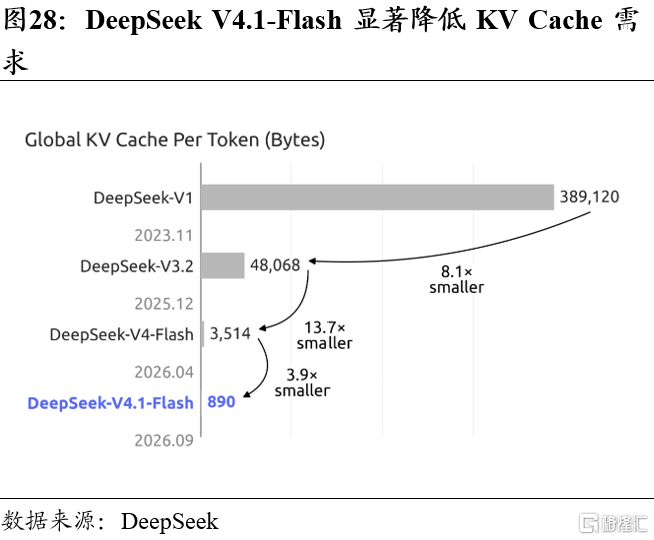
投资建议:国产模型与AI芯片适配持续深化,算力网建设进一步打开国产算力规模化应用空间。智谱GLM-5.3-Flash依托商汤大装置完成大规模国产算力部署,匿名测试期间累计Token调用量达62T,请求流量全部由国产芯片提供算力支持;海光发布Agent to Token开放计算架构,通过CPU与DCU协同提升Agentic AI场景下Token生产效率,国产算力由单点芯片性能向系统效率优化延伸。DeepSeek V4.1-Flash通过非对称架构将KV Cache对HBM和SSD的需求分别降至上一代的1/4和1/8,进一步降低长上下文推理资源消耗。政策与基础设施端,国常会最新部署算力网建设,明确推进算电协同、算网融合和算力资源监测调度;雄安国际算力一体化调度中心启动运行,平台覆盖8大国家算力枢纽、接入19省44个算力资源池,总算力规模超2.7万P,跨区域异构算力调度加快落地。
推荐:1、受益于国产模型适配深化与规模化应用提速的国产AI芯片;2、受益于算力网建设和跨区域资源调度加速的AI服务器/超节点及算网配套产业链。
2、AI光互联:高速率升级与新型光互联加速落地,看好高速光模块/NPO/CPO及光芯片
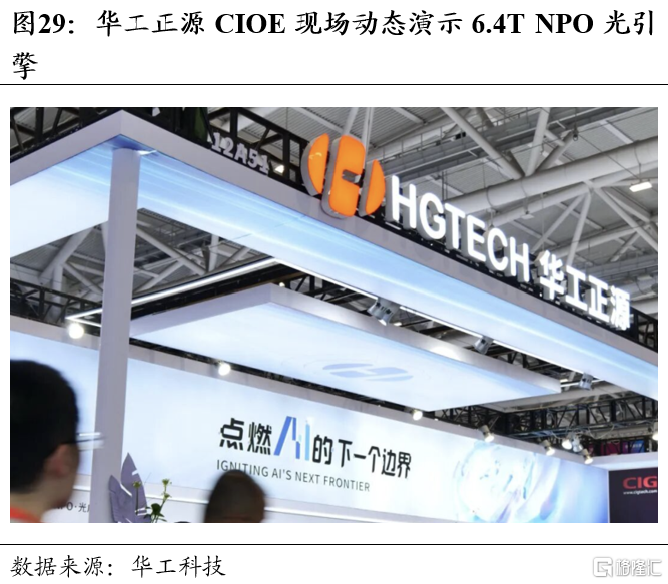
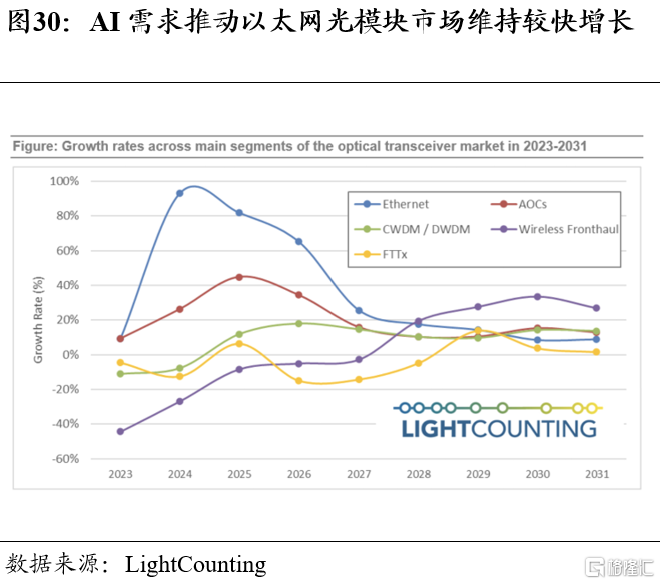
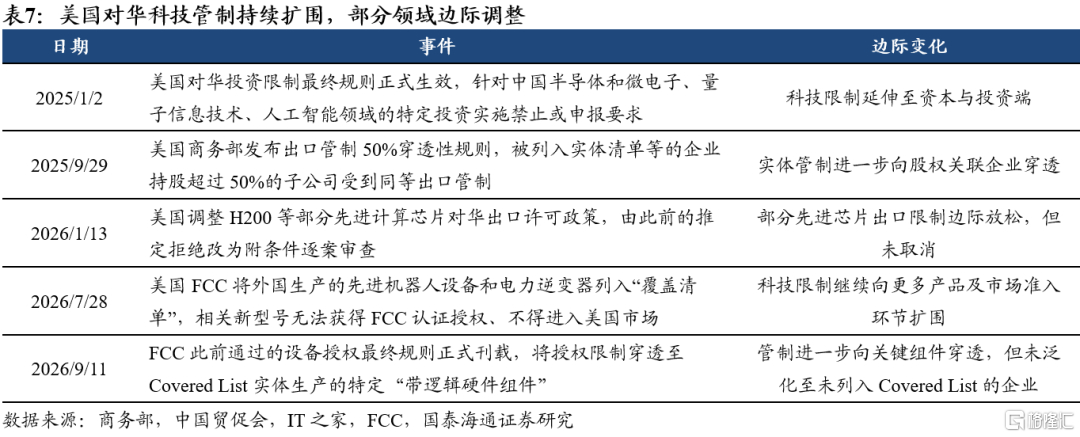
投资建议:AI集群扩容推动光互联持续向高速率、低功耗及新型架构升级,产业链创新由高速光模块向光引擎、光芯片及测试设备等环节延伸。LightCounting数据显示,以太网光模块市场在2024年增长93%、2025年增长82%的基础上,2026年预计仍增长65%,AI算力需求持续支撑高速光互联景气。CIOE中国光博会集中验证下一代AI光互联产业化进展,产品由1.6T向3.2T/6.4T持续升级,NPO、CPO等新架构加快迭代;华工正源现场动态演示6.4T NPO,并同步展示3.2T CPO等产品,新凯来旗下万里眼发布110GHz矢量网络分析仪、1.6T网络测试仪等新品,国产化进一步向高端测试设备延伸。海外政策风险边际缓释,美国FCC最新设备授权最终规则将限制穿透至Covered List实体生产的特定带逻辑硬件组件,但未泛化至未列入Covered List的企业,前期市场对国内光模块厂商美国市场准入进一步收紧的担忧有所缓解。
推荐:1、800G/1.6T高速光模块,关注速率升级与北美AI需求持续兑现;2、NPO/CPO光引擎、光芯片及核心配套环节,关注新架构产业化与国产化突破。
3、粮食安全:超强厄尔尼诺强化供给扰动,看好种业振兴与抗逆品种
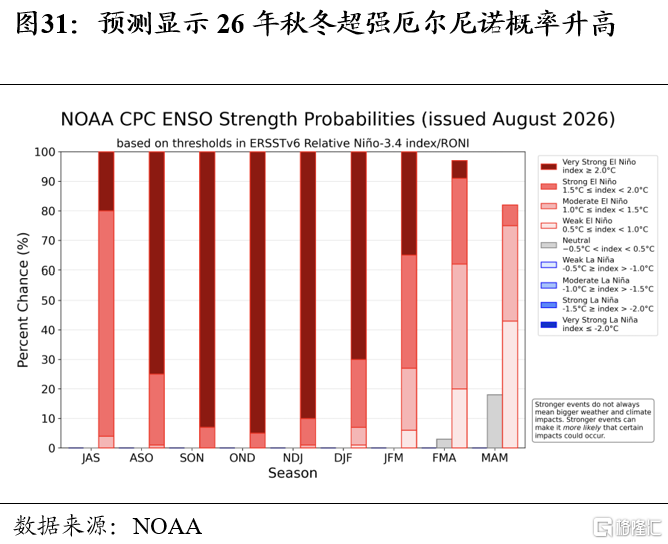
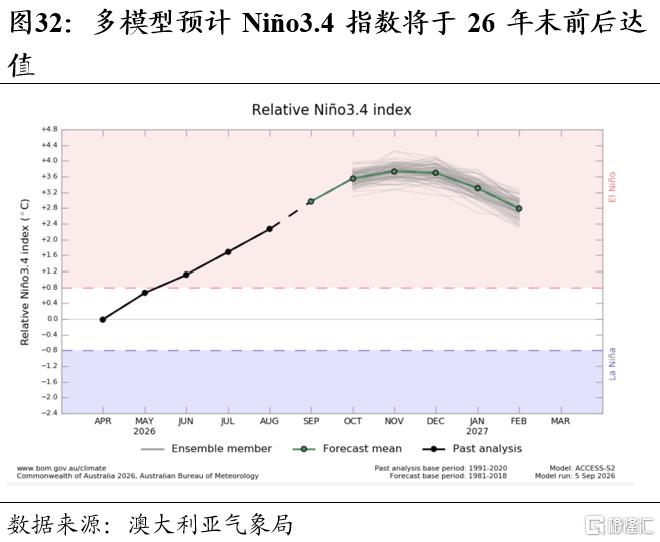
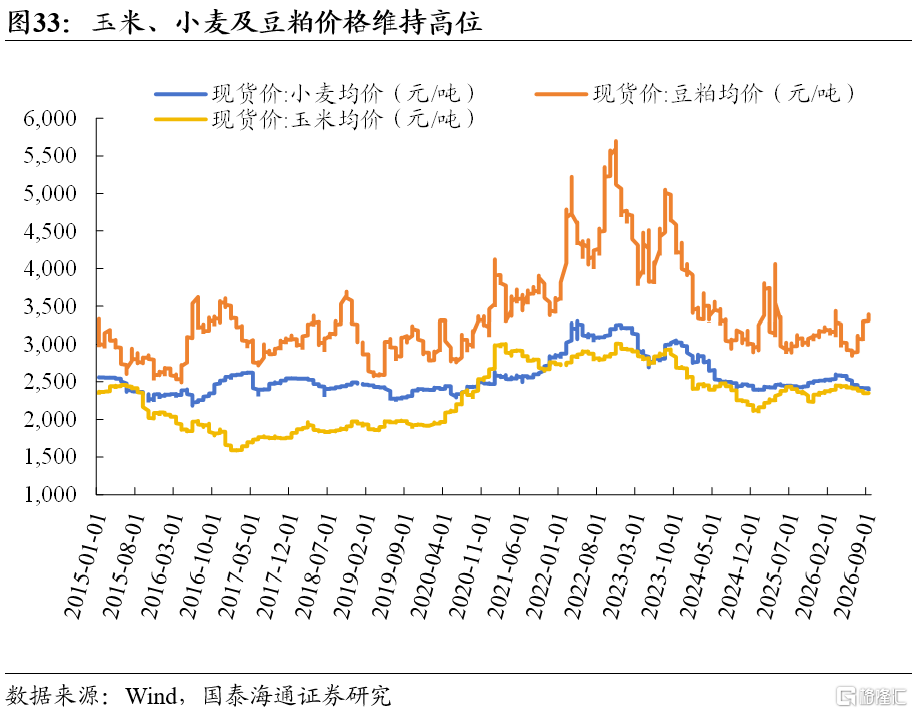
投资建议: 全球天气扰动强化粮食安全关注,种业振兴与生物育种产业化推动优质品种价值重估。9月3日,世界气象组织确认厄尔尼诺事件形成,NOAA等机构预测未来秋冬季强度仍可能进一步增强,全球农业生产面临天气扰动风险。联合国粮农组织(FAO)数据显示,8月全球食品价格指数升至2022年11月以来最高水平,主要谷物国际价格全线上涨;2026年全球谷物产量预计同比下降2.0%,天气与贸易物流扰动强化粮食供给担忧。政策端,农业农村部实施农业植物实质性派生品种(EDV)制度,将水稻、小麦、棉花等10种作物纳入首批实施目录,强化种业知识产权保护,有望提升优质品种商业价值;8月发布《全国农产品产地市场体系发展“十五五”规划》,完善农产品流通体系和供应保障能力。
推荐: 1、受益于生物育种产业化加速和优质品种价值提升的种业龙头;2、受益于粮食价格波动和供给安全关注提升的种植、粮油加工产业链。
4、新疆振兴:特色产业优势加快释放,看好清洁能源/口岸物流及资源开发
投资建议:锚定“五大战略定位”推动新疆高质量发展,因地制宜发展新质生产力,加快构建具有新疆特色优势的现代化产业体系。新疆着力打造亚欧黄金通道和向西开放桥头堡、新发展格局战略支点、全国能源资源战略保障基地、全国优质农牧产品重要供给基地和维护国家地缘安全的战略屏障。近期政策进一步聚焦新能源有效投资与消纳,通过盘活存量项目、加快绿电直连、保障储能合理收益及扩大用电负荷等释放投资潜力;新疆首个纺织产业绿电直连项目获批,规划490MW风电并配套储能,绿电加快向传统优势产业渗透。前8个月中欧班列西通道通行班列超1.25万列、同比增长5.3%,进出口过货量超2500万吨、同比增长8.2%,向西开放枢纽功能持续增强。
推荐: 1、西部清洁能源与新型电力系统:现代煤化工/新能源装机/储能/氢能;2、口岸物流与综合交通:自贸区与跨境电商/文旅;3、资源与加工产业:有色/民爆/农牧深加工。
6
风险提示
海外经济衰退超预期。若全球经济放缓,则通过外需传导至国内需求,致使经济预期回落。
全球地缘政治的不确定性。若伊美局势后续转化为长期全面战争,则对全球风险偏好形成抑制。
注:本文来自国泰海通证券发布的《没有大风险,也会有转机 | 中国权益策略周报20260913》,报告分析师:方奕、张逸飞、陶前陈、黄维驰
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。