半年狂揽1.75亿净利!张伟年掌舵南银法巴,高增谁买单?

据齐鲁网8月20日报道,南京银行2026年半年报披露,其控股子公司——南银法巴消费金融有限公司的核心财务数据也随之浮出水面。
作为少有的中外合资消金主体,背靠南京银行、法国巴黎银行个人金融集团及世界银行旗下IFC的资源加持,公司上半年营收与资产规模双双两位数上涨。
这份亮眼的成绩单,不仅印证了业绩的高增长,更折射出了这家合资消金在资本注入后的战略剧变。
利润跑赢营收,盈利修复底气何在?
整份财报读下来,最抓人眼球的,还要数利润端的表现。
业绩能够迎来快速增长,张伟年的履新是重要转折点。2022年4月,有着丰富消金一线工作经验的张伟年被任命为公司的董事长,深耕母行消金业务的他,非常熟悉本土信贷市场特点和风控逻辑。
上任之后,他明确走依托股东资源、稳健扩张的路线,充分承接母行现有业务优势,盘活了整个公司的经营局面。依靠这套稳扎稳打的打法,短短三年,公司净利润直接翻了四倍以上,为后续业绩走高埋下了伏笔。
这种跨越式增长的背后,除了管理层的战略还有股东的加持。数据显示,公司2023年净利润1.11亿元,2024年增至3.03亿元,2025年进一步达到5.06亿元,总资产突破590亿元。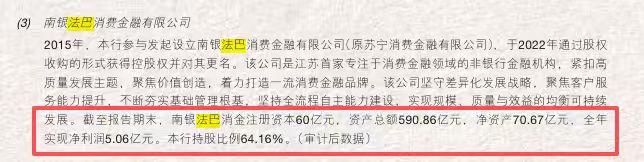
来源:南京银行2025年报
这种连续翻倍的增长节奏,在持牌消费金融公司中并不多见。也正是这种增长势头,为2026年上半年的持续扩张提供了基础和底气。
从半年报的数据来看,公司的盈利质量也在同步升级。南银法巴消金上半年净利润1.75亿元,同比增长22.70%,同期营业收入同比增速为17.51%。利润跑赢营收,意味着同样的业务规模,南银法巴消金可以拿到更多的收益,也说明了它的盈利能力正在进一步修复。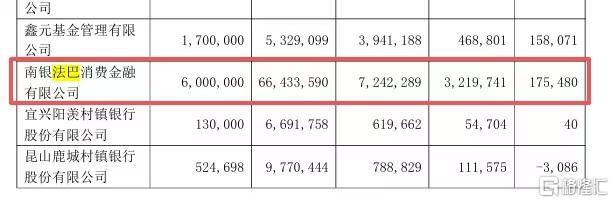
来源:南京银行官网
除此之外,持续扩张的业务规模也使公司在行业中话语权不断提升。据东方财富网8月21日报道,上半年公司营业收入32.20亿元,在已经公布中期数据的五家消费金融机构里面,南银法巴消金的营收增速排在首位。
盈利增速高于营收增速,意味着公司的规模效应已经发挥作用,这种情况下,企业在成本控制、贷款定价上也就拥有了更大的操作空间。
中外股东“输血”,资本与资源双重加持
除了管理层的战略之外,强大的股东体系也是其实现业绩增长的核心底气。
充足的资本储备,是公司敢持续扩张规模的底气所在。成立以来,经多轮资本补充,在南京银行、法国巴黎银行个人金融集团、IFC等股东参与下,公司注册资本增至60亿元,稳居行业前列。
充沛的资本金,打消了业务扩张的资本约束,为信贷投放、业务扩容筑牢了坚实的基础。既有助于获得成本更低的外部资金增厚业务收益,也能够充当风险缓冲垫来消化坏账、抵御市场波动。
同时,中外股东的优势互补,让公司兼具本土渠道和国际风控能力。其中南京银行持股64.16%,稳固的控股地位,为公司输送了成熟的本土客户资源和线下渠道;法巴个人金融集团则为其输出了国际成熟的消金运营体系和管理经验;IFC的入股,更是为公司搭建了国际化的风控框架。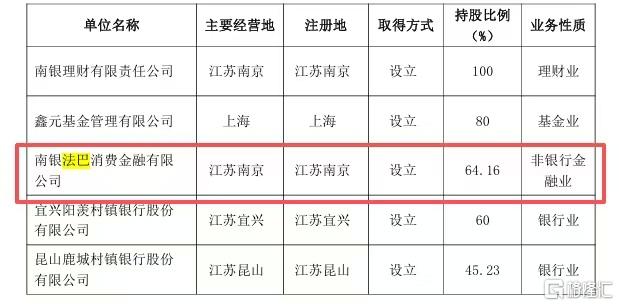
来源:南京银行官网
多方资源深度融合的模式,使得该公司的业务体系更加完善,形成了明显的互补效应。
除了直接向消金子公司增资,大股东层面的动作,也释放出了积极信号。近期南京银行的国资大股东持续在二级市场增持上市公司股份,并且表示之后还会继续增持,这份真金白银的加仓,说明大股东对于整个集团的发展前景持乐观态度。
南银法巴消金是南京银行重点布局的一个消费金融平台,这种持续看好的态度自然也能使南银法巴消金在资本、授信以及协同业务等方面得到更多的资源倾斜。
密集出清不良,风控防线拉响警报
但亮眼的业绩曲线之下,并非全是坦途。在不良资产处置公开记录中也可以看出南银法巴消金资产端所遇到的现实压力。
一是高频次处置不良贷款,反映出内部催收或已抵达压力上限。就在业绩向好的同时,资产质量的考验也随之而来。
银登中心8月19日发布招商公告,南银法巴消金再度挂牌转让2026年第12期个人不良贷款,涉及债权金额1.61亿元。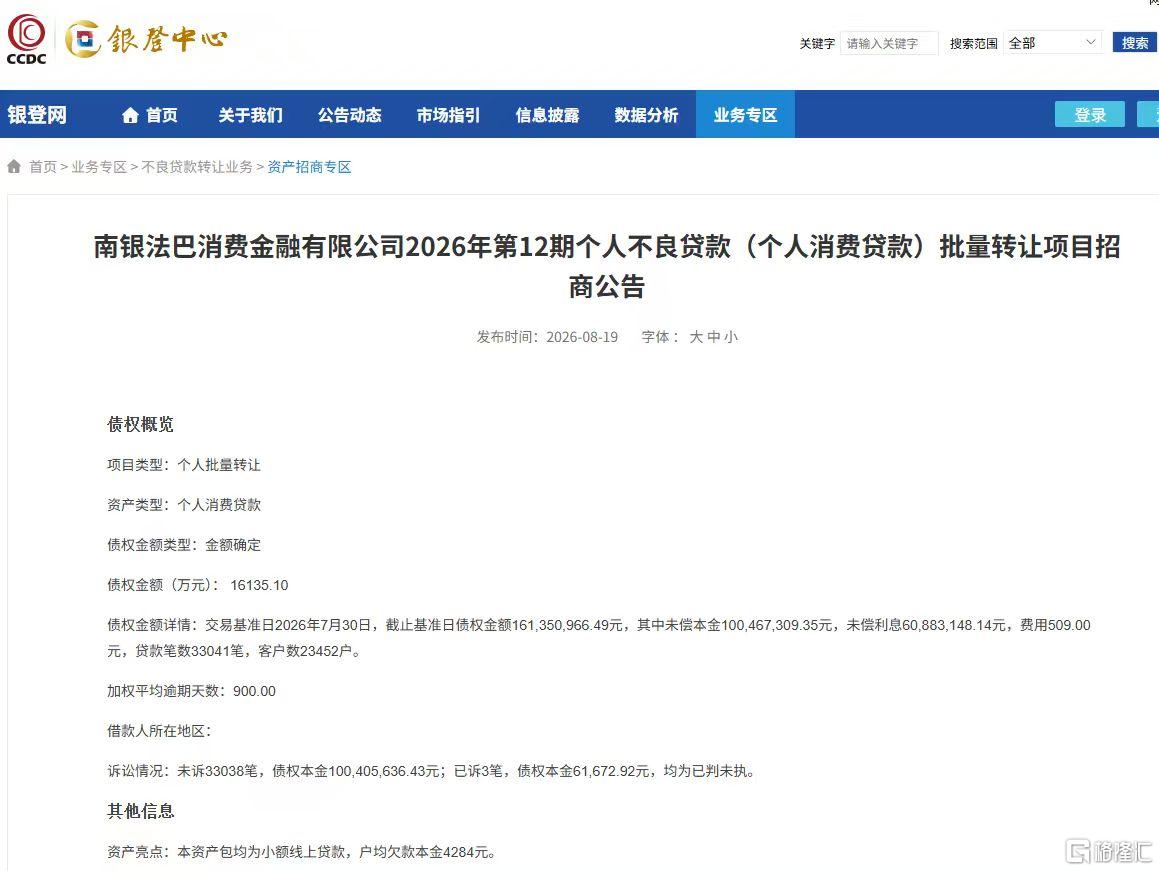
来源:银登网
8月20日,对于不良资产转让问题,公司回应北京商报记者称,公司采用高频分散的组包模式,是为了更好地适配市场需求。
从市场角度来看,频繁打包对外出让逾期债权,或与自营催收成本偏高有关,部分资产依靠自身回收存在较大难度。
二是转让资产包逾期周期很长,存量资产劣变问题较为突出。从银登中心这份招商材料可以看到,本次挂牌资产包加权平均逾期天数高达900天。也就是说大部分借款人都已经拖欠了两年半以上。
信贷行业有普遍共识,逾期时间越久,借款人失联概率越高,能够追回欠款的可能性就越低。拖到两年半以上的深度逾期,大部分债权已经很难通过常规手段实现回款,基本属于难以化解的历史包袱。
这类长期逾期资产继续留在表内,还需要持续计提风险准备金,持续占用南银法巴消金的资本额度,间接挤压了其新增放贷的空间。
三是资产包户均欠款不高,反映客群下沉推高了坏账风险。此次打包出售的主要为线上纯信用贷款,平均每笔负债金额约为4284元,具有小而散的特点。
这类贷款没有抵押物做兜底,面向的大多是线上长尾客群。小额线上客群收入稳定性参差不齐,当业务持续向这类群体渗透,坏账发生的概率也会同步抬升。
狂飙突进撞上合规红线,客群下沉反噬初显
然而,除了不良资产的问题,公司高速扩张的线上下沉模式也引发了业务反噬。
线上长尾客群的快速扩容,加大了公司合规经营和消费者维权的管控难度。此前公司依托母行线下渠道获客,风控模式相对成熟稳定,但近两年全面转战线上场景后,原有的线下风控系统如何适配大量的、零散的线上用户就成为了一道亟待解决的难题。
目前公司的不良批量转让业务,主要依托行业试点政策延期至2026年底的红利,一旦未来监管政策收紧,不良处置通道收窄,存量风险化解难度将进一步加大。
持续扩张的庞大资产体量,让公司陷入“规模与质量难以平衡”的行业难题。截至2026年6月末,公司总资产已达664.34亿元,规模稳居行业前列。
但是体量越大,风险累积的压力也就越大,如果片面追求规模增长的话,则容易对资产质量形成压力,如何兼顾扩张速度与风险底线,就成了管理层必须要解决的一个主要问题。
频繁大额出清不良,也折射出不少消金机构共同面临的经营挑战。公开记录显示,2025年全年公司挂牌转出的不良资产总额突破53亿元,在23家持牌消金机构当中排第六位。
大量长期逾期信用贷集中对外处置,也让我们看到线上下沉客群给风控带来的现实考验。其实这并不是该公司独有的困境,不少行业内的玩家,都要面对同类挑战。
结语
《论语》有云:“人无远虑,必有近忧。”这句话放在企业经营上同样适用。
客观来看,张伟年掌舵后的战略转型与股东赋能,确实推动了公司实现高质量的盈利修复和规模增长。但不可否认的是,狂飙突进之下,资产质量的现实挑战已无法回避。
对于拥有国资和外资双重背景的消金公司来说,良好的业绩表现是对外展示的窗口,但优质的资产质量才是其生存的资本。
如何在规模与扩张之间走稳钢丝,将是这家公司接下来的大考。#消费金融#南银法巴消金#张伟年#不良资产#客群下沉
作者提示:个人观点,仅供参考
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。