营收涨16.84%,净利跌78%,世运电路的问题不只是原材料涨价


30.13亿营收,换回0.84亿净利润。
这是特斯拉PCB核心供应商世运电路(603920)2026年上半年的成绩单:营收同比增长16.84%,归母净利润同比暴跌78.11%。公司把原因归为原材料涨价和成本传导时滞等。
但存货数据说明,问题远不止“原材料涨价了”这么简单。
01 同行在伏击,它在追涨
覆铜板是PCB的核心原材料,它的价格走势是理解这轮成本冲击的关键。开源证券今年1月的研报梳理得很清楚:2025年2月,全球覆铜板龙头建滔积层板启动第一轮涨价,全年多次提价。涨价不是突袭,是明牌。
同行是怎么反应的?胜宏科技今年1月在投资者交流纪要中已经在说“原材料供应稳定”,6月更是明确表示“对关键原材料进行了积极的策略性备货”。
数据上,2025年3月底到今年3月底,胜宏科技的存货同比增速持续保持高位,最低也有54.61%,多数时间在60%以上。涨价刚启动,它已经把存货拉起来了。
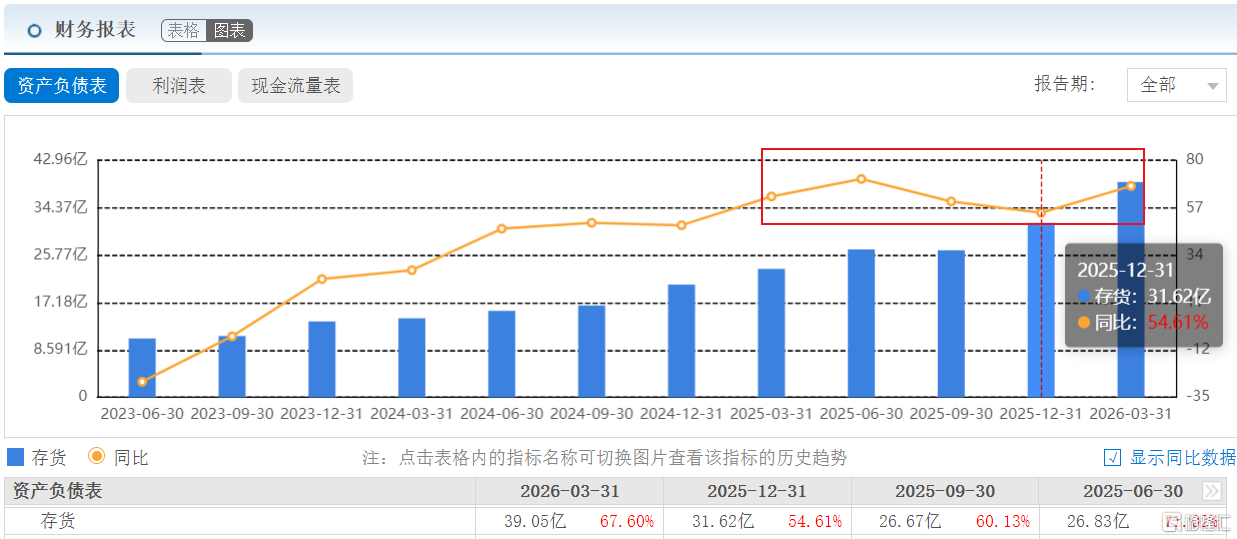
胜宏科技存货及同比数据,来源:东方财富网
世运电路的动作,慢得不止一拍。
2025年Q1,涨价信号按已经出现,世运的存货环比只增加1400多万元。到了Q2,涨价进一步铺开,它的存货同比增速反而从21%降到10.38%,同期胜宏是71%。整个2025年上半年,世运似乎还在按“低库存、高周转”的节奏走,没有看到明显的备货动作。
从2025年Q3开始,世运的备货开始越补越急——存货同比增速一路从15.33%升到今年Q2的56.52%。这一阶段恰恰是原材料价格站上高位、供应开始紧张的时候。
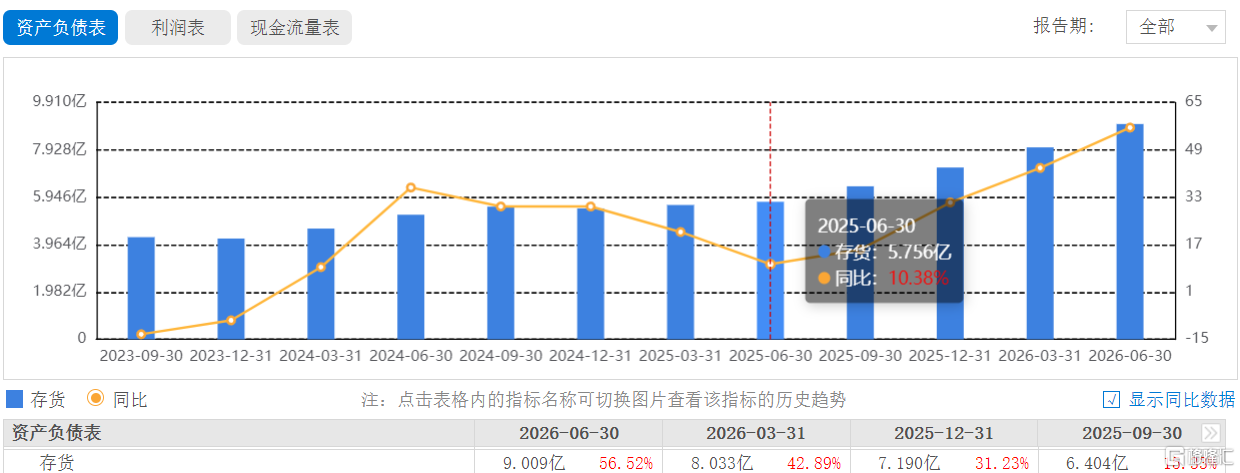
世运电路存货及同比数据,来源:东方财富网
原材料占比的变化更直观。胜宏的原材料占存货比例,从去年初的24%升到年底的29%。
世运电路呢?去年年初和年中都是18%,年底才到26%,今年年中冲到33%。去年上半年,它的原材料账面余额只增加了大概1000万元。考虑到铜价、树脂本身在涨,这1000万里有多少是真正的“数量增加”,很难说。
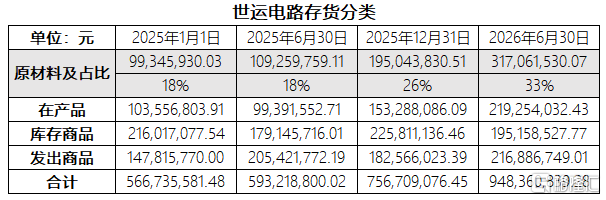
来源:世运电路年报、半年报数据
便宜时不怎么动,贵了加速追量,成本压力自然全挤进了2026年上半年的利润表。
为什么不敢提前备货?它自己的存货跌价政策给出了答案。
世运电路的会计政策规定:原材料库龄1年以内不计提跌价,1—2年计提50%,2年以上全额计提。这套规则叠加定制化PCB和海外长单的业务模式,意味着一旦提前备货,订单稍有延迟或变动,材料在账上放超过一年,就要面对50%的减值。
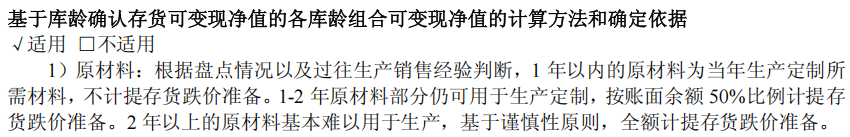
来源:2026年半年报
管理层显然不愿意承担这个风险,于是选择了“宁可高价现买,也不提前备货”。结果订单是有的,但成本涨得更凶。
更值得追问的是它的“套期保值”业务。
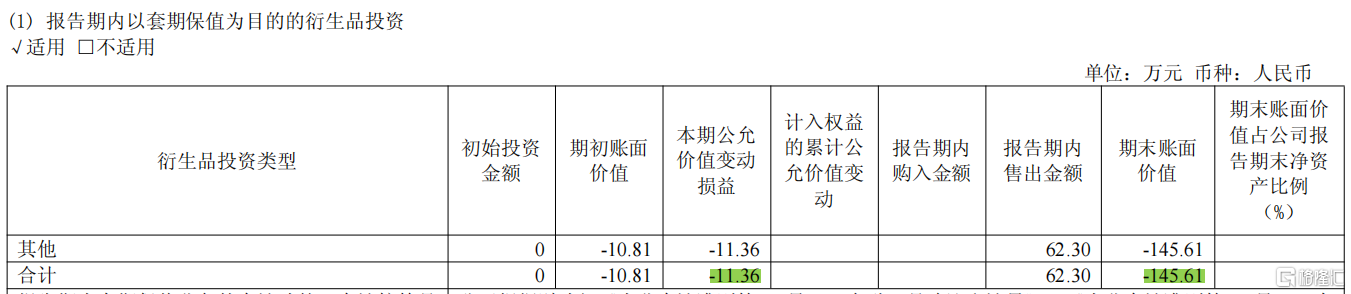
为降低原材料商品价格波动的不利影响,2025年4月,世运电路董事会审议通过期货套保议案,保证金上限4000万元,最高合约价值不超过8亿元。2026年4月续期,额度不变。
但实际执行呢?2025年年报显示,全年公允价值变动亏损1.91万元。到了2026年半年报,公允价值变动再亏11.36万元,期末账面价值-145.61万元。
来源:2026年半年报
一个净利润同比少了约3亿元的公司,用来对冲原材料涨价的期货盘子,总操作金额只有几十万到一百多万元。额度批了8个亿,实际用了不到百分之一。不仅规模小,在原材料暴涨的周期里,它的套期保值业务也是亏钱的,根本没有对冲效果。
世运电路的半年报,表面在解释“阶段性外部因素”,实际暴露的是供应链管理的系统性短板:该备货时收缩库存,该套保时账上几乎是空的。同行在伏击,它在追涨。这种差距,最终都反映在了利润表上。
02 两轮提价后,境外毛利率只剩5.13%?
如果说备货慢了是成本端的失误,那境外业务就是收入端最大的伤口。
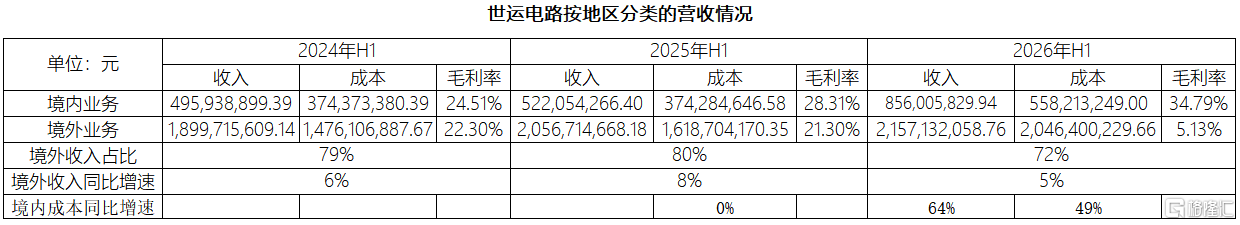
境外营收从2025年上半年的20.57亿微增到21.57亿,增速约5%,和2025年同期8%的增速相比,看上去没差太多。但营业成本从16.19亿涨到20.46亿,暴增4.27亿。成本增加额是收入增加额的四倍以上。收入没怎么动,成本却失控了。
世运电路说了人民币升值有影响。境外收入是美元计价的,人民币一升值,折算成人民币就缩水;但成本是国内人民币采购的,不受升值影响。这个逻辑没错,但即便把汇率因素全算进去,也改变不了一个事实:它在海外客户面前,提价还没怎么落地。
中报里说的“已完成两轮价格调整”“覆盖全系列主力产品”,在境外市场至少上半年没怎么体现。
同一个公司,境内业务是另一副面孔。2026年上半年境内毛利率冲到34.79%,延续了过去两年的上升趋势。境内业务成本涨了49%,但收入增长64%,收入增速明显跑赢成本。
业务拓展是一个原因,上半年已导入吉利极氪、奇瑞知行、理想智驾、小马智行等国内汽车终端客户的项目并量产。
但更关键的信号是:境内客户在提价上明显更配合。同一个公司,境内外毛利率走势完全相反,只能说明提价除了时滞问题,还有议价能力的问题。
境外业务还有一个更隐蔽的风险:它的占比及毛利率在往下走。境外收入占比此前一直维持在八成左右,到今年上半年已经只有72%。而毛利率的走势更难看:2024年上半年22.3%,2025年上半年21.3%,今年上半年只剩5.13%。
来源:世运电路相关半年报数据
2025年半年报显示,当时还没有明显受到原材料涨价的冲击,汇率甚至是贡献汇兑收益的,毛利率就已经在往下走。今年涨价叠加汇率升值,直接把毛利率砸穿了。
世运电路说7月已经启动第三轮调价,新价格全面执行。如果提价真的在境外落地,同时下半年汇率压力缓解的话,毛利率确实有环比改善的基础。
但5.13%这个起点,决定了修复空间不会太乐观。能修到什么程度,三季报见分晓。
03 “盈利拐点已确立”?先看Q3能修复多少
三季度怎么看?世运电路在半年报里说“提价传导全面落地,盈利拐点已然确立,修复与增长双轮并进”。支撑修复的因素确实有:供应链这边,锁量锁价、战略备货都在推进;提价这边,第三轮涨价已经落地。
但“盈利拐点”能在多大程度上兑现,关键看两个问题:提价还能不能继续,客户还愿不愿意买单。
今年4月23日的投资者交流纪要里,世运电路还说“终端客户对本轮涨价的接受度较高,相关价格协商预计在二季度将有显著落地与成效体现”。
到了6月3日,口径变成了“由于业务周期较长,加上原材料价格持续上升,利润修复体现相对滞后”。从“显著落地”到“相对滞后”,只用了不到两个月。
连它自己都在不断往后推预期,第三轮涨价是不是终点、原材料下半年是稳还是继续涨,就更是未知数。它说建立了“与原材料价格挂钩的长效价格联动机制”,但联动机制能不能执行下去,最终看的还是它面对客户时的议价能力——而这恰恰是上半年境外业务暴露出来的最大短板。
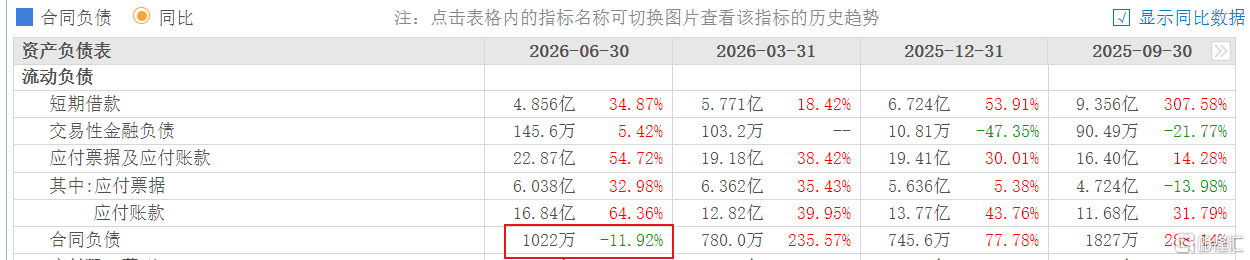
更需要注意的是需求端的信号。合同负债是客户真金白银的预付款。过去几个季度,这个数字动辄翻倍增长,但到今年6月底却同比下滑了11.92%。
来源:东方财富
世运电路说“不存在因调价导致核心订单流失的风险”,但合同负债同比下滑,至少说明客户下单的积极性和紧迫感在下降。要么是客户在观望价格,要么是需求端本身在放缓。无论如何,这都很难支撑“订单饱满、全面修复”的叙事。
再看新增量。泰国工厂被寄予厚望,世运电路把它定位为“中长期新的盈利增长点”,逻辑是就近服务海外客户、对冲关税和汇率波动。
方向没问题,但三季度能贡献多少,不能太乐观。今年4月的交流纪要里,公司说2025年整体产能约550万㎡,2026年新增主要靠泰国工厂60万㎡和五工厂二期70万㎡。
泰国工厂新增60万㎡,对比550万㎡的总盘子,占比也就10%左右。而且新产能爬坡初期通常还有良率成本和折旧压力,短期内对毛利率未必是正向拉动。换句话说,泰国工厂更像是年底甚至明年的故事,不是这个季度的答案。
说到底,世运电路下半年的故事能不能讲下去,两个数字就能验证:境外毛利率,合同负债。一个上不去,提价就是空话;一个稳不住,订单就是在流失。
SH 世运电路 SZ 胜宏科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。