先声药业,野心很大


2026年营收突破100亿元,2030年剑指200亿元。这是医药老将周云曙执掌先声药业后,抛出的增长蓝图。
最新业绩预告显示,今年上半年,先声药业实现营收45.5亿元至46.1亿元,同比增长26.9%至28.6%,表现不俗。但如果要完成200亿目标,先声药业未来五年要增长两倍多,还是很有压力的。
那先声药业凭什么敢定如此高的目标?其实,它手里的牌面并不算差:拥有10多款创新药产品(峰值销售合计超150亿元)、百余项创新药研发管线,同时已经达成5笔创新药管线对外授权交易,潜在总金额超46亿美元。
但牌面终究只是牌面。想跨进200亿梯队,先声药业要做的还有很多。那它的野心究竟靠哪些基本盘支撑?它又能否实现从创新药兑现期到规模化放量的跨越?
01
迎来创新兑现期
目前成功实现创新转型的老牌药企,不只有恒瑞医药、翰森制药,还有创新药收入实现翻倍增长的先声药业。
过去五年,先声药业创新药收入占比持续攀升,从2020年的44.9%飙升至2025年的81.5%。其中,2025年创新药收入同比增长28%至63.04亿元,占公司总收入比重首次突破八成。
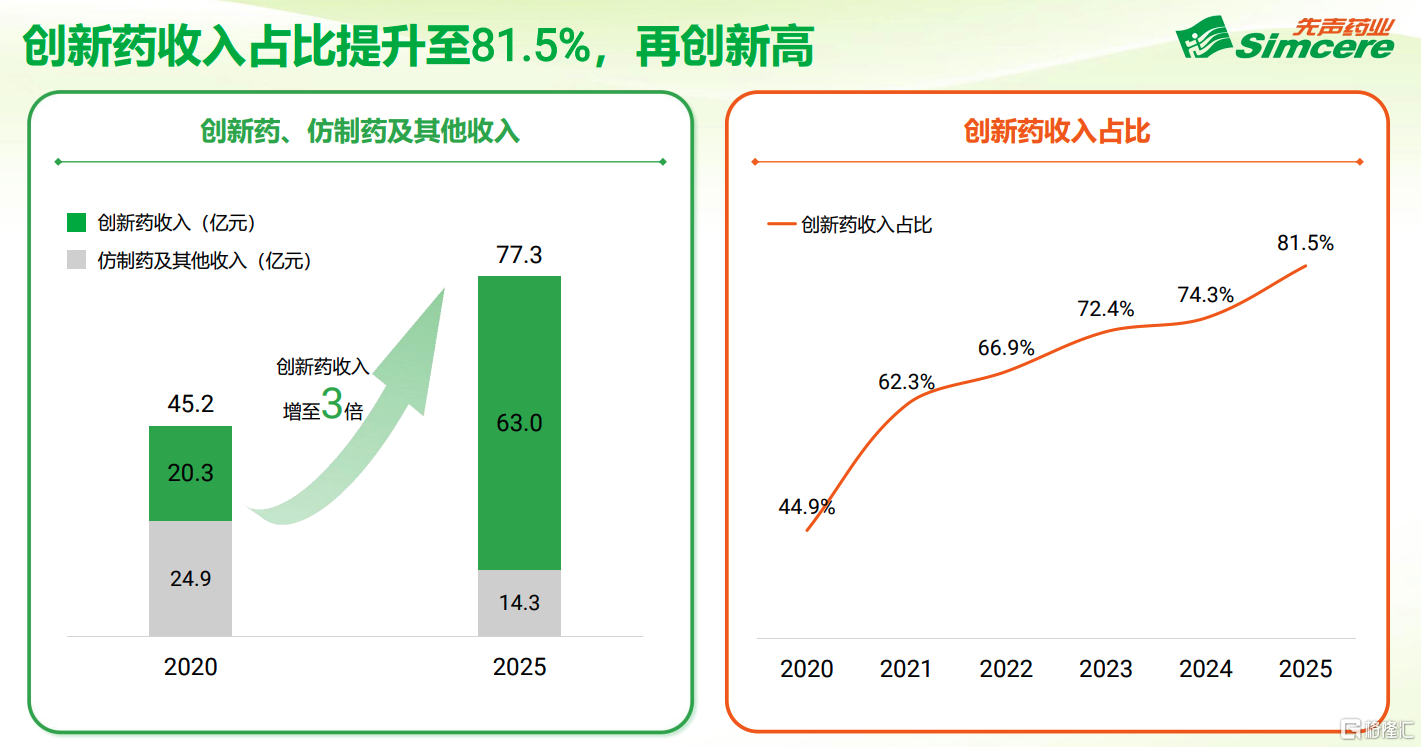
先声药业创新药收入持续攀升
图源:先声药业官微
从产品结构来看,先声药业的收入来自神经科学、肿瘤、自身免疫和抗感染四大板块,2025年收入占比分别达到35.6%、25.7%、24.5%、14.2%。其中,神经科学、抗肿瘤业务均实现两位数的快速增长,同比增速分别达到26.6%、53%。
作为先声药业第一大收入板块,神经科学业务主要由治疗脑卒中的创新药先必新系列(注射液和舌下片)贡献。此外,全新机制失眠创新药达利雷生已于2025年8月在中国上市,不受精神药品管制,有望填补失眠药物长期安全治疗的空白,成为神经科学板块的新增量。
而增速最快的抗肿瘤业务,目前已有5款创新药贡献业绩,包括重组人血管内皮抑制素、恩沃利单抗、盐酸曲拉西利、西妥昔单抗β、苏维西塔单抗。其中,科赛拉、恩立妥和恩泽舒被公司归入处于快速放量期的新品,增长潜力十足。
叠加抗肿瘤研发管线储备丰富,先声药业的产品结构将发生变化:未来肿瘤业务有望反超神经科学,跃升为公司最大收入板块。
相较之下,先声药业自身免疫及其他板块收入增长乏力,亟待新品补位。这主要是因为收入仍主要依赖已上市十多年的创新药艾得辛(艾拉莫德片)。而抗感染领域的创新药仅有先诺欣,这是首款国产3CL小分子新冠创新药。
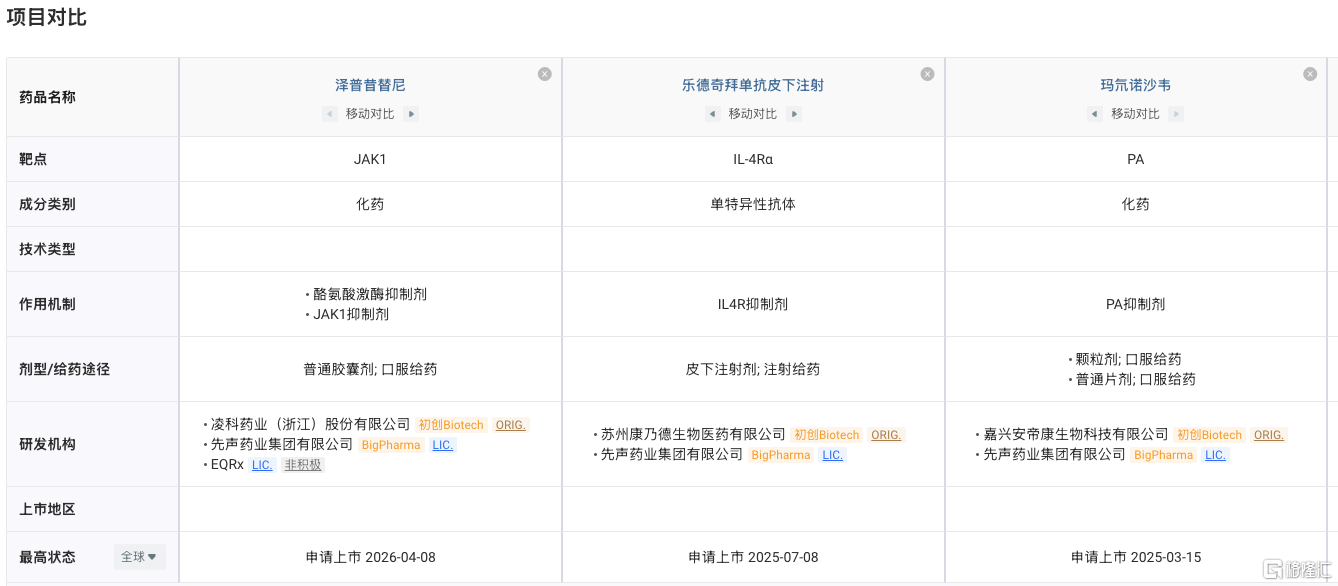
好在,这两大板块即将迎来新产品:乐德奇拜单抗(IL-4Rα单抗)和泽普昔替尼(JAK1抑制剂)已经申报上市,用于治疗特应性皮炎。另外,玛氘诺沙韦片剂和颗粒剂上市申请均已获受理,分别用于治疗成人和青少年流感,儿童流感。
来源:丁香园Insight数据库
总之,先声药业的产品结构明显向创新药倾斜,创新药已成为其绝对核心收入来源。
02
高筑墙,广积粮
如何迈向两百亿梯队?一切答案,藏在先声药业的长期布局之中。
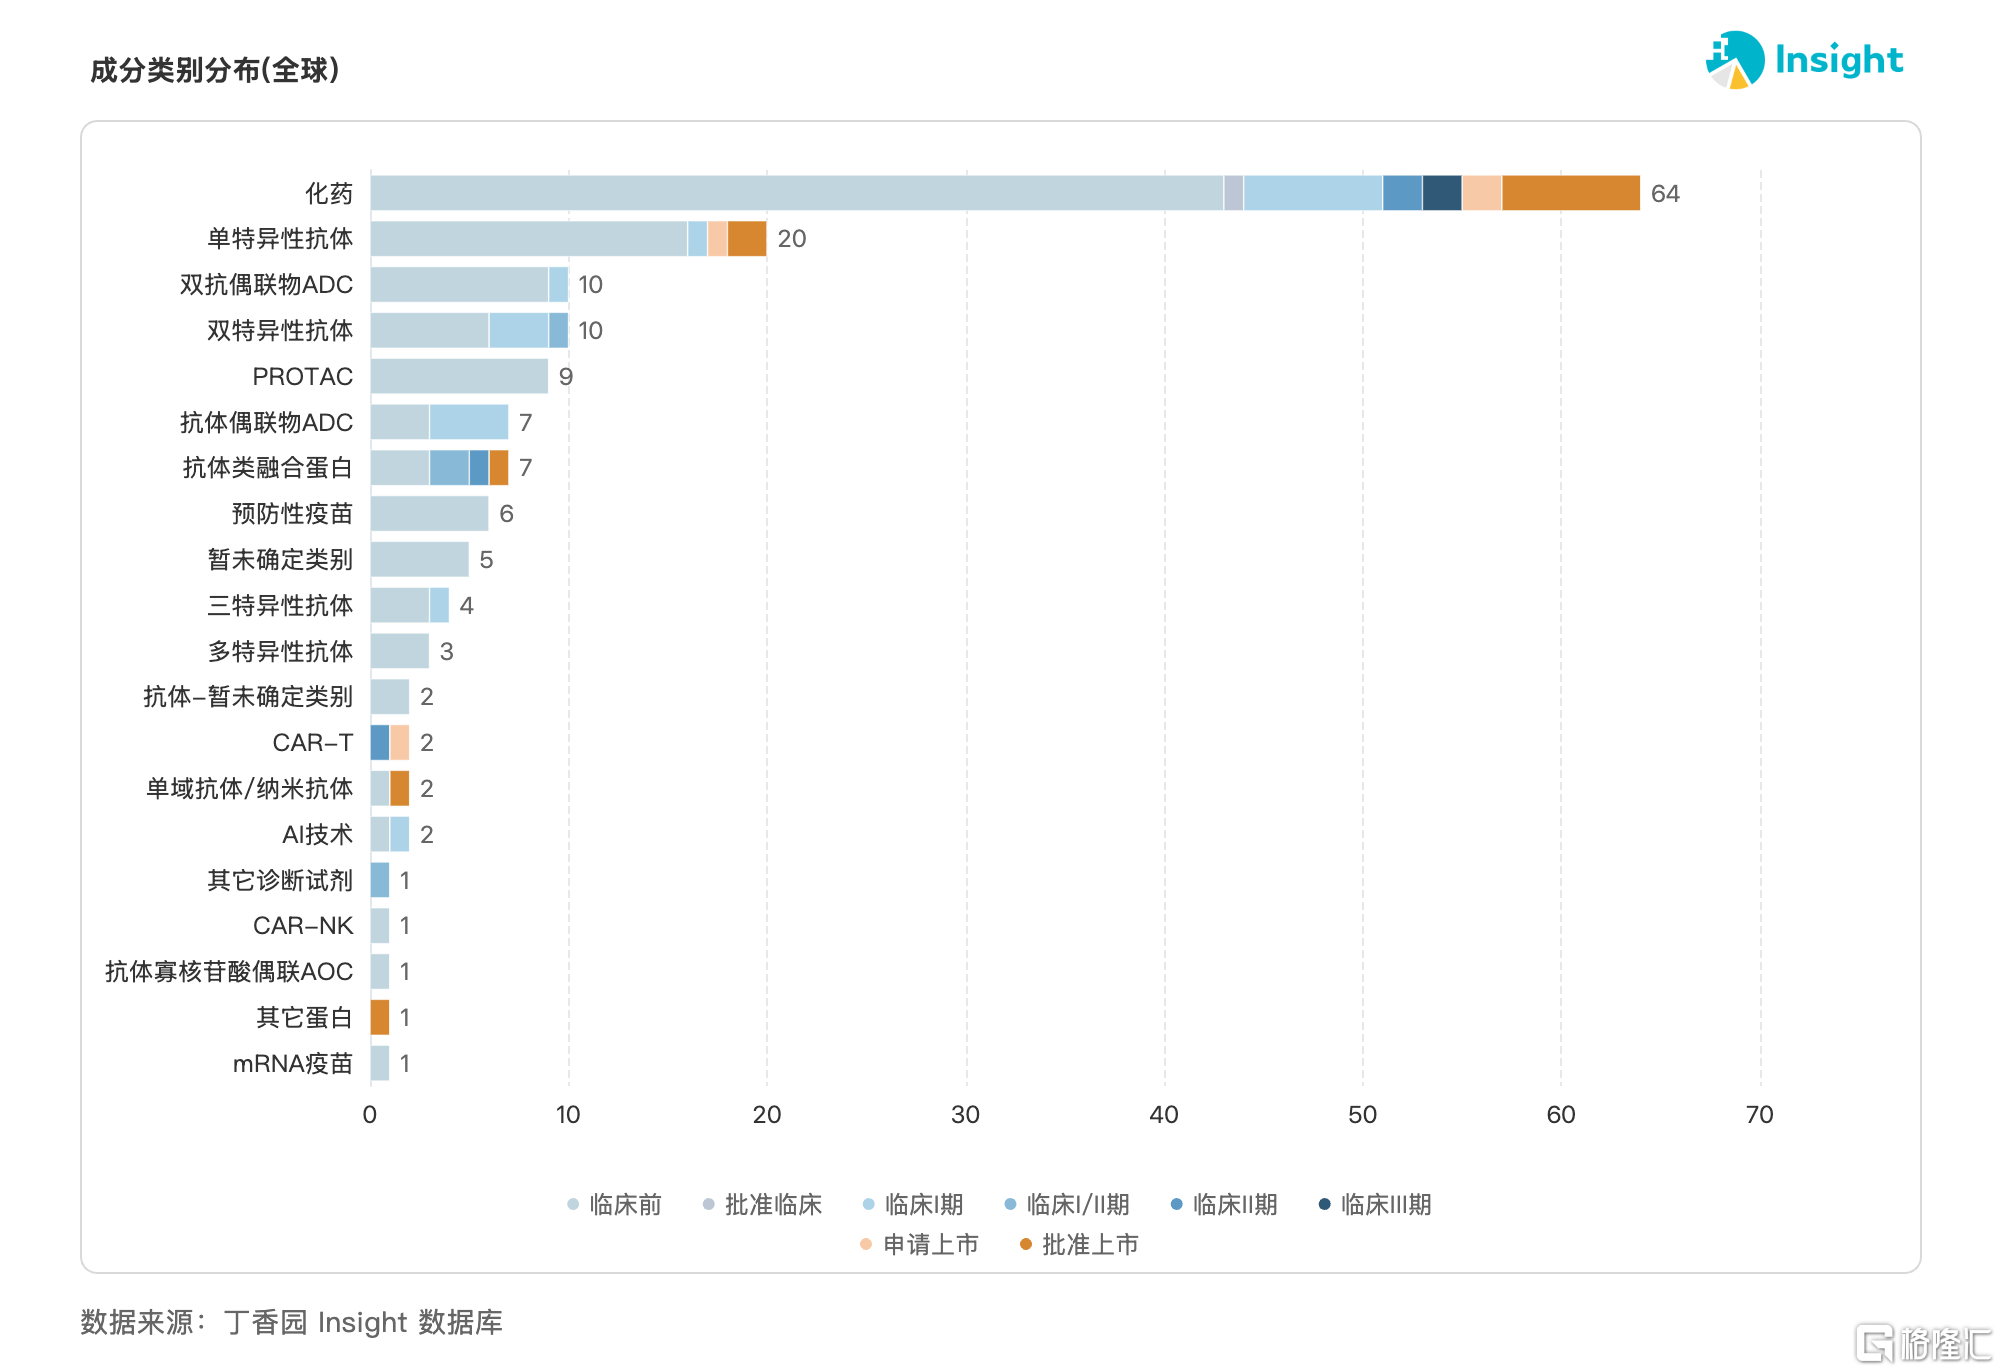
目前,先声药业拥有创新药研发管线超百款,其中4款处于NDA审批过程,2款正在开展III期临床研究,另外超20款进入了早期临床阶段,在研药物形式涵盖单抗、双抗、多抗/TCE、PROTAC、融合蛋白、ADC 及小分子药等,布局的适应症很多都是慢病,包括失眠、哮喘、痛风、类风湿关节炎等。
来源:丁香园 Insight 数据库
尤其在抗肿瘤领域,先声药业储备了极为丰富的创新药研发管线,这主要得益于旗下抗肿瘤创新药平台先声再明的助力。招股书显示,先声再明已拥有5款商业化产品、超过15条研发管线,每年可以为先声药业贡献超10亿营收。
当前,先声药业已有两款肿瘤产品进入临床Ⅲ期阶段,包括治疗ER+/HER2-乳腺癌的口服SERD药物SIM0270、治疗非小细胞肺癌的ALK/ROS1抑制剂氘洛拉替尼(从塔吉瑞引进)。
早期临床管线中,也有不少值得关注。比如,SIM0689是一款PD1/VEGF双抗,身处当下最受关注的双抗赛道之一。SIM0500则是艾伯维以总额超10亿美元引进的人源化GPRC5D/BCMA/CD3三抗,主要瞄准复发/难治性多发性骨髓瘤,后续临床进展值得持续跟踪。
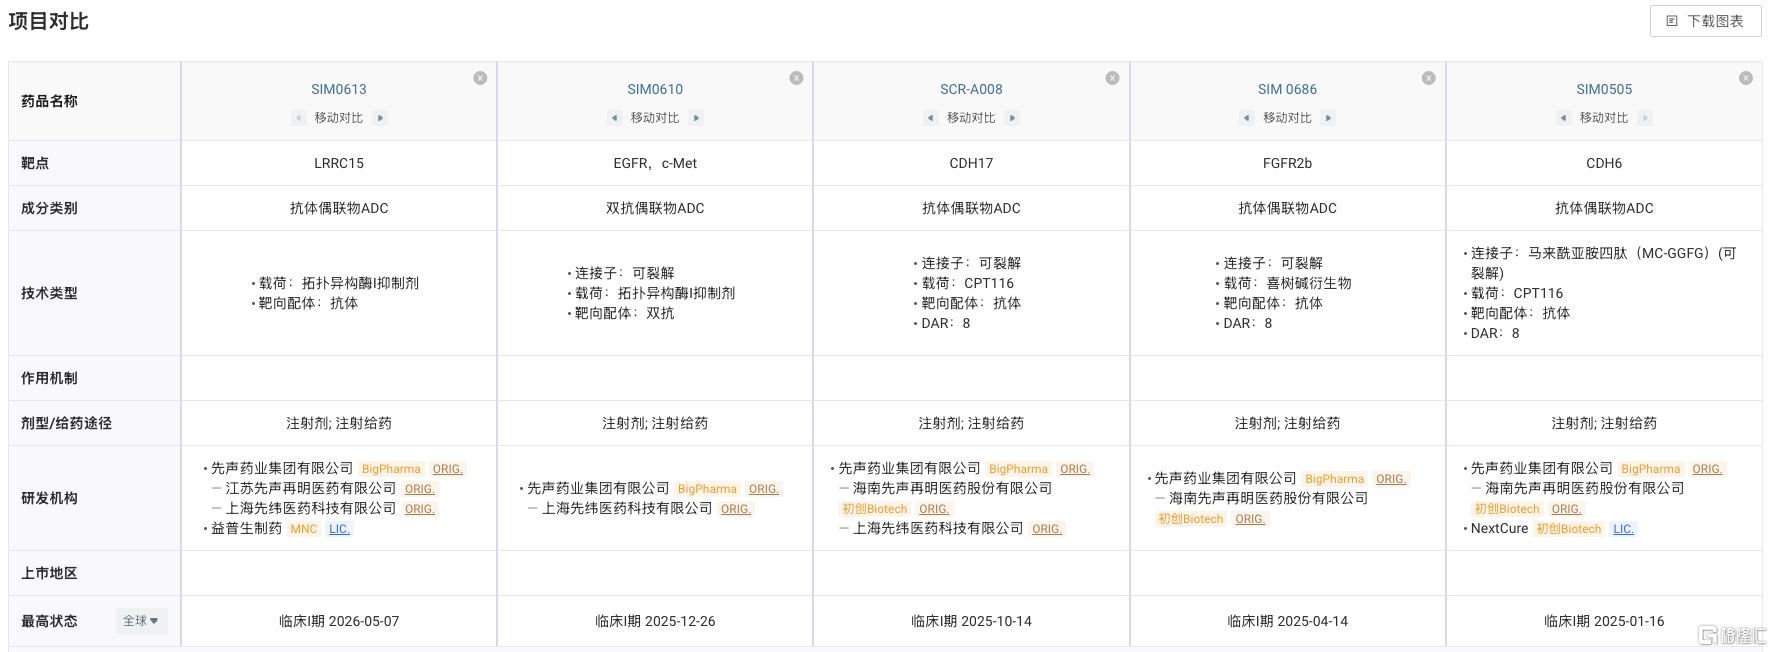
此外,先声药业还打造了差异化ADC管线矩阵,进入到临床阶段的有SIM0505、SIM0686、SIM0609、SIM0610、SIM0613,分别靶向CDH6、FGFR2b、CDH17、EGFR /cMET、LRRC15。其中SIM0505和SIM0613 均已达成对外授权交易,潜在总金额合计超18亿美元。
来源:丁香园Insight数据库
SIM0610也极具BD潜力。临床前数据显示,在非小细胞肺癌和结肠癌体内药效模型中,SIM0610均展示出了优异的抗肿瘤活性,有望成为EGFR/cMET表达阳性的局部晚期/转移性实体瘤患者的一种新颖而有效的治疗选择。
在神经科学领域,先声药业的脑卒中创新药SIM0811(新一代小分子纤溶酶原变构激活剂),具有溶栓和抗炎的双重作用机制,正在开展Ⅰ期研究,未来有望与先必新形成协同,为缺血性卒中患者提供更加全面的治疗手段。
先声药业还布局了治疗阿尔茨海默病(AD)的SIM0815(TfR-Aβ双抗/AOC),该药具备透脑特性,靶向pGlu修饰的Aβ斑块,目前尚处于临床前阶段。AD领域患者数量庞大,是必争的战略赛道,不排除先声药业未来会通过外部引进来巩固神经科学领域的竞争优势。
03
破局短板
亮眼的产品矩阵之下,先声药业自免板块增长乏力、海外营收占比偏低等短板依旧凸显。
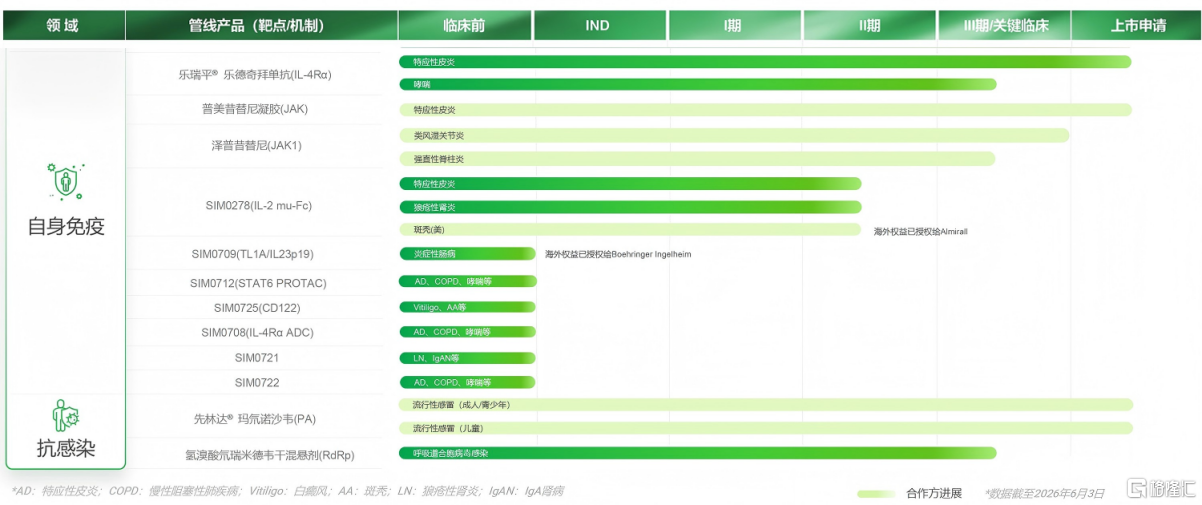
正因如此,先声药业在自免领域布局了丰富的创新药研发管线,包括SIM0278(IL-2突变融合蛋白)、SIM0709(TL1A/IL-23双抗)、SIM0712(STAT6 PROTAC)、SIM0725(CD122)、SIM0708(IL-4Rα ADC)等,产品类型多样,涉及融合蛋白、双抗、PAOTAC、ADC等。
来源:先声药业官网
SIM0278是基于先声药业自有蛋白质工程技术平台开发的一种调节性T细胞(Treg)偏好型IL2突变的Fc融合蛋白(IL2muFc),正在中国开展治疗中重度特应性皮炎和狼疮性肾炎的Ⅱ期研究。
2022年9月,西班牙制药公司Almirall, S.A. 以潜在总金额近5亿美元引进了SIM0278大中华区外全球权益。今年2月,Almirall 在美国启动了SIM0278治疗斑秃的Ⅱ期研究。
另外,用于治疗炎症性肠病(IBD)的自免双抗SIM0709,也成功达成出海授权,勃林格殷格翰在今年1月以超10亿欧元引进了该药的大中华区外全球权益。 SIM0709由先声药业多抗技术平台开发,在IBD治疗领域具有同类首创的潜力,可同时靶向TL1A和IL-23阻断导致IBD发生发展的两条核心通路,在体外原代细胞实验和体内动物实验中均表现出优异的药效协同效果,甚至优于两个单药的联用。
从市场竞争情况来看,目前国内在研TL1A/IL-23p19双抗不多,大多处于临床早期阶段。SIM0709全球进度第二,且是长效分子,极具竞争优势。
SIM0712是一款STAT6降解剂,拟开发适应症包括特应性皮炎、慢性阻塞性肺疾病(COPD)、哮喘等。目前全球尚无STAT6靶向药获批上市,而且这一领域已达成多项重磅交易,吉利德、赛诺菲等巨头已重金押注,体现了STAT6靶向药巨大的临床价值和商业潜力。
值得注意的是,先声药业深耕市场潜力巨大的IL-4Rα领域,除了拥有即将获批上市的IL-4Rα单抗乐德奇拜单抗,还布局了差异化的IL-4Rα ADC药物SIM0708。SIM0708将IL-4Rα抗体与糖皮质激素偶联,并引入半衰期延长设计,临床前研究证实其对皮炎模型的疗效优于单抗,且治疗窗更宽。
此外,先声药业也在补国际化短板,借力BD出海推进国际化布局,依托合作方成熟的临床研发与商业化体系开拓全球市场。截至目前,先声药业已达成5笔创新药管线对外授权交易,潜在总金额超过46亿美元,对外许可收入已成为公司第四增长动能。
04
结语
迈向两百亿梯队的蓝图,不仅是对先声药业业绩的考验,更是对它商业化能力、管线布局、国际化战略的全面检验。未来如何实现规模化放量?如何走向全球市场?这正是新帅周云曙需要回答的问题。
属于先声药业真正的挑战才刚刚开始。
参考来源:
1.先声药业官网、官微
2.丁香园Insight数据库
HK 先声药业 US 吉利德科学 US 赛诺菲集团
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。