12月中央政治局会议前瞻:宽财政、稳预期、谋长远


报告导读:展望2027年,预计宏观政策将加大逆周期调节力度,把扩大内需摆在更加突出的位置。财政端有望积极加码,中央或适度加杠杆,重点聚焦“六张网”建设及民生投入;需关注的是,财政发力的实际节奏与最终效能,仍受制于项目端的承接能力。货币端或延续适度宽松,积极配合财政发力。在重点领域,产业政策聚焦科技自立自强并纵深推进“反内卷”,房地产进一步强化稳市导向,资本市场着力增强内在稳定性。
宏观政策:逆周期调节力度或加大。展望2027年,出口增速或高位回落,宏观政策预计将加大逆周期调节力度,把扩大内需摆在更加突出的位置。通过加快财政支出与债券资金使用进度,着力提振内需、稳定预期,全力保障明年经济实现“开门红”。
财政有望加码,货币或延续宽松。2027年财政政策有望更加积极,核心在于打通资金传导堵点,加快政府投资建设与资金支付。中央财政或进一步加杠杆,专项债规模有望抬升。政策抓手聚焦“六张网”提速及民生补贴提标;化债重心将转向融资平台市场化退出、清理拖欠企业账款。货币政策延续适度宽松,总量操作或呈“小步慢走”特征,重点支持科技创新与提振消费。
基建或加快修复,消费构建长效支撑。2027年作为“十五五”重大项目落地之年,投资端有望接力稳增长。“六张网”建设将直接牵引管材、工程机械及AI芯片、光模块等产业集群,综合交通、低空经济等5大基建领域空间广阔。消费端重心将从“商品补贴”转向“长效支撑”,通过完善社保、提高居民收入比重降低预防性储蓄。同时加强城乡与线上线下联动,深挖县乡消费潜能。
产业政策:强化科技引领,纵深推进“反内卷”。产业政策或将聚焦高水平科技自立自强,一体部署AI、量子科技、6G等前沿重大项目,推动“人工智能+”走向规模化商用及敏捷治理。“反内卷”政策纵深有望向规范地方招商、全国统一大市场规则延伸。能源领域重申可再生能源向主力电源转变,储能电网仍是投资主线。房地产领域或强化稳定导向,贴息等需求端增量政策有望扩围。
资本市场:增强内在稳定性,防范跨境风险。面对高度联动的全球市场,会议或强调完善资本市场稳市机制,强化跨境、跨市场、跨行业风险防范,增强股市内在稳定性。展望2027年,政策或将在推动中长期资金入市、提高分红回购力度、深化并购重组与常态化退市、规范量化交易和AI应用等方面作出部署。
风险提示:中东地缘局势仍面临一定不确定性;国内房地产需求修复或不及预期。
正文
从以往年份看,12月的中央政治局会议将分析研究下一年的经济工作,并为随后召开的中央经济工作会议定调。
1
宏观政策:逆周期调节力度或加大
2026年国际形势变乱交织、冲突对抗多发。面对多重超预期因素冲击,我国经济顶住压力、迎难而上,发展动能向新,呈现“开局向好、承压回落、逐步修复”的态势。前三季度实际GDP同比增长4.6%,其中一季度增长5.0%,二、三季度分别回落至4.3%、4.5%;四季度依托低基数效应与稳增长政策落地见效,我们预计经济有望小幅回升至4.6%左右,全年顺利实现4.5%-5%的预期增长目标问题不大。
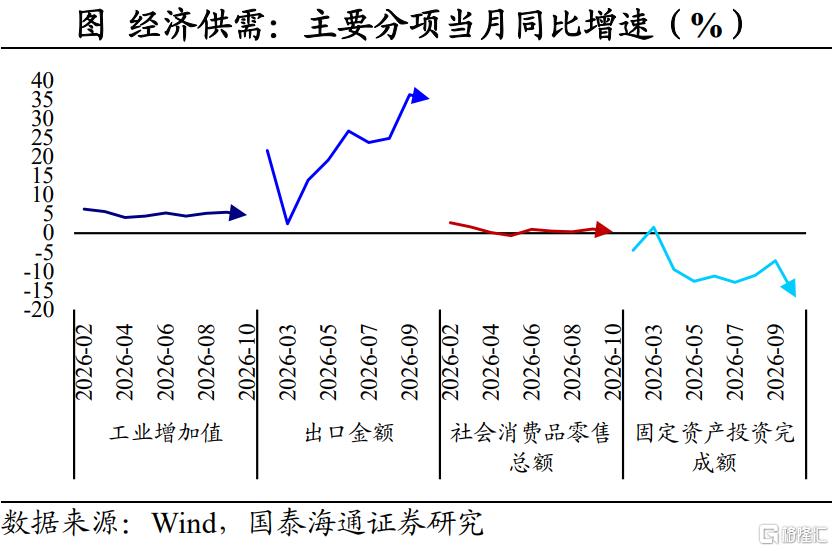
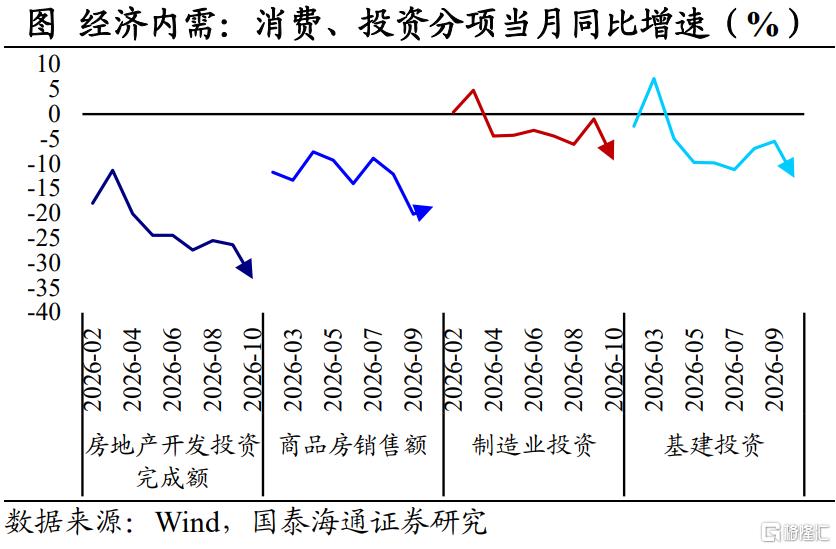
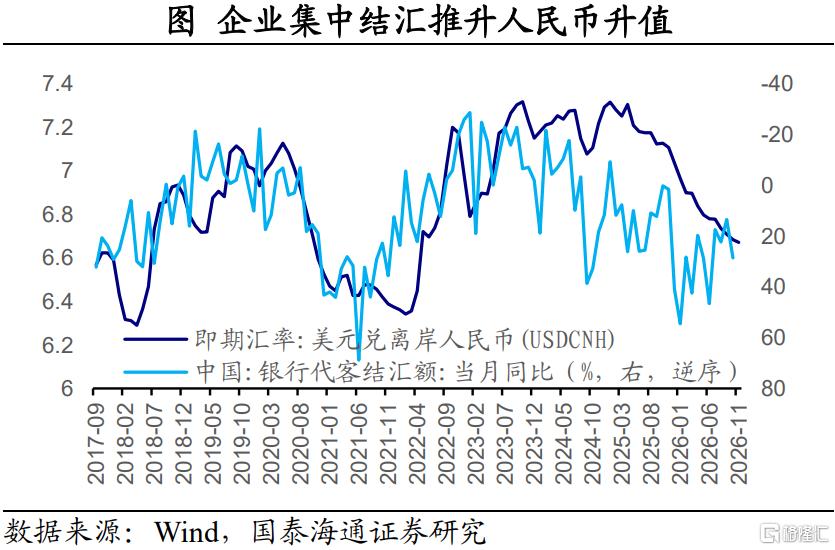
同时也要清醒看到,经济运行结构性矛盾仍然突出,发展分化、价格传导不畅等问题需要高度重视。今年以来,我国外贸进出口韧性凸显,企业结汇支撑人民币汇率稳步走强,汇率升破6.7关口;国际能源价格上行带动 PPI 边际回升,但内需修复偏弱制约价格向终端传导,供需循环仍存在堵点。
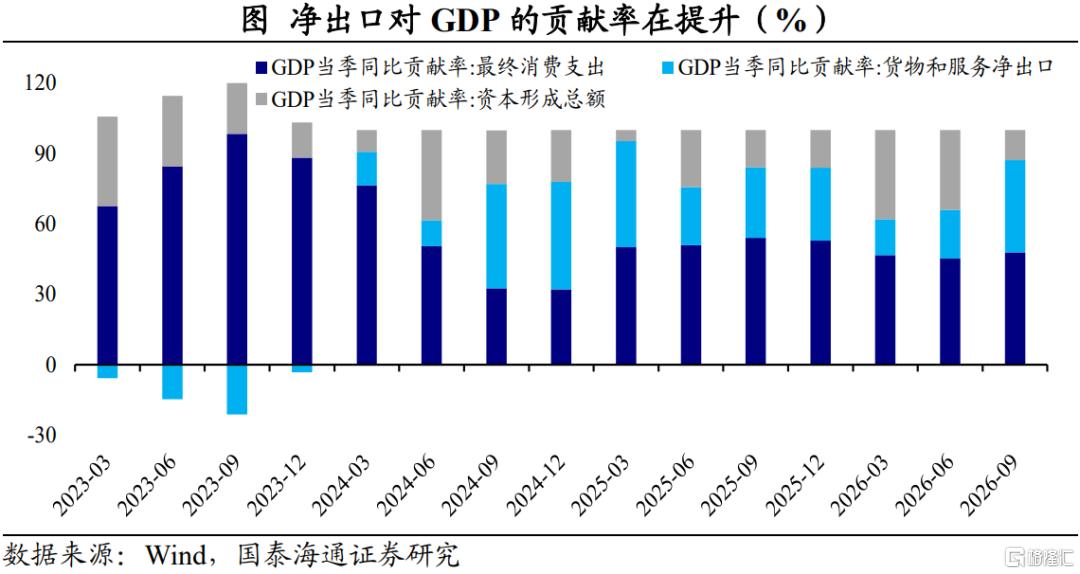
展望2027年,出口增速或将高位回落,投资端有望接力,成为稳增长的重要支撑。鉴于此,宏观政策预计将继续加大逆周期调节力度,把扩大内需摆在更加突出的位置。特别是通过加快财政支出和债券资金使用进度,着力提振内需、稳定预期,助力实现明年经济“开门红”。
2
财政有望加码,货币或延续宽松
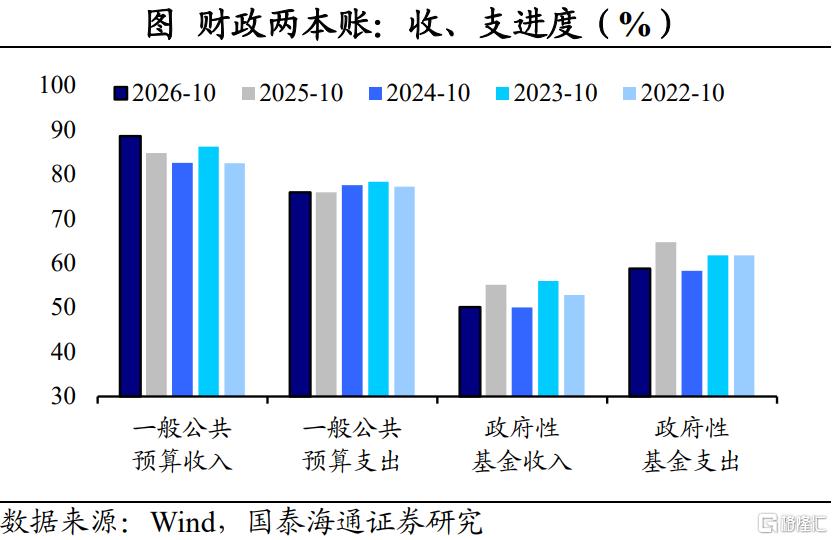
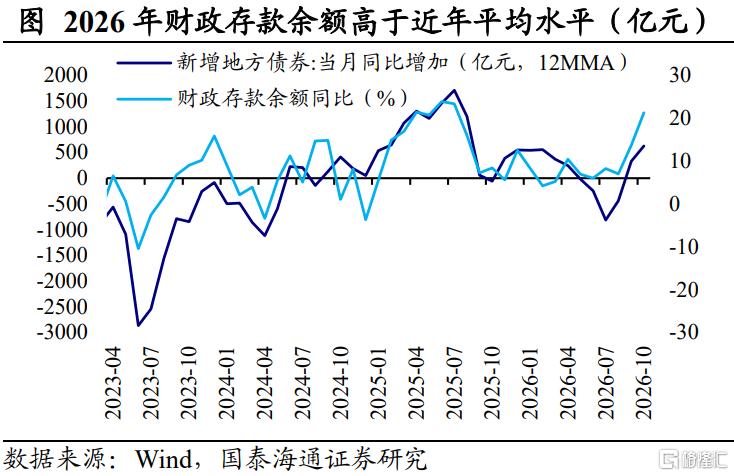
2026年财政收入进度明显快于近年同期,叠加四季度新增政府债发行放量,与支出端节奏滞后形成反差,呈现“收多支少”的格局。这使得财政存款居于高位,资金向实体经济传导仍存在堵点、落地转化偏慢。这也意味着,后续财政政策仍具备加力空间,核心在于用好债务结存限额、加快专项债拨付落地,抓实支出提速增效。财政效能能否充分释放,关键取决于资金传导链条是否畅通、实物工作量能否加快形成。
我们预计,2027年财政政策或更加积极。第一,加快推动政府投资项目建设和资金支付。第二,财政力度也有望进一步加码,中央财政或进一步加杠杆,地方专项债规模也有望抬升。第三,统筹做好要素保障和项目储备。从抓手看,一方面,“六张网”建设或全面提速。另一方面,育儿补贴、免费学前教育等民生侧政策有望扩围提标,财政支出结构将向“投资于人”边际倾斜。需要提醒的是,财政发力的实际节奏与最终效能,或将在较大程度上取决于项目端的承接能力。
值得关注的是化债的阶段性切换,用于置换存量隐性债务的6万亿元额度将于2026年底用完,2027年政策重心或转向融资平台市场化退出、进一步清理拖欠企业账款等工作。
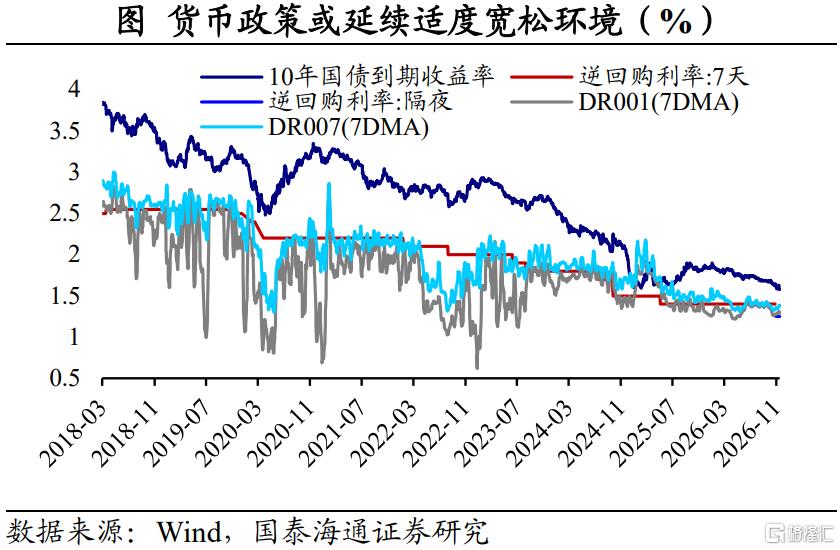
货币政策或延续适度宽松,但总量操作的窗口更趋精细。一方面,贷款降速提质已成为宏观运行的新常态,政策着力点从数量扩张转向结构优化与传导效率提升。另一方面,降准降息仍有空间,但节奏更依赖银行净息差、汇率约束与政府债券供求关系,2027年或呈现“小步慢走、择机而动”的特征。结构性工具或将持续发力,科技创新、提振消费、稳外贸、中小微等重点领域再贷款额度有望扩容并优化定价;“促进物价合理回升”仍是重要考量,CPI与PPI走势或成为判断政策加码时点的关键变量。此外,防范资金空转、畅通利率传导、保持汇率弹性并防范超调,或仍将是会议重申的重点。
3
稳增长:基建或加快修复,消费构建长效支撑
2027年是“十五五”重大项目集中落地之年。在投资端,一方面,与“六张网”相关的信息传输、互联网、光纤制造、水上运输、航空运输等领域投资有望加强。从产业链传导看,城市地下管网改造将直接牵引管材、工程机械、智能传感等配套产业链协同发力;而算力网与通信网的融合互通,则有望加速壮大AI芯片、光模块、数据中心运维等新兴数字产业集群。另一方面,综合立体交通设施、低空基础设施、“人工智能+”等基础设施、教育医疗等公共服务设施、消费基础设施等5个领域的基础设施建设均存在较大投资空间。
在消费端,政策重心或从“商品补贴”转向构建“长效支撑”。我们预计,一方面,或进一步强调提高居民收入在国民收入分配中的比重,通过完善社保、扩大育儿与养老补贴、延伸免费教育等举措降低预防性储蓄。另一方面,加强消费线上线下联动和城乡联动。具体而言,加快完善县域商业体系和物流配送网络,依托数字化平台赋能下沉市场,畅通“工业品下乡”与“农产品进城”的双向流通渠道,进一步释放县乡消费潜能。
4
产业政策:强化科技引领,纵深推进“反内卷”
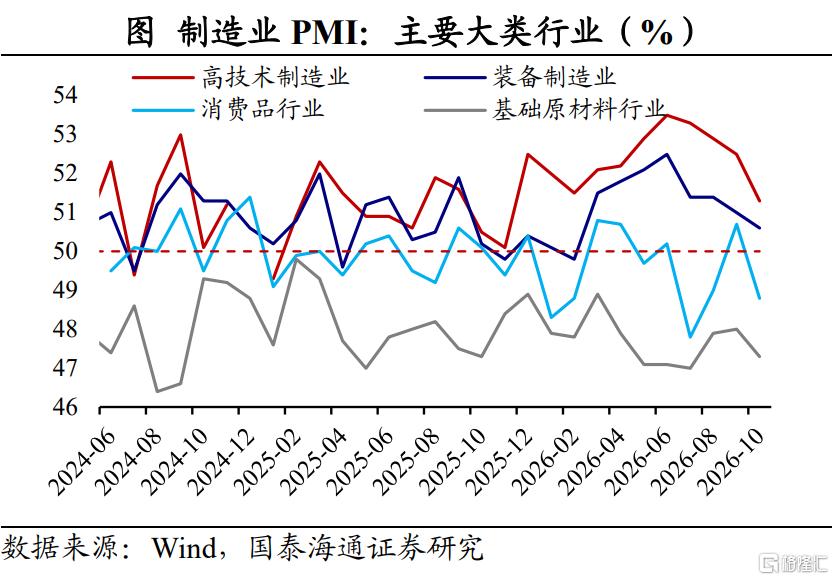
“十五五”时期是科技强国建设的关键攻坚期,会议或强调以高水平科技自立自强引领新质生产力发展。我们预计,一方面,聚焦人工智能、量子科技、生命科学、6G、脑机接口等前沿领域,一体部署重大科技工程与产业化重大项目,推动“人工智能+”从场景试点走向规模化商用;另一方面,针对前沿技术伴生的规则冲突与伦理挑战,敏捷治理与审查监管机制建设或进一步提速。
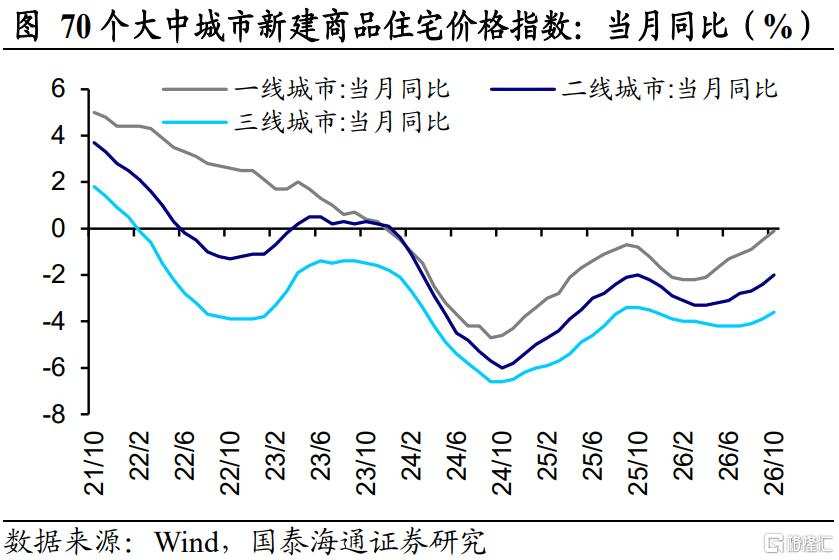
与此同时,“反内卷”的政策纵深有望拓展,从价格治理、产能治理延伸到地方招商行为规范、全国统一大市场基础制度规则的落地。在能源领域,会议或重申加快可再生能源从补充能源向主力电源转变,在“扩量提质”的同时提升新能源的系统友好性能,储能、电网、绿电直连与新型能源体系建设仍是投资主线。在房地产领域,会议或进一步强化“稳定房地产市场”的政策导向,房地产贴息等需求端的支持政策有望扩围。
5
资本市场:增强内在稳定性,防范跨境风险
2026年,我国资本市场与全球资本市场高度联动、传导共振。7月以来,面对输入性风险,我国资本市场波动加大。我们认为,当前资本市场高质量发展与居民财富效应、企业融资功能与创新激励的相关性更加紧密。我们预计,会议或强调完善资本市场稳市机制,强化跨境、跨市场、跨行业风险防范,增强股市内在稳定性。展望2027年,决策层或在推动中长期资金入市、提高上市公司分红回购力度、深化并购重组与常态化退市、规范量化交易和AI应用等方面作出部署,促使资本市场稳定运行与宏观经济政策形成更深层次的共振。
风险提示:中东地缘风险仍面临一定不确定性;国内房地产需求修复或不及预期。
注:本文来自国泰海通证券发布的《宽财政、稳预期、谋长远——12月中央政治局会议前瞻》,报告分析师:侯欢 S0880525040074,于博 S0880526070017
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。