集体创新高!资金为何持续买国有大行?

11月20日,A股再次风格显著分化。
截至11点,创业板指跌2.6%,半导体、通信设备、CPO、贵金属显著领跌,但银行板块逆势集体上涨。
建设银行盘中创出历史新高,工商银行、中国银行同步触及阶段新高,中证银行指数显著抗跌,在市场普跌环境中走出独立行情。
近一个月,建设银行、工商银行区间涨幅分别达到8.70%、8.07%,中证银行指数上涨4.39%;同期上证指数、沪深300均录得约5.9%的跌幅。
拉长时间来看,7月以来中证银行累计上涨21.05%,对比科创50、创业板指的大幅回撤,两类资产的定价分歧持续放大。
从资金动向来看,银行板块的上涨,是以科技成长板块的资金流出为代价,反映了低利率环境下长线资金从高波动、高拥挤交易向确定性红利资产的再配置。
最新消息面上,11月20日公布的最新LPR连续第六个月保持不变,1年期为3.0%,5年期以上为3.5%,符合市场预期。
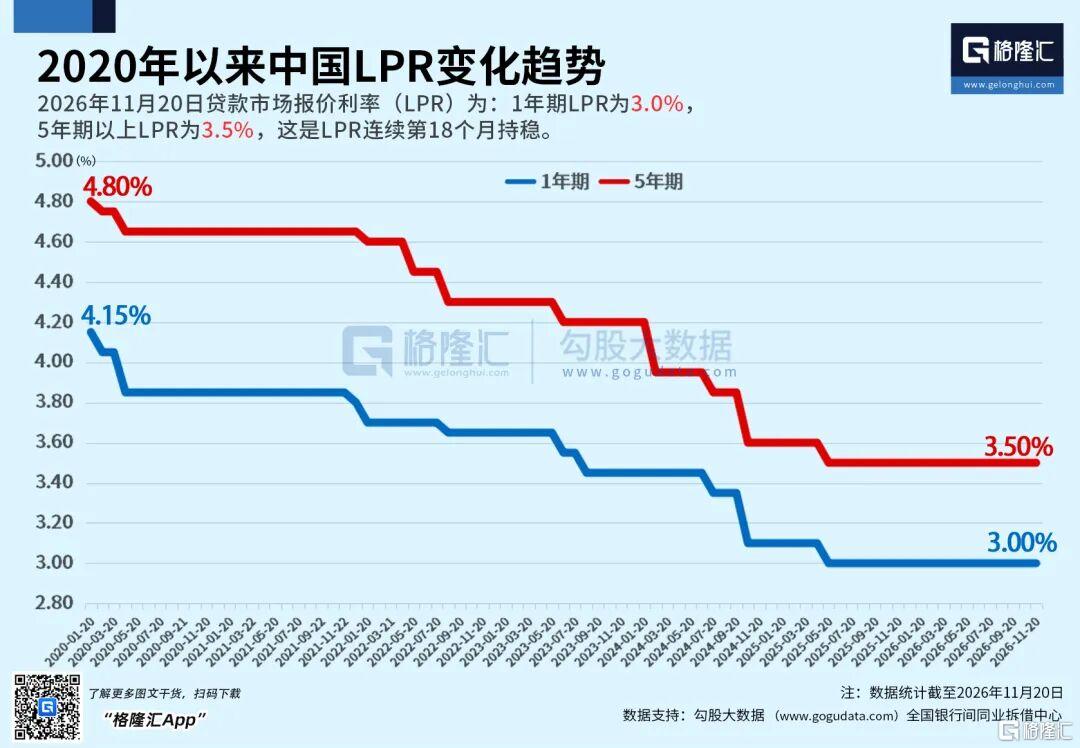
LPR持稳本身不构成银行资产端的增量利好,但其信号意义在于净息差的下行压力正在阶段性缓解。
截至三季度末,商业银行净息差为1.42%,与上季度持平,止住了此前的单边下行趋势。
叠加前期高成本定期存款陆续到期置换,负债端成本持续回落,净息差出现边际企稳信号。
而当前10年期国债收益率运行在1.57%附近,处于历史低位,国有大行股息率仍维持在4%上下,稳定的现金流收益,对长线配置资金形成持续吸引力。
除了资金短期避险交易驱动外,险资的结构性调仓也是驱动国有大行上涨核心支撑。
近期市场持续有分析,险资在今年5-7月曾加大配置科技板块,但7月以来,科技赛道持续出现显著下跌,险资不得重新调整策略,减仓科技的同时,重新把资金转向更加稳健和高股息的红利资产。
2026年三季度末,险资重仓银行股数量约564亿股,较2025年末增加73亿股,持仓规模为2023年以来新高,对应持仓市值约5149亿元。
险资重仓市值前20只标的中,银行股占11只,三季度调仓过程中,电子、传媒、机械设备等科技成长板块的持仓有所收缩,资金持续向高股息红利资产转移。
这一配置行为,本质是保险资金负债约束下的被动选择。
在低利率环境中,险资长期收益压力持续存在,资负管理新规对投资收益覆盖负债成本提出硬性要求,股息这类稳定、可预期的现金流入,在考核框架内优先级明显抬升。
同时,新金融工具准则下,划入OCI的银行股权,股价波动不会直接扰动当期利润,部分标的还可通过权益法核算增厚账面收益,会计层面进一步降低配置波动风险。
从总量上看,保险行业红利资产配置比例仍有提升空间,中长期增配的基础还在。
基本面层面,国有大行盈利稳定性持续兑现,分红政策保持连贯,六大行分红比例小幅抬升,年度分红体量可观。
建设银行前三季度营收6389.39亿元,同比增长11.37%,归母净利润2742.26亿元,同比增长6.55%,ROE维持7.55%。
筹码结构上,被动ETF资金持续流入,而主动公募对银行板块的仓位依旧处于偏低区间,这种配置差,是板块持续走强的重要条件。
但随着银行股价不断上涨,回撤风险也在积累,虽然国有大行估值仍处于破净区间,但PB分位已经抬升至自身历史较高位置,股价上行后股息率被动压缩,进一步提升分红比例的空间有限。
同时险资、理财、公募在红利资产上的持仓集中度持续走高,一旦市场风险偏好修复,资金从红利向成长切换,板块容易出现阶段性回调,此前市场已经出现过类似的快速反转行情。
科技板块的调整,更多是前期交易拥挤后的估值出清,产业基本面并未完全证伪,资金流动也并非单向。
后续跟踪重点,集中在10年期国债收益率与银行股息率的差值变化、险资后续持仓与举牌动作、四季度银行净息差的兑现情况,以及双创板块的量能信号。
如果利差持续收敛、长端利率上行,或是成长板块基本面出现明确拐点,红利资产的相对优势会被削弱,板块运行节奏也会随之改变。
SH 建设银行 SH 工商银行
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。